

بررسی عملکرد خودروسازان ایران در هفتماهه نخست ۱۴۰۵ | کارنامه غیرقابل دفاع. تحلیل این عملکرد را در این گزارش از بیت ران بخوانید.
صنعت خودروی ایران در پایان مهرماه ۱۴۰۵ با یکی از ضعیفترین کارنامههای تولیدی خود در سالهای اخیر روبهرو شدهاست. آماری که از عملکرد هفتماهه خودروسازان منتشر شده، تصویری فراتر از یک افت معمول تولید ارائه میدهد. نمایی از کاهش ظرفیت عملیاتی، اختلال در زنجیره تأمین، عقبنشینی بخش خصوصی، تغییر ترکیب محصولات و البته صنعتی که در آن افزایش قیمت خودرو لزوماً به افزایش تولید منجر نشدهاست. در این گزارش به بررسی عملکرد خودروسازان ایران پرداختهایم.
بررسی عملکرد خودروسازان ایران در هفتماهه نخست ۱۴۰۵
بیت ران، مانی حدادی: بر اساس گزارش تجمیعی وزارت صنعت، معدن و تجارت، تولید خودروهای سواری کشور از ابتدای فروردین تا پایان مهر ۱۴۰۵ به ۳۵۱ هزار و ۲۰۹ دستگاه رسیدهاست. این رقم در مقایسه با ۵۵۶ هزار و ۴۱۱ دستگاه تولیدشده در مدت مشابه سال ۱۴۰۴، کاهش ۲۰۵ هزار و ۲۰۲ دستگاهی را نشان میدهد. به بیان دیگر، صنعت خودروی کشور در هفت ماه نخست امسال با افت ۳۶.۹ درصدی تولید مواجه شدهاست.
این عقبگرد در خود مهرماه نیز ادامه پیدا کرده است. خودروسازان در نخستین ماه پاییز ۵۵ هزار و ۸۴۶ دستگاه خودروی سواری تولید کردهاند. درحالیکه این رقم در مهر سال گذشته ۹۴ هزار و ۴۲۰ دستگاه بود. بنابراین تولید ماهانه نیز ۴۰.۹ درصد کاهش یافته است.
به این ترتیب، نهتنها افت تولید در طول سال جبران نشده، بلکه بررسی عملکرد خودروسازان ایران در مهرماه نشان میدهد فشار بر خطوط تولید همچنان ادامهدارد. همزمانی این اتفاق با افزایش چندباره قیمت خودرو در کارخانه و بازار است. در شرایطی که مصرفکنندگان طی ماههای گذشته با موجهای متوالی افزایش قیمت مواجه شدهاند، خودروسازان نتوانستهاند متناسب با این تغییرات، سطح تولید خود را حفظ کنند.
البته نمیتوان شرایط اقتصادی و سیاسی کشور را در تحلیل این عملکرد نادیده گرفت. جنگ ۱۲ روزه سال ۱۴۰۴، تحولات و درگیریهای نظامی سال ۱۴۰۵، تشدید تحریمها، محدودیتهای ارزی، اختلال در حملونقل و افزایش هزینه تأمین مواد اولیه، همگی بر فعالیت صنعت خودرو اثر گذاشتهاند. بااینحال، پذیرش این واقعیتها نباید به معنای چشمپوشی از ضعفهای مدیریتی، مشکلات ساختاری، ناکارآمدی زنجیره تأمین و سیاستهای متناقض قیمتگذاری باشد.
با تمام این تفاسیر، اگر افزایش قیمتها با هدف جبران هزینههای تولید و حفظ توان عملیاتی خودروسازان انجام شده، چرا خروجی خطوط تولید تا این اندازه کاهش پیدا کردهاست؟
بیش از ۲۰۵ هزار دستگاه، پَرید
برای درک بهتر وضعیت، ابتدا باید عملکرد کل صنعت را بررسی کرد. ایرانخودرو بهتنهایی ۷۶ هزار و ۳۶۱ دستگاه و گروه سایپا ۶۲ هزار و ۵۶۸ دستگاه از تولید خود را نسبت به دوره مشابه سال گذشته از دست دادهاند. مجموع کاهش تولید این دو گروه به ۱۳۸ هزار و ۹۲۹ دستگاه میرسد. رقمی معادل ۶۷.۷ درصد از کل کاهش تولید خودروهای سواری کشور. درواقع، حدود دو سوم عقبگرد تولید صنعت خودرو به عملکرد همین دو مجموعه مربوط است.
از سوی دیگر، وضعیت بخش خصوصی حتی نگرانکنندهتر به نظر میرسد. مجموع تولید شرکتهای خارج از دو گروه ایرانخودرو و سایپا از ۱۰۷ هزار و ۹۹۳ دستگاه به ۴۱ هزار و ۷۲۰ دستگاه رسیدهاست؛ یعنی کاهش ۶۱.۴ درصدی. سهم این شرکتها از کل تولید سواری کشور نیز از حدود ۱۹.۴ درصد در هفتماهه سال گذشته به ۱۱.۹ درصد در سال جاری رسیدهاست.
| شاخص | هفتماهه ۱۴۰۴ | هفتماهه ۱۴۰۵ | تغییر |
| تولید خودروهای سواری | ۵۵۶٬۴۱۱ | ۳۵۱٬۲۰۹ | ۳۶.۹٪ کاهش |
| میزان کاهش تولید | ــ | ۲۰۵٬۲۰۲ دستگاه | ــ |
| متوسط تولید ماهانه | ۷۹٬۴۸۷ | ۵۰٬۱۷۳ | ۳۶.۹٪ کاهش |
| تولید سواری در مهر | ۹۴٬۴۲۰ | ۵۵٬۸۴۶ | ۴۰.۹٪ کاهش |
این تغییر نشان میدهد بخش خصوصی، که طی سالهای گذشته به یکی از بازیگران مهم بازار خودرو تبدیل شده بود، در سال جاری با محدودیتهای جدیتری در حفظ سطح تولید مواجه شده است.
بررسی عملکرد خودروسازان ایران: چه کسی چقدر تولید را از دست داد؟
عملکرد خودروسازان در هفتماهه نخست سال ۱۴۰۵، تصویری یکدست از وضعیت این صنعت ارائه نمیدهد. اگرچه روند کلی تولید در اغلب شرکتها نزولی بوده، اما شدت افت در میان خودروسازان تفاوت قابلتوجهی دارد.
برخی شرکتها با کاهش محدودتر تولید مواجهشدهاند، برخی دیگر بخش بزرگی از ظرفیت تولید خود را از دست دادهاند و حتی در مواردی، تولید بعضی محصولات عملاً متوقف شدهاست. بررسی آمار شرکتها در مقایسه با مدت مشابه سال گذشته، علاوه بر مشخص کردن میزان عقبنشینی هر خودروساز، نشان میدهد فشارهای اقتصادی، محدودیتهای تأمین قطعه و مشکلات تولید تا چه اندازه متفاوت بر بازیگران این بازار اثر گذاشتهاست.
خودروساز |
تولید ۱۴۰۴ |
تولید ۱۴۰۵ |
تغییر |
| ایرانخودرو | ۳۱۱٬۰۹۸ | ۲۳۴٬۷۳۷ | ۲۴.۵٪ کاهش |
| گروه سایپا | ۱۳۷٬۳۲۰ | ۷۴٬۷۵۲ | ۴۵.۶٪ کاهش |
| کرمان موتور | ۲۹٬۴۱۷ | ۱۴٬۰۱۸ | ۵۲.۳٪ کاهش |
| گروه بهمن | ۱۸٬۵۳۹ | ۷٬۰۲۵ | ۶۲.۱٪ کاهش |
| مکث موتور | ۷٬۷۵۶ | ۴٬۷۸۹ | ۳۸.۳٪ کاهش |
| مدیران خودرو | ۳۴٬۳۶۰ | ۳٬۰۳۳ | ۹۱.۲٪ کاهش |
| آرین پارس موتور | ۶٬۳۴۵ | ۲٬۹۴۱ | ۵۳.۶٪ کاهش |
| دیار خودرو | ۷۹۵ | ۱٬۵۰۶ | ۸۹.۴٪ رشد |
| تیگارد موتور | ۲٬۳۲۹ | ۵٬۰۳۶ | ۱۱۶.۲٪ رشد |
| مانیان خودرو | ۹۱۲ | ۱٬۰۲۳ | ۱۲.۲٪ رشد |
| خودروسازان بم | ۲٬۶۴۴ | ۹۳۹ | ۶۴.۵٪ کاهش |
| آرتابان موتور | صفر | ۵۸۸ | تولید جدید |
| فردا موتور | ۴٬۴۴۱ | ۵۴۰ | ۸۷.۸٪ کاهش |
| شتابران خودرو پرشیا | ۲۰۱ | ۲۱۶ | ۷.۵٪ رشد |
| ایلیا پارس کیان | صفر | ۶۶ | تولید جدید |
| سروش دیزل مبنا | ۱۹۰ | صفر | توقف تولید ثبتشده |
| صنایع خودروسازی ایلیا | ۳۴ | صفر | توقف تولید ثبتشده |
| ایستا موتور ارس | ۳۰ | صفر | توقف تولید ثبتشده |
نکته: ارقام به دستگاهاست. وانت و خودروهای تجاری در این جدول محاسب نشدهاند. صفر به معنای نبود تولید ثبتشده در دورهاست، نه لزوماً تعطیلی دائمی شرکت.
- هیچیک از چهار خودروساز بزرگ بعد از ایرانخودرو و سایپا، یعنی کرمان موتور، گروه بهمن، مدیران خودرو و مکث موتور، نتوانستهاند تولید سال گذشته را حفظ کنند.
- شدیدترین افت مربوط به مدیران خودرو است که بیش از ۹۱ درصد از تیراژ خود را از دست دادهاست.
- فردا موتور نیز با کاهش نزدیک به ۸۸ درصدی در وضعیت بسیار نامناسبی قرار دارد.
- در مقابل، رشد تیگارد موتور و دیار خودرو از نظر درصدی قابل توجه است، اما حجم تولید آنها به اندازهای نیست که بتواند افت شرکتهای بزرگ را جبران کند.
- کاملاً مشخص است که که رشد درصدی شرکتهای کوچک، بهویژه آنهایی که در سال گذشته تولید بسیار محدودی داشتهاند، نباید با رشد معنادار ظرفیت صنعت اشتباه گرفته شود. مثلاً افزایش ۱۱۶ درصدی تولید تیگارد موتور در مقیاس ۲۷۰۷ دستگاه افزایش تولید معنا پیدا میکند. درحالیکه ایرانخودرو و سایپا رویهم بیش از ۱۳۸ هزار دستگاه از تولید خود را از دست دادهاند.
ایران خودرو – افزایش قیمت در کنار افت ۷۶ هزار دستگاهی تولید
ایرانخودرو با وجود برخورداری از بیشترین سهم تولید در کشور، نتوانسته از روند نزولی صنعت خودرو فاصله بگیرد. تولید این شرکت از ۳۱۱ هزار و ۹۸ دستگاه در هفت ماه نخست سال گذشته به ۲۳۴ هزار و ۷۳۷ دستگاه رسیدهاست.
بااینحال، بررسی ترکیب محصولات نشان میدهد افت تولید در تمام محصولات یکسان نبودهاست.
محصولات دارای رشد تولید:
- دنا پلاس: افزایش از ۲۳ هزار و ۴۱۱ به ۳۱ هزار و ۶۸۳ دستگاه؛ رشد ۳۵.۳ درصدی.
- رانا پلاس: افزایش از ۹۲۴۵ به ۱۱ هزار و ۹۶۱ دستگاه؛ رشد ۲۹.۴ درصدی.
- ریرا: افزایش از ۳۳۳۹ به ۵۶۵۴ دستگاه؛ رشد ۶۹.۳ درصدی.
محصولات دارای افت تولید:
- پژو ۲۰۷ دستی: کاهش از ۶۸ هزار و ۶۸ به ۵۹ هزار و ۱۳۷ دستگاه.
- دنا پلاس توربو اتوماتیک: کاهش از ۲۸ هزار و ۹۵۰ به ۸۷۶۰ دستگاه؛ افت ۶۹.۷ درصدی.
- تارا اتوماتیک: کاهش از ۱۹ هزار و ۳۹۹ به ۶۳۳۳ دستگاه؛ افت ۶۷.۴ درصدی.
- سورن پلاس XU7P: کاهش از ۶۶ هزار و ۷۲۸ به ۴۶ هزار و ۵۱۱ دستگاه.
- مجموع چهار مدل هایما: کاهش حدود ۸۴ درصدی.
این ترکیب نشان میدهد ایرانخودرو در برخی محصولات توانسته تولید را افزایش دهد، اما در بخش قابل توجهی از سبد محصولات خود با افت جدی مواجه شدهاست. اما بحث اصلی، وضعیت تولید مهرماه است. تولید ایرانخودرو در این ماه به ۳۸ هزار و ۵۱۸ دستگاه رسیده که نسبت به ۵۶ هزار و ۵۱۷ دستگاه مهر سال گذشته، ۳۱.۸ درصد کاهش دارد. خانواده تارا در مهرماه تنها ۲۸۹۱ دستگاه تولید داشته که حدود ۶۹ درصد کمتر از مهر سال گذشته است. تولید مجموع مدلهای هایما نیز در این ماه به ۴۸ دستگاه محدود شدهاست.
بخش انتقادی کارنامه ایرانخودرو به قیمتگذاری بازمیگردد. بر اساس گزارشهای منتشرشده از فهرست قیمت کارخانه، این شرکت در ۲۷ خرداد ۱۴۰۵ افزایش قابل توجهی در قیمت محصولات خود اعمال کرد. میزان افزایش بسته به مدل، در محدوده ۳۰ تا ۵۰ درصد گزارش شده است. همچنین در مهرماه، فهرست قیمتهای جدید برخی محصولات با افزایش ۹۱ تا ۲۴۹ میلیون تومانی نسبت به ماه قبل منتشر شد.
البته افزایش قیمت کارخانه را باید از افزایش قیمت بازار آزاد تفکیک کرد و همه تغییرات قیمت را نمیتوان بهعنوان افزایش سود خودروساز تلقی کرد. بااینحال، پرسش جدی این است که افزایشهای چندمرحلهای قیمت تا چه اندازه به حفظ تولید، تسویه مطالبات قطعهسازان و بهبود وضعیت عملیاتی شرکت منجر شده است؟ اگر بخش مهمی از افزایش قیمت برای جبران هزینههای تولید بوده، انتظار میرود دستکم اثر آن در شاخصهایی مانند تأمین قطعه، کاهش خودروهای ناقص، افزایش تیراژ و بهبود تحویل دیدهشود. آمار مهرماه چنین نشانهای را نشان نمیدهد.
سایپا – عقبنشینی ۴۵.۶ درصدی و کاهش تولید محصولات اصلی
عملکرد گروه سایپا از ایرانخودرو ضعیفتر بوده است. تولید این گروه از ۱۳۷ هزار و ۳۲۰ دستگاه در هفتماهه سال گذشته به ۷۴ هزار و ۷۵۲ دستگاه در سال جاری رسیده است. درواقع، سایپا نزدیک به نیمی از تولید سواری خود را از دست دادهاست.
بررسی محصولات نیز نشان میدهد افت تولید محدود به یک مدل خاص نیست:
- ساینا بنزینی: کاهش از ۳۹ هزار و ۷۸۲ به ۱۸ هزار و ۲۴۵ دستگاه؛ افت ۵۴.۱ درصدی.
- کوییک R: کاهش از ۲۸ هزار و ۲۵۲ به ۹۸۹۹ دستگاه؛ افت ۶۵ درصدی.
- اطلس G و GL: کاهش از ۱۴ هزار و ۳۴۷ به ۳۰۲۸ دستگاه؛ افت ۷۸.۹ درصدی.
- شاهین دستی: کاهش ۲۹.۲ درصدی.
- شاهین CVT: کاهش ۵۱ درصدی.
- سهند عادی: کاهش ۶۷.۴ درصدی.
تنها برخی ردیفها مانند کوییک S/G/GX/GXL با رشد ۱۰.۵ درصدی مواجه شدهاند.
تولید مهرماه سایپا نیز به ۱۲ هزار و ۱۰۲ دستگاه رسیده که نسبت به ۲۰ هزار و ۱۹۹ دستگاه مهر سال گذشته، ۴۰.۱ درصد کاهش دارد. این شرکت در شهریور و مهر نتوانسته است روند افت تولید محصولات اصلی خود را متوقف کند.
از منظر قیمتگذاری نیز سایپا از افزایش قیمتها بینصیب نبودهاست. در شهریورماه ۱۴۰۵، این گروه قیمت چهار محصول را اصلاح کرد. کوییک S و سهند دوگانهسوز هرکدام ۳۳ میلیون تومان افزایش قیمت داشتند. چانگان CS55 پلاس نیز با افزایش ۱۹۸ میلیون تومانی و سیتروئن C3-XR با افزایش ۱۱۶ میلیون تومانی مواجهشدند. بنابراین، در سایپا نیز افزایش قیمت در کنار کاهش محسوس تولید اتفاق افتادهاست.
البته برای ارزیابی دقیقتر باید میان افزایش قیمت محصولات داخلی و خودروهای وارداتی یا مونتاژی این گروه تفاوت قائل شد. همچنین قیمت فروش، هزینه قطعات، بدهی به قطعهسازان و میزان زیان عملیاتی باید جداگانه بررسی شود. اما آنچه از کارنامه تولید مشخص است، این است که اصلاح قیمت بهتنهایی نتوانسته مانع عقبنشینی تولید سایپا شود.
کرمان موتور – رشد یک محصول و سقوط سایر بخشهای سبد تولید
کرمان موتور یکی از نمونههای جالب تغییر ترکیب تولید در صنعت خودرو است. تولید این شرکت از ۲۹ هزار و ۴۱۷ دستگاه به ۱۴ هزار و ۱۸ دستگاه رسیده، اما در همین شرایط، محصول KMC Eagle عملکرد متفاوتی داشتهاست. تولید ایگل از ۲۵۷۷ دستگاه به ۹۸۵۴ دستگاه رسیده و رشد ۲۸۲.۴ درصدی را تجربه کردهاست. این خودرو اکنون بیش از ۷۰ درصد تولید سواری کرمان موتور را تشکیل میدهد.
در مقابل اوضاع برای بقیه گروه وخیم است. جک J4 با افت ۷۰.۸ درصدی مواجه شدهاست. مدل X5 حدود ۸۵.۶ درصد کاهش تولید داشته است. سدان J7 با افت ۹۱.۱ درصدی روبهرو شده است. تولید SR3 تقریباً متوقف شدهاست. البته شاسیبلند A5 هم در این دوره تولیدی نداشتهاست.
در مهرماه، از مجموع ۲۲۲۱ دستگاه تولید کرمان موتور، ۲۲۱۷ دستگاه به ایگل اختصاص داشتهاست. به بیان دیگر، تقریباً تمام تولید ماهانه شرکت به یک محصول محدود شده است. این وضعیت از منظر اقتصادی یک علامت مهم دارد: افزایش تولید یک مدل لزوماً به معنای بهبود وضعیت کل شرکت نیست.
در بخش قیمتگذاری نیز کرمان موتور در خردادماه ۱۴۰۵ قیمت برخی محصولات خود را افزایش داد. به عنوان مثال، SR3 و J7 هرکدام ۳۸ میلیون تومان و X5 حدود ۳۰ میلیون تومان افزایش قیمت داشتند. درحالیکه قیمت ایگل و J4 در همان فهرست تغییر نکردهاند. پس به راحتی نمیشود از افزایش یکسان قیمت تمام محصولات این شرکت صحبت کرد ولی افت بیش از ۵۲ درصدی تولید در کنار تمرکز شدید تولید بر ایگل، نشان میدهد کرمان موتور نیز با چالش جدی در حفظ تنوع و ظرفیت تولید روبهرو است.
گروه بهمن – افت بیش از ۶۲ درصدی و کاهش تولید محصولات شناختهشده
گروه بهمن یکی از ضعیفترین عملکردها را در میان خودروسازان بزرگ خصوصی ثبت کرده است. تولید این مجموعه از ۱۸ هزار و ۵۳۹ دستگاه به ۷۰۲۵ دستگاه رسیدهاست. فیدلیتی که یکی از محصولات اصلی شرکت محسوب میشود، از ۱۰ هزار و ۲۹۳ دستگاه به ۴۴۹۵ دستگاه کاهش تولید داشتهاست. یعنی افت ۵۶.۳ درصدی. ریسپکت نیز با کاهش ۴۷.۴ درصدی به ۱۵۸۲ دستگاه رسیدهاست.
در کنار این دو محصول، تولید دیگنیتی در آمار هفتماهه امسال صفر ثبت شدهاست. از طرف دیگر، شرکت دو محصول شوال ۶ و انووی را به سبد تولید اضافه کرده که رویهم ۹۴۸ دستگاه تولید داشتهاند. اما عجیب است که ورود محصولات جدید نتوانستهاست کاهش تولید محصولات قدیمیتر را جبران کند. خود مهرماه برای این گروه ضعیفتر نیز بودهاست. تولید از ۳۸۱۹ دستگاه به ۱۰۵۵ دستگاه رسیده. یعنی افت ۷۲.۴ درصدی.
از نظر قیمتگذاری، گزارشهای مربوط به بهمن موتور نیز از افزایش قابل توجه قیمت برخی محصولات این شرکت در دورههای اخیر حکایت دارند. برای مثال، در بهمن ۱۴۰۴ قیمت کارخانهای ریسپکت پرایم ۲ بیش از ۳۹ درصد و فیدلیتی الیت بیش از ۵۳ درصد افزایش یافته بود. البته این افزایش مربوط به بهمن ۱۴۰۴ است و نباید آن را بهعنوان افزایش قیمت هفتماهه ۱۴۰۵ معرفی کرد.
نکته اصلی در عملکرد گروه بهمن، کاهش شدید تولید در شرایطی است که این شرکت همچنان محصولات متنوعی در سبد خود دارد. پرسش اینجاست که چه میزان از این عقبگرد ناشی از محدودیت تأمین قطعات، مشکلات ارزی و چه میزان ناشی از مسائل داخلی شرکت بودهاست؟
مدیران خودرو – سقوط ۹۱ درصدی و یک هشدار جدی
شاید هیچکدام از ارقام منتشرشده به اندازه عملکرد مدیران خودرو قابل تأمل نباشد. شرکتی که در هفت ماه نخست سال گذشته ۳۴ هزار و ۳۶۰ دستگاه خودروی سواری تولید کردهبود، در مدت مشابه امسال تنها ۳۰۳۳ دستگاه تولید داشته است. این یعنی تیراژ تولید شرکت به کمتر از یکدهم سال گذشته رسیدهاست.
بررسی مدلها نشان میدهد افت تولید تقریباً تمام محصولات شناختهشده شرکت را دربر گرفتهاست:
- آریزو ۵: کاهش ۹۹.۹ درصدی.
- تیگو ۷: تولید صفر در مقابل ۴۶۱۹ دستگاه.
- تیگو ۸: تولید صفر در مقابل ۲۷۷۱ دستگاه.
- امویام X22: تولید صفر در مقابل ۵۶۲۰ دستگاه.
- امویام X33 کراس: کاهش ۹۵.۱ درصدی.
- امویام X55: کاهش ۹۰.۸ درصدی.
- اومودا FX: کاهش ۹۸.۶ درصدی.
- اکستریم VX و TXL: بدون تولید ثبتشده.
این وسط بعضی ردیفها مثل F7 و Z6 GT رشد داشتهاند، اما تیراژ آنها برای جبران افت سایر محصولات کافی نبوده است. اما اتفاق عجیبتر در مهرماه رخ داده است. در آمار تجمیعی وزارت صمت، برای مدیران خودرو در مهرماه تنها یک دستگاه تولید ثبت شده است. درحالیکه این شرکت در مهر سال گذشته ۴۷۲۶ دستگاه تولید داشت.
مکث موتور – افت تولید لوکانو و کاهش شدید تیراژ مهرماه
مکث موتور نیز با وجود عملکرد بهتر از برخی خودروسازان خصوصی، نتوانسته تولید سال گذشته را حفظ کند. تولید این شرکت از ۷۷۵۶ به ۴۷۸۹ دستگاه کاهش یافتهاست.
لوکانو ۷ بهعنوان یکی از پرفروشترینهای شرکت با تولید ۳۴۰۰ دستگاه همچنان محصول اصلی شرکت است، اما در مقایسه با ۵۷۷۷ دستگاه سال گذشته، ۴۱.۱ درصد افت داشته است. لوکانو ۸ نیز از ۱۷۹۹ به ۱۰۲۹ دستگاه رسیده است. فقط لوکانو ۵ با رشد تولید از ۱۲۰ به ۳۶۰ دستگاه توانسته عملکرد مثبتی ثبت کند.
اما در مهرماه، تولید شرکت به ۲۵۰ دستگاه محدود شده است. این رقم در مهر سال گذشته ۱۳۱۶ دستگاه بود. افت ۸۱ درصدی مهرماه نشان میدهد مکث موتور نیز در حفظ سطح فعالیت خطوط تولید خود با مشکل مواجه شدهاست.
آرین پارس موتور – افت سنگین لاماری و تغییر مسیر تولید
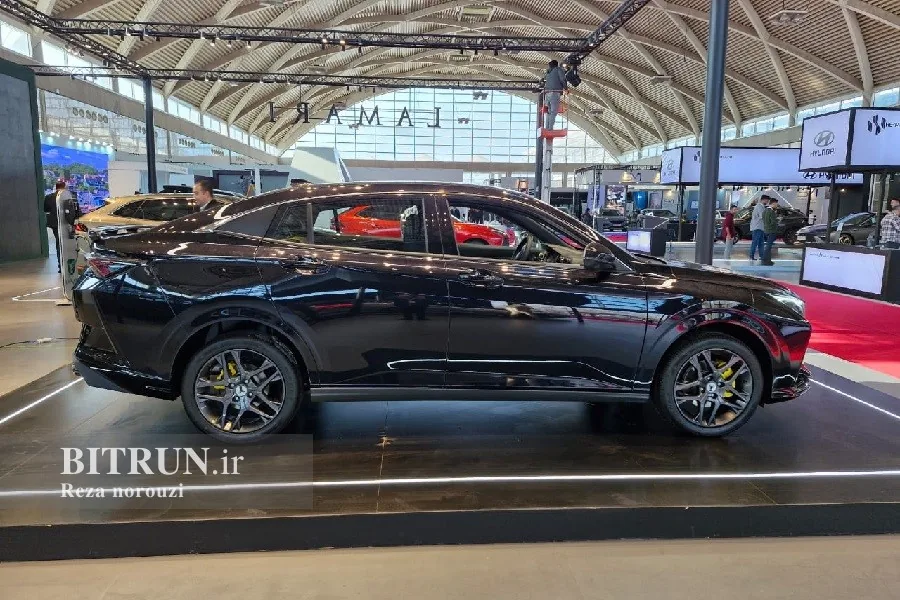
آرین پارس موتور نیز با کاهش قابل توجه تولید مواجه شدهاست. مهمترین اتفاق در سبد محصولات این شرکت، کاهش تولید لاماری از ۵۶۸۴ دستگاه به ۹۰۷ دستگاه است؛ یعنی افتی حدود ۸۴ درصد. در مقابل، محصولات اکو و نئو به سبد تولید اضافه شدهاند و در مجموع ۲۰۳۴ دستگاه تولید داشتهاند.
تنها نکته مثبت این است که تولید مهرماه شرکت به ۵۰۵ دستگاه رسیده است. چون در مهر سال گذشته ۳۸۷ دستگاه تولید شده بود. این رشد ۳۰.۵ درصدی نشان میدهد آرین پارس موتور در نخستین ماه پاییز توانسته بخشی از ظرفیت خود را فعالتر کند.
بررسی عملکرد خودروسازان ایران: تناقض اصلی صنعت خودرو
یکی از مهمترین موضوعاتی که باید در بررسی کارنامه هفتماهه صنعت خودرو مورد توجه قرار گیرد، رابطه میان افزایش قیمت محصولات و سطح تولید است.
در سال ۱۴۰۵، قیمت خودرو در چند مرحله افزایش یافتهاست. این اتفاق در شرایطی رخ داده که هم هزینههای تولید افزایش داشته و هم قدرت خرید خانوارها تحت فشار قرار گرفتهاست. تورم فصلی تولیدکننده در گروه خودرو در بهار به ۴۰.۸ درصد و تورم نقطهبهنقطه آن به ۹۴.۹ درصد رسیدهبود. این ارقام نشان میدهد خودروسازان با افزایش واقعی هزینههای تولید مواجه بودهاند و نمیتوان تمام افزایش قیمتها را بدون بررسی هزینهها غیرموجه دانست. اما مسئله اینجاست که افزایش هزینهها و افزایش قیمت فروش، قاعدتاً به معنای بهبود وضعیت اقتصادی شرکت نیست.
برای روشن شدن موضوع باید این چهار متغیر را از یکدیگر تفکیک کرد:
قیمت فروش کارخانه: مبلغی که خودروساز بابت فروش محصول دریافت میکند.
بهای تمامشده: هزینه مواد اولیه، قطعات، دستمزد، انرژی، حملونقل و سایر هزینههای تولید.
حجم تولید و فروش: تعداد خودروهایی که تولید و سپس به فروش میرسند.
نقدینگی عملیاتی: منابع مالی در دسترس برای خرید قطعه، پرداخت مطالبات و ادامه تولید.
ممکن است قیمت فروش افزایش پیدا کند، اما بهای تمامشده با سرعت بیشتری رشد کند. ممکن است خودروساز قیمت را افزایش دهد، اما به دلیل کمبود قطعه نتواند محصول بیشتری تولید کند. همچنین ممکن است فروش شرکت ادامه داشته باشد، اما مطالبات قطعهسازان و بدهیهای قبلی فشار سنگینی بر نقدینگی وارد کنند.
پس افزایش قیمت بهتنهایی نه نشانه سودآوری است و نه تضمینی برای افزایش تولید. از نگاه مصرفکننده، نتیجه نهایی بسیار روشن است. قیمت خرید خودرو افزایش یافته، اما عرضه تولید داخل کاهش پیدا کرده است. این همان نقطهای است که سیاستگذار و خودروساز باید درباره آن پاسخگو باشند.
چند نمونه از افزایش قیمت در سال ۱۴۰۵
| شرکت | نمونه تغییر قیمت | زمان |
| ایرانخودرو | افزایش ۳۰ تا ۵۰ درصدی برخی محصولات | خرداد ۱۴۰۵ |
| ایرانخودرو | افزایش ۹۱ تا ۲۴۹ میلیون تومانی برخی محصولات نسبت به ماه قبل | مهر ۱۴۰۵ |
| سایپا | افزایش ۳۳ میلیون تومانی کوییک S و سهند دوگانهسوز | شهریور ۱۴۰۵ |
| سایپا | افزایش ۱۹۸ میلیون تومانی چانگان CS55 پلاس | شهریور ۱۴۰۵ |
| کرمان موتور | افزایش ۳۰ میلیون تومانی X5 و ۳۸ میلیون تومانی J7 و SR3 | خرداد ۱۴۰۵ |
این نمونهها نشان میدهند افزایش قیمت محدود به یک شرکت نبودهاست. البته این جدول فهرست جامع افزایش قیمت تمام خودروسازان نیست و برای شرکتهایی مانند مدیران خودرو، گروه بهمن و آرین پارس موتور، نمیتوان بدون دسترسی به فهرستهای رسمی و قابل مقایسه، میزان افزایش قیمت هفتماهه را با دقت محاسبهکرد.
سهم واقعیتهای بیرونی در بحران تولید
هیچ تحلیل منصفانهای از وضعیت صنعت خودرو در سال ۱۴۰۵ بدون توجه به شرایط سیاسی و اقتصادی کشور کامل نیست. صنعت خودرو از جمله بخشهایی است که به دلیل وابستگی گسترده به زنجیره تأمین، بیش از بسیاری از صنایع دیگر از اختلالات تجاری و ارزی آسیب میبیند. در این صنعت، حتی تولید یک محصول با درصد بالای ساخت داخل نیز به تأمین مجموعهای از قطعات، مواد اولیه، تجهیزات و فناوریهای خارجی وابستهاست.
در سال گذشته، جنگ دوازدهروزه، انفجار بندر شهید رجایی و مشکلات تأمین ارز، زنجیره تأمین صنعت خودرو را با اختلال مواجهکرد. گزارش مرکز پژوهشهای مجلس درباره عملکرد صنعت خودرو در سال ۱۴۰۴ نیز این عوامل را در کنار مشکلات ساختاری و مدیریتی از عوامل کاهش تولید دانستهاست.
در سال ۱۴۰۵ نیز تشدید فشارهای تحریمی و شرایط جنگی، هزینههای حملونقل و تأمین مواد اولیه را افزایش داده است. به گفته نایبرئیس انجمن صنایع همگن قطعهسازی، افزایش هزینه حملونقل، مشکلات تأمین مالی، محدودیت ثبت سفارش و تأخیر در تخصیص ارز، فشار بیشتری به زنجیره تولید وارد کردهاند. پس نمیتوان انتظار داشت خودروسازان در چنین شرایطی بدون مشکل به تولید ادامه دهند.
بیشتر بدانید: بررسی آمار تولید خودرو در ۶ ماه نخست ۱۴۰۵
اما این موضوع یک پرسش دیگر را نیز ایجاد میکند و آن هم این است که چرا میزان آسیبپذیری شرکتهای مختلف تا این اندازه متفاوت است؟ برای مثال، در شرایطی که مدیران خودرو بیش از ۹۱ درصد افت تولید داشته، ایرانخودرو با کاهش ۲۴.۵ درصدی مواجه شدهاست. تیگارد موتور نیز رشد تولید ثبت کردهاست. اگر جنگ و تحریم تنها عامل افت تولید بودند، انتظار میرفت شدت آسیب در شرکتهای مختلف به یکدیگر نزدیکتر باشد. البته تفاوت در مدل کسبوکار، میزان وابستگی به قطعات وارداتی، قراردادهای تأمین، موجودی انبار، منابع مالی و نوع محصولات میتواند شدت تأثیر بحران را متفاوت کند. اما همین تفاوتها ضرورت انتشار اطلاعات شفافتر را افزایش میدهد.
خودروسازان باید مشخص کنند چه میزان از افت تولید ناشی از عوامل خارج از اختیار آنها بوده و چه میزان به مشکلات مدیریتی، مالی و عملیاتی بازمیگردد. نمیتوان تمام ناکامیهای صنعت را به تحریم نسبت داد. همانطور که نمیتوان اثر واقعی جنگ و محدودیتهای اقتصادی را نادیدهگرفت.
بررسی عملکرد خودروسازان ایران: چه کسی از این دوره سربلند بیرون آمد؟
در شرایطی که صنعت خودروی کشور در هفتماهه نخست سال ۱۴۰۵ با افت قابلتوجه تولید و مجموعهای از فشارهای اقتصادی، ارزی و تأمین قطعه روبهرو شد، عملکرد همه خودروسازان یکسان نبود. برخی شرکتها با وجود شرایط دشوار، توانستند افت تولید خود را محدود کنند و تعدادی حتی برخلاف جریان غالب بازار، رشد تولید را به ثبت برسانند.
حالا آیا افزایش تیراژ بهتنهایی نشانه موفقیت است؟ برای پاسخ به این پرسش باید عملکرد شرکتها را نهفقط از منظر میزان تولید، بلکه با توجه به مقیاس فعالیت، پایداری تولید و میزان تابآوری آنها در برابر بحران بررسی کرد.
اگر بخواهیم عملکرد شرکتها را از منظر تولید ارزیابی کنیم، میتوان آنها را در سه گروه قرار داد.
گروه اول – خودروسازان با بیشترین عقبگرد
- مدیران خودرو: ۹۱.۲ درصد کاهش.
- فردا موتور: ۸۷.۸ درصد کاهش.
- گروه بهمن: ۶۲.۱ درصد کاهش.
- خودروسازان بم: ۶۴.۵ درصد کاهش.
- کرمان موتور: ۵۲.۳ درصد کاهش.
- آرین پارس موتور: ۵۳.۶ درصد کاهش.
- گروه سایپا: ۴۵.۶ درصد کاهش.
این شرکتها در مقیاسهای مختلف با کاهش جدی تولید مواجه شدهاند. در میان آنها، وضعیت مدیران خودرو و فردا موتور به دلیل شدت افت و عملکرد بسیار ضعیف مهرماه نیازمند توجه ویژه است.
گروه دوم – شرکتهای دارای افت کمتر از میانگین صنعت
- ایرانخودرو: ۲۴.۵ درصد کاهش.
- مکث موتور: ۳۸.۳ درصد کاهش.
این دو شرکت اگرچه کارنامه منفی دارند، اما افت تولید آنها از میانگین ۳۶.۹ درصدی صنعت بهترتیب کمتر و اندکی بیشتر بوده است. ایرانخودرو بهویژه به دلیل مقیاس بزرگ تولید، نقش مهمی در حفظ سطح تولید کشور داشته است.
گروه سوم: شرکتهای دارای رشد تولید
- تیگارد موتور: ۱۱۶.۲ درصد رشد.
- دیار خودرو: ۸۹.۴ درصد رشد.
- مانیان خودرو: ۱۲.۲ درصد رشد.
- شتابران خودرو: ۷.۵ درصد رشد.
- آرتابان موتور و ایلیا پارس کیان: ثبت تولید جدید در برابر پایه صفر.
نیاز به اشاره دوباره نیست که رشد این شرکتها در مجموع نتوانسته کاهش تولید شرکتهای بزرگ را جبران کند. تراز عملیاتی تولید صنعت همچنان منفی است. درواقع، رشد تولید چند شرکت کوچک و متوسط در برابر کاهش بیش از ۲۰۵ هزار دستگاهی تولید کل کشور، اثر محدودی داشتهاست.
افزایش قیمت، مسئولیت خودروساز را بیشتر میکند، نه کمتر
آنچه در این آمار دیده میشود، عقبنشینی گسترده تولید، کاهش سهم بخش خصوصی، افت شدید تولید محصولات اصلی و افزایش تمرکز تولید در تعداد محدودی از مدلهاست.
ایرانخودرو و سایپا که ستون اصلی تولید خودروهای سواری کشور هستند، رویهم ۱۳۸ هزار و ۹۲۹ دستگاه از تولید خود را از دست دادهاند. در بخش خصوصی نیز شرکتهایی مانند مدیران خودرو، فردا موتور، گروه بهمن و کرمان موتور با کاهش شدید تولید مواجه شدهاند. در این میان، افزایش قیمت خودرو نیز نتوانسته بهتنهایی شرایط تولید را بهبود ببخشد. البته خودروسازان با افزایش هزینههای تولید، مشکلات ارزی، تحریم و اختلال در زنجیره تأمین مواجهاند. این واقعیتها باید در ارزیابی عملکرد آنها لحاظ شود.
وقتی یک خودروساز قیمت محصولات خود را در چند مرحله افزایش میدهد، طبیعی است که انتظار جامعه از عملکرد آن نیز افزایش پیدا کند. مصرفکنندهای که با افزایش قیمت مواجه شده، حق دارد بداند منابع حاصل از این افزایش چگونه صرف بهبود تولید، تأمین قطعات، ارتقای کیفیت و ایفای تعهدات شدهاست.
اگر افزایش قیمت برای جبران هزینهها ضروری بوده، باید آثار آن در شاخصهای عملیاتی شرکت قابل مشاهدهباشد. اگر مشکلات بیرونی مانع افزایش تولید شدهاند، باید اطلاعات دقیق و مستند درباره میزان خسارت و محدودیتها منتشر شود. صنعت خودرو نمیتواند در زمان افزایش قیمت، تمام مسئولیت را متوجه افزایش هزینهها کند و در زمان افت تولید، همه مشکلات را به تحریم و شرایط جنگی نسبت دهد.
همچنین سیاستگذار نمیتواند از یک سو از خودروساز انتظار افزایش تولید داشته باشد و از سوی دیگر، با تصمیمهای متناقض، محدودیتهای تجاری، تأخیر در تخصیص ارز و مداخلات غیرقابل پیشبینی، محیط فعالیت آن را بیثبات کند. مسئله حیاتی صنعت خودرو نه قیمت نه تولید. مسئله، اقتصادی است که در آن هزینه تولید افزایش پیدا میکند، قیمت فروش چندین بار اصلاح میشود، قدرت خرید مردم کاهش مییابد و در نهایت تعداد خودروهای تولیدشده نیز کمتر میشود.
کارنامه مهرماه ۱۴۰۵ نشان میدهد ادامه مسیر فعلی، بدون اصلاح سیاستهای صنعتی، مالی و تجاری، نمیتواند چشمانداز امیدوارکنندهای برای صنعت خودرو ترسیم کند.