

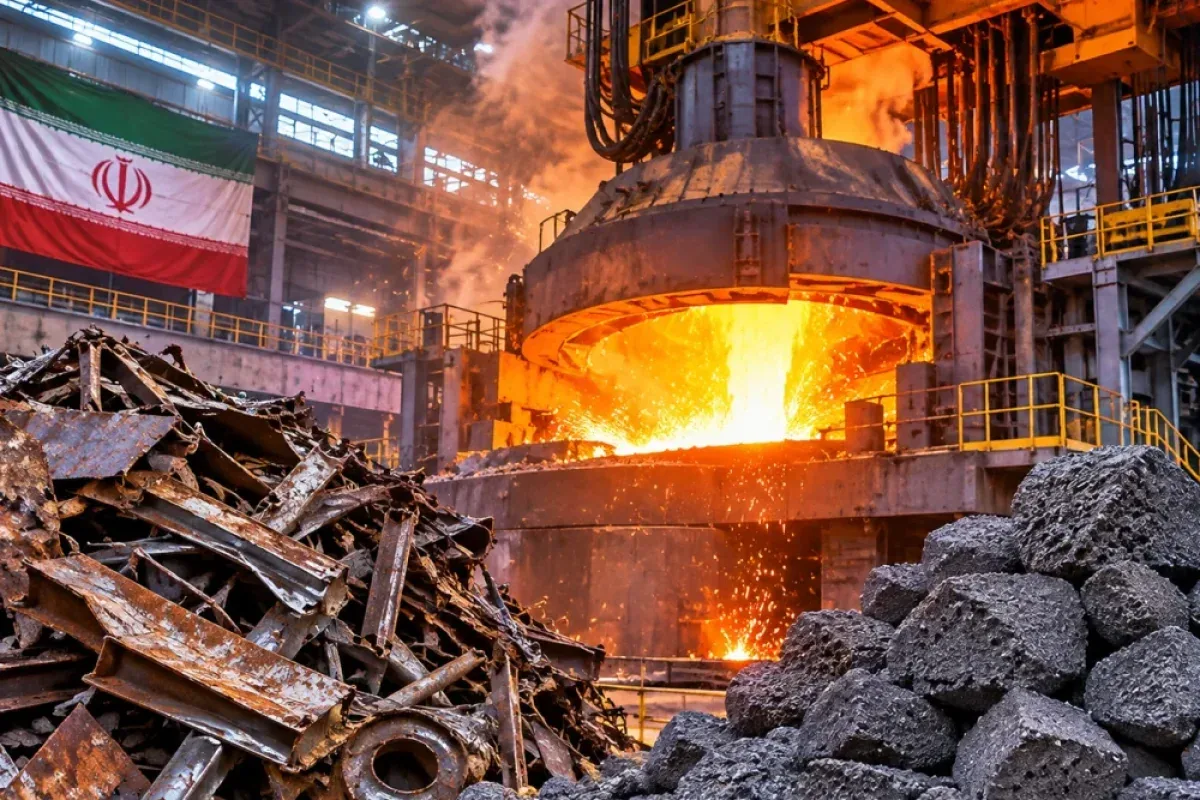
وابستگی بالای صنعت فولاد ایران به آهن اسفنجی، در کنار محدودیت عرضه قراضه و افزایش هزینه تامین مواد اولیه، یک پرسش مهم را پیش روی فولادسازان قرار داده است
به گزارش تجارت نیوز، وره قوس الکتریکی در ایران، خلاف بسیاری از کشورهای فولادساز، بیش از آنکه بر قراضه تکیه داشته باشد، با آهن اسفنجی تغذیه میشود. این تفاوت، ریشه در ساختار زنجیره فولاد کشور دارد؛ ایران بهواسطه ذخایر سنگآهن و توسعه فناوری احیای مستقیم، به یکی از تولیدکنندگان بزرگ آهن اسفنجی تبدیل شده و بخش مهمی از ظرفیت فولادسازی خود را بر همین مبنا توسعه داده است.
با این حال، مزیتی که در دورهای دسترسی به ماده اولیه را تسهیل میکرد، حالا در شرایط افزایش قیمت آهن اسفنجی، محدودیت گاز و رقابت برای خرید این محصول، میتواند به عاملی برای فشار بر هزینه تولید تبدیل شود. در سوی دیگر، قراضه آهن قرار دارد؛ مادهای که مصرف آن میتواند بخشی از وابستگی به آهن اسفنجی را کاهش دهد، اما تامین پایدار و کیفیت مناسب آن نیز چالشهای خاص خود را دارد.
قراضه؛ ماده اولیهای که در حاشیه مانده است
در اقتصاد کوره قوس، انتخاب میان قراضه و آهن اسفنجی یک تصمیم صرفا فنی نیست. قیمت خرید، هزینه آمادهسازی، ترکیب شیمیایی، میزان ناخالصی، بازده ذوب و مصرف برق، همگی تعیین میکنند کدام ماده در نهایت هزینه تولید هر تن شمش را کاهش میدهد. بنابراین، نمیتوان با یک نسبت ثابت برای همه کارخانهها نسخه پیچید.
آهن اسفنجی از نظر ترکیب شیمیایی و یکنواختی، امکان کنترل بهتر فرآیند تولید را فراهم میکند. این ماده معمولا عیار آهن مشخصتری دارد و فولادساز میتواند با شناخت دقیقتر از ویژگیهای آن، ترکیب شارژ و کیفیت محصول نهایی را مدیریت کند. از طرف دیگر، آهن اسفنجی برای تولید به گاز طبیعی وابسته است؛ موضوعی که در شرایط ناترازی انرژی، ریسک تامین آن را افزایش میدهد.
قراضه اما به چرخه احیای مستقیم وابسته نیست و استفاده از آن میتواند بخشی از نیاز به آهن اسفنجی و گاز مصرفی در حلقه بالادست را کاهش دهد. با این حال، کیفیت قراضه در بازار ایران یکسان نیست. ترکیب نامشخص، وجود ناخالصی، زنگزدگی و تفاوت در ابعاد و چگالی، هزینه تفکیک و آمادهسازی را بالا میبرد. در نتیجه، قیمت پایینتر قراضه در زمان خرید لزوما به معنای هزینه تمامشده کمتر برای فولادساز نیست.
آهن اسفنجی گرانتر؛ فشار بر حاشیه تبدیل
یکی از نشانههای تغییر معادله اقتصادی در زنجیره فولاد، رشد قیمت آهن اسفنجی در معاملات بورس کالاست. بهعنوان مثال، بر اساس گزارش معاملات هفته نخست مهرماه، میانگین موزون قیمت این محصول به ۴۱ هزار و ۵۰۰ تومان به ازای هر کیلوگرم رسیده بود؛ رقمی که نسبت به میانگین ۳۷ هزار و ۲۳۹ تومانی هفته قبل از آن، افزایش ۱۲.۵ درصدی داشت. در پنجم مهرماه نیز از عرضه ۹۳ هزار و ۵۰۰ تن آهن اسفنجی، با احتساب معاملات مچینگ، کل محصول به فروش رسید.
این روند در هفتههای بعد نیز در معاملات و تحلیلهای بازار بازتاب داشت. روزنامه دنیای اقتصاد در گزارشی به تاریخ ۲۹ مهر ۱۴۰۵ نوشت نسبت قیمت آهن اسفنجی به شمش فولاد در بورس کالا به ۶۵ درصد رسیده است. در برخی معاملات نیز رقابت خریداران برای خرید آهن اسفنجی از ۲۰ تا ۳۰ درصد فراتر رفت و برای محصول فولاد سبزوار رقابت ۴۱ درصدی نسبت به قیمت پایه ثبت شد.
اهمیت این نسبت در آن است که با افزایش قیمت ماده اولیه، فاصله میان قیمت خرید آهن اسفنجی و قیمت فروش شمش محدودتر میشود. البته این فاصله را نباید سود فولادساز دانست؛ هزینه برق، الکترود گرافیتی، مواد نسوز، نیروی انسانی و سایر هزینههای تولید نیز باید از آن کسر شود. در چنین شرایطی، افزایش سهم قراضه میتواند راهی برای کاهش فشار هزینه مواد اولیه باشد؛ البته به شرط آنکه قیمت و کیفیت قراضه، استفاده از آن را از نظر اقتصادی توجیهپذیر کند.
ناترازی گاز؛ نقطه ضعف اتکا به آهن اسفنجی
مساله فقط قیمت نیست. تولید آهن اسفنجی در ایران به گاز طبیعی وابسته است و محدودیت گاز میتواند عرضه این محصول را کاهش دهد. علیرضا ابراهیمی، عضو انجمن تولیدکنندگان فولاد ایران، با اشاره به چشمانداز زمستان پیش رو هشدار داده است که در واحدهای احیای مستقیم، گاز طبیعی صرفا سوخت نیست، بلکه در فرآیند شیمیایی احیای سنگآهن نقش دارد و نمیتوان آن را بهسادگی با سوخت دیگری جایگزین کرد. او تاکید کرده که محدودیت گاز میتواند به افت تولید آهن اسفنجی منجر شود.
این اظهارات یک پیام مهم برای فولادسازان دارد، مبنی بر اینکه وابستگی زیاد به آهن اسفنجی، علاوه بر ریسک قیمتی، ریسک تامین ناشی از ناترازی انرژی را نیز به کوره قوس منتقل میکند. اگر تولید آهن اسفنجی در ماههای سرد کاهش یابد، واحدهایی که امکان جایگزینی بخشی از شارژ خود با قراضه را ندارند، با محدودیت بیشتری روبهرو میشوند.
هادی مهابادی، کارشناس صنعت فولاد، نیز در یادداشتی که در روزنامه دنیای اقتصاد منتشر شد، سهم کوره قوس الکتریکی از تولید فولاد ایران را حدود ۹۰ درصد عنوان کرد و نوشت این ساختار عمدتا بر آهن اسفنجی تکیه دارد. به گفته او، این ویژگی در کنار محدودیتهای انرژی، از عوامل موثر بر رقابتپذیری صنعت فولاد ایران است.
چرا افزایش مصرف قراضه ساده نیست؟
با وجود مزیتهای بالقوه قراضه، افزایش سهم آن در شارژ کورههای قوس به توسعه یک بازار منظم و قابل اتکا نیاز دارد. قراضه، خلاف آهن اسفنجی، محصولی با کیفیت یکنواخت نیست و تامین آن به جمعآوری، تفکیک، درجهبندی و فرآوری وابسته است. هرچه کیفیت قراضه نامطمئنتر باشد، کنترل ترکیب شیمیایی مذاب دشوارتر میشود و احتمال افزایش مصرف انرژی، مواد افزودنی و هزینههای اصلاح ترکیب بالا میرود.
از سوی دیگر، عرضه قراضه به وضعیت فعالیت صنایع مصرفکننده فولاد، بهویژه ساختمان، خودرو و لوازم خانگی وابسته است. رکود در این بخشها میتواند جریان تولید و بازگشت قراضه به بازار را محدود کند. بنابراین، توسعه مصرف قراضه صرفا با توصیه به فولادسازان محقق نمیشود و به ایجاد شبکههای جمعآوری، استانداردسازی، مراکز فرآوری و سازوکارهای شفاف قیمتگذاری نیاز دارد.
نکته دیگر، تفاوت فناوری و طراحی کورههاست. هر واحد فولادسازی با توجه به ظرفیت کوره، تجهیزات شارژ، کیفیت محصول هدف و مشخصات مواد اولیه، ترکیب اقتصادی متفاوتی دارد. در نتیجه، افزایش سهم قراضه در یک کارخانه ممکن است به کاهش هزینه منجر شود، اما در واحدی دیگر به دلیل کیفیت نامناسب قراضه یا محدودیت تجهیزات، هزینه تولید را افزایش دهد.
ضرورت دستیابی به یک ترکیب اقتصادی
پرسش اصلی صنعت فولاد ایران نباید این باشد که قراضه جایگزین آهن اسفنجی شود یا برعکس؛ مساله، دستیابی به ترکیبی است که هزینه تمامشده، کیفیت محصول و امنیت تامین را همزمان بهینه کند. در دورههایی که آهن اسفنجی به دلیل محدودیت گاز یا رقابت در بورس کالا گران میشود، قراضه باکیفیت میتواند مزیت اقتصادی بیشتری پیدا کند. در مقابل، زمانی که عرضه آهن اسفنجی پایدار و قیمت آن رقابتی باشد، اتکا به این ماده برای واحدهایی که به کیفیت یکنواخت نیاز دارند، همچنان توجیهپذیر است.
برای رسیدن به این نقطه، فولادسازان باید هزینه واقعی هر دو گزینه را مقایسه کنند؛ نه فقط قیمت خرید، بلکه هزینه حمل، آمادهسازی، بازده فلزی، مصرف برق، الکترود، مواد افزودنی و کیفیت شمش تولیدی. در سطح سیاستگذاری نیز توسعه بازار قراضه و کاهش صادرات مواد اولیهای که کمبود آنها میتواند تولید داخل را تحت فشار قرار دهد، باید در کنار برنامه تامین پایدار آهن اسفنجی قرار گیرد.
ایران طی سالهای گذشته با تکیه بر سنگآهن، گاز طبیعی و فناوری احیای مستقیم، ساختار ویژهای در فولادسازی ایجاد کرده است. اما تداوم این مزیت به معنای نادیده گرفتن ریسکهای آن نیست. وقتی گاز به گلوگاه تولید تبدیل میشود و قیمت آهن اسفنجی سهم بیشتری از ارزش شمش را به خود اختصاص میدهد، قراضه دیگر یک ماده اولیه فرعی نیست؛ بخشی از راهبرد کاهش هزینه و تنوعبخشی به امنیت تامین است. آینده اقتصادی کورههای قوس ایران احتمالا نه در حذف آهن اسفنجی و نه در جایگزینی کامل آن با قراضه، بلکه در انعطافپذیری برای انتخاب ترکیب مناسب در هر مقطع شکل میگیرد.
منبع: فولاد نیوز