

خرید لوازم خانگی، گوشی موبایل، لپتاپ و سایر کالاهای موردنیاز با توجه به افزایش قیمتها، برای بسیاری از خانوادهها دشوار شده است. وام خرید کالا یکی از راههایی محسوب میشود که به افراد اجازه میدهد بدون پرداخت یکجای هزینه، محصولات موردنظر خود را تهیه کرده و مبلغ آن را طی چند ماه یا چند سال بپردازند. بانکها و پلتفرمهای اعتباری طرحهای مختلفی برای خرید اقساطی ارائه میدهند که از نظر سقف تسهیلات، نرخ سود، مدت بازپرداخت و نوع ضمانت با یکدیگر تفاوت دارند. در برخی از طرحهای بانکی، سقف اعتبار خرید کالا به ۲۰۰ میلیون تومان میرسد. در مناسبتهای فروش ویژه مانند Black friday نیز بسیاری از فروشگاهها تخفیفهایی برای محصولات مختلف در نظر میگیرند که ترکیب آنها با امکان خرید اقساطی میتواند هزینه اولیه خرید را کاهش دهد.
البته این تسهیلات معمولاً بهصورت اعتبار خرید در اختیار متقاضی قرار میگیرد و امکان برداشت نقدی آن وجود ندارد. بر اساس ضوابط بانک مرکزی، وامهای اعتباری خرید کالا در قالب کارت اعتباری ارائه میشوند و دارندگان آنها میتوانند از فروشگاههای مشخصشده توسط بانک خرید کنند. برای انتخاب مناسبترین وام خرید کالا، تنها نباید به مبلغ تسهیلات توجه کرد. میزان سود، تعداد اقساط، مدارک لازم برای ضمانت و محدودیتهای خرید نیز اهمیت زیادی دارند. در ادامه، شرایط دریافت وام خرید کالا از بانکها و سرویسهای آنلاین را بررسی و مقایسه میکنیم.
شرایط دریافت وام خرید کالا چیست؟
وام خرید کالا برخلاف برخی تسهیلات بانکی مانند وام ازدواج یا ودیعه مسکن، صرفاً برای تهیه محصولات مشخصی در نظر گرفته شده است. به همین دلیل، متقاضیان معمولاً نمیتوانند اعتبار دریافتی را در هر فروشگاهی خرج کنند و باید خرید خود را از مراکز طرف قرارداد بانک یا شرکت ارائهدهنده تسهیلات انجام دهند. این محدودیت ممکن است انتخاب خریداران را به محصولات برندهای خاص یا فروشگاههای مشخص محدود کند. بااینحال، افرادی که بودجه کافی برای خرید نقدی ندارند، میتوانند با استفاده از این تسهیلات، هزینه کالاهای موردنیازشان را در چند قسط پرداخت نمایند.
شرایط دریافت وام خرید کالا در بانکهای مختلف یکسان نیست. بعضی بانکها معرفی ضامن رسمی یا ارائه گواهی کسر از حقوق را الزامی میدانند و برخی دیگر از متقاضی میخواهند مبلغی را در حساب خود سپردهگذاری کنند. نرخ سود این تسهیلات نیز در بسیاری از طرحهای بانکی بین ۱۸ تا ۲۳ درصد قرار دارد. یکی دیگر از مراحل مهم دریافت وام، بررسی وضعیت اعتباری متقاضی است. بانکها پیش از پرداخت تسهیلات، سوابق بانکی فرد را ارزیابی میکنند و مواردی مانند بدهی معوق یا چک برگشتی میتواند مانع تأیید درخواست شود. در کنار وامهای بانکی، استفاده از اعتبار خرید اقساطی نیز راه دیگری برای تهیه کالاهای موردنیاز بدون پرداخت یکجای هزینه است که شرایط دریافت و بازپرداخت آن به شرکت ارائهدهنده اعتبار بستگی دارد.
در برخی طرحها، ابتدا باید محصول موردنظر را از یکی از فروشگاههای طرف قرارداد انتخاب کنید و پیشفاکتور آن را به بانک ارائه دهید. پس از بررسی مدارک، تأیید اعتبارسنجی و تکمیل ضمانتها، اعتبار خرید در اختیار شما قرار میگیرد. البته دریافت تسهیلات همیشه به مراجعه حضوری به بانک نیاز ندارد. شرکتهای فعال در حوزه خدمات مالی آنلاین نیز امکان ثبت درخواست اینترنتی وام خرید کالا را فراهم کردهاند. این سرویسها در بسیاری از موارد بهجای ضامن رسمی، چک صیادی یا سفته الکترونیکی دریافت میکنند.
مقایسه وام خرید کالا از بانکهای مختلف
بانکها طرحهای متنوعی برای تأمین اعتبار خرید کالا ارائه میکنند. برخی از این طرحها با هدف افزایش قدرت خرید مشتریان ایجاد شدهاند و بعضی دیگر به خرید محصولات تولید داخل اختصاص دارند. سقف وام، نرخ سود و مدت بازپرداخت از مهمترین تفاوتهای این طرحها هستند. برای مثال، ممکن است یک بانک اعتبار بیشتری در اختیار مشتری قرار دهد، اما در مقابل به سپردهگذاری یا معرفی ضامن رسمی نیاز داشته باشد. بانک دیگری نیز ممکن است با مبلغ کمتر و شرایط ضمانت سادهتر، گزینه مناسبتری برای بعضی متقاضیان به نظر برسد. تصویر زیر وام بانکهای مختلف را به تفکیک توضیح میدهد.
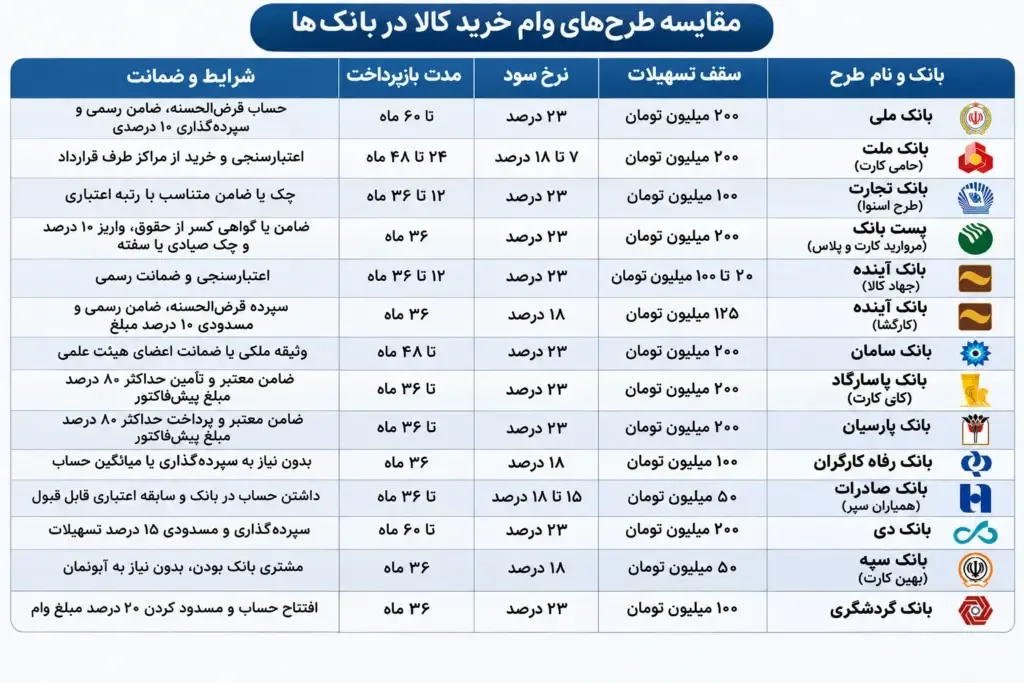
همانطور که در تصویر بالا مشخص است، سقف تسهیلات برخی بانکها به ۲۰۰ میلیون تومان میرسد، اما دریافت این مبلغ لزوماً برای همه مشتریان امکانپذیر نیست. بانکها با توجه به رتبه اعتباری، نوع ضمانت و شرایط طرح، میزان اعتبار قابل پرداخت به هر فرد را تعیین میکنند. همچنین دوره بازپرداخت طولانیتر، با وجود کاهش مبلغ اقساط ماهانه، ممکن است هزینه نهایی وام را افزایش دهد. بنابراین بهتر است پیش از انتخاب بانک، علاوه بر نرخ سود، مجموع مبلغ بازپرداخت و هزینههای جانبی احتمالی نیز محاسبه شود.
بهترین پلتفرمهای آنلاین برای دریافت وام خرید کالا
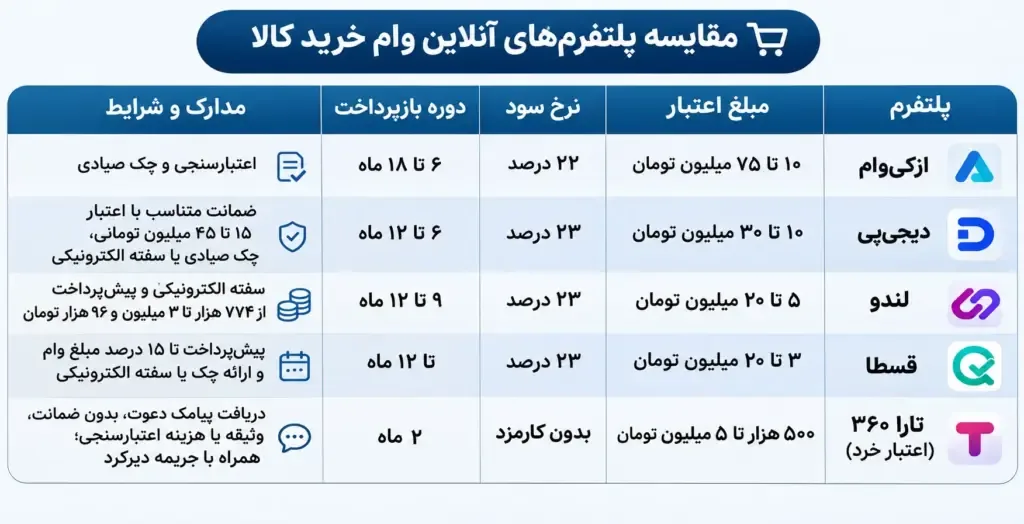
در کنار بانکها، شرکتهای ارائهدهنده خدمات اعتباری نیز امکان خرید اقساطی کالا را فراهم کردهاند. این پلتفرمها بیشتر برای افرادی مناسب هستند که ترجیح میدهند مراحل درخواست وام را بهصورت اینترنتی انجام دهند و برای دریافت اعتبار، کمتر به شعب بانکی مراجعه کنند. یکی از تفاوتهای مهم این سرویسها با تسهیلات بانکی، نوع مدارک موردنیاز برای ضمانت است. در بسیاری از طرحهای آنلاین، ارائه چک صیادی یا سفته الکترونیکی کافی است و نیازی به معرفی ضامن کارمند وجود ندارد. البته تأیید نهایی درخواست همچنان به نتیجه اعتبارسنجی و شرایط هر پلتفرم بستگی دارد.
از طرف دیگر، سقف اعتبار سرویسهای آنلاین معمولاً کمتر از وامهای بانکی است و دوره بازپرداخت کوتاهتری دارند. بااینحال، برای خرید محصولاتی مانند گوشی، لپتاپ یا لوازم خانگی با قیمت متوسط، میتوانند گزینه قابل بررسی باشند. در تصویر زیر، شرایط چند پلتفرم ارائهدهنده اعتبار خرید کالا مقایسه شده است. برای مثال، افرادی که قصد خرید تلویزیون دارند، میتوانند با بررسی پیشنهادهای بلک فرایدی تلویزیون و مقایسه شرایط پرداخت اقساطی فروشگاهها، گزینه مناسبتری را با توجه به بودجه خود انتخاب کنند.
مزایای دریافت وام خرید کالا از پلتفرمهای آنلاین
استفاده از سرویسهای اعتباری اینترنتی برای افرادی که به اعتبار کوتاهمدت نیاز دارند، مزایایی بسیاری خواهد داشت. مهمترین آنها عبارتاند از:
- ثبت درخواست و پیگیری مراحل دریافت اعتبار بدون مراجعه حضوری
- امکان استفاده از چک صیادی یا سفته الکترونیکی بهجای ضامن رسمی در برخی طرحها
- تعیین تعداد اقساط و زمانبندی بازپرداخت پیش از نهایی کردن درخواست
- امکان خرید اقساطی برخی خدمات در کنار کالاهای فیزیکی
البته سادهتر بودن مراحل ثبت درخواست به معنای تأیید قطعی وام نیست. این شرکتها نیز وضعیت اعتباری مشتری را بررسی میکنند و ممکن است با توجه به نتیجه اعتبارسنجی، مبلغ کمتری نسبت به سقف اعلامشده در اختیار او قرار دهند. همچنین بهتر است پیش از دریافت اعتبار، شرایط خرید از فروشگاههای طرف قرارداد را بررسی کنید؛ زیرا امکان استفاده از اعتبار یک پلتفرم در تمام فروشگاههای اینترنتی و حضوری وجود ندارد.
وام خرید کالا از بانک بهتر است یا پلتفرم آنلاین؟
انتخاب میان بانک و پلتفرم اعتباری بیش از هر چیز به مبلغ موردنیاز و توانایی بازپرداخت اقساط بستگی خواهد داشت. اگر برای خرید چند وسیله گرانقیمت به اعتبار بالایی نیاز دارید و میتوانید مدارک ضمانت بانکی را فراهم کنید، طرحهای بانکی با سقف بیشتر و بازپرداخت طولانیتر ممکن است انتخاب مناسبتری باشند. در مقابل، برای خرید یک کالای مشخص با مبلغ کمتر، پلتفرمهای آنلاین میتوانند به دلیل ثبت درخواست غیرحضوری و استفاده از ضمانتهایی مانند سفته الکترونیکی، فرایند سادهتری داشته باشند.
در هر دو روش، بررسی مجموع هزینه وام ضروری است. نرخ سود اعلامشده بهتنهایی نشان نمیدهد که کدام تسهیلات ارزانتر تمام میشود؛ زیرا هزینههای اعتبارسنجی، پیشپرداخت، سپرده مسدودشده و سایر کارمزدهای احتمالی نیز بر هزینه واقعی خرید تأثیر میگذارند. علاوه بر این گزینهها، کالا کارت بانک قرضالحسنه مهر ایران نیز از طرحهایی است که میتوان شرایط آن را برای خرید اقساطی بررسی کرد. در نهایت، بهترین وام خرید کالا گزینهای است که علاوه بر تأمین مبلغ موردنیاز، اقساط آن با درآمد ماهانه متقاضی تناسب داشته باشد و هزینه اضافی زیادی به خرید تحمیل نکند.