

اقتصادنیوز: خرید قدرتمند بانکهای مرکزی همچنان پشتوانه بازار طلاست، اما خروج سرمایه از صندوقها، تغییر انتظارات نرخ بهره آمریکا و کاهش پیشبینیهای قیمتی، چشمانداز این فلز گرانبها را با ابهام روبهرو کرده است.
به گزارش اقتصادنیوز، بازار فلزات گرانبها در ماههای پایانی سال ۲۰۲۶ با مجموعهای از نیروهای متضاد روبهروست؛ از یک سو، نااطمینانیهای سیاسی، تقاضای بانکهای مرکزی برای تنوعبخشی به ذخایر و نگرانیهای اقتصادی همچنان از جذابیت طلا حمایت میکنند و از سوی دیگر، سیاست پولی آمریکا، نوسانات بازده اوراق خزانهداری و تغییر رفتار سرمایهگذاران میتوانند مسیر قیمتها را تحت تأثیر قرار دهند. در چنین شرایطی، بررسی نقاط قوت و ضعف بازار طلا در کنار فرصتها و تهدیدهای پیشرو میتواند تصویر روشنتری از چشمانداز این فلز گرانبها و ریسکهای پیش روی سرمایهگذاران ارائه دهد.
براساس گزارش کیتکو نیوز، پلاتین در هفته گذشته با رشد ۶.۶۶ درصدی، بهترین عملکرد را در میان فلزات گرانبها به ثبت رساند و از پالادیوم پیشی گرفت؛ اتفاقی که در شرایط محدود بودن ذخایر جهانی پلاتین رخ داد. بر اساس گزارش شورای جهانی طلا، بانکهای مرکزی در سهماهه سوم سال ۲۰۲۶ در مجموع ۳۲۱ تن طلا به ذخایر خود اضافه کردند. این میزان در مقایسه با مدت مشابه سال گذشته ۴۲ درصد افزایش داشته و بالاترین حجم خرید فصلی از اواخر سال ۲۰۲۴ تاکنون محسوب میشود. مجموع خرید بانکهای مرکزی از ابتدای سال به ۶۷۵ تن رسیده که ۶ درصد بیشتر از مدت مشابه سال قبل است. چین و لهستان در میان خریداران گزارششده پیشتاز بودند و بهترتیب ۶۳ و ۴۰ تن به ذخایر طلای خود افزودند. تداوم این روند نشاندهنده اهمیت راهبردی طلا در تنوعبخشی به ذخایر ارزی و مدیریت ریسک است؛ عاملی که با وجود قیمتهای بالای طلا و نوسانات اخیر بازار، همچنان پشتوانهای برای تقاضای این فلز گرانبها به شمار میرود.
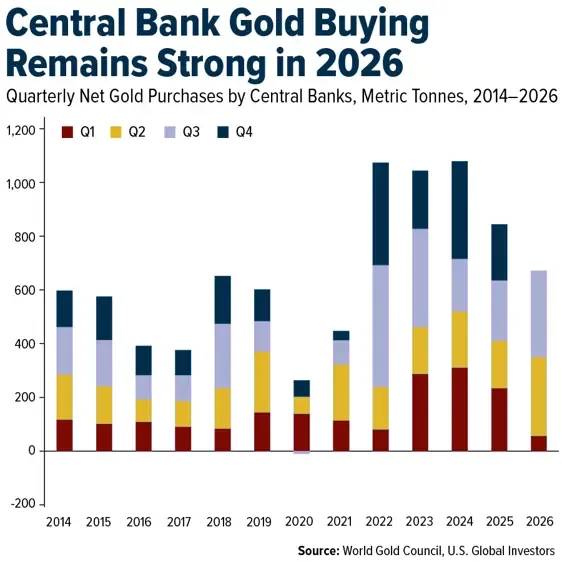
خرید خالص طلا توسط بانکهای مرکزی در سال ۲۰۲۶ همچنان قدرتمند بوده و در سه فصل نخست سال به ۶۷۵ تن رسیده است؛ رقمی که نسبت به مدت مشابه سال قبل ۶ درصد افزایش دارد و نشاندهنده تداوم نقش طلا در تنوعبخشی ذخایر ارزی است.
قیمت طلا پس از پیروزی قاطع حزب دموکرات در انتخابات میاندورهای آمریکا و کسب اکثریت در هر دو مجلس کنگره، ۳.۴ درصد افزایش یافت. این رشد، بزرگترین افزایش روزانه طلا از ماه اوت تاکنون بود. به گزارش بلومبرگ، سرمایهگذاران انتظار داشتند نتیجه انتخابات به افزایش بنبست سیاسی در آمریکا منجر شود؛ موضوعی که بازده اوراق خزانهداری را کاهش داد و ارزش دلار آمریکا را تا ۰.۶ درصد تضعیف کرد. در ادامه، قیمت هر اونس طلا به محدوده ۴ هزار و ۱۴۰ دلار نزدیک شد و در مسیر ثبت بازدهی هفتگی بیش از ۵ درصدی قرار گرفت؛ قویترین عملکرد هفتگی از ماه اوت. با این حال، طلا در ادامه و در روز جمعه بخشی از رشد خود را از دست داد و به محدوده ۴ هزار و ۷۸ دلار عقب نشست. برخی سرمایهگذاران برای جبران زیانهای خود در بازار سهام اقدام به فروش طلا کردند؛ اتفاقی که شکنندگی رشد قیمتها پس از انتخابات را آشکار کرد.
شرکت ویتون پرشس متالز (Wheaton Precious Metals) از رشد قابلتوجه درآمد خود در سهماهه سوم خبر داد. درآمد این شرکت با افزایش ۶۲ درصدی نسبت به رقم ۴۷۶.۳ میلیون دلاری سال گذشته، به ۷۷۱.۷ میلیون دلار رسید. افزایش قیمت طلا توانست اثر کاهش تولید این فلز را جبران کند. بر اساس برآورد بلومبرگ اینتلیجنس، سود پیش از کسر بهره، مالیات، استهلاک و هزینههای اکتشاف و ارزیابی (EBITDA) این شرکت در سهماهه چهارم میتواند با رشد ۲۵ درصدی به حدود ۷۹۵ میلیون دلار برسد؛ زیرا فلزات تولیدشده در دورههای قبلی تحویل داده شده و به فروش خواهند رسید. پیشبینی میشود تولید سالانه این شرکت به حدود ۲۵۷ هزار اونس معادل طلا برسد که اندکی بالاتر از نقطه میانی محدوده پیشبینیشده است. این عملکرد نشان میدهد شرکت حتی در شرایط نوسان تولید فلزات گرانبها نیز توانایی حفظ نتایج مالی قدرتمند را دارد.
نقاط ضعف؛ کاهش موقعیتهای خرید سفتهبازانه و خروج سرمایه از صندوقهای طلا
پالادیوم در هفته گذشته ضعیفترین عملکرد را در میان فلزات گرانبها داشت؛ هرچند قیمت آن نیز ۳.۴۷ درصد افزایش یافت. بر اساس دادههای کمیسیون معاملات آتی کالاهای آمریکا (CFTC)، صندوقهای پوشش ریسک در هفته منتهی به ۲۷ اکتبر، موقعیتهای خالص خرید طلا را با کاهش یک هزار و ۲۸۱ قرارداد به ۱۰۷ هزار و ۴۰۴ قرارداد رساندند؛ پایینترین سطح طی ۲۰ هفته. موقعیتهای خرید صرف نیز به ۱۲۴ هزار و ۳۵۲ قرارداد کاهش یافت که کمترین میزان در بیش از پنج ماه گذشته بود. در مقابل، موقعیتهای فروش با افزایش یک هزار و ۱۵۷ قرارداد به ۱۶ هزار و ۹۴۸ قرارداد رسید. این تغییر در موقعیتگیری معاملهگران سفتهباز نشاندهنده تضعیف اعتماد سرمایهگذاران و افزایش احتیاط نسبت به چشمانداز کوتاهمدت قیمت طلاست.
صندوقهای قابل معامله در بورس با پشتوانه طلا (ETF) برای چهارمین جلسه معاملاتی متوالی با خروج سرمایه مواجه شدند و در آخرین جلسه نیز ۳۴ هزار و ۲۰۰ اونس تروا، معادل حدود ۱۳۸.۹ میلیون دلار، از داراییهای آنها خارج شد. به گزارش بلومبرگ، مجموع ذخایر طلای این صندوقها به ۱۰۰.۸ میلیون اونس کاهش یافت که پایینترین سطح از ۲۵ سپتامبر تاکنون است. با وجود خروج سرمایه در روزهای اخیر، میزان دارایی طلای صندوقها از ابتدای سال همچنان ۱.۹ درصد افزایش داشته و خرید خالص آنها حدود یک میلیون و ۸۷۰ هزار اونس بوده است. تداوم خروج کوتاهمدت سرمایه نشاندهنده احتیاط سرمایهگذاران است؛ حتی در شرایطی که قیمت طلا پس از انتخابات میاندورهای آمریکا دوباره بخشی از افت خود را جبران کرد.
شرکت انگلوگلد آشانتی (AngloGold Ashanti) از تولید ۶۹۶ هزار اونس طلا در سهماهه سوم سال خبر داد؛ رقمی که در مقایسه با تولید ۷۶۸ هزار اونس در مدت مشابه سال گذشته، حدود ۹.۴ درصد کاهش نشان میدهد. افت عیار سنگ معدن در معدن سوکاری این شرکت از عوامل اصلی کاهش تولید بود. با وجود افت تولید، سود تعدیلشده پیش از بهره، مالیات، استهلاک و هزینههای اکتشاف و ارزیابی با حمایت افزایش قیمت تحققیافته طلا به ۴ هزار و ۲۳۹ دلار برای هر اونس، ۱۲ درصد نسبت به سال گذشته افزایش یافت و به ۱.۵۷ میلیارد دلار رسید. این شرکت همچنین پیشبینی تولید سالانه خود در سال ۲۰۲۶ را در محدوده ۲.۸ تا ۳.۱۷ میلیون اونس بدون تغییر حفظ کرد. این وضعیت نشان میدهد شرکتهای معدنی حتی در شرایطی که قیمت بالای طلا از سودآوری آنها حمایت میکند، همچنان با چالشهای عملیاتی و محدودیتهای تولید مواجه هستند.
فرصتها؛ پروژههای جدید معدنی در مسیر افزایش ظرفیت تولید طلا
شرکت گلد فیلدز (Gold Fields) و گروه معدنی ویندفال (Windfall Mining Group) در تاریخ ۳۰ اکتبر مجوز زیستمحیطی پروژه زیرزمینی طلای ویندفال در کبک کانادا را دریافت کردند. انتظار میرود این معدن پس از رسیدن به ظرفیت کامل تولید، سالانه حدود ۳۰۰ هزار اونس طلا تولید کند. همچنین پیشبینی میشود فعالیتهای توسعه زیرزمینی این پروژه که از اواخر ماه اوت متوقف شده بود، بهزودی از سر گرفته شود. گلد فیلدز قصد دارد در صورت تأیید هیئتمدیره، تا فوریه ۲۰۲۷ تصمیم نهایی سرمایهگذاری در این پروژه را اتخاذ کند. دریافت این مجوز گام مهمی در مسیر افزایش ظرفیت تولید آینده این شرکت محسوب میشود.
شرکت نورترن استار ریسورسز (Northern Star Resources) نیز برای پروژه طلای همی (Hemi) در منطقه پیلبارا در غرب استرالیا مجوز زیستمحیطی دریافت کرد. این مجوز، یکی از موانع مهم مقرراتی پیش روی توسعه پروژه را برطرف میکند. طرح پیشنهادی این معدن روباز میتواند شامل حداکثر شش محدوده استخراج و یک تأسیسات بزرگ فرآوری باشد و از برنامه بلندمدت شرکت برای افزایش تولید پشتیبانی کند. نورترن استار انتظار دارد تا ژوئیه ۲۰۲۷ تصمیم نهایی سرمایهگذاری درباره این پروژه را اتخاذ کند. در صورت اجرای طرح، معدن همی میتواند در سالهای آینده به یکی از منابع جدید عرضه طلا تبدیل شود.
پروژه طلای فن-گیب (Fenn-Gibb) متعلق به شرکت میفیر گلد (Mayfair Gold) در شمال انتاریو نیز برای مشارکت در طرح «یک پروژه، یک فرآیند» استان انتاریو انتخاب شده است. هدف این طرح، کاهش زمان صدور مجوزهای معدنی به میزان ۵۰ درصد است. چارچوب جدید تسریع صدور مجوزها میتواند زمان توسعه پروژهها را کوتاهتر کند، عدم قطعیتهای مقرراتی را کاهش دهد و توجیه اقتصادی سرمایهگذاریهای معدنی آینده را بهبود ببخشد. این ابتکار میتواند محرکی برای پیشبرد پروژههای جدید طلای کانادا و افزایش ظرفیت تولید داخلی این کشور باشد.
تهدیدها؛ سیاست پولی آمریکا و کاهش چشمانداز تقاضای فلزات گرانبها
چشمانداز قیمت طلا همچنان در برابر تغییر انتظارات از سیاست پولی آمریکا و نوسانات بازده اوراق خزانهداری آسیبپذیر است؛ حتی پس از بهبود قیمتها در پی انتخابات میاندورهای این کشور. بر اساس گزارش بلومبرگ، رابطه میان قیمت طلا و بازده واقعی اوراق قرضه ۱۰ ساله آمریکا از سال ۲۰۲۲ تاکنون به میزان قابلتوجهی تضعیف شده است؛ بهطوریکه ضریب تعیین یا R-squared این رابطه از حدود ۸۶ درصد در دوره ۱۹۹۸ تا ۲۰۲۱ به ۲۳ درصد در دوره اخیر کاهش یافته است. اگرچه کاهش بازده اوراق و تضعیف دلار از رشد اخیر طلا حمایت کردهاند، اما بازگشت فشارهای افزایشی بر نرخ بهره میتواند هزینه فرصت نگهداری طلای بدون بازده را افزایش دهد و در نهایت تقاضای سرمایهگذاران برای این فلز را تحت فشار قرار دهد.
بر اساس برآورد بلومبرگ اینتلیجنس، انتظار میرود تقاضای جهانی نقره تا سال ۲۰۳۰ همچنان با محدودیت مواجه باشد؛ زیرا افزایش قیمتها تلاش برای کاهش مصرف نقره در فناوریهای خورشیدی را سرعت بخشیده و خرید زیورآلات نقره را نیز تحت تأثیر قرار داده است. پیشبینی میشود تقاضای صنعتی نقره در سال ۲۰۲۶ کاهش یابد و سپس در سال ۲۰۲۷ به ثبات برسد. در همین حال، افت تقاضای زیورآلات، بهویژه در هند، همچنان یکی از موانع مهم بازار خواهد بود. اگرچه توسعه مراکز داده، برقیسازی صنعت خودرو و سرمایهگذاری در شبکههای برق میتوانند از تقاضا حمایت کنند، اما احتمال دارد این منابع تقاضا برای جبران ضعف گستردهتر و ساختاری بازار کافی نباشند.
بانک گلدمن ساکس نیز پیشبینی خود از قیمت طلا در پایان سال ۲۰۲۶ را از ۴ هزار و ۶۵۰ دلار به ۴ هزار و ۱۵۰ دلار برای هر اونس کاهش داده است؛ تعدیلی حدود ۱۱ درصدی که با موضع انقباضیتر فدرال رزرو و اثر آن بر موقعیتگیری سرمایهگذاران مرتبط دانسته شده است. این بانک همچنین هدف قیمتی پایان سال ۲۰۲۷ را از ۵ هزار و ۴۰۰ دلار به ۴ هزار و ۸۰۰ دلار کاهش داده است. این بازنگریها منعکسکننده نگرانیها درباره تأثیر شرایط پولی سختگیرانهتر بر تقاضای طلاست. با وجود آنکه گلدمن ساکس همچنان به دلیل تداوم خرید بانکهای مرکزی، چشمانداز بلندمدت مثبتی برای طلا دارد، کاهش پیشبینیهای قیمتی نشان میدهد افزایش نرخ بهره و تغییر انتظارات سرمایهگذاران میتواند ظرفیت رشد این فلز گرانبها را در کوتاهمدت محدود کند.