

شفافیت مالی، اصلیترین سپر دفاعی شما در برابر کلاهبرداریها و خسارتهای مالی در معاملات است. برای اینکه از صحت هویت طرف قرارداد و اعتبار حساب او مطمئن شوید، نیازی به حدس و گمان نیست؛ تطبیق شماره کارت با کد ملی، بررسی وضعیت حساب در لیست سیاه و دریافت سوابق اعتباری، ریسک مراودات مالی را به حداقل میرسانند.
در این مقاله، راهکارهای عملی و قانونی شفافسازی هویت مالی اشخاص را بررسی میکنیم تا پیش از هر واریز وجه یا امضای قرارداد، امنیت سرمایه خود را به بالاترین سطح ممکن برسانید.
اهمیت شفافیت مالی در معاملات حقیقی و حقوقی
عدم آگاهی از وضعیت مالی طرف مقابل، میتواند یک معامله سودآور را به یک پرونده طولانیمدت قضایی تبدیل کند. وقتی هویت مالی اشخاص حقیقی یا حقوقی را شفاف میکنید، در واقع مسیرهای احتمالی سوءاستفاده را مسدود کردهاید. شفافسازی پیش از معامله، مزایای قطعی زیر را برای شما به همراه دارد:
-
جلوگیری از واریز وجه به حسابهای مسدود، راکد یا متعلق به افراد غیرمرتبط
-
پیشگیری از درگیری ناخواسته در پروندههای پولشویی و حسابهای اجارهای
-
کاهش چشمگیر آمار دریافت چکهای بلامحل و غیرقابل وصول
-
حفظ اعتبار کسبوکار شما در برابر نهادهای نظارتی، مالیاتی و قضایی
الزامات قانونی و دستورالعملهای بانک مرکزی در احراز هویت مالی
طبق بخشنامههای جدید بانک مرکزی، احراز هویت دقیق مشتریان و تطبیق اطلاعات هویتی با حساب بانکی یک الزام قطعی است. این دستورالعملها برای مقابله با تراکنشهای مشکوک تدوین شدهاند و شما را موظف میکنند پیش از ارائه خدمات مالی یا عقد قراردادهای کلان، هویت بانکی افراد را تایید کنید. مهمترین الزامات قانونی در این حوزه عبارتند از:
-
قانون جدید صدور چک: لزوم بررسی سوابق اعتباری صادرکننده چک و اطمینان از عدم وجود چک برگشتی رفعسوءاثر نشده در شبکه بانکی.
-
مقررات مبارزه با پولشویی: ممنوعیت ارائه خدمات پایه بانکی و تجاری به اشخاصی که محدودیتهای قانونی دارند یا هویت آنها مخدوش است.
-
الزام انطباق در تراکنشهای کلان: واریز مبالغ بالا از طریق سامانههای پایا و ساتنا تنها در صورتی مجاز است که نام فرستنده و گیرنده وجه کاملاً شفاف و منطبق با اسناد هویتی باشد.
ابزارهای آنلاین جهت احراز و تطبیق هویت مالی
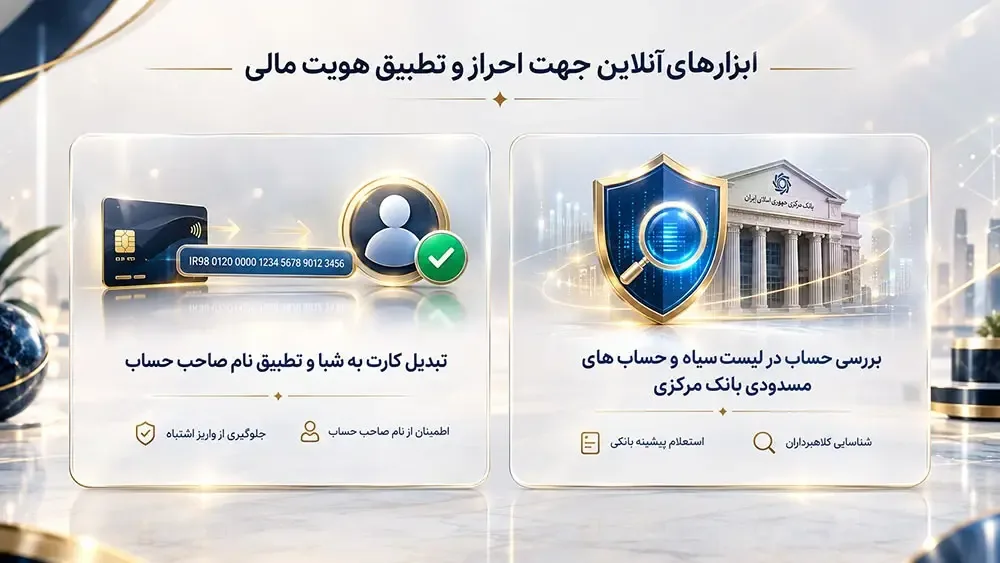
برای احراز هویت بانکی و بررسی اعتبار مالی اشخاص، دیگر نیازی به ایستادن در صف شعب بانکها ندارید. سرویسهای برخط و متصل به پایگاههای داده کشوری، این امکان را فراهم کردهاند که در چند ثانیه، تمام استعلامهای لازم را بدون مراجعه حضوری انجام دهید. در ادامه، دو ابزار کلیدی برای شفافسازی بانکی را بررسی میکنیم.
تبدیل کارت به شبا و تطبیق نام صاحب حساب
انتقال مبالغ بالا از طریق سامانههای بینبانکی، نیازمند دسترسی به شماره شبای مقصد است؛ اما واریز وجه به یک حساب اشتباه یا حسابی که به دستور مراجع قضایی مسدود شده، ریسک بالایی دارد و بازگرداندن پول فرآیندی بسیار زمانبر خواهد بود. به همین دلیل، پیش از انجام هرگونه تراکنش سنگین، باید نام دقیق صاحب حساب و وضعیت فعال بودن آن را بهدقت بررسی کنید.
برای جلوگیری از واریزهای پرخطر، میتوانید از سرویس تبدیل شماره کارت به شبا استفاده کنید تا در کسری از ثانیه، علاوه بر دریافت کد ۲۶ کاراکتری استاندارد، از تطابق کامل نام صاحب حساب با طرف قرارداد خود مطمئن شوید.
بررسی حساب در لیست سیاه و حساب های مسدودی بانک مرکزی
معامله با اشخاصی که به دلایل قانونی حق افتتاح حساب یا دریافت خدمات بانکی را ندارند، یک اشتباه استراتژیک و پرهزینه است. این افراد معمولاً به دلیل داشتن چکهای برگشتی متعدد، بدهیهای کلان بانکی یا احکام قضایی، از دریافت خدمات محروم شدهاند و مراوده مالی با آنها شما را نیز درگیر چالشهای حقوقی میکند.
پیش از امضای قراردادهای مهم یا پذیرش تعهدات مالی، ضروری است پیشینه بانکی طرف مقابل را بررسی کنید. با استعلام لیست سیاه بانک مرکزی بهسرعت متوجه میشوید که آیا شخص مورد نظر دارای محرومیت قانونی هست یا با خیالی آسوده میتوانید با او وارد معامله شوید.
چگونگی استعلام سوابق بدحسابی و چک برگشتی
بررسی سوابق چک برگشتی صادرکننده، تنها راه اطمینان از وصول چک در زمان سررسید است. با اجرایی شدن قانون جدید چکهای بنفشرنگ صیادی، دیگر نیازی نیست صرفاً به اعتبار ظاهری افراد در بازار اعتماد کنید؛ بلکه باید پیشینه بانکی آنها را بهصورت مستند بسنجید.
برای جلوگیری از دریافت چکهای بلامحل، باید وضعیت اعتباری صادرکننده را پیش از پذیرش چک بررسی کنید. نتیجه این استعلام در قالب یک رنگبندی استاندارد به شما نمایش داده میشود که سطح ریسک معامله را دقیقاً مشخص میکند:
|
معنای حقوقی و سطح ریسک در شبکه بانکی |
رنگ وضعیت چک |
|
فاقد هرگونه سابقه چک برگشتی (معامله کاملاً امن و کمریسک) |
سفید |
|
دارای ۱ فقره چک برگشتی یا سقف تعهد برگشتی تا ۱۰ میلیون تومان |
زرد |
|
دارای ۲ فقره چک برگشتی یا سقف تعهد برگشتی تا ۲۰ میلیون تومان |
نارنجی |
|
دارای حداکثر ۴ فقره چک برگشتی تا ۵۰ میلیون تومان (ریسک بالا) |
قهوهای |
|
بیش از ۵ فقره برگشتی یا مبالغ بالای ۵۰ میلیون تومان (معامله ممنوع) |
قرمز |
با مشاهده رنگهای پرخطر (قهوهای و قرمز)، باید فوراً مسیر معامله را متوقف کرده و روش پرداخت نقدی یا تضمینهای دیگری را جایگزین کنید.
ایران استعلام بستری امن برای استعلام هویت مالی افراد
با تجمیع تمام ابزارهای هویتی و بانکی در یک سامانه، دیگر نیازی به گشتوگذار در سایتهای پراکنده و اتلاف وقت در صفهای حضوری ندارید. در طول یک روز کاری، پراکندگی سامانههای دولتی و بانکی باعث میشود فرآیند بررسی حساب، چک و پیشینه مالی مشتریان به کاری خستهکننده و زمانبر تبدیل شود و گاهی قطعی مقطعی یک سامانه، کل روند عقد قرارداد را متوقف میکند.
برای حل این چالش و مدیریت یکپارچه امور مالی، به یک پیشخوان جامع نیاز دارید؛ با ورود به پلتفرم iranestelam.net به وبسرویسهای رسمی ۳۶ بانک کشور متصل میشوید و میتوانید تمام بررسیهای بانکی و هویتی خود را در محیطی واحد و در کمتر از ۱۰ ثانیه انجام دهید.
اهمیت استفاده از پلتفرم های تایید شد
امنیت اطلاعات حساس بانکی شما، تنها در سامانههایی تضمین میشود که دارای مجوزها و گواهیهای رسمی امنیت داده باشند. وارد کردن اطلاعات هویتی و شماره حسابها در بستر اینترنت، همیشه با دغدغه حفظ حریم خصوصی همراه است. پلتفرمهای معتبر برای رفع این نگرانی، تدابیر امنیتی سختگیرانهای را اعمال میکنند.
در یک پلتفرم تاییدشده، دادههای حساس ورودی شما بههیچوجه ذخیره نمیشوند و تنها سابقه نوع استعلامی که انجام دادهاید در پنل کاربری باقی میماند تا در مراجعات بعدی به آنها دسترسی داشته باشید. دریافت گواهی بینالمللی مدیریت امنیت اطلاعات (ISO 27001) و نماد اعتماد الکترونیکی (اینماد)، مهمترین فاکتورهایی هستند که ثابت میکنند یک سامانه، حریم خصوصی کاربران را در بالاترین سطح ممکن حفظ میکند.
راهکار پیشگیری از کلاهبرداری با کارت های اجاره ای و جعلی
تطبیق کامل هویت واریزکننده وجه با نام طرف قرارداد، موثرترین اقدام برای فرار از تله پولشویی و حسابهای اجارهای است. کلاهبرداران معمولاً برای پنهان کردن ردپای مالی، از کارتهای اجارهای متعلق به افراد ناآگاه، معتادان یا اشخاص بیبضاعت استفاده میکنند.
اگر در یک معامله، وجهی از حساب ناشناس به کارت شما واریز و کلاهبرداری بودن منشا آن پول اثبات شود، شما هم بهعنوان دریافتکننده وجه و شریک جرم به مراجع قضایی احضار شده و حسابهایتان مسدود میشود. برای پیشگیری از این بحران، قوانین زیر را در تمام مراودات مالی خود جدی بگیرید:
-
الزام به واریز از حساب شخصی: در متن تمام قراردادها بهصراحت قید کنید که پرداختها فقط باید از حسابی به نام شخص خریدار (طرف قرارداد) انجام شود.
-
احراز هویت پیش از تحویل کالا: پیش از تایید دریافت وجه و تحویل کالا یا سند، نام فرستنده پول را استعلام بگیرید و با مدارک هویتی ارائهشده چک کنید.
-
رد واریزهای مشکوک و شخص ثالث: از پذیرش مبالغی که توسط اشخاص غیرمرتبط با معامله به حسابتان واریز میشود، اکیداً خودداری کنید و بلافاصله مبلغ را به همان مبدا اولیه بازگردانید.
نتیجه گیری
شفافسازی هویت مالی اشخاص، یک اقدام تشریفاتی نیست؛ بلکه سپر دفاعی و ضرورت قطعی برای حفظ سرمایه شما در بازارهای پرریسک امروز است. با استفاده هوشمندانه از استعلامهای آنلاین، میتوانید پیش از وقوع هرگونه خسارت، از وضعیت چکهای صیادی مطمئن شوید، احتمال واریزهای اشتباه را به صفر برسانید و از درگیری ناخواسته در پروندههای قضایی جلوگیری کنید. پیش از هر واریز وجه و امضای قرارداد، هویت بانکی طرف مقابل را شفاف کنید تا معاملاتی امن، قانونی و بدون ضرر را تجربه کنید.