
معاملات سیمان در بورس کالای ایران همچنان در سطوح بالایی انجام میشود. ارزش معاملات هفتگی این محصول در تالار نقرهای از مرز ۵همت عبور کرده و حجم معاملات نیز به حدود یکمیلیون و ۳۰۰هزار تن رسیده است. بررسی آمار معاملات نشان میدهد حجم تقاضا در مقابل عرضه حدود ۳۰درصد بیشتر است؛ موضوعی که از تداوم تقاضای قابلتوجه در بازار سیمان حکایت دارد. با این حال، تحولات هفته جاری یک نکته متفاوت را آشکار میکند. در شرایطی که آغاز فصل سرما و نگرانی از محدودیت عرضه، انتظار افزایش قیمتها را تقویت کرده بود، نرخ معاملات در بخش قابلتوجهی از شرکتها نسبت به هفته قبل کاهش یافت. همزمان، نقشه رقابت قیمتی نیز تغییر کرده است. درحالیکه در ابتدای پاییز، شمال و شمال غرب کشور کانون اصلی رقابت خریداران بود، اکنون استانهای شرقی و جنوب شرقی، بهویژه مناطق نزدیک به مرزهای افغانستان و پاکستان، سهم بیشتری از رقابت را به خود اختصاص دادهاند. این تغییر جغرافیایی در کنار افت عرضه و پایین بودن قیمت دلاری سیمان، چشمانداز متفاوتی از بازار این محصول در ماههای پیش رو ترسیم میکند.
دنیای اقتصاد - علی قاسمی : معاملات سیمان در بورس کالای ایران همچنان در سطوح بالایی انجام میشود. ارزش معاملات هفتگی این محصول در تالار نقرهای از مرز ۵همت عبور کرده و حجم معاملات نیز به حدود یکمیلیون و ۳۰۰هزار تن رسیده است. بررسی آمار معاملات نشان میدهد حجم تقاضا در مقابل عرضه حدود ۳۰درصد بیشتر است؛ موضوعی که از تداوم تقاضای قابلتوجه در بازار سیمان حکایت دارد. با این حال، تحولات هفته جاری یک نکته متفاوت را آشکار میکند. در شرایطی که آغاز فصل سرما و نگرانی از محدودیت عرضه، انتظار افزایش قیمتها را تقویت کرده بود، نرخ معاملات در بخش قابلتوجهی از شرکتها نسبت به هفته قبل کاهش یافت. همزمان، نقشه رقابت قیمتی نیز تغییر کرده است. درحالیکه در ابتدای پاییز، شمال و شمال غرب کشور کانون اصلی رقابت خریداران بود، اکنون استانهای شرقی و جنوب شرقی، بهویژه مناطق نزدیک به مرزهای افغانستان و پاکستان، سهم بیشتری از رقابت را به خود اختصاص دادهاند. این تغییر جغرافیایی در کنار افت عرضه و پایین بودن قیمت دلاری سیمان، چشمانداز متفاوتی از بازار این محصول در ماههای پیش رو ترسیم میکند.
عقبنشینی عرضه در تالار نقرهای
بازار سیمان در هفتههای اخیر با وجود تداوم حجم بالای معاملات، نشانههایی از تغییر رفتار عرضهکنندگان را به نمایش گذاشته است. حجم عرضه هفتگی این محصول در بورس کالا در اواخر مهرماه از یکمیلیون و ۴۰۰ هزار تن فراتر رفت؛ اما در هفتههای اخیر، این رقم به محدوده یک تا یکمیلیون و ۱۰۰هزار تن عقبنشینی کرده است. به این ترتیب، در فاصله چند هفته، حجم عرضه سیمان در تالار نقرهای کاهش محسوسی را تجربه کرده است.
این تغییر در شرایطی رخ داده که فضای عمومی اقتصاد و بازارهای کالایی نیز تحتتاثیر افزایش نااطمینانیها قرار دارد. احتیاط در عرضه و فروش، رفتاری است که تنها به بازار سیمان محدود نمانده و در سایر بازارها نیز نشانههایی از آن مشاهده میشود. تولیدکنندگان در چنین شرایطی ممکن است با احتیاط بیشتری نسبت به عرضه محصولات خود اقدام کنند؛ بهویژه آنکه انتظارات تورمی و احتمال تغییر هزینههای تولید، تصمیمگیری درباره زمان و حجم فروش را دشوارتر میکند.
با این حال، بازار سیمان از یک ویژگی مهم برخوردار است. این محصول برخلاف بسیاری از کالاهای صنعتی، بهدلیل هزینه حملونقل بالا نسبت به ارزش نهایی، از بازارهای منطقهای و محدودیتهای جغرافیایی تاثیر میپذیرد. بنابراین کاهش عرضه در یک منطقه لزوما به معنای افزایش قیمت در سراسر کشور نیست. در واقع، ممکن است همزمان با افت قیمت در برخی استانها، در مناطق دیگری رقابت خریداران شدت بگیرد.
از سوی دیگر، فاصله قیمت دلاری سیمان ایران با میانگین تاریخی آن، یکی دیگر از متغیرهای قابلتوجه بازار است. در شرایطی که قیمت دلاری سیمان در معاملات اخیر به محدوده ۱۳ تا ۱۴دلار به ازای هر تن رسیده، میانگین تاریخی این متغیر در محدوده ۱۸ تا ۲۰دلار قرار داشته است. این فاصله میتواند در صورت بهبود تقاضا و فراهم شدن امکان انتقال افزایش قیمت به بازار، زمینه رشد نرخهای معاملاتی را فراهم کند. البته تحقق چنین شرایطی به عواملی همچون قدرت خرید مصرفکنندگان، هزینه حمل، محدودیتهای صادراتی و وضعیت تولید کارخانهها وابسته است.
رقابت از شمال به شرق رسید
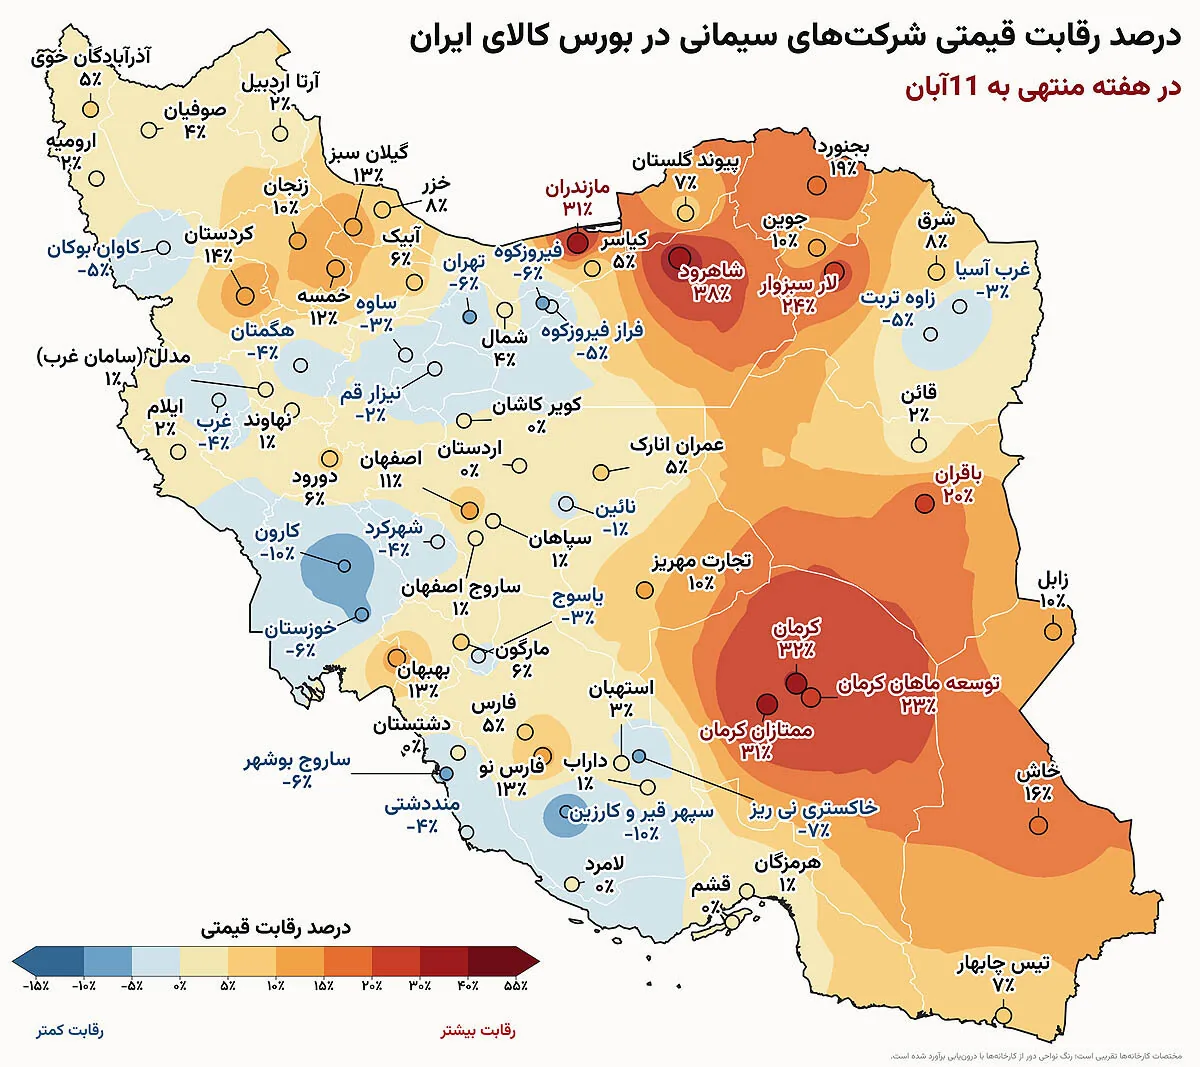
یکی از مهمترین تحولات معاملات هفته جاری، تغییر جغرافیای رقابت قیمتی در بورس کالا است. در ابتدای پاییز، بخش قابلتوجهی از رقابت خریداران در شمال و شمال غرب کشور متمرکز بود؛ اما با ورود به آبان و کاهش دمای هوا، کانون رقابت به نیمه شرقی کشور منتقل شده است.
بررسی معاملات شرکتها نشان میدهد کرمان، شاهرود، خاش و باقران از جمله مناطقی هستند که افزایش رقابت قیمتی در آنها مشاهده شده است. در کنار این مناطق، مازندران نیز در معاملات اخیر با تقویت رقابت مواجه بوده است. این در حالی است که از شدت رقابت در بخشی از مناطق شمال غربی کاسته شده است. بالاترین رقابت قیمتی در هفته جاری مربوط به سیمان شاهرود است. این سیمانی سمنانی، با رقابت ۳۸درصدی در مقایسه با قیمت پایه عرضه همراه شد. پس از آن سیمان مازندران و کرمان با رقابت حدود ۳۰درصدی در قیمتها مواجه شدند. پس از آن سیمان لار سبزوار و سیمان خاش در صدر رقابتها قرار داشتند. تغییر شرایط آبوهوایی یکی از عوامل موثر بر این جابهجایی است. با کاهش دما در مناطق شمال غربی، فعالیتهای ساختمانی و عمرانی نیز با محدودیت بیشتری مواجه میشوند. در چنین شرایطی، تقاضای مصرفی سیمان در این مناطق میتواند کاهش پیدا کند و از شدت رقابت خریداران در بورس کالا بکاهد. در مقابل، در بخشهایی از نیمه شرقی کشور، شرایط آبوهوایی همچنان امکان تداوم فعالیتهای عمرانی را فراهم میکند.
با این حال، توضیح تغییر جغرافیای رقابت صرفا به تفاوت دمای مناطق محدود نمیشود. نزدیکی برخی کارخانههای شرقی به مرزهای افغانستان و پاکستان، مزیتی است که میتواند تقاضای این مناطق را حتی در شرایط کاهش فعالیتهای ساختمانی داخلی حفظ کند. در واقع، بازار صادراتی در شرق کشور نقش مهمی در تعیین سطح تقاضا و رقابت خریداران ایفا میکند.
در این میان، شرکتهای سیمانی مستقر در استانهای شرقی و جنوب شرقی از موقعیت جغرافیایی متفاوتی برخوردارند. دسترسی به بازار افغانستان و امکان تامین بخشی از نیاز این کشور از مسیرهای مرزی ایران، میتواند برای تولیدکنندگان این مناطق مزیت ایجاد کند. همچنین بازار پاکستان و تحولات مسیرهای تجاری منطقه، از جمله متغیرهایی هستند که میتوانند بر تقاضای صادراتی سیمان ایران اثر بگذارند.
مرزها؛ تعیینکننده مسیر قیمتها
تداوم رقابت در مناطق شرقی کشور میتواند یکی از متغیرهای مهم بازار سیمان در ماههای پیش رو باشد. با نزدیک شدن به زمستان، احتمال کاهش تقاضای ساختوساز در مناطق سردسیر افزایش مییابد؛ اما این موضوع به معنای افت یکسان تقاضا در تمام کشور نیست. تفاوت شرایط اقلیمی، موقعیت کارخانهها و دسترسی به بازارهای صادراتی میتواند موجب شود تقاضا در برخی مناطق همچنان در سطوح قابلتوجهی باقی بماند.
در این میان، بازار افغانستان اهمیت ویژهای دارد. نزدیکی کارخانههایی مانند سیمان باقران به مرزهای شرقی، امکان دسترسی به بازار این کشور را فراهم میکند. از طرف دیگر، هزینه حملونقل و وضعیت مبادلات مرزی تعیین میکند که این مزیت جغرافیایی تا چه اندازه به فروش بیشتر و حاشیه سود بالاتر تبدیل شود. بنابراین افزایش رقابت در بورس کالا بهتنهایی برای ارزیابی عملکرد تولیدکنندگان کافی نیست و باید مقصد فروش و هزینههای مرتبط با آن نیز مورد توجه قرار گیرد.
از سوی دیگر، کاهش عرضه هفتگی از سطوح بالاتر از یکمیلیون و ۴۰۰هزار تن به محدوده یک تا ۱.۱میلیون تن، در کنار تقاضایی که حدود ۳۰ درصد از عرضه فراتر رفته، میتواند در صورت تداوم، فشار بیشتری بر قیمتها وارد کند. با این حال، کاهش نرخ معاملات در هفته جاری نشان میدهد که این فشار هنوز به افزایش یکپارچه قیمتها در تمام مناطق منجر نشده است. تفاوت وضعیت تقاضا در بازارهای منطقهای و جابهجایی کانون رقابت، بخشی از این رفتار متفاوت قیمتی را توضیح میدهد.
به نظر میرسد بازار سیمان در آستانه فصل سرد با دو نیروی متفاوت مواجه است؛ از یکسو، کاهش فعالیتهای ساختمانی در مناطق سردسیر میتواند تقاضای داخلی را محدود کند و از سوی دیگر، کاهش عرضه و تداوم تقاضای صادراتی در مناطق شرقی، زمینه رقابت بیشتر را فراهم میآورد. در چنین شرایطی، مسیر قیمت سیمان بیش از گذشته به تحولات منطقهای وابسته خواهد بود. اگر تقاضای مرزی در شرق کشور حفظ شود و عرضه نیز در سطوح فعلی باقی بماند، احتمال تقویت قیمتها در برخی مناطق وجود دارد؛ هرچند تعمیم این روند به کل بازار سیمان نیازمند احتیاط است.