

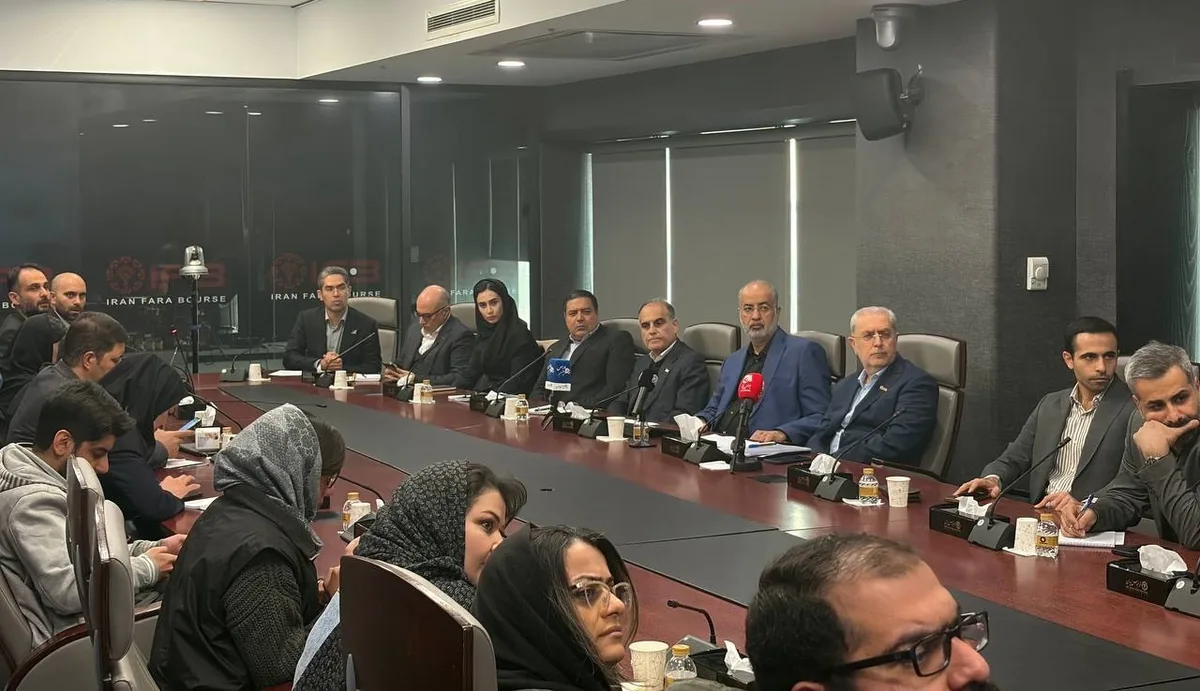
گزارشی از نشست معرفی مجتمع معدنی و صنعت آهن و فولاد بافق برای پذیرش و عرضه در فرابورس
مجتمع معدنی و صنعت آهن و فولاد بافق با نماد «بیمیسکو» در نشست معرفی خود برای پذیرش و عرضه در فرابورس ایران اعلام کرد زنجیره تولید این مجموعه از سنگآهن، کنسانتره، گندله و آهن اسفنجی تا شمش و مقاطع فولادی تقریباً کامل شده و بخش باقیمانده تا سال آینده به مدار تولید میرسد. بر پایه ارزشگذاری انجامشده، ارزش شرکت با روش تنزیل جریان نقدی ۵۷ همت برآورد شده است.
انتقال طرح نیمهکاره دولتی به بخش خصوصی
مجتمع معدنی و صنعت آهن و فولاد بافق از طرحهای هشتگانه دولت بود که به صورت نیمهکاره به بخش خصوصی واگذار شد؛ سهامداری خانواده ابویی در کنار گروه مالی ملت، این مجموعه را به یکی از نمونههای موفق خصوصیسازی سالهای اخیر تبدیل کرده است.
ابویی، مدیرعامل شرکت، در تشریح تاریخچه مجموعه گفت: «سهام بانک ملت در سال ۱۳۹۰ خریداری شد و مراحل طراحی و زیرساخت تا سال ۱۳۹۴ به طول انجامید. در زمان تحویل، طرح تقریباً هیچ پیشرفتی نداشت، اما در ادامه مجوز خوراک ۸۰ هزار تنی و مجوز کارخانهسازی را اخذ کردیم و نیروگاه گازی و نیروگاه خورشیدی نیز در مجموعه دیده شد.»
وی با اشاره به راهاندازی واحدها در شرایط تحریمی افزود: «در بحث تحریم و جنگ، هیچ کارشناس خارجی وارد نمیشود؛ اما به لطف نیروی تخصصی همکاران، راهاندازی واحدها به صورت شبانهروزی انجام شد و امیدواریم در چند روز آینده مشعل طرح جدید نیز روشن شود.»
به گفته مدیرعامل، خطوط نورد با ظرفیت اسمی ۵۵۰ هزار تن و آهن اسفنجی با ظرفیت ۸۰۰ هزار تن به بازار سرمایه معرفی میشوند و خط احیای مگامدول با ظرفیت ۱.۷ میلیون تن، فولادسازی با ظرفیت ۱.۱ میلیون تن و نورد با ظرفیت ۲.۵ میلیون تن وارد چرخه تولید خواهند شد که با برنامهریزی انجامشده، تمام خطوط در کوتاهترین زمان ممکن به ظرفیت اسمی میرسند.
ارزشگذاری: ۵۷ همت با DCF، ۳۷ همت با NAV و ۲۷.۵ همت با روش نسبی
عبدی، نماینده تأمین سرمایه امید، در تشریح فرایند ارزشگذاری اعلام کرد که صورتهای مالی تاریخی شرکت بررسی و سپس پیشبینی شده است. بر این اساس، حاشیه سود ناخالص میانگین شرکت ۲۲ درصد بوده و سرمایه ثبتشده آن در سال ۱۴۰۴، ۴۰۰ میلیارد تومان با سود انباشته حدود ۱۲ همت و جمع داراییهای ۷۳.۵ همت است.
مفروضات کلیدی پیشبینی شامل نرخ تورم ۹ درصد در سال ۱۴۰۵ با حرکت به سمت ۲۵ درصد تا سال ۱۴۱۰ و نرخ دلار بر پایه مدل برابری قدرت خرید (۲۲۷ هزار تومان در سال ۱۴۰۵) است. بر این پایه، درآمد عملیاتی سال ۱۴۰۵ برابر ۵۳ همت و سود خالص ۳.۷ همت پیشبینی شده که تا سال ۱۴۱۰ به ترتیب به ۳۶۴ و ۹۹ همت میرسد. نرخ رشد ۲۵ درصد، بتای معادل و نرخ بازده مورد انتظار سهامداران حدود ۵۵ درصد از دیگر مفروضات ارزشگذاری است.
وی با اشاره به افت حاشیه سود صنعت فولاد در سال گذشته افزود: «عملکرد میانگین شرکت مبنای ارزشگذاری در تیرماه ۱۴۰۵ بوده و در آن زمان صورتهای مالی ششماهه هنوز منتشر نشده بود.»
سرمایهگذاری در توسعه، نه خروج نقدینگی
معاون اقتصادی شرکت درباره منابع حاصل از عرضه گفت: «طبق توافق اولیه سهامداران، منابع عرضه صرف طرحهای توسعهای میشود. برنامه افزایش سرمایه نیز در هیاتمدیره به تصویب رسیده که عمدتاً از محل سود انباشته خواهد بود تا نقدینگی از مجموعه خارج نشود.»
در پاسخ به پرسشی درباره تقسیم سود نیز تصریح شد که بخش عمده منابع صرف طرحهای توسعه شده و پیشبینی هیئتمدیره، نگهداشت سود برای چند سال آینده است؛ هرچند تصمیمگیر نهایی سهامداران هستند.
بازارگردانی قوی و برنامه راهاندازی آپشن
نماینده مشاور پذیرش با اشاره به تجهیز منابع توسط سهامداران اعلام کرد: «یکی از قویترین بازارگردانیها را برای نماد "بیمیسکو" خواهیم داشت و برنامهریزی شده در ماههای نخست فعالیت، مشتقات به نماد اضافه شود تا سرمایهگذاران از ظرفیت آپشنها برای پوشش ریسک و افزایش اهرم معاملاتی بهرهمند شوند.» وی همچنین از زحمات متولیان فرابورس ایران و واحد پذیرش در بازه سهساله فرایند پذیرش قدردانی کرد.
«نرخ ارز، بدهی و خوراک»؛ سه محور پرسش خبرنگار فردای اقتصاد
در بخش پرسش و پاسخ نشست، خبرنگار فردای اقتصاد با اشاره به مهمترین چالشهای صنعت فولاد، از مدیرعامل درباره مدیریت هزینههای حقوق مالکانه ناشی از نوسانات ارزی و تأمین پایدار مواد اولیه پرسید.
ابویی،در پاسخ به این پرسش که یکی از چالشهای شرکتهای فولادی افزایش هزینههای حقوق مالکانه ناشی از نوسانات ارزی و همچنین تأمین پایدار مواد اولیه است. چه استراتژی مشخصی برای مدیریت این فشارها و حفظ حاشیه سود دارید؟ خاطرنشان کرد: بخشی از افزایش حقوق مالکانه ما ناشی از جهش نرخ ارز بوده است. در سال ۱۴۰۴ نرخ ارز در محدوده ۶۰ تا ۷۰ تومان قرار داشت و تا پایان آذر به حدود ۸۰ تومان رسید؛ از دیماه همان سال ارز تکنرخی شد و نرخ افزایش یافت. این جهش ناگهانی طبیعتاً بدهی شرکت را بزرگتر میکند. نسبت بدهی ما پیشتر حدود ۶۵ درصد بود که برای یک شرکت فولادی عدد نامناسبی نبود، اما اکنون این نسبت بالا رفته است.
وی در ادامه به دو مسیر مدیریت این وضعیت اشاره کرد و گفت: با پرداخت بدهیها، نسبت بدهی بهتدریج کاهش مییابد؛ از سوی دیگر از سود انباشته و سودهای آتی استفاده میکنیم، بهگونهای که با افزایش سهم تقسیم سود، انباشته کمتر شود و از آن محل نسبت بدهی پایین بیاید یا تأمین مالی به صورت مشارکتی انجام شود تا فشار بر ساختار مالی شرکت وارد نشود.
مدیرعامل مجتمع معدنی و صنعت آهن و فولاد بافق در ادامه به استراتژی تأمین مواد اولیه اشاره کرد و افزود: تکمیل زنجیره ارزش، مسیری است که از انتهای زنجیره آغاز کردیم و به سمت بالادست پیش رفتیم تا وابستگی به تأمینکنندگان خارجی و واسطهها کاهش یابد.
وی تأمین پایدار را مهمترین مساله شرکت دانست و تصریح کرد: آنچه در نیمه اول سال محقق شد باید تداوم داشته باشد؛ در حوزه تأمین خوراک و مواد اولیه اقداماتی انجام دادهایم و در فاز اول بالای بیست درصد پیشرفت داشتیم که روی آن کار میکنیم.
ابویی در ادامه به تفاوت شرایط حاشیه سود در سال ۱۴۰۵ نسبت به سال گذشته اشاره کرد و گفت: در سال ۱۴۰۴ ارتباط منطقی میان قیمت مواد اولیه و قیمت فروش محصولات قطع شده بود؛ مواد اولیه را با نرخ دلار افزایشیافته خریداری میکردیم، اما قیمت محصول در بازار و بورس پایینتر از نیمه دوم ۱۴۰۳ بود و همین موضوع حاشیه سود را در بیشتر شرکتهای فولادی تحت فشار قرار داد. خوشبختانه این اتفاق در سال ۱۴۰۵ تکرار نشد و به واسطه افزایش قیمت محصول در بازار و رشد نزدیک به ۹۰ درصدی ظرفیت اسمی، حاشیه سود و سود خالص جبران شد.
وی در پایان با اشاره به ساختار هزینههای انرژی و مواد اولیه خاطرنشان کرد: هزینههای ما برق آزاد و گاز آزاد است و نیروگاه گازی مجموعه نیز از گاز آزاد استفاده میکند. قیمت گاز در کشور ما چند سالی است بر مبنای قیمت کشورهای اروپایی و نرخهای صادراتی تعیین میشود و هر سه ماه تغییر میکند، در حالی که هزینههای ما بر این مبنا نیست. قیمت مواد اولیه هم بر پایه بازار ارز تعیین میشود؛ بنابراین رقابت، رقابت سنگینی است و باید بهرهوری را بالا ببریم تا بتوانیم در این شرایط ادامه دهیم.