

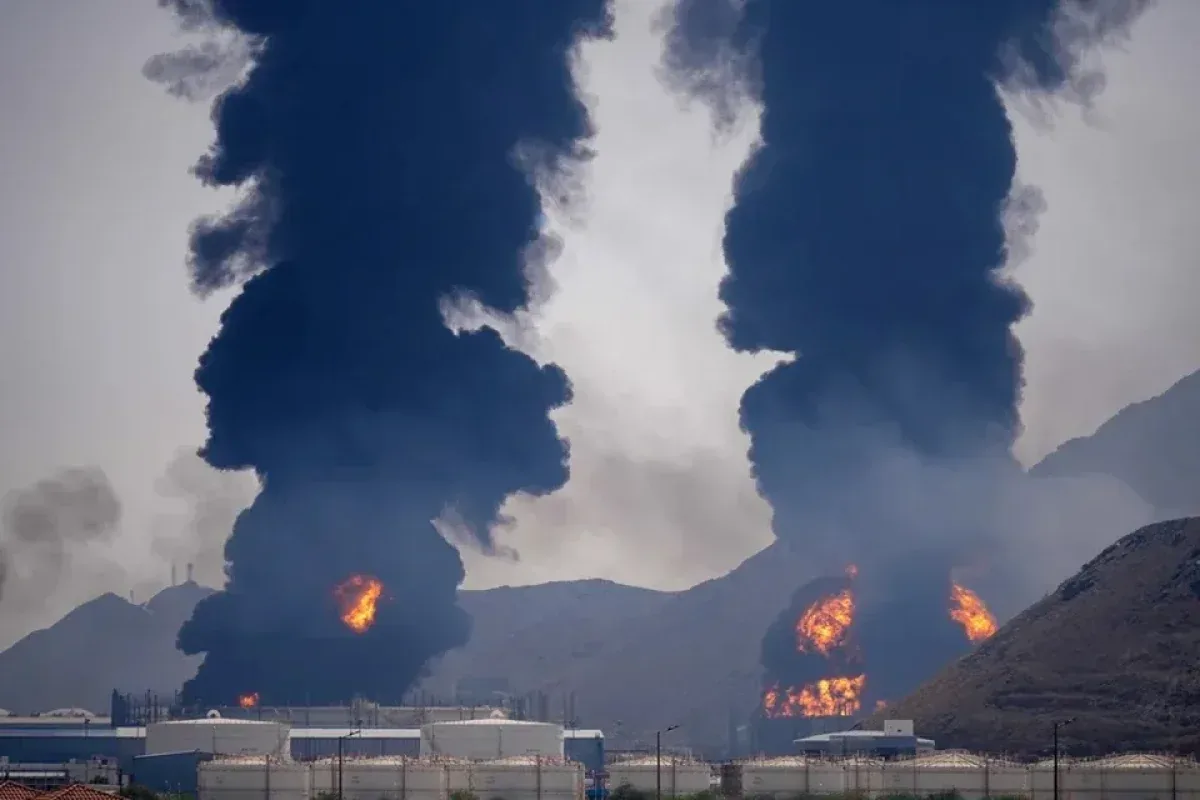
به گزارش تجارت نیوز، مدیرعامل گروه بانکی «اچاسبیسی» اخیراً در جریان رویدادی در دبی پیشبینی کرد که سرمایهگذاری در مسیرهای لجستیکی جایگزین در کشورهای حوزه خلیج فارس میتواند طی پنج سال آینده اهمیت تنگه هرمز را تا حدی کاهش دهد که دیگر نیازی به آن نباشد؛ پیشبینیای که در سایه پیامدهای جنگ با ایران مطرح شده است.
در ادامه این مطلب آمده است: این اظهارنظر، با وجود اغراقآمیز بودن، بهروشنی نشاندهنده تغییر عمیق دیدگاهها در فاصله چند ماه پس از آغاز جنگ است.
در ابتدا، خواسته اصلی بازگشایی کامل تنگه هرمز به روی کشتیرانی بینالمللی، بدون هیچگونه شرط، نظارت یا عوارضی از سوی کشورهای ساحلی بود. اما اکنون مسئله اصلی، یافتن مسیرهای جایگزینی است که دستکم وابستگی انحصاری به عبور از تنگه هرمز را کاهش دهند.
چه چیزی تغییر کرده است؟
در ابتدا تصور میشد جنگ طولانی نخواهد شد، اما تاکنون به وضعیتی از بنبست منجر شده است؛ چراکه هیچیک از طرفین آمادگی ارائه امتیاز را ندارند.
تنگه هرمز بهطور کامل بسته نشد و برخی کشتیها همچنان از آن عبور کردند. همچنین در ماه سپتامبر، حجم نفت و گاز طبیعی مایعشده (LNG) منتقلشده از این تنگه افزایش یافت؛ موضوعی که برخی ناظران را به این باور رساند که شرایط به حالت عادی بازخواهد گشت.
اما در ماه اکتبر، حملات تقریباً بهصورت روزانه انجام شد و تردد نفتکشهای حامل نفت خام از این تنگه کاهش یافت؛ درحالیکه عبور کشتیهای حامل گاز طبیعی مایعشده به بالاترین سطح خود از زمان آغاز جنگ رسید.
با این حال، تا زمانی که دونالد ترامپ در کاخ سفید حضور دارد، همچنان مشخص نیست که آیا شرایط به حالت عادی بازخواهد گشت یا خیر.
اثربخشی بیشتر حملات
این تغییر در پیشبینیها ناشی از آن است که حملات ایران بسیار مؤثرتر از آن چیزی بوده که انتظار میرفت.
موضوع دیگر صرفاً امنیت عبور و مرور از تنگه هرمز نیست؛ ایران توانسته است با دقت، تأسیسات نفت و گاز را در داخل مرزهای تمامی کشورهای عربی حوزه خلیج فارس هدف قرار دهد و خساراتی به آنها وارد کند که جبرانشان آسان نیست.
حملات اوکراین به پالایشگاههای روسیه، در فاصله بیش از هزار کیلومتری پشت خط مقدم جبهه، نشاندهنده میزان اثربخشی پهپادهای هدایتشونده از راه دور است.
احساس آسیبپذیری تأسیسات نفت و گاز در برابر حملات افزایش یافته و همین مسئله کشورها را به جستوجوی گزینههای جایگزین سوق داده است.
اگرچه هیچیک از این گزینهها به اندازه عبور از تنگه هرمز روان و آسان نخواهد بود، اما متنوعسازی مسیرها برای کاهش هزینههای احتمالی هرگونه اختلال ضروری است.
هرچند هیچ مسیر جایگزینی کاملاً امن نخواهد بود، تعدد گزینهها بهخودیخود ارزشی دارد که سرمایهگذاری بیشتر برای توسعه مسیرهای جایگزین را توجیه میکند.
وضعیت کشورهای عضو شورای همکاری خلیج فارس در این زمینه متفاوت است. عمان کشوری است که به اقیانوس هند دسترسی دارد و تمامی بنادر اصلی آن خارج از خلیج فارس قرار دارند. با این حال، این بنادر نیز از حملات در امان نماندهاند؛ بهطوریکه پهپادهای ایرانی در مارس ۲۰۲۶ تأسیسات ذخیرهسازی سوخت در دقم و صلاله را هدف قرار دادند.
امارات و عربستان سعودی در داخل خاک خود مسیرهای جایگزین دارند، اما کویت و قطر ممکن است برای کاهش وابستگی به تنگه هرمز ناچار به استفاده از خاک کشورهای همسایه شوند.
تاکنون بحثها تقریباً بهطور انحصاری بر خطوط لوله نفت متمرکز بوده است. اما مشکل اصلی قطر، یافتن راهحلی برای متنوعسازی مسیرهای صادرات گاز است؛ زیرا صادرات گاز طبیعی مایعشده این کشور کاملاً به حملونقل دریایی وابسته است.
بنابراین، یافتن جایگزینی برای تنگه هرمز به معنای بررسی امکان انتقال گاز از طریق خطوط لوله و عبور آن از خاک یکی از کشورهای همسایه خواهد بود.
با این حال، قطر این امکان را رد کرده و اعلام کرده است که علاقهای به پیشنهادهای مطرحشده برای دور زدن تنگه هرمز ندارد. با وجود این، بررسی نظری این گزینهها همچنان ارزشمند است؛ زیرا احتمالاتی را درباره آینده مسیرهای صادرات انرژی در منطقه مطرح میکند.
گزینههای فرضی برای صادرات گاز قطر از طریق خطوط لوله
نگاهی به نقشه جغرافیایی منطقه نشان میدهد که سه مسیر اصلی جایگزین وجود دارد:
1\. به سمت شمال غرب، از طریق عربستان سعودی به اردن.
2\. به سمت جنوب، از طریق عربستان سعودی یا امارات به عمان.
3\. به سمت شمال، به سوی کویت.
مسیر اول: انتقال گاز قطر از طریق عربستان به اردن
این گزینه بیشترین میزان سرمایهگذاری را نیاز دارد، اما در عین حال ظرفیت بیشتری برای متنوعسازی مسیرهای صادراتی فراهم میکند.
در این طرح میتوان خط لولهای را که به اردن میرسد به «خط لوله گاز عربی» متصل کرد؛ خط لولهای که هماکنون از مصر آغاز شده و از طریق اردن به سوریه امتداد دارد.
قطر میتواند از طریق خط لوله گاز عربی، گاز خود را به مصر صادر کند. این در حالی است که تقاضای داخلی مصر از میزان تولید آن فراتر رفته و قاهره را به واردات گاز وابسته کرده است.
مصر در سال ۲۰۲۵ حدود ۱۲.۵ میلیارد مترمکعب گاز طبیعی مایعشده وارد کرد که بخش عمده آن از آمریکا تأمین شده بود. شرکت «قطر انرژی» نیز تنها برای تابستان سال ۲۰۲۶ با تأمین محمولههای گاز موافقت کرده بود.
علاوه بر این، مصر دو پایانه مایعسازی گاز دارد که در حال حاضر تقریباً غیرفعال هستند:
* پایانه دمیاط با ظرفیت سالانه ۵ میلیون تن.
* پایانه ادکو با ظرفیت سالانه ۷.۲ میلیون تن.
این پایانهها را میتوان دوباره فعال کرد؛ اقدامی که ممکن است به شرکت «قطر انرژی» اجازه دهد گاز طبیعی مایعشده را از طریق دریای مدیترانه صادر کند.
اردن نیز بازار امیدوارکنندهای برای گاز محسوب میشود و سالانه حدود ۵ میلیارد مترمکعب گاز مصرف میکند. این کشور در حال حاضر در تلاش است یک واحد شناور ذخیرهسازی و تبدیل مجدد گاز طبیعی مایعشده به حالت گازی را با یک تأسیسات خشکی در بندر عقبه جایگزین کند.
خط لوله گاز عربی همچنین به سوریه امتداد دارد. حتی شرکت قطری «یوسیسی هولدینگ» کار احداث خط لولهای از حمص به حلب را آغاز کرده است؛ پروژهای که هدف نهایی آن اتصال به ترکیه است.
سوریه هماکنون از طریق خط لوله «کیلیس ـ حلب» به ترکیه متصل است. این خط لوله ظرفیت انتقال سالانه ۲ میلیارد مترمکعب گاز را دارد و از اوت ۲۰۲۵ گاز آذربایجان را به سوریه منتقل میکند.
بخش تولید برق سوریه در جریان جنگ فروپاشیده و اکنون با سرمایهگذاریهای کلان کشورهای حوزه خلیج فارس در حال بازسازی است.
شرکت «یوسیسی هولدینگ» نیز با مشارکت شماری از شرکتهای ترکیهای در چهار نیروگاه بزرگ گازی سرمایهگذاری میکند که ظرفیت مجموع آنها به ۴ گیگاوات میرسد.
خط لوله گاز عربی همچنین از طریق اتصال حمص ـ طرابلس به لبنان امتداد پیدا میکند. این اتصال در سال ۲۰۰۹ ساخته شد، اما بیش از یک دهه است که فعالیت نمیکند.
نیروگاههای برق لبنان نیز عمدتاً از توربینهای گازی استفاده میکنند، اما به دلیل نبود گاز، ناچار شدهاند سوختهای مایع گرانتری را بسوزانند.
تنها استثنا، دوره کوتاهی بین سالهای ۲۰۰۹ تا ۲۰۱۰ بود که طی آن نیروگاه دیر عمار از طریق خط لوله گاز عربی، گاز مصر را دریافت میکرد.
شیخ محمد بن عبدالرحمن آلثانی، نخستوزیر قطر، اخیراً به لبنان سفر کرده است. گزارشها حاکی از آن است که قطر پیشنهاد سرمایهگذاری در دو نیروگاه جدید گازی، هرکدام با ظرفیت ۸۲۵ مگاوات، را مطرح کرده است.
این پیشنهاد همچنین شامل یک قرارداد ۲۰ ساله برای تأمین گاز طبیعی مایعشده است که در آن از یک واحد شناور ذخیرهسازی و بازگازسازی با ظرفیت روزانه ۳.۵ میلیون مترمکعب استفاده خواهد شد.
این طرح همچنین انتقال گاز از طریق خط لوله گاز عربی و خاک سوریه را با ظرفیت روزانه ۴.۵ میلیون مترمکعب پیشبینی میکند.
اگر خط لوله گاز عربی به ترکیه برسد، امکان صادرات مستقیم گاز قطر به ترکیه نیز فراهم خواهد شد؛ هرچند برای تحقق این امر باید جهت جریان گاز در خط لوله معکوس شود.
ترکیه همچنان حدود ۴۰ درصد از گاز وارداتی خود را از روسیه تأمین میکند و با وجود افزایش واردات گاز از جمهوری آذربایجان و همچنین گاز طبیعی مایعشده، از تنوع بیشتر منابع تأمین انرژی استقبال خواهد کرد.
ترکیه از طریق بلغارستان و یونان به شبکه گاز اتحادیه اروپا متصل است و میتواند به پلی برای صادرات گاز از طریق خطوط لوله به اروپا تبدیل شود.
این ایده جدید نیست. قطر و ترکیه در سال ۲۰۰۹ درباره احداث خط لولهای به طول تقریبی ۱۵۰۰ کیلومتر از میدان گازی شمال قطر تا ترکیه، از مسیر عربستان سعودی، اردن و سوریه، مذاکره کرده بودند.
اما این پروژه زمانی متوقف شد که دمشق، بنا بر گزارشها، با عبور خط لوله از خاک سوریه مخالفت کرد.
پس از سقوط حکومت بشار اسد، مقامهای ترکیهای به امکان احیای این پروژه اشاره کردند، اما دوحه در ژانویه ۲۰۲۵ این گزارشها را رد کرد و آنها را گمانهزنی رسانهای خواند.
بنابراین، مهمترین ارزش احداث خط لولهای که از خاک عربستان عبور کند، این است که قطر بتواند یک بازار منطقهای گاز در سراسر خاورمیانه ایجاد کند؛ بهجای آنکه صرفاً گاز خود را به پایانههای مایعسازی خارج از خلیج فارس منتقل کند.
بر اساس موضع اعلامشده قطر، با توجه به ظرفیت بالای تأسیسات مایعسازی موجود در داخل این کشور، احداث ظرفیتهای اضافی مایعسازی در خارج از قطر توجیه اقتصادی روشنی ندارد.
با این حال، در نظر گرفتن احتمال توسعه یک بازار منطقهای گاز میتواند این محاسبات را تغییر دهد و زمینه را برای ایجاد توازن جدیدی میان صادرات گاز از طریق خطوط لوله و صادرات گاز طبیعی مایعشده فراهم کند.
البته حجم انتقال گاز اهمیت زیادی دارد. برای آنکه هزینه انتقال هر واحد گاز به حداقل برسد، خط لوله طولانی که از عربستان عبور میکند باید سالانه ۳۰ میلیارد مترمکعب گاز منتقل کند.
مجموع تقاضای داخلی در بازارهای منطقهای یادشده، یعنی مصر، اردن، لبنان و سوریه، احتمالاً حدود ۲۰ تا ۲۵ میلیارد مترمکعب است.
در هر صورت، صادرات گاز از طریق خطوط لوله به کشورهای منطقه، مکمل محمولههای گاز طبیعی مایعشدهای خواهد بود که از تنگه هرمز عبور میکنند، نه جایگزین آنها؛ زیرا مقصد اصلی این محمولهها بازارهای خارج از منطقه است.
قطر در حال حاضر سالانه معادل ۱۰۰ میلیارد مترمکعب گاز طبیعی مایعشده صادر میکند. افزودن ۳۰ میلیارد مترمکعب صادرات سالانه از طریق خطوط لوله میتواند میزان آسیبپذیری صادرات این کشور در برابر خطرات کشتیرانی در خلیج فارس را کاهش دهد، اما این خطرات را بهطور کامل از بین نخواهد برد.
مسیر دوم: انتقال گاز از طریق عمان
گزینه دوم، احداث خط لولهای به سوی عمان از طریق عربستان سعودی یا امارات متحده عربی است تا گاز به تأسیسات جدید مایعسازی در سواحل عمان در کنار اقیانوس هند منتقل شود.
این طرح به قطر، امارات و عمان اجازه میدهد مسیرهای صادرات گاز خود را متنوع کنند.
خط لوله «دلفین» از سال ۲۰۰۷ قطر را به امارات و عمان متصل کرده است. قرار است قراردادهای اولیه تأمین گاز این خط لوله در سال ۲۰۳۲ به پایان برسند؛ موضوعی که میتواند فرصتی برای مذاکره مجدد درباره این قراردادها و اعمال تغییرات گسترده در پروژه، متناسب با تحولات منطقه، فراهم کند.
اگر ظرفیت انتقال خط لوله به عمان به اندازه کافی افزایش یابد، ممکن است شرایط برای احیای برخی پروژههای بلندپروازانه نیز فراهم شود.
از جمله این پروژهها، خط لوله زیردریایی میان عمان و پاکستان است که ایران نیز به آن علاقهمند است و گاهی از آن با عنوان خط لوله ایران ـ عمان ـ پاکستان ـ هند یاد میشود.
این پروژه یک مسیر جایگزین برای انتقال گاز از طریق خطوط لوله و صادرات گاز طبیعی مایعشده فراهم خواهد کرد، بهجای آنکه صرفاً ظرفیتهای تکراری مایعسازی گاز ایجاد شود.
با این حال، برخلاف گزینه نخست، خط لوله زیردریایی به پاکستان و احتمالاً هند، بازارهایی را هدف قرار میدهد که در حال حاضر گاز طبیعی مایعشده خریداری میکنند.
مسیر سوم: انتقال گاز به کویت
گزینه سوم، احداث خط لولهای به کویت است.
کویت در سال ۲۰۲۵ حدود ۱۰.۳ میلیارد مترمکعب گاز طبیعی مایعشده وارد کرد که تقریباً ۷۰ درصد آن از قطر تأمین شده بود.
با این حال، این گزینه احتمالاً کمجاذبهترین مسیر است؛ زیرا قطر میتواند بدون عبور از تنگه هرمز، گاز طبیعی مایعشده را از طریق کشتی به کویت ارسال کند؛ هرچند کشتیها در هر نقطهای از خلیج فارس همچنان در معرض حمله قرار دارند.
از سوی دیگر، انتظار میرود عراق نیز به یکی از تولیدکنندگان عمده گاز تبدیل شود؛ موضوعی که احداث هرگونه خط لوله احتمالی به مقصدی فراتر از کویت را دشوار میکند.
متنوعسازی و امنیت
متنوعسازی یک راهبرد برای مقابله با تهدیدهاست، اما آنها را از بین نمیبرد؛ زیرا هیچ راهی برای حذف تمامی تهدیدها و منابع ناامنی وجود ندارد.
اگرچه متنوعسازی مسیرهای صادراتی میتواند میزان آسیبپذیری قطر در برابر خطرات کشتیرانی در خلیج فارس را کاهش دهد، اما این خطرات را بهطور کامل از بین نخواهد برد.
ازاینرو، تلاش برای مهار و کاهش این خطرات همچنان گزینهای اساسی برای تضمین ثبات صادرات انرژی خواهد بود.
خطوط لوله نیز از تهدیدها در امان نیستند، اما تجربه تاریخی نشان داده است که از میزان قابلتوجهی از مقاومت و پایداری برخوردارند.
خطوط لوله زمینی در معرض حمله قرار دارند، اما میتوان آنها را با سرعت و هزینه نسبتاً اندک تعمیر کرد. به همین دلیل، معمولاً هدف چندان جذابی برای طرفهای درگیر در جنگ محسوب نمیشوند.
تعمیر ایستگاههای پمپاژ دشوارتر و پرهزینهتر است، اما حفاظت از آنها نیز آسانتر خواهد بود. در هر صورت، از دست رفتن یک ایستگاه پمپاژ معمولاً به معنای توقف کامل ظرفیت انتقال خط لوله نیست.
خطوط لوله زیردریایی هزینه بیشتری دارند و تعمیر آنها دشوارتر است، اما هدف قرار دادن آنها نیز دشوارتر خواهد بود؛ هرچند تجربه خط لوله «نورد استریم» که روسیه را به آلمان متصل میکند، نشان داده است که این خطوط نیز در برابر خطر آسیبپذیر هستند.
متنوعسازی، خسارات ناشی از وابستگی به یک نقطه شکست واحد را کاهش میدهد، اما آن را بهطور کامل از بین نمیبرد.
همچنین باید میان متنوعسازی در سطح یک شرکت و متنوعسازی صادرات یک کشور تفاوت قائل شد.
شرکت «قطر انرژی» راهبرد متنوعسازی فعالیتهای شرکتی را در پیش گرفته و داراییهایی را در خارج از کشور، بهویژه در آمریکا، خریداری کرده است. به همین دلیل، این شرکت صرفاً به صادرات از داخل قطر وابسته نیست.
خرید داراییهای مربوط به تولید گاز طبیعی مایعشده در خارج از کشور، گزینه مناسبی برای «قطر انرژی» محسوب میشود؛ بهویژه بهعنوان اقدامی دفاعی در برابر این احتمال بعید که هزینه تولید و حملونقل گاز در خارج از کشور از هزینههای داخل قطر کمتر شود.
با توجه به تحولات بازار جهانی گاز طبیعی مایعشده، گاهی ممکن است از نظر اقتصادی بهصرفهتر باشد که نیاز برخی مشتریان از منابع خارج از قطر تأمین شود.
از آنجا که «قطر انرژی» بهطور کامل متعلق به دولت قطر است، سود حاصل از این فعالیتها در نهایت به نفع منابع مالی عمومی کشور خواهد بود؛ حتی اگر گاز خارج از این کشور تولید شده باشد.
با این حال، این رویکرد، با وجود توجیه اقتصادی احتمالی، به متنوعسازی مسیرهای صادرات گازی که در داخل قطر تولید میشود، کمکی نمیکند.
دیپلماسی گاز
هرگونه گزینه جایگزین برای ازسرگیری ساده صادرات گاز طبیعی مایعشده از طریق تنگه هرمز، قطعاً با موانع متعددی روبهرو خواهد شد و هزینههای زیادی به همراه خواهد داشت.
بنابراین، بازگشایی تنگه هرمز به روی کشتیرانی بینالمللی، بدون هیچگونه شرط و محدودیتی، همچنان جذابترین راهحل است.
قطر و فرانسه بر اهمیت احیای آزادی کشتیرانی در تنگه هرمز «بدون هیچگونه محدودیت یا عوارض» تأکید کردهاند، اما دستیابی به این هدف در حال حاضر دور از دسترس به نظر میرسد.
جستوجوی مسیرهای جایگزین به مذاکرات دشوار و تعهد بیشتر به همکاری منطقهای میان کشورهای عربی نیاز خواهد داشت؛ با این حال، منافعی که منطقه میتواند از این همکاری به دست آورد، احتمالاً قابلتوجه خواهد بود.
منبع: انتخاب