

صورتهای مالی البرز دارو با نماد دالبر در ۹ ماهه منتهی به شهریور ۱۴۰۵ از افزایش درآمد و سودآوری حکایت دارد. فروش شرکت ۱۷۰ درصد و سود خالص ۲۵۷ درصد رشد کرده است؛ با این حال، افزایش هزینههای تولید، اداری و مالی نیز بخشی از تغییرات عملکرد شرکت را تشکیل میدهد.
به گزارش تجارت نیوز، شرکت البرز دارو یکی از فعالان صنعت داروسازی کشور بوده که 63 درصد از سهام آن متعلق به ستاد اجرایی فرمان است؛ این شرکت در زمینه تولید و عرضه انواع محصولات دارویی فعالیت میکند. بررسی صورتهای مالی این شرکت نشان میدهد عملکرد دالبر در ۹ ماهه نخست سال ۱۴۰۵ در مقایسه با دوره مشابه سال گذشته، با تغییرات قابلتوجهی در درآمدهای فروش، بهای تمامشده و سودآوری همراه بوده است.
افزایش فروش و رشد سود ناخالص، مهمترین تغییرات صورت مالی شرکت هستند؛ اما برای ارزیابی دقیقتر عملکرد، باید روند هزینهها و سهم هر یک از اقلام عملیاتی و غیرعملیاتی در سود نهایی نیز بررسی شود.
فروش ۹ هزار میلیارد تومانی دالبر در 9 ماهه
درآمد فروش البرز دارو در ۹ ماهه منتهی به شهریور ۱۴۰۵ به ۹ هزار و ۱۶۵ میلیارد تومان رسید؛ در حالی که این شرکت در ۹ ماهه منتهی به شهریور ۱۴۰۴، بالغ بر ۳ هزار و ۳۹۸ میلیارد تومان فروش ثبت کرده بود. به این ترتیب، درآمد شرکت در مقایسه با دوره مشابه سال گذشته ۱۷۰ درصد افزایش یافته است.
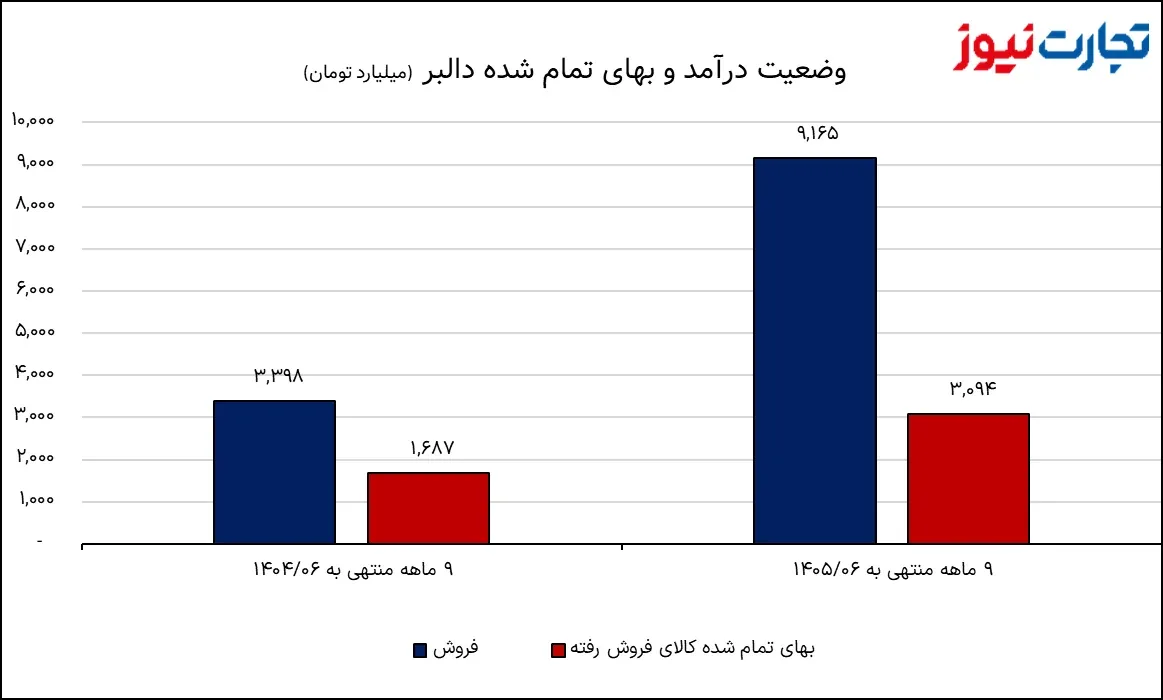
بهای تمامشده کالای فروشرفته البرز دارو نیز در ۹ ماهه منتهی به شهریور ۱۴۰۵ به ۳ هزار و ۹۴ میلیارد تومان رسید. این رقم در ۹ ماهه منتهی به شهریور ۱۴۰۴ معادل یک هزار و ۶۸۷ میلیارد تومان بود که از افزایش ۸۳ درصدی هزینه تولید محصولات فروختهشده حکایت دارد.
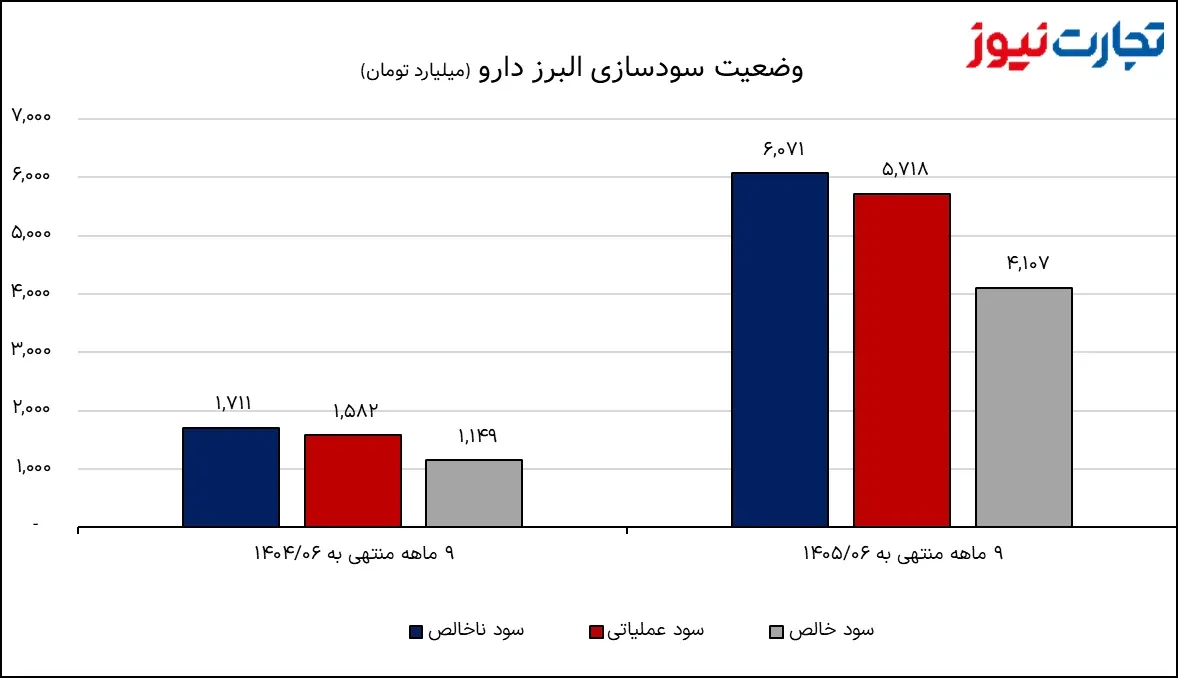
مقایسه روند فروش و بهای تمامشده نشان میدهد سرعت رشد درآمد شرکت بیشتر از افزایش هزینه تولید بوده است. در نتیجه این تغییر، سود ناخالص دالبر از هزار و ۷۱۱ میلیارد تومان در ۹ ماهه منتهی به شهریور ۱۴۰۴ به ۶ هزار و ۷۱ میلیارد تومان در ۹ ماهه منتهی به شهریور ۱۴۰۵ افزایش یافت. این رقم رشد ۲۵۵ درصدی سود ناخالص را نشان میدهد.
به بیان دیگر، فاصله میان درآمد فروش و بهای تمامشده در دوره مورد بررسی بیشتر شده است. این موضوع در افزایش سود ناخالص منعکس شده و نشان میدهد رشد درآمد شرکت صرفا با افزایش هزینه تولید خنثی نشده است. با این حال، ادامه این روند به کنترل هزینههای سایر بخشها و حفظ فاصله میان نرخ رشد فروش و بهای تمامشده وابسته خواهد بود.
افزایش ۱۳۸ درصدی هزینههای اداری و عملیاتی دالبر
هزینههای عمومی، اداری و تشکیلاتی البرز دارو در ۹ ماهه منتهی به شهریور ۱۴۰۵ به ۳۰۱ میلیارد تومان رسید؛ در حالی که این هزینهها در ۹ ماهه منتهی به شهریور ۱۴۰۴ معادل ۱۲۷ میلیارد تومان بود. بنابراین، مخارج این بخش در مقایسه با دوره مشابه سال گذشته ۱۳۸ درصد افزایش داشته است.
در کنار این موضوع، خالص سایر درآمدها و هزینههای عملیاتی شرکت نیز از منفی ۲ میلیارد تومان در ۹ ماهه منتهی به شهریور ۱۴۰۴ به منفی ۵۲ میلیارد تومان در ۹ ماهه منتهی به شهریور ۱۴۰۵ رسیده است. افزایش هزینه خالص این سرفصل، از فشار بیشتر سایر اقلام عملیاتی بر عملکرد شرکت حکایت دارد.
با وجود افزایش این هزینهها، سود عملیاتی البرز دارو از یک هزار و ۵۸۲ میلیارد تومان در ۹ ماهه منتهی به شهریور ۱۴۰۴ به ۵ هزار و ۷۱۸ میلیارد تومان در ۹ ماهه منتهی به شهریور ۱۴۰۵ افزایش یافت. به این ترتیب، سود عملیاتی شرکت در مقایسه با مدت مشابه سال گذشته ۲۶۱ درصد رشد کرده است. این روند نشان میدهد افزایش سود ناخالص توانسته رشد هزینههای اداری و سایر هزینههای عملیاتی را پوشش دهد.
درآمدهای غیرعملیاتی دالبر کاهش یافت
هزینههای مالی دالبر در ۹ ماهه منتهی به شهریور ۱۴۰۵ به ۶۴۷ میلیارد تومان رسید؛ رقمی که در مقایسه با هزینه مالی ۵۸۹ میلیارد تومانی در ۹ ماهه منتهی به شهریور ۱۴۰۴، رشد ۱۰ درصدی داشته است. بنابراین، برخلاف رشد قابلتوجه سود عملیاتی، هزینههای تامین مالی شرکت نیز افزایش یافته؛ هرچند سرعت رشد آن بهمراتب کمتر از تغییرات درآمد و سود عملیاتی بوده است.
در بخش درآمدها و هزینههای غیرعملیاتی نیز خالص سایر درآمدها و هزینههای غیرعملیاتی البرز دارو از ۳۱۵ میلیارد تومان در ۹ ماهه منتهی به شهریور ۱۴۰۴ به ۹۶ میلیارد تومان در ۹ ماهه منتهی به شهریور ۱۴۰۵ کاهش یافته است. این تغییر به معنای افت ۷۰ درصدی این سرفصل است و نشان میدهد سهم درآمدهای غیرعملیاتی در عملکرد مالی شرکت کمتر شده است.
سود خالص دالبر به 4.1 همت رسید
در نهایت، سود خالص البرز دارو در ۹ ماهه منتهی به شهریور ۱۴۰۵ به ۴ هزار و ۱۰۷ میلیارد تومان رسید؛ در حالی که این شرکت در ۹ ماهه منتهی به شهریور ۱۴۰۴، یک هزار و ۱۴۹ میلیارد تومان سود خالص شناسایی کرده بود. بر این اساس، سود خالص دالبر در دوره مورد بررسی ۲۵۷ درصد افزایش یافته است.
مقایسه اجزای صورت مالی نشان میدهد افزایش سود خالص عمدتا با رشد فروش و افزایش فاصله درآمد از بهای تمامشده ارتباط دارد. در مقابل، رشد هزینههای اداری و تشکیلاتی، افزایش هزینههای مالی و کاهش درآمدهای غیرعملیاتی نیز از دیگر تحولات دوره بودهاند. در مجموع، صورت مالی ۹ ماهه دالبر از افزایش سودآوری در فعالیت عملیاتی حکایت دارد؛ با این حال، برای قضاوت درباره کیفیت و پایداری این رشد، بررسی روند مقدار تولید و فروش، نرخ محصولات و عملکرد شرکت در دورههای بعدی نیز ضروری است.
گزارشهای بیشتر را در صفحه بورس بخوانید.