بسیاری از سرمایهگذاران، طلا را به عنوان یک بیمه برای سرمایه خود میخرند. هنگامی که سهام سقوط میکند، این فلز قرار است جایگاه خود را حفظ کند؛ اما امسال، همگام با سهام در حال افت بوده است.
خلاصه تحلیل
- همبستگی طلا و شاخص S&P 500 به ۰.۳۵ رسیده و افت همزمان آنها، نقش سنتی طلا بهعنوان پناهگاه امن سرمایه را زیر سؤال برده است.
- افزایش بازده واقعی اوراق قرضه و احتمال رشد نرخ بهره فدرال رزرو، فشار بر قیمت طلا را تشدید کرده و این فلز را در مسیر بزرگترین افت سالانه از سال ۲۰۱۳ قرار داده است.
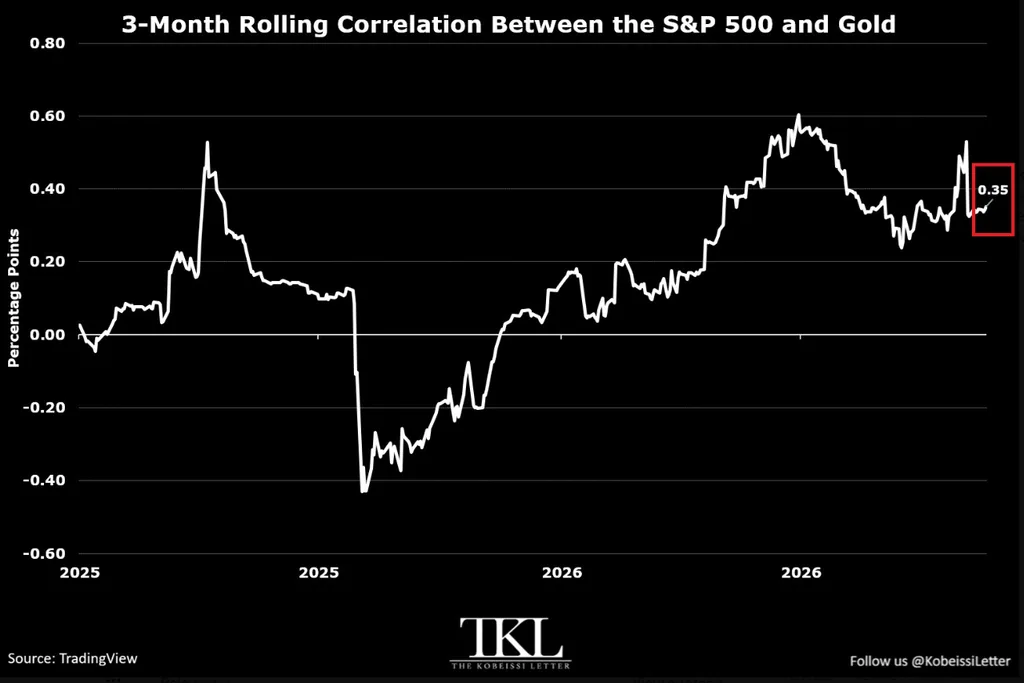
به گزارش بیاینکریپتو، همبستگی سهماهه میان اساندپی ۵۰۰ (S&P 500) و طلا به ۰.۳۵ افزایش یافته است؛ به این معنا که اکنون هر دو دارایی تمایل دارند در یک جهت حرکت کنند.
پناهگاه امنی که همراه با بازار غرق شد!
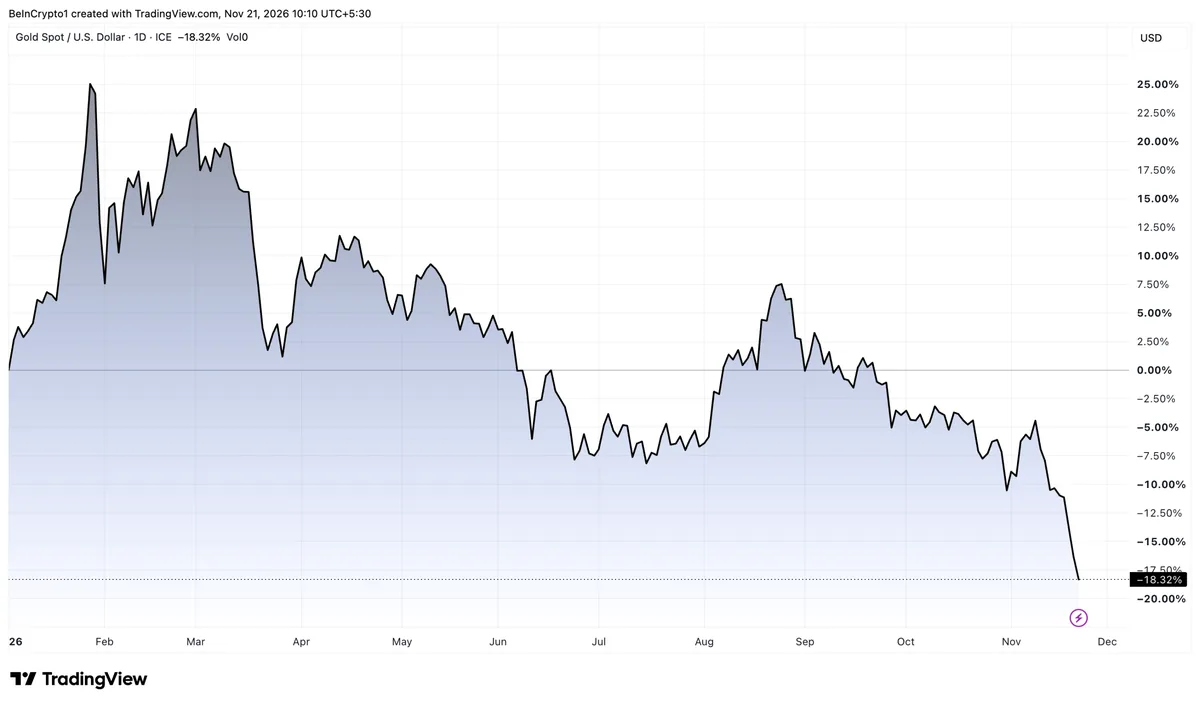
قیمت طلا از ابتدای سال ۲۰۲۶ تاکنون حدود ۱۸ درصد افت کرده است. قیمت این فلز در اواخر ژانویه (دی) به اوج رسید و سپس به روند نزولی خود ادامه داد.
روز جمعه، موج فروش طلا و نقره، قیمت طلا را به پایینترین سطح خود در بیش از یک سال گذشته رساند. همزمان، شاخصهای سهام در آمریکا و آسیا نیز در همان جلسات معاملاتی افت کردند.
سقوط همگام با بازار سهام، یک الگوی دیرینه را برای طلا میشکند.
- دادههای بولیونوالت (BullionVault) نشان میدهد که از سال ۱۹۷۴ تاکنون، در تمام سالهایی که سهام ایالات متحده ۱۰ درصد یا بیشتر ریزش داشته، قیمت طلا افزایش یافته است.
- این روند پیوسته در سال ۲۰۲۲ پایان یافت؛ زمانی که همزمان با سقوط سهام، طلا نیز اندکی افت کرد.
بخش عمدهای از ضعف طلا در سال جاری ریشه در بازار اوراق قرضه دارد.
در شرایطی که اوراق خزانه حفاظتشده در برابر تورم نزدیک به ۳ درصد بالاتر از نرخ تورم بازدهی دارند، تحلیلگران میگویند نگهداری طلا اکنون هزینه بیشتری دارد. احتمال افزایش بیشتر نرخ بهره توسط فدرال رزرو نیز بر بازار سهام فشار آورده است که بخشی از یک شوک گستردهتر در نرخهای بهره محسوب میشود.
سقوط طلا در سال ۲۰۱۳ با رالی بازار سهام همراه بود
طلا در مسیر ثبت بزرگترین افت سالانه خود از سال ۲۰۱۳ قرار دارد؛ سالی که در آن این فلز گرانبها ۲۸ درصد افت کرد.
در آن سال، سرمایهگذاران شمشهای طلا را فروختند و نقدینگی خود را وارد بازار سهام کردند؛ بازاری که آن سال را در نزدیکی بالاترین سطوح ششساله خود به پایان رساند. اما در موجهای فروش اخیر، سرمایهگذارانی که هر دو دارایی را در اختیار داشتند، هیچ پناهگاهی برای حفظ سرمایه نیافتند.
این رابطه با سرعت میتواند معکوس شود. تنها در طول سال ۲۰۲۵، همبستگی این دو دارایی از وضعیتی بهشدت مثبت به کاملاً منفی تغییر جهت داد.
در صورت افت بازده واقعی، پس از یک دوره دیگر افزایش نرخ بهره فدرال رزرو، فضایی برای بازیابی قیمت وجود دارد. تا آن زمان، یک ابزار پوشش ریسک کارآمد تنها زمانی نمود پیدا میکند که در روزهای افت بازار سهام، قیمت طلا ثابت بماند.