
دنیای اقتصاد : بورس تهران در سال جاری پس از پنجسال عقبماندگی از دلار، بار دیگر توانسته است در رقابت بازدهی از بازار ارز پیشی بگیرد. شاخص کل بورس از ابتدای سال با رشد ۱۰۶درصدی، ۲۸واحد درصد بهتر از دلار عمل کرده است. این تغییر معادله در شرایطی رقم خورده که بررسی عملکرد ۲۵سال معاملاتی گذشته نشان میدهد بورس در ۱۲سال و دلار در ۱۳سال برنده رقابت بودهاند؛ آماری که از رقابتی نزدیک میان این دو بازار حکایت دارد. با این حال، تداوم برتری بورس در ماههای آینده به بهبود اعتماد سرمایهگذاران، ثبات سیاستگذاری و چشمانداز سودآوری شرکتها وابسته خواهد بود.
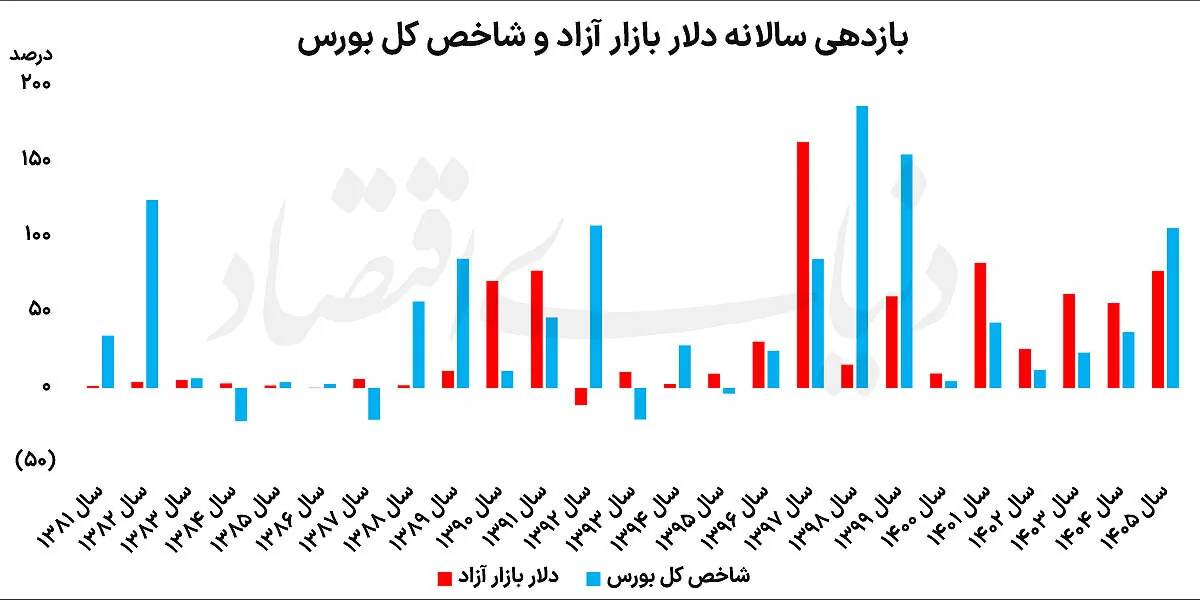
علی عبدالمحمدی: بورس تهران در سال جاری توانسته پس از چند سال جاماندگی در رقابت با دلار، بار دیگر عملکرد بهتری از دلار به ثبت برساند. از ابتدای سال تاکنون، ۱۰ آبان ماه شاخص کل بورس با رشد ۱۰۶درصدی همراه شده، درحالیکه دلار در بازار آزاد بازدهی ۷۸درصدی داشته است. به این ترتیب، بازدهی بورس در این بازه زمانی ۲۸درصد بیشتر از دلار بوده است؛ اتفاقی که در شرایطی رخ داده که طی پنج سال گذشته، بازار سهام در مقیاس سالانه نتوانسته بود از رقیب ارزی خود پیشی بگیرد. بررسی عملکرد این دو بازار در ۲۵سال معاملاتی گذشته نیز نشان میدهد که بورس در ۱۲سال بازدهی بیشتری از دلار خلق کرده و در ۱۳سال از آن عقب مانده است. این آمار نشان میدهد رقابت میان دو بازار، با وجود دورههای طولانی برتری یکی بر دیگری، همواره در حال تغییر بوده است.
پایان پنج سال برتری دلار در رقابت با بورس
عملکرد بورس و دلار در سال جاری را باید در چارچوب روندی بررسی کرد که طی سالهای گذشته به نفع بازار ارز رقم خورده بود. در پنج سال پس از سال ۱۳۹۹، دلار در مقیاس سالانه توانست بازدهی بیشتری نسبت به شاخص کل بورس به ثبت برساند. این روند در سال گذشته نیز ادامه داشت؛ به طوری که دلار با رشد ۵۶درصدی همراه شد، درحالیکه شاخص کل بورس تنها ۳۷درصد افزایش یافت. در چنین شرایطی، سرمایهگذارانی که طی این دوره بازار ارز را برای حفظ ارزش داراییهای خود انتخاب کرده بودند، در مقیاس بازدهی اسمی سالانه، عملکرد بهتری نسبت به سهامداران داشتند. با این حال، سال جاری معادله را تغییر داده است. شاخص کل بورس با رشد ۱۰۶درصدی در برابر افزایش ۷۸درصدی دلار قرار گرفته و توانسته است فاصلهای ۲۸درصدی میان بازدهی خود و بازار ارز ایجاد کند.
این اتفاق از آن جهت اهمیت دارد که بازار سهام پس از یک دوره طولانی از عملکرد ضعیفتر نسبت به دلار، بار دیگر توانسته در رقابت با این دارایی برنده باشد. البته برتری بورس در بازه فعلی لزوما به معنای تداوم آن تا پایان سال نیست و نتیجه نهایی این رقابت به تحولات ماههای باقیمانده و مسیر متغیرهای اثرگذار بر هر دو بازار بستگی دارد. نکته قابلتوجه آن است که رشد بورس در سال جاری پس از وقفهای طولانی در فعالیت بازار رخ داده است. بازار سهام پس از تعطیلی حدود ۸۰روزه به دلیل جنگ، در شرایطی بازگشایی شد که انتظارات چندانی نسبت به رشد قابلتوجه آن وجود نداشت. با این حال، شاخص کل در ادامه توانست مسیر صعودی در پیش بگیرد و بخشی از انتظارات اولیه را تحتتاثیر قرار دهد. این عملکرد، بورس را در موقعیتی متفاوت از سالهای گذشته قرار داده و بار دیگر موضوع مقایسه بازدهی سهام و دلار را به یکی از محورهای مهم تحلیل بازارهای دارایی تبدیل کرده است.
تجربه سالهای ۱۳۹۸ و ۱۳۹۹
نگاهی به عملکرد تاریخی این دو بازار نشان میدهد که برتری بورس نسبت به دلار در سالهای ۱۳۹۸ و ۱۳۹۹ نیز تجربه شده بود. در سال ۱۳۹۸، شاخص کل بورس با رشد ۱۸۷درصدی یکی از درخشانترین عملکردهای سالانه خود را ثبت کرد؛ درحالیکه دلار در بازار آزاد تنها ۱۶درصد افزایش قیمت داشت. در سال ۱۳۹۹ نیز شاخص کل با رشد ۱۵۵درصدی همراه شد و دلار بازدهی ۶۱درصدی را به ثبت رساند. بنابراین، بورس در هر دو سال توانست با فاصله قابلتوجهی از بازار ارز پیشی بگیرد. با این حال، بررسی سالهای پیش از این دوره برای درک بهتر علت برتری سهام اهمیت دارد. در سال ۱۳۹۷، دلار در بازار آزاد ۱۶۳درصد رشد کرد، درحالیکه شاخص کل بورس افزایش ۸۶درصدی را تجربه کرد. به این ترتیب، بازار ارز در آن سال با فاصله زیادی از بورس پیش افتاد و سهام از منظر رشد قیمت، جاماندگی قابلتوجهی نسبت به دلار پیدا کرد.
از همین رو، بخشی از رشدهای چشمگیر بورس در سالهای ۱۳۹۸ و ۱۳۹۹را میتوان در چارچوب تعدیل قیمت سهام نسبت به افزایش نرخ ارز در سال ۱۳۹۷ و جبران بخشی از جاماندگی قبلی تحلیل کرد. به بیان دیگر، رشد قابلتوجه بورس در این دو سال صرفا یک اتفاق مستقل از تحولات بازار ارز نبود، بلکه بخشی از آن در واکنش به تغییر سطح قیمتها در اقتصاد و جاماندگی قبلی سهام شکل گرفت. البته عوامل دیگری همچون شرایط عمومی بازار، انتظارات سرمایهگذاران و افزایش توجه عمومی به بورس نیز در شکلگیری آن دوره صعودی نقش داشتند. این تجربه تاریخی نشان میدهد که برتری یک بازار در یک سال، لزوما به معنای تداوم آن در سالهای بعد نیست و گاهی تغییرات بازدهی بازارها در دورههای مختلف، در پی جبران فاصله ایجادشده در دورههای قبل رخ میدهد.
چرایی جاماندگی بورس در ۵ سال گذشته
پس از پایان دوره صعودی سالهای ۱۳۹۸ و ۱۳۹۹، شرایط برای بازار سهام تغییر کرد. در پنج سال بعدی، دلار در مقیاس سالانه بازدهی بیشتری نسبت به شاخص کل بورس به ثبت رساند و سهامداران نتوانستند عملکردی بهتر از بازار ارز تجربه کنند. یکی از متغیرهای اثرگذار بر این وضعیت، کاهش اعتماد عمومی به بازار سهام بود. تجربه نوسانات شدید و زیان برخی سرمایهگذاران، در کنار تضعیف اعتماد به سازوکارهای بازار، باعث شد بخشی از سرمایهگذاران با احتیاط بیشتری به بورس نگاه کنند. در نتیجه، حتی در دورههایی که شرایط بنیادی برخی شرکتها با بهبود همراه بود، تقاضای سرمایهگذاری در بازار سهام نتوانست به اندازه کافی تقویت شود. در کنار این موضوع، سیاستگذاریهای ارزی و ریسکهای سیستماتیک نیز بر عملکرد بورس اثرگذار بودند. تغییرات در سیاستهای مرتبط با نرخ ارز، ابهام در چشمانداز متغیرهای اقتصادی و ریسکهای سیاسی، ارزیابی سرمایهگذاران از سودآوری شرکتها و ارزشگذاری سهام را دشوارتر کرد. در چنین فضایی، دلار برای بخشی از سرمایهگذاران به گزینهای تبدیل شد که با توجه به رشدهای سالانه آن، امکان مقایسه سادهتری از بازدهی اسمی را فراهم میکرد. در مقابل، بازار سهام با مجموعهای از ریسکها و ابهامات مواجه بود که مانع از شکلگیری روندی پایدار و متناسب با تحولات سایر بازارهای دارایی میشد. با وجود این، برتری پنجساله دلار نتوانسته است جایگاه بورس را در رقابت بلندمدت بهطور کامل تغییر دهد.
از سال ۱۳۸۱ تاکنون و در مجموع ۲۵ سال معاملاتی مورد بررسی، بورس در ۱۲ سال بازدهی بیشتری نسبت به دلار داشته و در ۱۳ سال از آن عقب مانده است. نزدیکی تعداد سالهای برتری دو بازار نشان میدهد که هیچیک در تمام دورههای بلندمدت بهطور یکطرفه بر دیگری مسلط نبوده است. سال جاری نیز در شرایطی به نفع بورس رقم خورده که بازار سهام پس از یک دوره تعطیلی و در فضایی همراه با تردید بازگشایی شد. با این حال، برای قضاوت درباره بازگشت پایدار بورس به جایگاه رقابتی خود، باید دید این برتری در ماههای آینده حفظ خواهد شد یا خیر. در نهایت، مقایسه بازدهی بورس و دلار در سال جاری بار دیگر نشان میدهد که ترکیب داراییها و انتخاب بازار سرمایهگذاری، تا چه اندازه به افق زمانی و شرایط اقتصادی وابسته است. برتری فعلی بورس در بازدهی اسمی، یک واقعیت آماری در عملکرد امسال است؛ اما تداوم آن به عواملی همچون اعتماد سرمایهگذاران، ثبات سیاستگذاری، کاهش ابهامات و چشمانداز سودآوری شرکتها وابسته خواهد بود.