

تحریریه آوش/ رئیس کل بانک مرکزی از کاهش رشد سالانه نقدینگی خبر میدهد، اما رشد ماهانه در مهر شتاب گرفته است؛ برآورد موجودی پول و اختلاف روایتهای آماری، پرسش درباره کارنامه بانک مرکزی را جدیتر کرده است
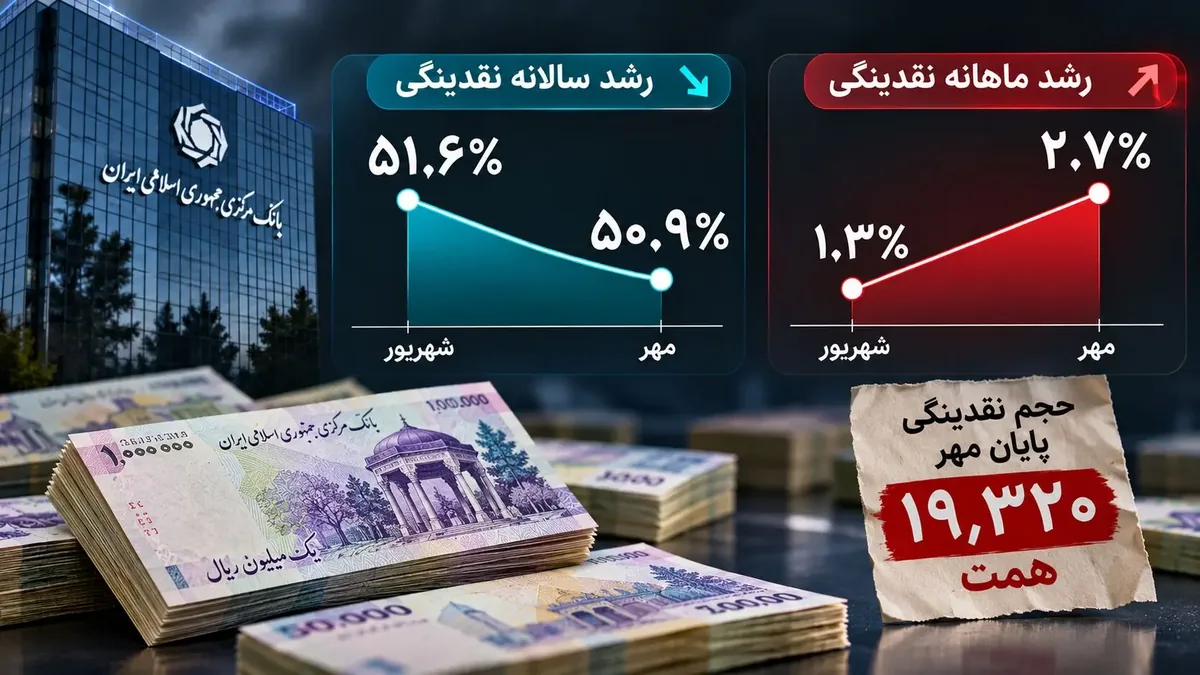
عبدالناصر همتی، کاهش رشد ۱۲ماهه نقدینگی را در ادامه تلاش این بانک برای کنترل انتظارات تورمی و مهار نقدینگی اعلام کرده است. طبق ارقامی که او گفته، نرخ رشد سالانه نسبت به شهریور ۰.۷درصد کاهش یافته، رشد نقدینگی در خود مهر ۲.۷درصد بوده و افزایش آن از ابتدای سال به ۲۴درصد رسیده است. هر سه عدد میتوانند همزمان درست باشند، اما مسئله اصلی، تصویری است که از کنار هم گذاشتن آنها به دست میآید. کاهش نرخ سالانه بهخودیخود خبر مثبتی در مقایسه با تداوم افزایش آن است، اما برای داوری درباره مهار نقدینگی کافی نیست. بهویژه وقتی گزارشهای منتشرشده نشان میدهند که رشد ماهانه از ۱.۳درصد در شهریور به ۲.۷درصد در مهر رسیده است.
در چنین وضعیتی، پرسش فقط این نیست که نرخ سالانه چقدر پایین آمده، بلکه باید پرسید چرا آهنگ افزایش ماهانه تندتر شده و این تغییر چه جایگاهی در ارزیابی بانک مرکزی دارد. پاسخ، به اطلاعاتی از جمله موجودی دقیق نقدینگی، رقم پایه، جدول ماهانه و توضیح اختلافهایی که میان روایتهای منتشرشده دیده میشود، نیاز دارد. بدون این اطلاعات، آنچه پیش روی مخاطب قرار میگیرد مجموعهای از خبرها و محاسبات است؛ نه تصویری کامل که بتوان ادعای سیاستگذار را با آن سنجید.
عبدالناصر همتی، رئیس کل بانک مرکزی از کاهش رشد سالانه نقدینگی خبر میدهد، اما رشد ماهانه در مهر شتاب گرفته است؛ برآورد موجودی پول و اختلاف روایتهای آماری، پرسش درباره کارنامه بانک مرکزی را جدیتر کرده است. رئیس کل بانک مرکزی گفته است که رشد سالانه نقدینگی پایین آمده و به ۵۰.۹درصد رسیده است. اما در سوی دیگر همین خبر، عددی قرار دارد که کمتر به چشم میآید؛ حجم نقدینگی، براساس محاسبه نرخهای اعلامشده و رقم پایان سال گذشته در پایان مهر به حدود ۱۹هزار و ۳۲۰همت رسیده است. به زبان ساده، نزدیک به ۳هزار و ۷۴۰هزار میلیارد تومان در هفت ماه به حجم نقدینگی اضافه شده، آن هم در شرایطی که رشد ماهانه مهر برخلاف شاخص سالانه، افزایش یافته است.
کاهش سرعت، نه کاهش نقدینگی
در ابتدا باید سوءتفاهم ناشی از تیترهای کوتاه اقتصادی را کنار گذاشت. پایینآمدن نرخ رشد نقدینگی به معنای کمشدن نقدینگی نیست. رشد ۵۰.۹درصدی یعنی موجودی نقدینگی در پایان مهر، همچنان بیش از یکونیم برابر مدت مشابه سال قبل بوده است. آنچه کاهش یافته، نه موجودی این متغیر، بلکه نرخ افزایش در مقایسه سالانه است. این تمایز، ظرافتی لفظی نیست. وقتی گفته میشود نقدینگی مهار شده، ممکن است تصور شود که جریان افزایش آن بهطور محسوسی متوقف یا محدود شده است؛ درحالیکه عدد اعلامشده تنها از تغییر سرعت در یک بازه مشخص خبر میدهد. برای فهم شدت این تغییر باید هم نرخها را دید، هم مقدار افزایش را. دقت در تعبیر ۰.۷درصد کاهش نیز اهمیت دارد. نرخ رشد سالانه از ۵۱.۶درصد در شهریور به ۵۰.۹درصد در مهر رسیده است؛ بنابراین کاهش، ۰.۷درصد بوده است.
بانک مرکزی میتواند کاهش نرخ سالانه را بهعنوان یک تحول گزارش کند، اما معنای این تحول باید در همان محدوده حفظ شود. پایینآمدن شاخص سالانه، هنوز پاسخ نمیدهد که افزایش نقدینگی در آخرین ماه چه وضعی داشته، چه مقدار پول به موجودی اضافه شده و کاهش مشاهدهشده تا چه اندازه پایدار است.
عدد اصلی کجاست؟
سوال واضح، اما بیجواب این است که نقدینگی اکنون چقدر است؟ اظهارات همتی، بیش از آنکه بر موجودی نقدینگی متمرکز باشند، نرخهای رشد را برجسته کردهاند. رسیدن از این نرخها به رقم موجودی ممکن است، اما نیازمند نقطه شروعی معتبر است؛ همان موجودی پایان سال ۱۴۰۴ که باید مبنای محاسبه قرار گیرد. طبق آخرین گزارش بانک مرکزی در سایتش، نقدینگی پایان سال گذشته حدود ۱۵هزار و ۶۰۰ همت عنوان شده است. اگر همین رقم را مبنا بگیریم، افزایش ۲۴درصدی، موجودی پایان مهر را به حدود ۱۹هزار و ۳۴۴ همت میرساند. این محاسبه دشوار نیست؛ دشواری، اطمینان از دقت رقم پایه و همسانبودن مبنای آن با نرخ اعلامشده است.
هرچند گزارش برخی از رسانهها موجودی پایان سال گذشته را دقیقتر و معادل ۱۵هزار و ۵۸۱ همت ذکر کرده است. با اعمال رشد ۲۴درصدی بر این رقم، نقدینگی پایان مهر حدود ۱۹هزار و ۳۲۰ همت برآورد میشود.
هفت ماه، نزدیک به ۳هزار و ۷۴۰همت افزایش
اگر موجودی پایه را ۱۵هزار و ۵۸۱ همت لحاظ کنیم، رشد ۲۴درصدی به معنای افزودهشدن نزدیک به ۳هزار و ۷۴۰ همت در هفت ماه است. همین عدد، وجه دیگری از خبر را آشکار میکند: کاهش نرخ رشد سالانه، همزمان با افزایش بزرگ موجودی نقدینگی رخ داده است. این دو گزاره متناقض نیستند، اما حذف هرکدام، تصویر را ناقص میکند. تمرکز صرف بر درصد، ابعاد افزایش را کمرنگ میکند. در مقابل، بزرگنمایی موجودی بدون اشاره به نرخها و مبنای مقایسه نیز میتواند گمراهکننده باشد. گزارشی دقیق است که هر دو را کنار هم بگذارد؛ هم نشان دهد سرعت رشد در مقایسه سالانه پایین آمده و هم توضیح دهد که افزایش مطلق همچنان چه اندازه بوده است.
دو برآورد برای مرداد
اختلاف برآوردها درباره پایان مرداد محسوستر است. در اطلاعات مبنای این گزارش، نقدینگی این ماه حدود ۱۸هزار و ۵۴۱ همت اعلام شده که حاصل رشد نزدیک به ۱۹ درصد نسبت به پایان سال گذشته است. در کنار آن، برآورد دیگری حدود ۱۸هزار و ۷۵۰ همت را مطرح میکند. فاصله این دو برآورد ۲۰۹ همت است. چنین اختلافی را نمیتوان با انتخاب سلیقهای یکی از اعداد حل کرد. باید روشن شود هر برآورد بر چه موجودی پایهای استوار است، کدام نرخ رشد را به کار گرفته و به چه نسخهای از اطلاعات دسترسی داشته است. بدون این توضیح، هیچکدام صرفا به دلیل تکرار بیشتر، قطعی نیست.
در برآورد اول نیز نکتهای محاسباتی وجود دارد. رشد دقیق ۱۹درصدی بر پایه ۱۵هزار و ۶۰۰ همت، نتیجهای برابر با ۱۸هزار و ۵۶۴ همت میدهد؛ نه ۱۸هزار و ۵۴۱ همت. رقم دوم، با پایه حدود ۱۵هزار و ۵۸۱ همت سازگار است. بنابراین بخشی از اختلاف، میتواند از گردکردن عدد پایان سال گذشته ناشی شده باشد. این نمونه، بهتنهایی نه نشانه دستکاری است و نه سند بیاعتباری کل آمار. اتفاقا نشان میدهد پیش از هر نتیجهگیریای، باید مسیر محاسبه را بررسی کرد. مشکل اصلی آنجاست که مسیر محاسبه منتشر نمیشود و مخاطب میماند با چند عدد که هریک ظاهری قطعی دارند.
اختلاف فقط بر سر موجودی نیست
روایتهای منتشرشده درباره نرخ رشد ماههای گذشته نیز کاملا منطبق نیستند. یک روایت، گویای رشد ۱۲ماهه ۵۶.۴درصدی خرداد، ۵۵.۵درصدی تیر و ۵۴.۴درصدی مرداد است. اما روایت دیگری، ارقام این سه ماه را بهترتیب ۵۶.۷، ۵۴.۹ و ۵۴.۳درصد عنوان کرده است. هر دو روایت یک مسیر کلی را نشان میدهند: رسیدن رشد سالانه به اوج در خرداد و کاهش آن در ماههای بعد. بااینحال، درباره نقطه اوج و اندازه عقبنشینی اختلاف دارند. همین اختلافها میتواند میزان موفقیت سیاست پولی را نشان دهد.
البته پاسخ معتبر باید از مرجع داده بیاید و مشخص کند کدام ارقام نهایی هستند، کدام اصلاح شدهاند و تغییرات از چه زمانی اعمال شده است که متاسفانه از پایان ۱۴۰۴ تاکنون دادهای از مرجع رسمی منتشر نشده است. انتشار سری زمانی واحد، همراه با تاریخ بهروزرسانی، این اختلاف را حلپذیر میکند. در غیر این صورت، هر رسانه یا تحلیلگر ممکن است بر پایه مجموعه متفاوتی از اعداد، نتیجهای متفاوت ارائه کند؛ وضعیتی که قضاوت درباره عملکرد بانک مرکزی را دشوارتر از خود محاسبات میکند.
جایی که روایت پیچیده میشود
مهمترین پرسش از مقایسه شهریور و مهر بیرون میآید. طبق یک گزارش، رشد ماهانه نقدینگی در شهریور ۱.۳درصد بوده و در مهر به ۲.۷درصد رسیده است. بنابراین، در همان ماهی که کاهش رشد سالانه اعلام شده، رشد ماهانه بیش از دو برابر شده است. این دوبرابرشدن به معنای دوبرابرشدن موجودی نقدینگی نیست، نرخ افزایش ماهانه دو برابر شده است. اما همین تغییر نیز برای بررسی وضعیت آخرین ماه اهمیت دارد. شاخص سالانه، پنجرهای ۱۲ماهه را نشان میدهد؛ شاخص ماهانه، تغییر میان دو ماه پیاپی را. هیچکدام بهتنهایی جای دیگری را نمیگیرد. نرخ ۱۲ماهه به موجودی ماه مشابه سال قبل نیز وابسته است. به همین دلیل، کاهش آن لزوما ثابت نمیکند که آهنگ افزایش در آخرین ماه کند شده است. در این دادهها، دقیقا همین تفاوت دیده میشود: شاخص سالانه پایین آمده، اما رشد نسبت به ماه قبل بالا رفته است.
با فرض موجودی حدود ۱۹هزار و ۳۲۰ همت در پایان مهر و رشد ماهانه ۲.۷درصدی، موجودی شهریور حدود ۱۸هزار و ۸۱۲ همت محاسبه میشود. فاصله این دو رقم نزدیک به ۵۰۸ همت است؛ یعنی بر پایه همین محاسبه مشروط، بیش از ۵۰۰ هزار میلیارد تومان در مهر به نقدینگی اضافه شده است. این عدد، نیاز به توضیح دارد، همانطور که کاهش شاخص سالانه نیازمند بررسی است. گزارش عملکرد نمیتواند تنها بر عددی تکیه کند که پیام مطلوبتری دارد. اگر دو شاخص در دو جهت حرکت کردهاند، توضیح این تفاوت باید بخشی از روایت رسمی باشد، نه موضوعی که بیرون از آن باقی بماند.
آمار شفاهی یا گزارش ناقص؟
رئیس کل بانک مرکزی ارقام را صرفا شفاهی اعلام کرده است و با انتشار گزارش آماری یکسان نیست. گزارش آماری است که امکان بررسی این عدد را فراهم میکند. موجودیها، تاریخها، واحدها و بازنگریها باید چنان روشن باشند که بتوان نرخ اعلامشده را دوباره محاسبه کرد.
بیان شفاهی چند عدد، بهتنهایی تصویر آماری کاملی برای تطبیق مستقل ارقام فراهم نمیکنند. این صورتبندی، هم مستندتر است و هم پاسخ روشنتری از بانک مرکزی میطلبد. پرسش از انتشار جدول، اتهام به آمار نیست. مطالبه دسترسی به پایههایی است که خبر بر آنها بنا شده است. هرچه اختلاف روایتها بیشتر باشد، ضرورت انتشار این پایهها نیز بیشتر میشود.
کاهش رشد، حاصل کدام اقدام است؟
همتی، کاهش رشد سالانه را در ادامه تلاش بانک مرکزی برای کنترل انتظارات تورمی و مهار نقدینگی اعلام کرده است. او بر کاراترشدن تسهیلات و گسترش ابزارهای تأمین مالی زنجیره نیز تاکید کرده است. اینها توضیح سیاستگذار درباره اقدامات خود است؛ اما اندازه اثر هر اقدام از نرخ نهایی بهتنهایی معلوم نمیشود. برای ارزیابی کارنامه، باید مشخص شود کاهش مشاهدهشده از چه مسیری حاصل شده است. چه سهمی به تحولات شبکه بانکی مربوط میشود؟ اجزای نقدینگی چگونه تغییر کردهاند؟ مبنای مقایسه سال قبل چه اثری داشته است؟ و چرا همزمان، رشد ماهانه مهر افزایش یافته است؟
میان این دو گزاره که نرخ رشد کاهش یافته و اقدامات ما موجب کاهش نرخ رشد شده، فاصلهای وجود دارد که تنها با شواهد پر میشود. اعلام نتیجه، جای توضیح رابطه میان سیاست و نتیجه را نمیگیرد. بدون این توضیح، نسبتدادن تمام کاهش به یک مجموعه اقدام، فراتر از اطلاعات در دسترس است. در مقابل، افزایش رشد ماهانه نیز بهتنهایی سند شکست کامل نیست. قضاوت منصفانه نه یک نقطه انتخابی که باید روند را ببیند.
بازار میان خبر و برآورد
برای فعالین اقتصادی، این اختلافها پرسشهایی جدی ایجاد میکند: کدام عدد باید مبنای تحلیل قرار گیرد؟ موجودی اعلامشده در یک گزارش، برآورد رسانهای دیگر یا رقمی که از نرخهای مقام رسمی محاسبه میشود؟ پیش از پاسخ، باید جایگاه هر داده روشن شود، وگرنه اعداد متفاوت، ظاهرا همارز به نظر میرسند. سه سطح را باید از هم جدا کرد: نرخ رسمی نقلشده، موجودی محاسبهشده از آن نرخ و برآوردی که بر فرضهای دیگر تکیه دارد. رقم حدود ۱۹هزار و ۳۲۰ همت در چارچوب این بررسی، حاصل موجودی پایه و رشد ۲۴درصدی است. اعتبار آن به اعتبار همین دو ورودی وابسته است. از سوی دیگر، این دادهها برای تعیین نرخ مشخص تورم آینده یا پیشبینی قطعی قیمت ارز و داراییها کافی نیستند. گزارش حاضر نیز از اختلافهای آماری، نسخه معاملاتی استخراج نمیکند. موضوع، روشنشدن تصویری است که تحلیلهای بعدی باید بر آن بنا شوند؛ نه جایگزینکردن یک قطعیت تازه بهجای ابهام موجود.
چند جدول، چند پاسخ ضروری
بانک مرکزی میتواند بخش بزرگی از این مناقشه را با انتشار آمار ماهانه از ابتدای سال تا پایان مهر ۱۴۰۵ روشن کند. تا آن زمان، تصویر قابل دفاع چنین است: رشد سالانه طبق اعلام رئیس کل بانک مرکزی پایین آمده، رشد ماهانه مهر براساس گزارش موجود بیشتر شده و موجودی پایان مهر، با اتکا به دادههای منتشرشده، حدود ۱۹.۳هزار همت برآورد میشود. هیچیک از این گزارهها مجوز حذف دو گزاره دیگر نیست. بانک مرکزی برای دفاع از کارنامه خود بیش از تیترپراکنی به شفافیت نیاز دارد. مسئله این نیست که چرا آقای رئیس کل کاهش یک نرخ را خبر داده، پرسش این است که چرا نباید تمام تصویر همزمان دیده شود. وقتی مخاطب بتواند عدد را محاسبه، اختلاف را پیگیری و نتیجه را مستقل بررسی کند، خبر کاهش رشد نیز اعتبار محکمتری خواهد داشت. در پروندهای با این ابعاد، انتشار داده نه حاشیه پاسخگویی، بلکه نقطه آغاز آن است.