

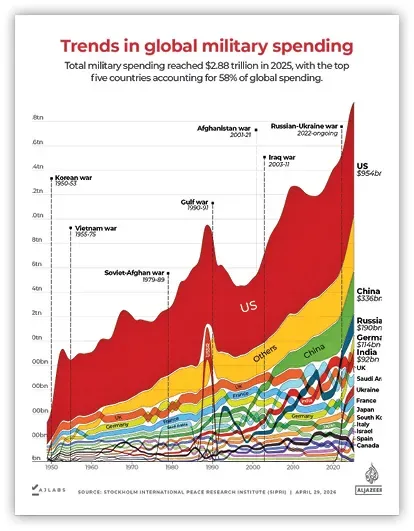
جوان آنلاین: اقتصاد جهانی امروز با سه فشار روبهروست که در نگاه نخست به حوزههای متفاوتی تعلق دارند. بدهیهای فزاینده دولتها، سرمایهگذاری عظیم در هوش مصنوعی و پیامدهای اقتصادی جنگ و تنشهای ژئوپلیتیکی. اما مسئله اصلی همزمانی این سه روند نیست، بلکه این سه روند در نقطهای به هم میرسند که توان دولتها برای تأمین مالی، ظرفیت شرکتها برای سرمایهگذاری و امکان اقتصاد جهانی برای تحمل شوکهای تازه را تحت فشار قرار میدهد. آنچه این تصویر را پیچیدهتر میکند، نقش سیاست خارجی تهاجمی در پیوند دادن این فشارهاست. سیاست خارجیای که بر تهدید نظامی، گسترش تحریمها، تشدید رقابت راهبردی و نمایش مداوم قدرت تکیه دارد، هزینههای خود را به مرزهای میدان درگیری محدود نمیکند. پیامدهای آن میتواند به قیمت انرژی، مسیرهای حملونقل، هزینه بیمه و تجارت، نرخ بهره و در نهایت بودجه خانوارها منتقل شود. در چنین شرایطی، اقتصاد جهانی نه فقط هزینه مستقیم جنگ، بلکه هزینه نااطمینانی دائمی درباره جنگ بعدی را نیز میپردازد.
بازگشت هزینه قدرت به اقتصاد
در سیاستگذاری خارجی، قدرت نظامی و فشار اقتصادی اغلب ابزارهایی برای دستیابی به اهداف راهبردی معرفی میشوند. با این حال، فاصله میان هدف سیاسی و پیامد اقتصادی همیشه به اندازهای نیست که تصمیمگیرندگان تصور میکنند. حمله نظامی، تهدید به گسترش درگیری، تحریمهای فراگیر یا محدودکردن مسیرهای تجارت ممکن است در کوتاهمدت اهرم فشار ایجاد کند، اما همزمان هزینههایی را به اقتصادهای درگیر و حتی کشورهایی تحمیل میکند که مستقیماً در جنگ حضور ندارند. انرژی، حملونقل دریایی و بازارهای مالی از نخستین کانالهایی هستند که این هزینهها از آنها عبور میکنند. درگیریهای خاورمیانه نمونه روشنی از این سازوکارند. اختلال در عرضه انرژی و نگرانی از امنیت انتقال نفت و گاز، قیمتها را بالا میبرد و فشار تورمی را به اقتصادهایی منتقل میکند که شاید هیچ نقشی در آغاز درگیری نداشتهاند. افزایش قیمت انرژی نیز فقط به معنای گرانتر شدن سوخت نیست. هزینه تولید، حملونقل، مواد اولیه و خدمات را افزایش میدهد و قدرت خرید مصرفکنندگان را کاهش میدهد. بانکهای مرکزی در چنین وضعیتی با انتخاب دشواری روبهرو میشوند: اگر برای مهار تورم نرخ بهره را بالا نگه دارند، تأمین مالی برای دولتها و شرکتها گرانتر میشود؛ اگر سیاست پولی را تسهیل کنند، خطر ماندگاری تورم افزایش مییابد. این همان نقطهای است که سیاست خارجی به مسئلهای در قلب اقتصاد داخلی تبدیل میشود. دولتها ممکن است جنگ یا فشار نظامی را برای حفظ امنیت، بازدارندگی یا برتری راهبردی ضروری بدانند، اما هزینههای آن در قالب افزایش مخارج دفاعی، نیاز بیشتر به استقراض و کاهش فضای بودجهای برای خدمات عمومی ظاهر میشود. اگر همزمان درآمدهای دولت تحت فشار باشد و هزینه بهره بدهی افزایش یابد، انتخاب میان دفاع، زیرساخت، آموزش، سلامت و حمایت اجتماعی دشوارتر خواهد شد. در شرایط محدودیت مالی، هر اولویت تازه هزینه فرصت دارد و سیاست خارجی تهاجمی این محدودیت را تشدید میکند. در این میان، سیاست خارجی تهاجمی فقط از مسیر جنگ مستقیم اثر نمیگذارد. رقابت بر سر زنجیرههای تأمین، محدودیتهای صادراتی، تحریمها و تلاش برای کنترل فناوریهای راهبردی نیز میتوانند هزینه تولید را بالا ببرند و تصمیمهای سرمایهگذاری را از منطق اقتصادی دور کنند. شرکتها برای کاهش ریسک ممکن است تولید را به مناطق دیگر منتقل کنند، ذخایر بیشتری نگه دارند یا تأمینکنندگان جایگزین پیدا کنند. چنین اقداماتی گاهی برای تابآوری ضروریاند، اما رایگان نیستند. اقتصادی که پیشتر بر بهرهوری، تقسیم کار بینالمللی و دسترسی به بازارهای گسترده تکیه داشت، ممکن است بخشی از منابع خود را صرف مدیریت مخاطراتی کند که از رقابت سیاسی و امنیتی قدرتها ناشی میشوند. پارادوکس ماجرا این است که دولتها برای افزایش امنیت و استقلال راهبردی، به سیاستهایی روی میآورند که گاه نااطمینانی اقتصادی را بیشتر میکند. اگر این نااطمینانی به افزایش قیمت انرژی، نرخ بهره و هزینه تجارت منجر شود، توان اقتصادی لازم برای تأمین همان اهداف راهبردی نیز محدودتر خواهد شد. به این ترتیب، هزینه قدرت میتواند به خود قدرت بازگردد، نه با شکست نظامی یا عقبنشینی سیاسی، بلکه از مسیر فرسایش منابع مالی، فشار بر مصرفکنندگان و دشوارتر شدن حفظ رشد پایدار.
هوش مصنوعی در سایه بدهی قدرتها
در سوی دیگر این معادله، هوش مصنوعی به یکی از مهمترین منابع امید به رشد اقتصادی تبدیل شده است. سرمایهگذاری در مراکز داده، تراشهها، زیرساختهای پردازشی و خدمات مبتنی بر هوش مصنوعی، تقاضای بزرگی برای سرمایه و انرژی ایجاد کرده و به فعالیت اقتصادی در برخی بخشها شتاب بخشیده است. در شرایطی که جنگ و شوکهای انرژی، رشد جهانی را تهدید میکنند، این موج سرمایهگذاری میتواند بخشی از فشار را جبران کند. اما میان رشد سرمایهگذاری و تحقق بهرهوری پایدار فاصله وجود دارد. ساخت مراکز داده و خرید تراشهها به سرعت در آمار سرمایهگذاری ظاهر میشود. در مقابل، افزایش بهرهوری در کل اقتصاد به این بستگی دارد که بنگاهها تا چه اندازه بتوانند هوش مصنوعی را در فرایندهای واقعی تولید، مدیریت، پژوهش و ارائه خدمات به کار بگیرند. این تغییر ممکن است زمان ببرد. در نتیجه، هزینهها امروز قطعیاند، اما اندازه و زمان بازده اقتصادی هنوز با عدم قطعیت همراه است. اگر درآمدهای آینده نتوانند انتظارات کنونی را برآورده کنند، ارزشگذاری شرکتها و داراییهای مرتبط با هوش مصنوعی ممکن است با اصلاح روبهرو شود. مشکل فقط احتمال بیشبرآورد شدن بازده نیست. مسئله تأمین مالی این سرمایهگذاریها نیز اهمیت دارد. توسعه زیرساخت هوش مصنوعی به منابع عظیم سرمایه نیاز دارد و در شرایطی که دولتها و شرکتها همزمان برای جذب منابع مالی رقابت میکنند، افزایش نرخ بهره میتواند پروژههای پرهزینه را آسیبپذیرتر کند. اگر بازده مورد انتظار پایینتر از پیشبینیها باشد، شرکتها ممکن است سرمایهگذاری را کاهش دهند و بازارهای مالی نیز در ارزیابی ریسک بازنگری کنند. در چنین وضعیتی، افت ارزش داراییها میتواند از حوزه فناوری فراتر رود. به ویژه اگر تأمین مالی پروژهها بر بدهی، تعهدات بلندمدت یا ساختارهای پیچیده اعتباری متکی باشد. پیوند هوش مصنوعی با سیاست خارجی نیز از همینجا آشکار میشود. قدرتهای بزرگ، این فناوری را بازاری تازه برای کسب سود نمیبینند. آن را بخشی از رقابت بر سر توان نظامی، اطلاعاتی، صنعتی و اقتصادی آینده میدانند. این رقابت میتواند سرمایهگذاری و نوآوری را سرعت ببخشد، اما در عین حال، دولتها را به تخصیص منابع بیشتر برای زیرساختهای راهبردی، امنیت فناوری و ظرفیتهای دفاعی سوق دهد. محدودیت صادرات تراشه، رقابت برای دسترسی به مواد اولیه و تلاش برای کنترل زنجیره تأمین نیز میتواند هزینهها را افزایش دهد. به این معنا، هوش مصنوعی هم بخشی از پاسخ اقتصاد جهانی به بحران رشد است و هم یکی از عرصههایی که رقابت ژئوپلیتیکی در آن فشارهای تازهای ایجاد میکند. از سوی دیگر، هوش مصنوعی به انرژی و زیرساخت فیزیکی وابسته است. مراکز داده به برق پایدار، شبکه انتقال مناسب، تجهیزات و سرمایهگذاری بلندمدت نیاز دارند. بنابراین، اقتصاد دیجیتال آنقدرها هم از شوکهای جهان مادی مستقل نیست که گاهی تصور میشود. جنگی که عرضه انرژی را مختل میکند یا نااطمینانی در مسیرهای انتقال ایجاد میکند، میتواند هزینه فعالیت زیرساختهای دیجیتال را هم بالا ببرد. در اینجا سه فشار به یکدیگر میرسند، دولتهای بدهکار باید هزینههای جاری و راهبردی خود را تأمین کنند؛ شرکتهای فناوری برای ساخت زیرساختهای آینده به سرمایه و انرژی بیشتری نیاز دارند و سیاست خارجی پرتنش، شرایط تأمین هر دو را دشوارتر میکند. مسئله اصلی اقتصاد جهانی در سالهای پیش رو، انتخاب میان فناوری و امنیت یا میان رشد و ثبات نیست. بلکه چگونگی مدیریت همزمان آنهاست. اگر سیاست خارجی به عرصهای برای تشدید دائمی فشار و نمایش قدرت تبدیل شود، دولتها ناچار خواهند بود هزینه بیشتری برای مهار پیامدهای همان سیاستها بپردازند. اگر سرمایهگذاری در هوش مصنوعی نیز بدون توجه کافی به بازده واقعی، نیازهای انرژی و ریسک تأمین مالی پیش برود، موتور رشد میتواند به منبع تازهای از بیثباتی بدل شود و اگر بدهیها در چنین شرایطی افزایش یابند، ظرفیت دولتها برای واکنش به بحران بعدی محدودتر خواهد شد.