

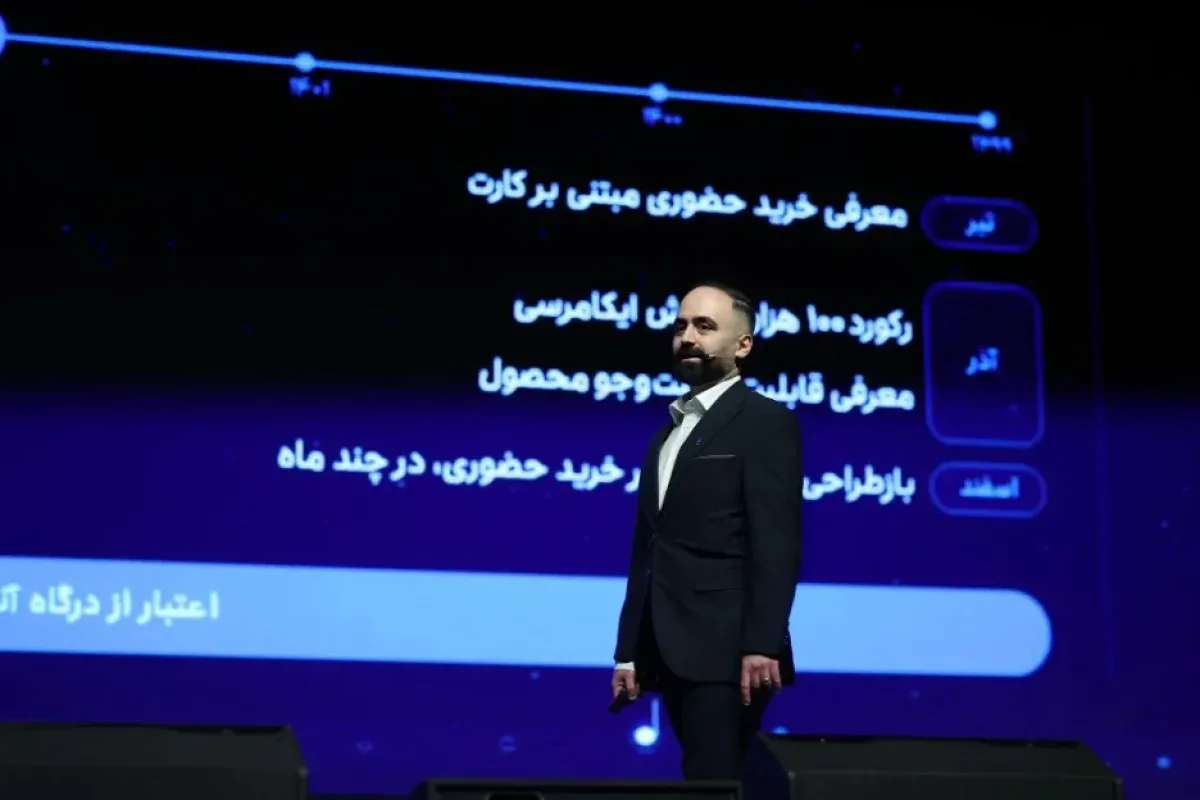
به گزارش تجارت نیوز، رویداد «نُتبهنُت» اسنپپی شامگاه گذشته به بهانه انتشار گزارش «صنعت BNPL ایران به روایت اسنپپی» برگزار شد؛ رویدادی که در آن مجید حسامی، مدیرعامل و بنیانگذار اسنپپی، مسیر شکلگیری و رشد صنعت خرید اعتباری در ایران را از سال ۱۳۹۹ تا شهریور ۱۴۰۵ مرور کرد. او در این روایت، از بازاری گفت که در ابتدای مسیر تنها ۴ همت ارزش داشت و حالا به گفته او، در سال ۱۴۰۴ به ۱۳۲ همت رسیده است. مجید حسامی همچنین پیشبینی کرد ارزش بازار BNPL ایران در سال ۱۴۰۵ به ۴۰۰ همت برسد و سهم آن از خردهفروشی آنلاین کشور به ۲۸ درصد افزایش پیدا کند.
بخش اصلی رویداد به توضیحات مدیرعامل اسنپپی درباره مسیری اختصاص داشت که اسنپپی برای توسعه اعتبار خرید طی کرده است؛ مسیری که از ارائه اعتبار ماهانه برای سفرهای اسنپ آغاز شد، با اضافه شدن خرید چهارقسطه و ورود به تجارت الکترونیک ادامه پیدا کرد و اکنون به گفته او، به بیش از ۴۵ میلیون کاربر واجد شرایط دریافت اعتبار، ۷۵ هزار پذیرنده و ثبت بیش از یک میلیون تراکنش اعتباری روزانه رسیده است.
از دسترسی محدود به وام تا شکلگیری بازار BNPL
حسامی صحبتهایش را با تصویری از وضعیت دسترسی مردم ایران به اعتبار در سال ۱۳۹۹ آغاز کرد. براساس آماری که او در این رویداد ارائه داد، در آن سال از هر ۱۰۰ بزرگسال ایرانی، ۹۱ نفر حساب بانکی داشتند؛ اما ۷۵ درصد افراد به دریافت اعتبارات بانکی دسترسی نداشتند. او همچنین گفت حدود ۴۰ درصد این گروه برای تأمین اعتبار موردنیازشان به دوستان و آشنایان مراجعه میکردند.
از نگاه حسامی، این آمار نشان میداد مسئله اصلی لزوماً نبود حساب بانکی یا نداشتن نیاز به اعتبار نیست؛ بلکه بخش بزرگی از جامعه امکان استفاده از سازوکارهای متعارف دریافت وام را نداشت. او توضیح داد که ایده اسنپپی از همین فاصله میان نیاز مردم به اعتبار و محدودیت دسترسی آنها به تسهیلات بانکی شکل گرفت.
اسنپپی در سال ۱۳۹۹ آزمایش مدل خرید اعتباری را آغاز کرد؛ مدلی که به گفته حسامی، برخلاف وامهای سنتی، قرار نبود به وثیقه و ضامن متکی باشد و بر مبنای رفتار خرید و بازپرداخت کاربران توسعه پیدا میکرد. نخستین تراکنشهای اعتباری این مجموعه با فعالسازی اعتبار ماهانه برای سفرهای اسنپ انجام شد. هدف از این مرحله، شناخت رفتار کاربران در استفاده از اعتبار و بررسی نحوه بازپرداخت آنها بود.
در این مرحله، کاربران براساس تطبیق کد ملی و شماره همراه، ۲۰۰ هزار تومان اعتبار ماهانه دریافت میکردند. میزان اعتبار بعدی نیز با توجه به رفتار بازپرداخت آنها افزایش پیدا میکرد. حسامی تأکید کرد که این روش به اسنپپی اجازه داد بهجای اتکا به سابقه دریافت وام بانکی، از رفتار واقعی کاربران در تراکنشهای روزمره برای ارزیابی آنها استفاده کند.
در سال ۱۴۰۱، اسنپپی تصمیم گرفت فعالیت خود را از اسنپ جدا کند و بهعنوان یک کسبوکار مستقل توسعه دهد. در همین سال، خرید چهارقسطه به محصولات این مجموعه اضافه شد و در تیرماه به بازار آمد. حسامی اندازه بازار BNPL ایران در سال ۱۴۰۱ را حدود ۴ همت اعلام کرد و گفت در آذر همان سال، با برگزاری نخستین کمپین بلکفرایدی اسنپپی، فروشگاهها نیز وارد این مدل شدند و خرید اعتباری به فضای تجارت الکترونیک راه پیدا کرد.
او ورود فروشگاههای آنلاین به مدل BNPL را یکی از نقاط مهم این مسیر دانست. به گفته حسامی، در آن زمان حتی نمونههای بینالمللی شناختهشدهای مانند کلارنا نیز هنوز تجارت الکترونیک را به شکل گستردهای که بعدها شکل گرفت، توسعه نداده بودند؛ بااینحال، پیشبینیهای بینالمللی از حرکت BNPL به همین سمت حکایت داشت.
در سال ۱۴۰۲، اسنپپی محصول کارت خود را عرضه کرد؛ محصولی که امکان خرید از فروشگاههای عضو را فراهم میکرد، اما در اسفندماه همان سال با دستور رگولاتور متوقف شد. چند روز بعد، این مجموعه خرید حضوری چهارقسطه را راهاندازی کرد. حسامی همچنین از اضافه شدن قابلیت جستوجوی محصول در بلکفرایدی ۱۴۰۲ گفت؛ قابلیتی که به گفته او، اسنپپی را به نخستین BNPL دارای این امکان در جهان تبدیل کرد. در همین سال، تعداد تراکنشهای تجارت الکترونیک اسنپپی به ۱۰۰ هزار تراکنش رسید و ارزش کل بازار BNPL ایران به ۱۶ همت افزایش پیدا کرد.
روند رشد در سال ۱۴۰۳ نیز ادامه داشت. اسنپپی در تیرماه اعتبار بانکی را عرضه کرد و در آذرماه توانست در یک روز ۳۵۴ هزار تراکنش تجارت الکترونیک ثبت کند؛ رکوردی که حسامی آن را نقطهای اثرگذار در مسیر توسعه این بازار دانست. ارزش بازار BNPL ایران در سال ۱۴۰۳ به ۵۸ همت رسید و سهم این روش پرداخت از خردهفروشی آنلاین به ۱۴ درصد افزایش پیدا کرد.
در آذرماه ۱۴۰۴، اسنپپی رکورد قبلی خود را شکست و در یک روز ۶۵۰ هزار سفارش تجارت الکترونیک ثبت کرد. حسامی گفت این مجموعه فعلاً قصد ندارد برای شکستن دوباره این رکورد تلاش کند. او در ادامه به شروع جنگ در ۹ اسفند ۱۴۰۴ اشاره کرد؛ روزی که اسنپپی ساعت ۸ صبح کیف پول سرمایهگذاری خود را راهاندازی کرده بود و جنگ یک ساعت بعد آغاز شد. به گفته او، اندازه بازار BNPL ایران در سال ۱۴۰۴ به ۱۳۲ همت رسید و سهم این روش پرداخت از خردهفروشی آنلاین به ۱۷ درصد افزایش پیدا کرد؛ سهمی که حسامی آن را در مقایسه با بسیاری از بازارهای جهانی قابلتوجه توصیف کرد.
۴۵ میلیون کاربر واجد شرایط و پنج میلیون کاربر فعال ماهانه
حسامی در ادامه، تصویری از ابعاد فعلی اسنپپی ارائه داد. براساس آمار اعلامشده در رویداد، در شهریور ۱۴۰۵ حدود ۴۵ میلیون نفر در ایران واجد شرایط دریافت اعتبار بودند که ۱۹ میلیون نفر از آنها در اسنپپی ثبتنام کرده بودند. حدود ۹.۵ میلیون نفر نیز دستکم یک تراکنش بازپرداختشده داشتند. تعداد کاربران دارای حداقل یک تراکنش در ماه در شهریور به ۴.۷ میلیون نفر رسید و به گفته حسامی، این عدد در مهرماه از پنج میلیون نفر عبور کرد.
او اعلام کرد اسنپپی طی یک سال گذشته ۱۷۵ میلیون تراکنش اعتباری ثبت کرده و در ۸۰۴ شهر کشور حضور دارد. تعداد فروشگاههای آنلاین، حضوری و فعال در شبکههای اجتماعی این مجموعه نیز به ۷۵ هزار فروشگاه رسیده است. همچنین، به گفته حسامی، تعداد تراکنشهای اعتباری روزانه در شهریور از یک میلیون تراکنش فراتر رفته است.
یکی از بخشهای مهم صحبتهای او به کاربرانی اختصاص داشت که در نظام سنتی اعتبارسنجی امکان دریافت وام نداشتند. حسامی گفت بررسیهای اسنپپی نشان داده است که ۹۵ درصد کاربرانی که در سال ۱۳۹۹ به آنها اعتبار داده شده بود، رتبه بانکی نداشتند. بااینحال، بررسی رفتار بازپرداخت این گروه در سالهای بعد نشان داد ۹۸.۵ درصد آنها بازپرداخت بدون مشکل داشتهاند و تنها ۱.۵ درصد با ریسک بازپرداخت مواجه بودهاند.
او این آمار را نشانهای از تفاوت میان نداشتن سابقه اعتباری و بدحساب بودن دانست: «آن ۹۵ درصد افرادی که در سال ۹۹ نمیتوانستند وام بگیرند، آدمهای بدی نبودند؛ فقط سنجش درستی برای اعتبار دادن به آنها وجود نداشت.» از نگاه حسامی، یکی از مسائل مهم صنعت BNPL این است که بتواند برای افرادی که در سازوکارهای سنتی امکان دریافت اعتبار ندارند، مسیر تازهای فراهم کند.
پیشبینی بازار ۴۰۰ همتی در سال ۱۴۰۵
حسامی با اشاره به رشد بازار از ۴ همت در سال ۱۴۰۱ به ۱۳۲ همت در سال ۱۴۰۴، پیشبینی کرد ارزش بازار BNPL ایران در سال ۱۴۰۵ به ۴۰۰ همت برسد. او همچنین گفت انتظار دارد سهم BNPL از خردهفروشی آنلاین به ۲۸ درصد افزایش پیدا کند؛ سطحی که به گفته او، ایران را در ردیف بازارهای دارای نرخ بالای پذیرش این مدل پرداخت قرار میدهد.
او تورم را یکی از عوامل اثرگذار بر افزایش استفاده از خرید اعتباری دانست و گفت در شرایطی که قیمت کالاها افزایش پیدا میکند، بخشی از مصرفکنندگان ترجیح میدهند خرید خود را زودتر انجام دهند و هزینه آن را بهتدریج بپردازند. به گفته حسامی، BNPL در ایران امکان پرداخت اعتبار از یک تا ۲۰۰ میلیون تومان را فراهم کرده و در مقایسه با وامهای متعارف، معمولاً به وثیقه و ضامن نیاز ندارد و هزینه آن نیز پایین است.
او در بخش دیگری از صحبتهایش به ظرفیت سوشالکامرس اشاره کرد و گفت این حوزه میتواند ظرفیتی هماندازه تجارت الکترونیک برای توسعه BNPL ایجاد کند. حسامی همچنین اعلام کرد اسنپپی قصد دارد در یکی دو ماه آینده سرویسهای ششقسطه، نهقسطه و دوازدهقسطه را معرفی کند.
احسان رحمانینیا: رشد ماندگار به تأمین مالی، انضباط و مدیریت ریسک نیاز دارد
پس از صحبتهای حسامی، احسان رحمانینیا، معاون مالی و عضو هیئتمدیره اسنپپی، درباره الزامات رشد پایدار این کسبوکار صحبت کرد. او سه محور تأمین مالی پایدار، انضباط مالی و مدیریت ریسک را برای تداوم رشد و ایجاد اطمینان در میان پذیرندگان و شرکای تجاری ضروری دانست. به گفته رحمانینیا، اسنپپی طی شش سال گذشته برای توسعه منابع مالی خود، از جمله از مسیر بازار سرمایه و انتشار اوراق بدهی، تلاش کرده است. او همچنین به ایجاد زیرساختی برای پیشبینی جریان ورودی و خروجی منابع در ماههای آینده اشاره کرد؛ زیرساختی که امکان برنامهریزی مالی و تسویه بهموقع با پذیرندگان را فراهم میکند. رحمانینیا در توضیح مدیریت ریسک نیز گفت این مجموعه علاوه بر بررسی رفتار بازپرداخت کاربران، پیش از وقوع بحرانهای اخیر، تجربه کشورهای درگیر جنگ مانند سوریه، اوکراین و روسیه را بررسی کرده بود تا بتواند سناریوهای احتمالی را ارزیابی کند.
اسنپپی، موتور محرک رشد کسبوکارهاست
علی فدایی، معاون تجاری اسنپپی، در ارائهای با عنوان «هزاران نت، یک سمفونی» به نقش شبکه پذیرندگان و مدلهای همکاری این شرکت با کسبوکارها پرداخت.
او با تأکید بر حفظ هویت مستقل پذیرندگان گفت کسبوکارها میتوانند ضمن بهرهمندی از زیرساختها و امکانات پلتفرمی اسنپپی، مشتریان فعلی خود را حفظ کنند و شبکه مشتریانشان را توسعه دهند.
به گفته فدایی، اسنپپی متناسب با اندازه و نیاز کسبوکارها، دو مدل همکاری برای کسبوکارهای کوچک و متوسط و کسبوکارهای بزرگ طراحی کرده است. در مدل نخست، این پلتفرم با افزایش قدرت خرید مشتریان، هدایت ترافیک، اجرای کمپینهای فروش و فراهمکردن امکان برنامهریزی مبتنی بر داده، نقش موتور رشد پذیرندگان را ایفا میکند. همکاری با کسبوکارهای بزرگ نیز بر سه محور خلق فرصتهای جدید، اجرای کمپینهای مشترک و ایجاد ارزش پیشنهادی متمایز برای مشتریان متمرکز است.
۹۹ درصد سفارشها متعلق به مشتریانی با حداقل دو خرید است
مهدی یگانه، معاون بازاریابی اسنپپی، در ارائهای با عنوان «هارمونی نتها» به رفتار خرید کاربران و نقش این پلتفرم در هدایت مشتریان به شبکه پذیرندگان پرداخت.
به گفته یگانه، میانگین سفارش بهازای هر کاربر اسنپپی به ۲۴ سفارش رسیده است. این پلتفرم همچنین ۴۲ میلیون ارجاع از جستوجوی محصولات به فروشگاهها و بیش از ۲٫۴ میلیون ارجاع کاربر به شبکه پذیرندگان ثبت کرده است. او افزود حدود ۸۷ درصد سفارشها از صفحه اصلی اسنپپی آغاز میشوند.
یگانه همچنین اعلام کرد ۹۹ درصد سفارشهای ثبتشده در یک سال گذشته متعلق به کاربرانی بوده که دستکم دو بار خرید کردهاند. بررسی رفتار کاربرانی که در سال ۱۴۰۱ به سرویس چهارقسطه پیوستهاند نیز نشان میدهد مبلغ خرید آنها در چهارمین سال عضویت حدود ۹ برابر شده است؛ رشدی که به گفته او، فراتر از نرخ تورم این دوره بوده است.
تجربه پذیرندگان؛ از افزایش سفارش تا توسعه کسبوکار
در پنل «اعتبار در خدمت تحول خردهفروشی» که با مدیریت مجید حسامی برگزار شد، نمایندگان اسنپفود، خانومی، چرم مشهد و تکنولایف درباره تجربه استفاده از BNPL صحبت کردند. مهراد عبدالرزاقی، رئیس هیئتمدیره اسنپفود، گفت آزمایش اولیه اعتبار خرید در این پلتفرم به افزایش ۳۰ درصدی خرید منجر شده است. او اعلام کرد بیش از سه میلیون سفارش ماهانه اسنپفود از طریق اسنپپی انجام میشود و این سرویس در ۱۷۰ شهر فعال است. مسعود شاهمرادی، مدیرعامل خانومی، نیز گفت کاربران خرید اعتباری در این مجموعه پنج درصد بیشتر به خرید بازمیگردند و سبد خریدشان نیز پنج درصد بزرگتر است. بابک مصری، مدیرعامل چرم مشهد، تجربه کمپین بلکفرایدی ۱۴۰۲ را مثال زد که در آن هدف فروش چهارروزه مجموعه تا ساعت ۶ صبح روز آغاز کمپین محقق شد. حسین حیدر، مدیرعامل تکنولایف، نیز درباره نقش پرداخت اعتباری در خرید کالاهای دیجیتال گرانقیمت و اهمیت تنوع روشهای پرداخت برای کاربران صحبت کرد.
کسبوکارهای کوچکتر و نقش اعتبار در رشد فروش
پنل دوم با عنوان «از اعتبار تا رشد؛ تجربه کسبوکارها با اسنپپی» و با مدیریت علیرضا اعتضادی، مدیر بیزینسلاین خرید حضوری اسنپپی، به تجربه کسبوکارهای کوچکتر اختصاص داشت. در این پنل، نمایندگان باغ ایران، آیبولک، انعکاس، تیزرو و اتوموبی درباره اثر خرید اعتباری بر فروش و توسعه فعالیتهایشان صحبت کردند. سعید حکیمیان، مدیرعامل باغ ایران، گفت فروش این مجموعه در جریان یک کمپین اسنپپی در تیرماه ۱۴۰۲ حدود چهار هزار درصد رشد کرد؛ رشدی که توسعه زنجیره تأمین و ورود به گروههای کالایی جدید را به دنبال داشت. حامد حیدریان، بنیانگذار اتوموبی، نیز گفت پس از اضافه شدن این فروشگاه لوازم یدکی خودرو به بخش جستوجوی اسنپپی، فروش آن سه برابر شد. آیبولک نیز از افزایش ۳۵ تا ۴۵ درصدی تعداد اقلام سبد خرید مشتریان در یک دوره یکونیمساله خبر داد. نمایندگان انعکاس و تیزرو هم به نقش خرید اعتباری در حفظ فروش، توسعه کانالهای فروش و آسانتر شدن خرید کالاهای گرانتر در شرایط تورمی اشاره کردند.
رویداد «نُتبهنُت» اسنپپی با مرور آمار رشد این صنعت و روایت تجربه کسبوکارهای همکار، تصویری از گسترش خرید اعتباری در بازار ایران ارائه کرد؛ بازاری که در شش سال گذشته از یک محصول آزمایشی برای پرداخت هزینه سفر به شبکهای از کاربران و پذیرندگان در حوزههای مختلف خردهفروشی تبدیل شده است. پیشبینی اعلامشده از سوی مدیرعامل اسنپپی نیز نشان میدهد این مجموعه انتظار دارد در سال جاری، هم ارزش بازار BNPL و هم سهم آن از خرید آنلاین افزایش پیدا کند.
نسخه کامل «گزارش صنعت BNPL ایران به روایت اسنپپی»، از طریق لینک زیر قابل مشاهده است: