

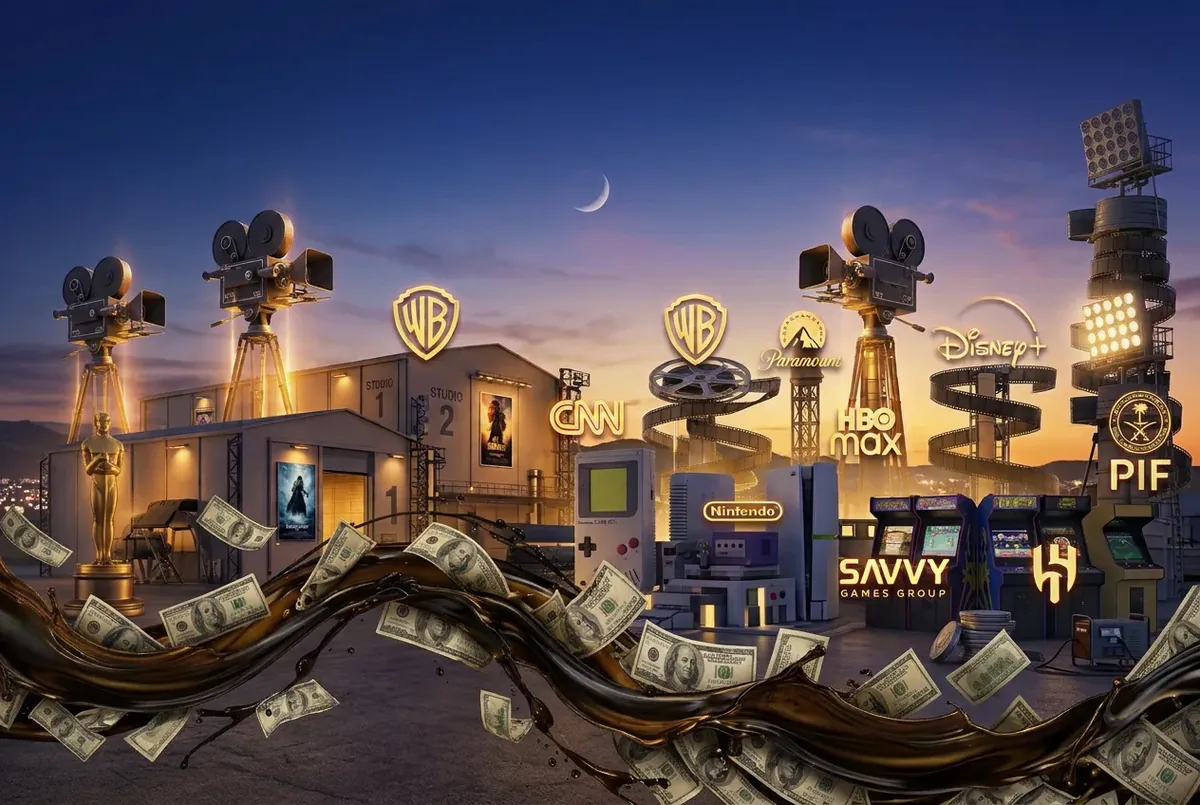
سرمایه گذاری صندوق های ثروت ملی عربستان، قطر و امارات در معامله اسکای دنس و وارنر برادرز دیسکاوری چه پیامدهایی برای صنعت سرگرمی و رسانه های آمریکا دارد؟
عصر ایران - اعلام خبر سرمایه گذاری حدودا یک میلیارد دلاری ایلان ماسک در شرکت رسانه ای اسکای دنس (Skydance) به مدیریت دیوید الیسون، واکنش های گسترده ای را در رسانه های خبری جهان و ایران به همراه داشت. بخش عمده ای از پوشش های خبری، طبق یک سنت قدیمی رسانه ای، صرفا دنباله رو جنجال های شخصی ایلان ماسک شدند. برخی رسانه ها این اتفاق را به تغییرات مدیریتی شبکه سی ان ان و خروج مجریانی مانند کریستین امان پور ربط دادند و سعی کردند آن را بازتابی از کشمکش های سیاسی داخلی آمریکا نشان دهند.
برای درک مقیاس واقعی این اتفاق، باید نگاهمان را از عناوین زرد خبری به جداول تعهدات مالی و ساختار حقوقی این ائتلاف معطوف کنیم. اسکای دنس پس از ادغام های پیچیده با پارامونت و پیشبرد توافق های تجاری سنگین مرتبط با برادران وارنر دیسکاوری، به یکی از بزرگ ترین زنجیره های رسانه ای جهان تبدیل شده است.
در این ابرسازمان رسانه ای، ورود یک میلیارد دلاری ایلان ماسک - که به لطف روابط دیرینه مالی او با خانواده الیسون به ویژه لری الیسون، غول فناوری و بنیانگذار شرکت اوراکل رخ داده - تنها درصد کوچکی از کل نقدینگی را شامل می شود. سرمایه قابل توجهی از این معامله تاریخی، توسط صندوق های ثروت ملی کشورهای حاشیه خلیج فارس تامین شده است.
تفکیک آورده های مالی در امپراتوری جدید اسکای دنس:
صندوق سرمایه گذاری عمومی عربستان (PIF):
صندوق ثروت ملی عربستان به ریاست مستقیم محمد بن سلمان، با اختصاص رقمی که حدود 10 برابر سهم ایلان ماسک برآورد می شود (حدود 10 میلیارد دلار تزریق مستقیم و اعتباری)، از بزرگ ترین ارکان این ساختار جدید است.
صندوق های ثروت ملی امارات و قطر:
مجموعه های سرمایه گذاری قطر و امارات نیز در یک هم پیمانی منطقه ای کم نظیر، در مجموع نزدیک به 14 میلیارد دلار دیگر نقدینگی به این پرونده اختصاص داده اند.
مجموع سرمایه گذاری 24 میلیارد دلاری:
مجموع آورده مالی کشورهای حاشیه خلیج فارس در این زنجیره خریدهای کلان به مرز 24 میلیارد دلار می رسد؛ رقمی که سهم یک میلیارد دلاری ایلان ماسک در برابر آن عملا به یک حاشیه کوچک تبدیل می شود.
ورود سرمایه های چند میلیارد دلاری به صنعت سرگرمی آمریکا را نمی توان جدا از مشکلات اقتصادی این صنعت بررسی کرد. شرکت های رسانه ای در سال های اخیر با تغییر الگوی مصرف محتوا، کاهش جذابیت بخشی از تلویزیون سنتی و رقابت فزاینده سرویس های پخش آنلاین رو به رو بوده اند.
تلویزیون کابلی که سال ها یکی از منابع مهم درآمد شرکت های رسانه ای بود، با تغییر عادت مخاطبان و انتقال بخشی از تماشاگران به پلتفرم های دیجیتال، جایگاه سابق خود را از دست داده است. این تحول، به ویژه برای شرکت هایی که بخش بزرگی از درآمدشان به اشتراک های تلویزیونی و تبلیغات وابسته است، فشار اقتصادی ایجاد می کند.
از سوی دیگر، رقابت میان نتفلیکس، دیزنی پلاس، اچ بی او مکس و سایر سرویس های پخش آنلاین، هزینه تولید و خرید محتوا را افزایش داده است. شرکت ها برای حفظ مشترکان خود به تولید سریال ها، فیلم ها و برنامه های پرهزینه نیاز دارند؛ اما موفقیت تجاری چنین پروژه هایی همیشه تضمین شده نیست.
در این شرایط، ادغام شرکت ها و جذب سرمایه جدید می تواند به کاهش هزینه های تکراری، بازسازی ترازنامه مالی و گسترش فعالیت های دیجیتال کمک کند. اسکای دنس نیز پس از ادغام، از هدف خود برای دستیابی به دست کم 6 میلیارد دلار صرفه جویی سالانه در هزینه ها طی سه سال سخن گفته است.
از این رو، سرمایه گذاری صندوق های ثروت ملی کشورهای حاشیه خلیج فارس را می توان بخشی از تلاش برای تامین مالی یکی از بزرگ ترین معاملات صنعت سرگرمی دانست.
ادغام پارامونت و وارنر برادرز دیسکاوری، مجموعه ای از دارایی های مهم صنعت رسانه و سرگرمی را زیر چتر شرکت جدید اسکای دنس گرد آورده است. این مجموعه شامل شبکه های سی بی اس نیوز و سی ان ان، سرویس های اچ بی او و پارامونت پلاس و استودیوهای فیلم سازی پارامونت و برادران وارنر می شود.
با این وجود، سرمایه گذاری در شرکت مادر با خرید مستقیم یک شبکه تلویزیونی یا استودیوی فیلم سازی تفاوت دارد. صندوقی که در شرکت مادر سهام می خرد، لزوما مالک مستقیم و مستقل دارایی های زیرمجموعه آن نمی شود و میزان نفوذش نیز به نوع سهام و حقوقی بستگی دارد که در قراردادها برای آن در نظر گرفته شده است.
در این معامله، سرمایه گذاران خارجی مورد اشاره قرار است سهام کلاس B بدون حق رای دریافت کنند. در اسناد شرکتی نیز تاکید شده است که این سرمایه گذاران از حقوق حاکمیتی، از جمله نمایندگی در هیئت مدیره، برخوردار نخواهند بود. این ساختار به آن ها امکان مشارکت اقتصادی می دهد، اما به خودی خود کنترل مدیریتی شرکت را به آن ها واگذار نمی کند
همین تفاوت، یکی از مهم ترین نکات این معامله است: سرمایه گذاری خارجی می تواند سهم قابل توجهی از منافع اقتصادی یک شرکت را در اختیار سرمایه گذار قرار دهد، بدون آنکه اختیار رسمی تصمیم گیری درباره مدیریت یا محتوای رسانه ای را به او منتقل کند.
ورود سرمایه های میلیاردی عربستان و همسایگانش به صنعت سرگرمی، هرگز یک سرمایه گذاری احساسی یا اتفاقی نیست. این اقدام بر مبنای سندهای بالادستی و راهبردی (از جمله سند چشم انداز 2030 عربستان) و محاسبات دقیق آینده پژوهی اقتصادی صورت می گیرد.
منطق کلان اقتصادی خلیج فارس:
«عصر درآمد صرف از سفره های نفتی رو به پایان است؛ دارایی های آینده، زمان، توجه و فراغت انسان هاست.»
مبنای نظری سرمایه گذاری های جدید صندوق های کشورهای حاشیه خلیج فارس، بر یک آینده پژوهی دقیق اقتصادی استوار است: با گسترش شتابان هوش مصنوعی، رباتیک و اتوماسیون فراگیر، بخش عظیمی از وظایف تکراری فیزیکی و فکری انسان ها از فرآیندهای کاری حذف خواهد شد.
بر اساس تحلیل های راهبردی آینده پژوهی در گزارش های تحلیلی اندیشکده هایی نظیر موسسه خاورمیانه و اسناد راهبردی صندوق PIF، پیش بینی می شود که این تحول، به ایجاد پدیده ای بی سابقه تحت عنوان «افزایش جهش یافته زمان فراغت» در سطح جوامع بشری منجر می شود.
در چنین فضایی، توجه و زمان آزاد انسان ها به ارزشمندترین دارایی در اقتصاد جهانی تبدیل خواهد شد؛ زمانی که بخش عمده آن صرف مصرف محتوای دیداری، شنیداری و تعاملی می شود. از این رو، تصاحب زیرساخت های سرگرمی، سینما، رسانه و خبر، به معنای تسخیر بازار مصرفی جهان در عصر پسا-هوش مصنوعی است؛ بازاری که جریانات مالی مداوم و پایداری را برای جایگزینی درآمدهای نفتی تضمین می کند.
صنعت بازی های ویدئویی یکی دیگر از حوزه هایی است که سرمایه گذاران کشورهای حاشیه خلیج فارس در آن حضور پررنگی پیدا کرده اند. صندوق سرمایه گذاری عمومی عربستان از طریق سرمایه گذاری های مستقیم و غیرمستقیم و همچنین فعالیت های شرکت Savvy Games Group، در پی گسترش حضور این کشور در بازار جهانی بازی است.
این بازار از چند جهت اهمیت دارد: مخاطبان جهانی گسترده ای دارد، مدل های درآمدی متنوعی از فروش بازی تا پرداخت های درون برنامه ای ایجاد می کند و امکان بهره برداری بلندمدت از شخصیت ها و مجموعه های شناخته شده را فراهم می سازد.
در عین حال، صنعت بازی و صنعت فیلم سازی پیوندهای اقتصادی و محتوایی نزدیکی دارند. یک مجموعه داستانی موفق می تواند به بازی ویدئویی، محصولات جانبی یا محتوای پخش آنلاین تبدیل شود و یک بازی محبوب نیز ممکن است زمینه تولید فیلم و سریال را فراهم کند.
از این منظر، سرمایه گذاری در شرکت های سرگرمی می تواند فرصتی برای حضور در چند بخش مرتبط از اقتصاد دیجیتال باشد. با این حال، میزان موفقیت چنین راهبردی به عملکرد شرکت ها، بازده سرمایه گذاری و توانایی آن ها در جذب مخاطب بستگی دارد؛ نه صرفا به بزرگی سرمایه اولیه.
مهم ترین پرسش درباره حضور صندوق های ثروت ملی کشورهای حاشیه خلیج فارس در شرکت های رسانه ای، به تفاوت میان مالکیت اقتصادی و استقلال رسانه ای مربوط می شود.
در همین زمینه، کمیسیون ارتباطات فدرال آمریکا در سپتامبر 2026 با درخواست مربوط به مشارکت سرمایه گذاران خارجی در ساختار مالکیت پارامونت موافقت کرد. این مجوز، با محدودیت هایی همراه بود: سرمایه گذاران مورد اشاره نمی توانند سهام دارای حق رای در اختیار داشته باشند و طبق شرایط اعلام شده، نباید در تصمیم های محتوایی یا مدیریتی شرکت دخالت کنند.
این محدودیت ها نشان می دهد که موضوع مالکیت خارجی رسانه ها برای نهادهای نظارتی آمریکا نیز اهمیت داشته است. با این وجود، از صرف مشارکت مالی نمی توان نتیجه گرفت که پوشش خبری سی ان ان یا محتوای تولید شده در استودیوهای هالیوود در پی این سرمایه گذاری ها تغییر کرده است.
حتی در نبود کنترل مستقیم بر یک رسانه، سرمایه گذاری در صنعت سرگرمی می تواند پیامدهایی فراتر از بازده مالی داشته باشد. حضور در شرکت های بزرگ بین المللی، امکان ایجاد روابط تجاری، مشارکت در پروژه های جهانی و دسترسی به شبکه های گسترده تولید و توزیع محتوا را فراهم می کند.
این ظرفیت ها ممکن است به افزایش قدرت نرم کشورها کمک کنند؛ مفهومی که به توانایی اثرگذاری بر دیگران از مسیر جذابیت فرهنگی، اعتبار بین المللی، روابط اقتصادی و تصویر عمومی اشاره دارد.
برای کشورهای حاشیه خلیج فارس، سرمایه گذاری در سرگرمی و فناوری می تواند بخشی از تلاش برای معرفی تصویری متنوع تر از اقتصادهای منطقه باشد؛ تصویری که در کنار نفت و انرژی، بر فناوری، گردشگری، ورزش و صنایع خلاق نیز تاکید می کند.
با این وجود، قدرت نرم تنها با خرید سهام به دست نمی آید. اعتبار بین المللی، کیفیت محصولات فرهنگی، رفتار سیاسی کشورها و برداشت مخاطبان نیز در شکل گیری آن نقش دارند. از این رو، سرمایه گذاری بزرگ در یک شرکت رسانه ای می تواند ظرفیت نفوذ ایجاد کند، اما موفقیت آن در تغییر نگرش عمومی تضمین شده نیست.
معامله اسکای دنس و وارنر برادرز دیسکاوری نمونه ای از تغییرات گسترده تر صنعت رسانه است؛ صنعتی که در آن هزینه تولید محتوا، رقابت دیجیتال، بدهی شرکت ها و نیاز به سرمایه جدید، ساختار مالکیت و تامین مالی را دگرگون کرده اند.
ورود صندوق های ثروت ملی کشورهای حاشیه خلیج فارس به چنین معاملاتی نشان می دهد که سرمایه گذاران منطقه ای به دنبال حضور در بازارهای مهم جهانی هستند. این حضور می تواند فرصت هایی برای توسعه کسب و کار و بازده مالی ایجاد کند و در عین حال، پرسش هایی درباره تمرکز مالکیت، شفافیت و استقلال رسانه ای به وجود آورد.
اما پاسخ به این پرسش ها به بررسی عملکرد واقعی شرکت ها در آینده بستگی دارد. باید دید آیا سرمایه گذاران صرفا از منافع اقتصادی سهام خود بهره مند خواهند شد یا شواهدی از تاثیرگذاری آن ها بر تصمیم های مدیریتی و رسانه ای نیز پدیدار می شود.
سرمایه گذاری یک میلیارد دلاری ایلان ماسک و تعهد نزدیک به 24 میلیارد دلاری صندوق های ثروت ملی کشورهای حاشیه خلیج فارس، دو نشانه از حضور سرمایه های بزرگ در یکی از مهم ترین بخش های اقتصاد جهانی اند. اهمیت این تحول تنها به بزرگی ارقام محدود نمی شود؛ بلکه به این پرسش نیز مربوط است که در عصر رقابت پلتفرم های دیجیتال و تغییر الگوی مصرف محتوا، چه کسانی سرمایه لازم برای تولید و توزیع سرگرمی را فراهم می کنند و قواعد این بازار را شکل می دهند.
پاسخ به این پرسش، بیش از هر چیز، به تفکیک دقیق میان سرمایه گذاری، مالکیت و کنترل و بررسی شواهد واقعی از نحوه اداره شرکت های رسانه ای وابسته است.
تنظیم و ترجمه: محمدمهدی حیدرپور