
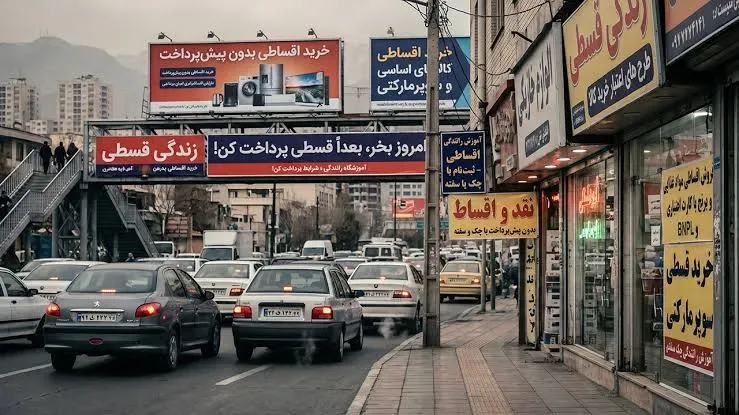
طرح جدید خرید اعتباری با پشتوانه یارانه، قرار است به خانوارها امکان دهد هزینه خرید کالاهای ضروری را به ماههای آینده منتقل کنند؛ راهکاری که در ظاهر به کمک معیشت آمده، اما در واقع از کوچک شدن قدرت خرید مردم و وابستگی تأمین مایحتاج روزانه به اعتبار حکایت دارد.
رویداد۲۴| وضعیت اقتصادی مملکت به روزی افتاد که دیگر خبری از خرید قسطی خودرو و لوازم خانگی نیست، خانهدار شدن هم که دیگر رویا شده؛ در عوض شاهد قسطی شدن سفره مردم هستیم. کار حتی از خرید پوشاک و مایحتاج اولیه زندگی با دیجیپی و اسنپپی هم گذشته است؛ تازهترین شاهکار سیاستگذاران، طرح سازمان هدفمندسازی یارانههاست که به خانوارها اجازه میدهد تا سقف دو برابر یارانه نقدی خود، بهصورت اعتباری خرید کنند و قسطش را از یارانه ماههای بعد پس بدهند. طرحی که ثبتنامش از ۲۰ آبان کلید خورد و از ۲۵ آبان وارد فاز اجرا شد.
پشت ظاهر فریبنده این طرح، اما این واقعیت تلخ نهان است که دولت به جای بالا بردن توان خرید مردم، دست در جیب آینده آنها کرده تا فقر امروز را موقتا بپوشاند.
پیشفروش یارانه؛ نسیه فروشی دولتی
مسئله بسیار ساده است؛ وقتی تورم و سقوط ارزش پول ملی، دخل و خرج خانوار را به هم ریخته، سیاستگذار به جای ترمیم دستمزدها و مهار گرانی، راه آسان یعنی نسیهفروشی با پشتوانه یارانه را برگزیده است. در این مدل، هیچ پول تازهای وارد جیب مردم نمیشود. خانوار صرفا یارانهای را که هنوز نگرفته، پیشخور میکند و در دو قسط بعدی، با یارانهای نصفه و نیمه روبهرو میشود. در شرایطی که گزارش فائو از جهش ۱۲۲ درصدی قیمت مواد غذایی در شهریور ۱۴۰۵ خبر میدهد، این طرح نه تنها گرهی از کار باز نمیکند، بلکه مردم را در یک تله بدهی بیپایان گیر میاندازد؛ طوری که ماه بعد برای زنده ماندن، چارهای جز گرفتن اعتبار تازه نخواهند داشت.
نکته دیگر اینکه سیاست گذار چنان از یارانه نقدی و کالابرگهای قطرهچکانی به عنوان پشتوانه این اعتبار صحبت میکند که گویی فراموش کردهاند، همین ابزار یارانه سالهاست در زیر چرخدندههای تورم له شده و ناکارآمده شده است. مبلغ یارانه نقدی یا همان کالابرگی که این روزها دولت به بهانههای مختلف در حال حذف تدریجی گروههای بیشتری از آن است، حتی کسری چند روز از هزینههای یک خانوار متوسط را هم پوشش نمیدهد؛ چه رسد به اینکه بخواهد پشتوانه یک خرید اعتباری آبرومند باشد. وقتی یارانه پرداختی به سختی بهای چند قلم کالای اساسی را در ابتدای ماه میدهد، پیشخور کردن همان مبلغ ناچیز یعنی محروم کردن خانوار از دارایی حداقلی روزهای آینده.
در دنیا قسط میبندند تا رفاه بخرند، اینجا برای نان!
مدافعان این طرح احتمالا از مدلهای رایج خرید اعتباری در جهان (BNPL) مثال میآورند. بله، در آمریکا هم طبق گزارش ۲۰۲۶ فدرال رزرو، ۱۶ درصد بزرگسالان از این روش استفاده میکنند، اما برای چه؟ برای خرید پوشاک، لپتاپ، مبلمان و سفر؛ نه برای خرید برنج و روغن و ماست! حتی در همان اقتصادهای پیشرفته هم وقتی سهم خرید خوراکی در سبد اعتباری بالا میرود (که در آمریکا به ۲۰ درصد رسیده)، نهادهای نظارتی مثل اتحادیه اروپا و بریتانیا فورا زنگ خطر را به صدا درمیآورند و قوانین سختگیرانه میگذارند تا مردم در باتلاق بدهی غرق نشوند. اما در ایران، خرید اعتباری نه یک انتخاب هوشمندانه برای مدیریت نقدینگی، بلکه نشانهی استیصال و ناتوانی مطلق در پرداخت نقدی ابتداییترین نیازهای زندگی است.
از رویای خانه و ماشین تا کابوس نان قسطی
تناقض تلخ اقتصاد ما اینجاست که در یک اقتصاد سالم، وام و اعتبار ابزار «داراییسازی» است؛ مردم قسط میدهند تا صاحب خانه و خودرو شوند. اینجا، اما خانه و ماشین سالهاست از دسترس حقوقبگیران خارج شده و حالا همان سازوکار اعتباری، به جای خرید آپارتمان، خرج خرید مرغ و لبنیات میشود. نام این پدیده «توسعه ابزارهای مالی» نیست؛ این صورت بزکشدهی کوچک شدن مداوم سفرههاست.
دولت کسری معیشت را قسطبندی میکند
پرسش اصلی از متولیان این طرح این است که آیا با قسطبندی فقر، صورتمسئله تورم پاک میشود؟ هنوز معلوم نیست پشت پرده این اعتبارها چه هزینههای پنهانی خوابیده، کدام فروشگاهها و برندها قرار است از این رانت بهرهمند شوند و اگر خانواری از پس بازپرداخت برنیامد، چه سرنوشتی در انتظارش است. دولت نمیتواند با جابهجا کردن زمانِ پرداختِ هزینهها و گروگان گرفتن یارانه ماههای آینده، وانمود کند که حال معیشت مردم خوب است. با نسیه دادن یارانه، شاید بتوان شکم امروز را سیر کرد، اما فقر با قسطبندی درمان نمیشود.