

در پی افزایش سقف و کف کانال نرخ بهره بینبانکی توسط بانک مرکزی، این سؤال و اظهارنظر مطرح شده که نرخ بهره در ایران عدد بالایی است. آیا نرخ بهره در ایران واقعا...
اقتصادآنلاین: در پی افزایش سقف و کف کانال نرخ بهره بینبانکی توسط بانک مرکزی، این سؤال و اظهارنظر مطرح شده که نرخ بهره در ایران عدد بالایی است. آیا نرخ بهره در ایران واقعاً بالاست یا باید این عدد را دقیقتر واکاوی کرد؟
اقتصاد ایران – دانیال رحیمی؛ نرخ بهره بینبانکی در هفته منتهی به ۱۴ آبان به ۳۳.۹۲ درصد رسید. همزمان بانک مرکزی سقف و کف کانال سیاستی را بالا برد؛ سقف از ۲۴ به ۳۴ درصد و کف از ۱۷ به ۲۶ درصد رسید. این نرخ مدتها روی سقف ۲۴ درصد قفل شده بود و حالا بانک مرکزی دست به کار شد و کل دالان را جابهجا کرد.
شاید اگر نگاهی به اطراف و قدرتهای اقتصادی بیندازیم، اول فکر کنیم نرخ بهره در ایران خیلی بالاست.
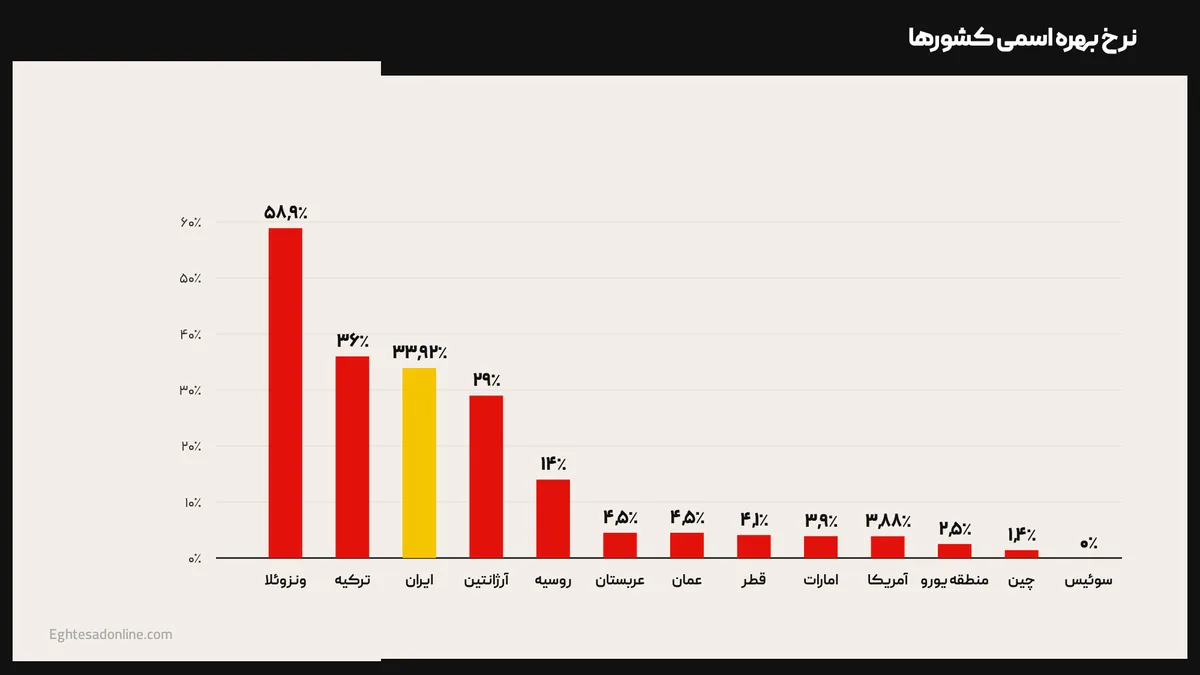
نرخ بهره در آمریکا در بازه ۳.۷۵ تا ۴ درصد قرار دارد، در منطقه یورو ۲.۵ درصد است و سوئیس، که در مثالهای ایرانیان معمولاً نمونه یک اقتصاد خوب است، نرخ بهره صفر درصد دارد.
اگر سراغ همسایگان برویم، در کشورهای عربی حاشیه خلیج فارس نرخ بهره بین ۳.۵ درصد در کویت تا ۴.۵ درصد در عربستان، بحرین و عمان است.
روسیه نرخ بهره ۱۴ درصدی دارد و چین که دومین اقتصاد دنیاست، نرخ بهره ۱.۴ درصدی را که نرخ ریپوی هفت روزه است بهعنوان نرخ سیاستی اعلام کردهاست.
بالاترین نرخ بهره در میان همسایگان ایران هم مربوط به ترکیه با نرخ ۳۶ درصد است.
در افق کلی دنیا نیز بالاترین نرخ بهره مربوط به ونزوئلا با حدود ۵۹ درصد است و ایران بعد از ونزوئلا و ترکیه، سومین نرخ بهره بالا را دارد.
تا اینجا یک نتیجه مشخص است: ایران در دسته کشورهایی است که واقعا نرخ بهره بالایی دارند.
بالاترین نرخ بهره یا منفیترین نرخ بهره؟
ماجرا به موضوع دیگری برمیگردد. عدد نرخ بهره به تنهایی فقط وقتی قابل مقایسه است که تورم کشورها نزدیک به هم باشد. در آن صورت میتوانیم نرخهای اسمی را کنار هم بگذاریم و بگوییم ایران بالاترین نرخ بهره را دارد.
اما وقتی پای تورم به میان میآید، نرخ بهره زمانی مؤثر است که بتواند نسبت به نرخ تورم، ثبات قیمتها را در اقتصاد ایجاد کند.
وقتی نرخ بهره از تورم یک کشور کمتر باشد، در کنترل تقاضای پول بیاثرتر میشود و نرخ بهره حقیقی در آن کشور منفی میشود. نرخ بهره حقیقی منفی اگر موقتی و کوتاهمدت باشد، آسیب جدی به اقتصاد نمیزند؛ اما وقتی برای مدت طولانی نرخ بهره از تورم جا بماند یا به صورت دستوری تنظیم شود، پول بیارزشتر میشود، اعتبار ارزان به رشد بازارهای دارایی دامن میزند و اقتصاد آسیب میبیند.
اگر دقت کنید، الان در اروپا هم چند کشور به دلیل تورم متفاوت، نرخ بهره حقیقی منفی دارند؛ مثلاً ایتالیا با تورم ۵.۶ درصد حدود منفی ۳ درصد است. اما این وضعیت مثل ایران سابقه طولانی ندارد، بیشتر نتیجه شوک انرژی بعد از جنگ است و بانک مرکزی اروپا امسال دو بار نرخ را بالا برده تا نرخ بهره را با تورم متعادل کند.
اگر نرخ بهره حقیقی را مبنای مقایسه قرار دهیم، ایران با احتساب تورم نقطهبهنقطه مهرماه (۸۸.۷ درصد) نرخ بهره حقیقی حدود منفی ۲۹ درصد دارد. پیش از این افزایش و با نرخ ۲۴ درصد، این عدد حدود منفی ۳۴ درصد بود؛ یعنی جهش اخیر فقط حدود ۵ واحد از این شکاف کم کرده است.
ونزوئلا نیز که بیشترین نرخ اسمی را دارد، منفیترین نرخ بهره حقیقی را هم دارد و با تورم حدود ۴۶۶ درصدی، نرخ بهره حقیقیاش حدود منفی ۷۲ درصد است.
اگر به کشورهای عربی و همسایگان نگاه کنیم، فقط امارات نرخ بهره حقیقی منفی دارد (حدود منفی ۱ درصد، با تورم ۵ درصدی دبی). سوئیس هم نرخ بهره حقیقی منفی حدود ۱.۵ درصد دارد؛ علتش این است که نرخ بهره آنجا صفر است و تورم به خاطر افزایش قیمت انرژی به ۱.۵ درصد رسیده. اما بانک مرکزی سوئیس نگران تقویت بیش از حد فرانک و کاهش قیمتهاست و تورم پایه این کشور فقط نیم درصد است. در مقابل، ترکیه با نرخ اسمی نزدیک به ایران، به دلیل تورم حدود ۳۰ درصدی، نرخ بهره حقیقی مثبت حدود ۵ درصد دارد.
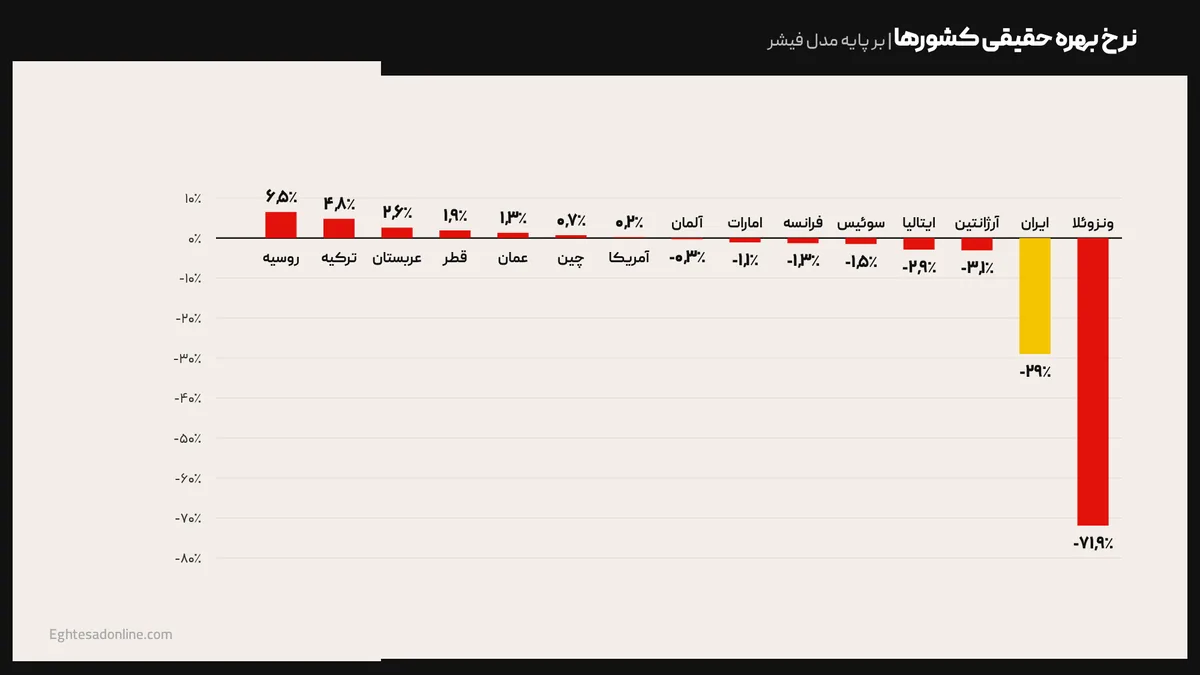
نتیجه روشن است: برای قضاوت درباره بالا بودن نرخ بهره نباید فقط به عدد اسمی توجه کرد، بلکه باید آن را کنار تورم گذاشت. با این معیار، ایران نه تنها بالاترین نرخ بهره، بلکه یکی از منفیترین نرخهای بهره حقیقی دنیا را دارد؛ یعنی پول در ایران روز به روز بی ارزش میشود و نرخ بهره قادر به کنترل و سرکوب تقاضای پول نیست.