

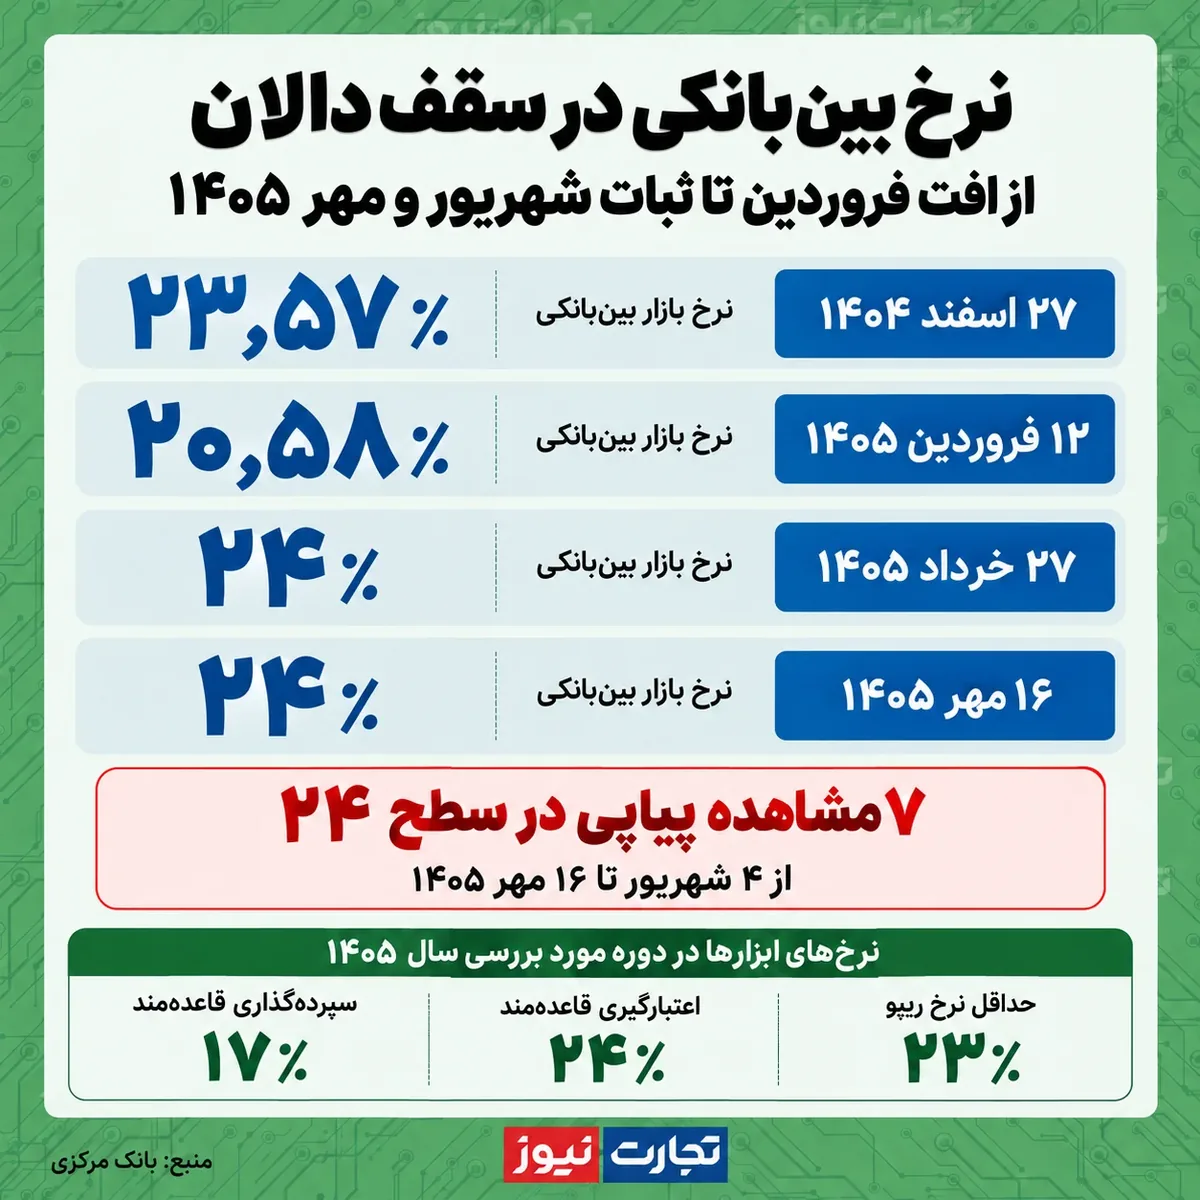
نرخ بینبانکی پس از کاهش تا ۲۰٫۵۸ درصد در فروردین، دوباره به سقف دالان بازگشت؛ از چهارم شهریور تا شانزدهم مهر، هفت هفته مشاهده پیاپی روی ۲۴ درصد ثبت شده است.
به گزارش تجارت نیوز، نرخ سود بازار بینبانکی از چهارم شهریور تا شانزدهم مهر ۱۴۰۵ در تمام هفت مشاهده منتشرشده روی ۲۴ درصد قرار گرفت. این ثبات پس از دورهای از کاهش و افزایش نرخ رخ داده است؛ مسیری که از ۲۳٫۵۷ درصد در پایان اسفند ۱۴۰۴ آغاز شد، در فروردین تا ۲۰٫۵۸ درصد پایین آمد و سپس در خرداد دوباره به سقف دالان رسید.
دادههای هفتگی نرخهای بازار پول نشان میدهد نرخ بینبانکی در پنجم فروردین ۲۱٫۳۶ درصد و در دوازدهم فروردین ۲۰٫۵۸ درصد بوده است. فاصله آخرین نرخ ثبتشده با این کف، ۳٫۴۲ واحد درصد است. در اردیبهشت نیز نرخ ابتدا نوسان داشت، اما از نیمه دوم ماه افزایش یافت و در پایان اردیبهشت به ۲۳٫۸۱ درصد رسید.
در همین دوره، حداقل نرخ توافق بازخرید ۲۳ درصد، نرخ اعتبارگیری قاعدهمند ۲۴ درصد و نرخ سپردهگذاری قاعدهمند ۱۷ درصد بوده است. بنابراین، بازگشت نرخ بینبانکی به ۲۴ درصد با افزایش نرخهای اعلامشده ابزارها همراه نبوده است.
بررسی بازه بلندتر، از بهمن ۱۳۹۹، نشان میدهد سطح نرخ بینبانکی در سالهای گذشته تغییر کرده است. این نرخ در تیر ۱۴۰۰ تا ۱۷٫۹۵ درصد کاهش یافت، در پایان ۱۴۰۱ از ۲۳ درصد عبور کرد و در نیمه دوم ۱۴۰۴ برای هفتههای متوالی به ۲۴ درصد رسید. افت فروردین امسال، این ماندگاری را موقتاً قطع کرد؛ اما نرخ در ماههای بعد به محدوده قبلی بازگشت.
نرخ بینبانکی از کف فروردین چگونه به سقف دالان برگشت؟
نرخ بینبانکی در ۲۷ اسفند ۱۴۰۴ برابر ۲۳٫۵۷ درصد بود. نخستین مشاهده سال ۱۴۰۵، در پنجم فروردین، نرخ ۲۱٫۳۶ درصدی را نشان داد و یک هفته بعد این رقم به ۲۰٫۵۸ درصد رسید. این مقدار، پایینترین نرخ ثبتشده در دادههای سال جاری تا شانزدهم مهر است.
پس از آن، نرخ در نوزدهم فروردین به ۲۱٫۴۵ درصد و در بیستوششم فروردین به ۲۱٫۹۷ درصد افزایش یافت. در دوم اردیبهشت، نرخ ۲۳٫۳۱ درصد ثبت شد، اما این افزایش بلافاصله ادامه پیدا نکرد؛ نرخ در نهم اردیبهشت به ۲۱٫۷۳ درصد و در شانزدهم اردیبهشت به ۲۱٫۳۷ درصد کاهش یافت.
از بیستوسوم اردیبهشت، مسیر افزایشی دوباره شکل گرفت. نرخ در این تاریخ به ۲۳٫۲۴ درصد رسید؛ افزایشی معادل ۱٫۸۷ واحد درصد نسبت به هفته قبل. سپس در پایان اردیبهشت ۲۳٫۸۱ درصد و در ششم خرداد ۲۳٫۹۱ درصد ثبت شد.
نرخ در هفتههای بعد به سقف نزدیکتر شد و در بیستوهفتم خرداد به ۲۴ درصد رسید. در تیر و مرداد، نوسانها در محدوده ۲۳٫۸۳ تا ۲۳٫۹۹ درصد قرار داشت. سرانجام از چهارم شهریور، تمام مشاهدات تا شانزدهم مهر برابر ۲۴ درصد بود؛ یعنی نرخ پس از نوسانهای ابتدای سال، دوباره در سقف دالان قرار گرفت.
سطح نرخ سود در فاصله ۱۳۹۹ تا ۱۴۰۴ چه تغییری کرد؟
در ابتدای بازه ارسالی، در ۲۵ بهمن ۱۳۹۹، نرخ بینبانکی ۱۹٫۸۵ درصد بود. این نرخ در پایان همان سال به ۱۹٫۹۹ درصد رسید، اما در ماههای نخست ۱۴۰۰ کاهش یافت. در هفدهم تیر ۱۴۰۰، رقم ۱۷٫۹۵ درصد ثبت شد که پایینترین مشاهده در کل بازه دادههای ارائهشده است.
در ادامه سال ۱۴۰۰، نرخ دوباره افزایش یافت و در نهم دی به ۲۱٫۱۱ درصد رسید. پایان سال با نرخ ۲۰٫۲۸ درصدی همراه بود. در سال ۱۴۰۱ نیز نرخ ابتدا نزدیک ۲۰ درصد قرار داشت و در سیام تیر به ۲۱٫۳۱ درصد رسید؛ سپس در مرداد کاهش یافت و دوباره در ماههای پایانی سال افزایش پیدا کرد.
همزمان با تغییر نرخهای دالان در بهمن ۱۴۰۱، نرخ بینبانکی از ۲۱٫۱۷ درصد در دوازدهم بهمن به ۲۲٫۵۴ درصد در بیستوششم بهمن رسید و در سوم اسفند از ۲۳ درصد عبور کرد.
در سال ۱۴۰۲، نرخهای ثبتشده در محدوده ۲۳٫۳۶ تا ۲۳٫۸۰ درصد قرار داشتند. در سال ۱۴۰۳ نیز نرخ از ۲۳٫۴۸ درصد در فروردین تا ۲۳٫۹۸ درصد در دی و بهمن تغییر کرد. در سال ۱۴۰۴، نخستین رقم ۲۴ درصدی در نهم مهر ثبت شد و این مقدار تا سیزدهم اسفند در تمام مشاهدات هفتگی تکرار شد.
فاصله نرخ بینبانکی با نرخ ریپو چگونه تغییر کرد؟
دادههای سال ۱۴۰۵ نشان میدهد حداقل نرخ توافق بازخرید در تمام مشاهدات ۲۳ درصد بوده است. نرخ اعتبارگیری قاعدهمند، که سقف دالان را مشخص میکند، ۲۴ درصد و نرخ سپردهگذاری قاعدهمند، در سمت کف دالان، ۱۷ درصد ثبت شده است. فاصله سقف و کف دالان در این دوره هفت واحد درصد بوده است.
با ثابت ماندن این سه نرخ، فاصله نرخ بینبانکی با حداقل نرخ ریپو تغییر کرده است. در دوازدهم فروردین، نرخ بینبانکی ۲۰٫۵۸ درصد بود؛ یعنی ۲٫۴۲ واحد درصد پایینتر از حداقل نرخ توافق بازخرید. در پایان اردیبهشت، این رابطه تغییر کرد و نرخ بینبانکی ۰٫۸۱ واحد درصد بالاتر از حداقل نرخ ریپو قرار گرفت.
از چهارم شهریور تا شانزدهم مهر، این فاصله به یک واحد درصد رسید؛ نرخ بینبانکی ۲۴ درصد و حداقل نرخ ریپو ۲۳ درصد بود. بنابراین، تغییر فاصله دو نرخ در سال جاری از حرکت نرخ بازار بینبانکی ناشی شده است.
این دو نرخ به معاملات متفاوتی تعلق دارند. نرخ بینبانکی، نرخ گزارششده معاملات بازار است؛ در مقابل، رقم ریپو حداقل نرخ پذیرفتهشده در عملیات توافق بازخرید را نشان میدهد. همچنین برابر شدن نرخ بینبانکی با سقف دالان، به معنای افزایش سقف نیست؛ در دادههای امسال، بازار به سقف ثابت موجود بازگشته است.