انباشت بدهی امریکا و فرسایش اعتماد جهانی، نشانههای یک تغییر ساختاری در نظم مالی جهانند
جوان آنلاین: سناریویی که تا دیروز خیالی فرض میشد، حالا در آمارهای رسمی جهانی رنگ واقعیت گرفته است: چین در کمترین سطح ۱۸سال اخیر اوراق خزانه امریکا را نگهمیدارد و بانکهای مرکزی با نرخی دو برابر گذشته طلا میخرند. اما سنگینترین خبر، بازده اوراق ۱۰ساله است؛ همان نرخ بهرهای که واشینگتن برای قرض ۱۰ساله میپردازد و دماسنج اعتماد بازار به بدهی امریکاست و اکنون به بالاترین سطح خود از سال ۲۰۰۷، یعنی بیشترین رقم در ۱۹ سال گذشته، رسیده است. این عدد را باید چنین خواند: دوران «پول ارزان» که پس از بحران مالی ۲۰۰۸ و سپس کووید به امریکا امکان داد تقریباً رایگان بدهی انباشت کند، پایان یافته است و، چون دولت هر سال باید بدهی سررسیدشده را با اوراق گرانتر تمدید کند، هزینه بهره از بودجه دفاع پیشی گرفته و به مرز یک تریلیون دلار در سال رسیده است. در حالی که همین نرخ، قسط وام مسکن خانوادههای امریکایی و بهره استقراض شرکتها را نیز تعیین میکند. این نوشتار «مرحله اول فشار ساختاری» را با دادههای اکتبر ۲۰۲۶ تطبیق میدهد و افق ۲۰۲۷ تا ۲۰۳۶ را ترسیم میکند.
وقتی مرحله اول سناریو، خبر امروز است
مدتهاست تحلیلگران از سناریویی میگویند که در آن کشورها دستبهدست هم دهند تا از دلار و بازار بدهی امریکا فاصله بگیرند و بزرگترین مزیت ایالات متحده -تسلط بر نظام مالی جهانی- به سنگینترین نقطهضعفش تبدیل شود. سناریو با «مرحله اول» آغاز میشود: محدود شدن خرید اوراق ازسوی چین، گسترش قراردادهای غیردلاری و تنوعبخشی تدریجی ذخایر بانکهای مرکزی. تا یکی، دو سال پیش این مرحله «فرضیه» بود، اما آمارهای رسمی اواخر ۲۰۲۶ روایت دیگری دارند: این مرحله آغاز شده است.
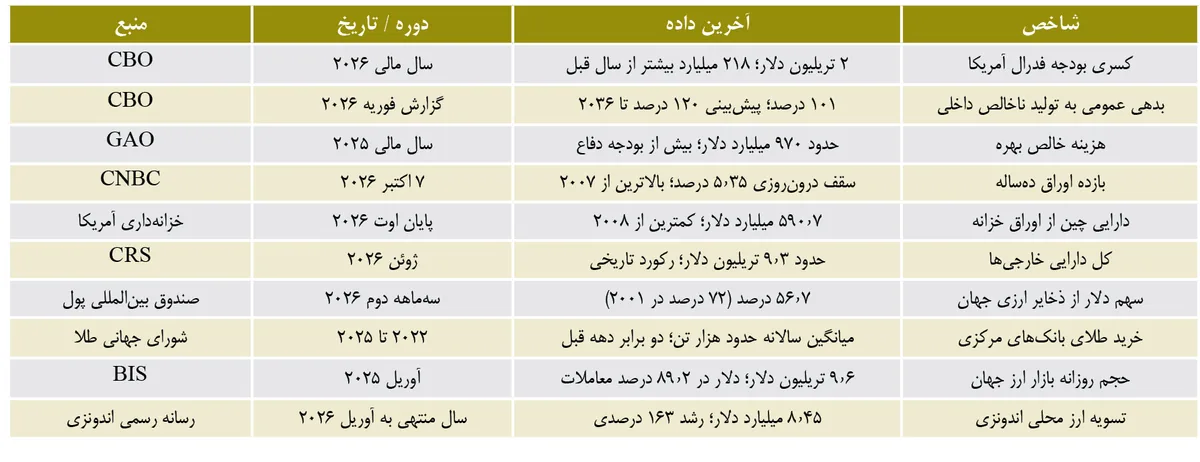
سه شاهد سنگین: نخست، به دادههای وزارت خزانهداری امریکا، دارایی چین از اوراق خزانه در پایان اوت ۲۰۲۶ به ۵۹۰.۷ میلیارد دلار رسیده؛ پایینترین سطح از سال ۲۰۰۸ و کمتر از نصف اوج بیش از ۱.۳تریلیوندلاری سال ۲۰۱۳. دوم، بازده اوراق ۱۰ساله در هفتم اکتبر ۲۰۲۶ در معاملات درونروزی به ۵.۳۵درصد رسید؛ بالاترین از سال ۲۰۰۷. سوم، به گزارش اداره پاسخگویی دولت (GAO)، هزینه خالص بهره بدهی در سال مالی ۲۰۲۵ از بودجه دفاع ملی پیشی گرفت. این سه عدد، سه ضلع یک مثلثاند: تقاضای خارجی در حال آبشدن، قیمت پول در حال افزایش و فضای مالی دولت در حال تنگشدن.
ضلع نخست، مشتری است: کشورهایی که روزگاری صف خرید اوراق خزانه امریکا را تشکیل میدادند - با چین در رأس آنها- امروز کمتر میخرند و گاه بخشی از داراییشان را میفروشند؛ مشتری خارجی بدهی امریکا آرام و بیسروصدا کوچک میشود و «آبشدن تقاضای خارجی» یعنی همین. ضلع دوم، قیمت پول است: پول هم، چون هر کالای دیگری اجارهبهایی دارد که نامش بهره است؛ وقتی بازده ۱۰ساله به ۵.۳۵درصد میرسد، دیگر هیچ قرض تازهای -از وام مسکن یک خانواده امریکایی تا استقراض خود دولت- با نرخ دیروز بسته نمیشود؛ و ضلع سوم، فضای مالی دولت است: با کسری ۲ تریلیوندلاری و قبض بهرهای در مرز یک تریلیون دلار، سهم بزرگی از هر دلار هزینه واشینگتن پیش از آنکه به کار تازهای برسد، به قسط بدهی قدیم میرسد. این مثلث، اما ایستا نیست؛ چرخه است: مشتری که کم شود، نرخ بالا میرود؛ نرخ که بالا برود، فضای مالی تنگتر میشود و فضای مالی تنگ، اعتماد خریدار بعدی را میفرساید. تز این گزارش ساده است: خطر برای امریکا فروش ناگهانی اوراق ازسوی چین نیست؛ خطر واقعی این است که مجموعهای از تصمیمهای کوچک و مستقل -از بانکهای مرکزیای که طلا میخرند تا وزارتخانهای که با ارز محلی تسویه میکند- بهتدریج تقاضا برای داراییهای دلاری را میکاهد؛ درست همان زمانی که ایالات متحده بیش از همیشه به آن نیاز دارد. بدهی ملی در چنین ترکیبی از مسئلهای حسابداری به محدودیتی راهبردی تبدیل میشود.
صورتحساب مالی: کسری ۲ تریلیوندلاری و بهرهای که از دفاع جلو زد
برای فهم وزن این فشار، باید از صورتحساب مالی دولت شروع کرد. دفتر بودجه کنگره (CBO) در گزارش فوریه ۲۰۲۶، کسری سال مالی ۲۰۲۶ را حدود ۱.۹تریلیوندلار پیشبینی کرده بود؛ معادل ۵.۸درصد تولید ناخالص داخلی و نزدیک به دو برابر میانگین ۵۰ساله. واقعیت اندکی بدتر بود: برآورد نهایی اکتبر ۲۰۲۶ کسری را ۲تریلیون دلار اعلام کرد۲۱۸میلیارد دلار بیشتر از سال قبل؛ خزانهداری امریکا هم همین رقم را تأیید کرده است.
مسیر پیشرو سنگینتر است: به پیشبینی CBO، کسری سالانه تا ۲۰۳۶ به ۳.۱تریلیون دلار میرسد و بدهی عموم از ۱۰۱درصد تولید ناخالص داخلی در ۲۰۲۶ به ۱۲۰درصد در ۲۰۳۶ بالا میرود؛ از رکورد تاریخی ۱۰۶درصد پس از جنگ جهانی دوم عبور میکند. اداره پاسخگویی دولت در گزارش ژوئن ۲۰۲۶ («سلامت مالی ملت») تصویر را بلندمدتتر میکشد: اگر مسیر تغییر نکند، بدهی عمومی تا ۲۰۵۶ به ۲۵۱درصد تولید ناخالص داخلی میرسد. سنگینترین قسط این بدهی بهره است: هزینه خالص بهره در سال مالی ۲۰۲۵ حدود ۹۷۰میلیارددلار بوده -به تعبیر GAO، بیش از کل بودجه دفاع ملی-و اکنون به مرز یک تریلیوندلار در سال رسیده است. حساسیت این عدد هم فوقالعاده است: CBO در هشتم اکتبر ۲۰۲۶ محاسبه کرد اگر نرخها فقط نیم واحد درصد بالاتر از پیشبینی بمانند، کسری تجمعی تا ۲۰۳۶ نزدیک به ۲تریلیوندلار بیشتر میشود.
مکانیزم پشت اعداد هم مهم است: دولت امریکا علاوه بر پوشش کسری، باید هر سال بخش بزرگی از اوراق سررسیدشده را با نرخ روز دوباره عرضه کند؛ یعنی هر بار که نرخ بازار بالا میرود، فشار خودبهخود وارد بودجه میشود، بیآنکه کنگره تصمیم تازهای گرفته باشد. همینجاست که رفتار خریداران خارجی از کنجکاوی آماری به متغیری راهبردی تبدیل میشود.
چین بزرگترین طلبکار دیروز، فروشنده ساکت امروز
هیچ دادهای به اندازه فهرست ماهانه دارندگان خارجی اوراق خزانه سیگنال ندارد. به جدول رسمی وزارت خزانهداری، چین در پایان اوت ۲۰۲۶ حدود ۵۹۰.۷میلیارد دلار اوراق نگه میداشته؛ در اوت ۲۰۲۵ این عدد ۶۹۹.۷میلیارددلار بود-کاهشی بیش از ۱۰۰میلیارددلار در یک سال و در مقایسه با اوج ۲۰۱۳، حذف بیش از نیمی از دارایی. رسانههای اقتصادی امریکا از این رو با تعبیر «خالیکردن سبد اوراق ازسویپکن» سخن میگویند.
اما دو نکته را باید صادقانه افزود. اول اینکه آمار خزانهداری بر مبنای محل نگهداری اوراق است نه مالکیت نهایی؛ بخشی از داراییهای چینی سالهاست از حسابهای امانی در بلژیک (حدود ۴۹۰میلیارددلار) ردیابی میشود و رقم واقعی میتواند متفاوت باشد. دوم و مهمتر: کل دارایی خارجیها حدود ۹.۳تریلیون دلار است و رکورد تاریخی دارد (ژوئن ۲۰۲۶)؛ ژاپن با ۱.۰۶۸میلیارددلار بزرگترین دارنده است و بریتانیا بیش از یک تریلیون دلار دارد. تنها در اوت ۲۰۲۶ خارجیها بهطور خالص ۳۰۰.۷میلیارد دلار اوراق بلندمدت خریدند.
پس روایت «حمله هماهنگ چین به بازار بدهی امریکا» پشتوانه آماری ندارد؛ آنچه رخ داده تغییر رفتاری آرام، اما هدفمند است: چین دیگر خریدار خالص اوراق جدید نیست و بهتدریج از دارایی دلاری فاصله میگیرد؛ هم برای تنوعبخشی، هم برای کاهش آسیبپذیری در برابر تحریمهای مالی امریکا؛ و همین تعیینکننده است: نه فروش اوراق موجود، بلکه حذف خریدار اوراق جدید. اگر بزرگترین طلبکار تاریخ از سمت خرید خارج شود و دیگران هم الگو را دنبال کنند، جای خالی باید با بازده بالاتر پر شود؛ همزمان با کسری بودجهای که در بالاترین سطح دوران صلح است.
عصر پول گران: بازده ۵درصد و بازار بدهی با خریداران جدید
نشانه روشن این تقاطع، قیمت پول است. در هفتم اکتبر ۲۰۲۶ بازده اوراق ۱۰ساله درونروزی به ۵.۳۵ درصد رسید؛ بالاترین از ۲۰۰۷. به تعبیر ساده، دولت امریکا برای قرض ۱۰ساله بهرهای میپردازد که با اوج سال ۲۰۰۷ رقابت میکند؛ اما این بار با بدهیای که در افق پیشرو به ۱۲۰درصد تولید ناخالص داخلی نزدیک میشود.
نکته ظریف این است که بازار از کار نیفتاده است؛ گران شده است. حراج ۳۹میلیارددلاری اوراق ۱۰ساله در همان هفته با تقاضای قوی بسته شد و بازده اندکی عقب نشست. اما ترکیب خریداران عوض شده: سهم خریداران رسمی خارجی کوچکتر میشود و جای آن را سرمایهگذاران داخلی، صندوقهای پوشش ریسک و بازیگران حساس به بازده میگیرند؛ طرفهایی که وفاداریشان به قیمت است نه ژئوپلیتیک، و در دوره استرس سریعتر میفروشند. نتیجه، بازاری است که به گزارش کسری و نتیجه هر حراج حساسیت شدیدتری دارد. این پول گران سپس به کل اقتصاد منتقل میشود: وام مسکن که با بازده ۱۰ساله گره خورده گران میماند؛ هزینه تأمین مالی شرکتها بالا میرود و پروژههای کمحاشیه کنار میروند؛ ارزش فعلی سودهای آینده در بورس کوچک میشود و سهام رشدمحور بیشتر آسیب میبیند و اگر دلار ضعیف شود، سبد خانوار امریکایی هم گرانتر میشود. «مرحله اول» سناریو را میتوان در یک جمله خلاصه کرد: امریکا هنوز هر قدر بخواهد قرض میگیرد، اما دیگر قرض ارزان نمیگیرد.
آرامترین خروج از دلار
اگر بازار اوراق نقطه تلاقی تقاضای خارجی است، طلا جایی است که تغییر ترجیحات بانکهای مرکزی کشورها عیان میشود. آمار این حوزه کمسروصدا، اما بیسابقه است: به دادههای شورای جهانی طلا، بانکهای مرکزی طی چهار سال گذشته بهطور میانگین حدود هزارتنطلا در سال خریدهاند؛ دو برابر میانگین دهه پیش از آن. یادداشت فدرالرزرو در سپتامبر ۲۰۲۶ تذکر میدهد ارزش ذخایر طلای جهان در پایان ۲۰۲۵ به ۵.۱تریلیون دلار رسید و نخستین بار از داراییهای رسمی خارجی در اوراق خزانه امریکا (حدود ۳.۹تریلیون دلار) پیشی گرفت، اما این گذر عمدتاً نتیجه جهش قیمت طلا بوده نه خرید بیرویه بانکها تا ژوئن ۲۰۲۶ هم داراییهای رسمی اوراقی دوباره جلو زدند. حتی با این محتاطخوانی، پیام ساختاری دستنخورده میماند: بانکهای مرکزی -بهویژه در آسیا و جنوب جهانی- بهصورت برنامهریزیشده ترکیب ذخایر را متنوع میکنند و انگیزه نخستشان چیزی نیست جز ریسک ژئوپلیتیک نگهداشتن دارایی به دلار؛ همان درسی که پس از توقیف ذخایر ارزی روسیه در ۲۰۲۲ اولویت اول مدیران ذخایر شد. این خروج سروصدا ندارد، اما COFER صندوق بینالمللی پول آن را بدون توقف ثبت میکند.
از کریدورهای کوچک تا الگوی نوین
سومین جبهه، محل تسویه تجارت است. آمار کلی بازار ارز هنوز به نفع دلار است: به نظرسنجی سهساله بانک تسویههای بینالمللی (BIS)، حجم معاملات ارزی جهان در آوریل ۲۰۲۵ به ۹.۶تریلیوندلار در روز رسید و دلار در ۸۹.۲درصد معاملات در یکی از دو طرف بود-حتی ۰.۸واحد درصد بیشتر از سه سال قبل. پس هر روایت «سقوط فوری دلار» با این عدد در تناقض آشکار است. اما زیر این میانگین، جریان دومی رشد میکند: تسویه با ارزهای محلی. اندونزی-نمونهای با داده رسمی-در آوریل ۲۰۲۶ اعلام کرد، حجم تسویه ارز محلی طی یک سال ۱۶۳درصد رشد کرده و به ۸.۴۵میلیارد دلار رسیده است. چین با سامانه CIPS، هند با توافقهای روپیایی، برزیل، امارات و دهها کریدور کوچکتر همین الگو را تکرار میکنند. هیچکدام «جایگزین دلار» نیستند؛ اما هر کریدور هم مقداری از تقاضای معاملاتی دلار کم میکند و هم مقداری از اهرم واشینگتن در تحریمهای مالی.
نکتهای که تحلیلهای شتابزده از آن غافل میشوند: این جابهجایی سیاسی نیست، فنی است. شرکتها و بانکها به دلار وفادار نیستند؛ به هزینه، سرعت و ریسک وفادارند. هر بار که سازوکار محلی ارزانتر و کمریسکتر شود، سهم دلار در آن مسیر خودبهخود آب میشود به همین دلیل رشد این کریدورها کند، اما یکطرفه است.
آمار چه میگوید: دلار هنوز پادشاه است، اما جهت حرکت عوض شده
پس سهم دلار دقیقاً کجاست؟ به آخرین دادههای COFER صندوق بینالمللی پول (۳۰ سپتامبر ۲۰۲۶)، سهم دلار از ذخایر ارزی اعلامشده در سهماهه دوم ۲۰۲۶ به ۵۶.۷ درصد رسید؛ در سهماهه نخست ۵۷.۱درصد بود و صندوق تأکید میکند بخش عمده تغییر سهماهه اثر نرخ ارز بوده نه فروش واقعی. یورو حدود ۲۰درصد و یوان چین حدود ۲درصد است و کل ذخایر ارزی جهان به ۱۳.۲ تریلیون دلار رسیده. این اعداد داستانی دوگانه دارند: سهم دلار نسبت به ۷۲درصد اوایل دهه ۲۰۰۰ بهمراتب پایینتر است، اما طی ۱۰ سال گذشته در بازه باریک ۵۶ تا ۵۸ درصد تقریباً راکد مانده. گزارش فدرالرزرو درباره نقش بینالمللی دلار (نسخه ۲۰۲۵) همین را تأیید میکند: دلار ۵۸درصد ذخایر رسمی جهان در ۲۰۲۴ را تشکیل میداد و هیچ ارز دیگری حتی از دور به آن نمیرسد. پس قضاوت دقیق این است: نه سقوط، و نه سکون؛ آنچه در حال رخدادن است «تقسیم نقش» است-تجارت و تسویه در حاشیه چندارزی میشود، طلا بر حسب ارزش بازار به دارایی دوم ذخایر جهان تبدیل شده و جایگاه دلار از «انحصار» به «برتری پرهزینهتر» حرکت میکند. برای امریکا این تفاوت عملیاتی مهمی دارد: سلطه دلار، تقاضای ساختاری برای اوراق خزانه و امکان استقراض ارزان میآورد؛ هر واحد درصدی که از این سهم کم شود بخشی از تقاضا هم کم میشود- و در بودجهای با کسری ۲ تریلیون دلاری در سال، همین بخشهای کوچک ارقام بزرگی میسازند.
سناریوی ۲۰۲۷ تا ۲۰۳۶: سه مرحله فشار ساختاری
تا اینجا گزارش بر دادههای محققشده تکیه داشت؛ از اینجا وارد قلمرو سناریو میشویم. سه مرحله پیشرو پیشبینی قطعی نیست؛ نگاشتی است از روندهای موجود به افق ۲۰۳۶، با فرض استمرار رفتارهای کنونی- نه تشدید و نه چرخش آنها.
مرحله اول، ۲۰۲۷ تا ۲۰۲۹: فشاری که آغاز شده است
چین خرید اوراق جدید را محدودتر میکند- در عمل سالهاست همین کار را میکند- قراردادهای غیردلاری به عرف تجاری نقل میشوند و بانکهای مرکزی تنوعبخشی را ادامه میدهند. نتیجه برای امریکا روشن است: بازده ۱۰ ساله در محدوده ۵ درصد نرمال جدید میشود، هزینه بهره بودجه بهسرعت از مرز یک تریلیوندلار عبور میکند و بازار اوراق به هر گزارش کسری و هر حراج کمرمق حساستر میشود. با این حال امریکا هنوز ابزار دارد: بازارش عمیق است، خریداران داخلی سر کارند و اصلاح مالی ممکن است.
مرحله دوم، ۲۰۳۰ تا ۲۰۳۳: هزینه حفظ سلطه
اگر روند ادامه یابد، شبکههای پرداخت جایگزین به مقیاس معنادار میرسند و سهم دلار در ذخایر به محدوده کمتر از ۵۰ درصد نزدیک میشود. در این مرحله قیمت سیاست گذشته دیده میشود: بودجه فدرال میان دفاع، برنامههای اجتماعی و بهره بدهی باید انتخاب کند؛ چانهزنی بر سر مالیاتها سختتر میشود و بحث «سیطره مالی» تحت فشار گذاشتن فدرالرزرو برای پایین نگهداشتن هزینه استقراض دولت به داغترین مناقشه اقتصاد کلان امریکا تبدیل میشود.
مرحله سوم، ۲۰۳۴ تا ۲۰۳۶: توازن چندقطبی
در سناریوی معقول، امریکا با بدهی عمومی نزدیک به ۱۲۰ درصد تولید ناخالص داخلی، هزینه بهره سنگین و تقاضای خارجی کمانعطاف روبهروست. امریکا همچنان بزرگترین اقتصاد جهان و قدرت نظامی اول است؛ اما دیگر نمیتواند سیاست خارجی را با «هزینه صفر» تأمین کند: هر تحریم تازه و هر پایگاه تازه روی حساب بدهی عمومی ثبت میشود. چین نقش تعیینکنندهتری در آسیا و آفریقا مییابد و کشورهای میانی امتیازگیرندهتر میشوند. خلاصه در یک جمله: امریکا سقوط نمیکند؛ هزینه میدهد.
امریکا هنوز چه برگهایی دارد؟
یک گزارش معتبر نمیتواند تنها یک سوی معادله را نشان دهد. نخست، بازار اوراق خزانه امریکا همچنان عمیقترین و نقدشوندهترین بازار بدهی جهان است و هیچ جایگزین واقعی ندارد؛ همان حراجهایی که نگرانی میسازند، در عمل با تقاضای قوی بسته شدند.
دوم، کل دارایی خارجیها رکورد تاریخی دارد و در اوت ۲۰۲۶ خارجیها بهطور خالص بیش از ۳۰۰میلیارددلار دارایی بلندمدت خریدند؛ سرمایه خصوصی جهانی میتواند جای بانکهای مرکزی را بگیرد، هرچند پرنوسانتر.
سوم، جایگزینها ضعف ذاتی دارند: یوآن قابلتبدیل نیست و پکن کنترل سرمایه را رها نمیکند؛ یورو بدون خزانهداری واحد رقیب کامل نمیشود و طلا نه سود میدهد و نه برای تسویه روزمره به کار میآید. چهارم، امریکا هنوز ابزار اصلاح دارد: افزایش درآمد مالیاتی، مهار هزینه، رشد بهرهوری و سیاست پولی معتبر، گزینههایی است که واشینگتن دارد و رقبایش ندارند. جمعبندی صادقانه: باید میان «فروپاشی ناگهانی دلار» -روایتی که آمار فعلی پشتوانهاش نیست- و «پایان تدریجی امتیاز انحصاری» - روایتی که هر فصل با آمار تازه تأیید میشود-تفکیک کرد. اولی خبر امروز نیست؛ دومی خبر امروز است.
۵ شاخص برای رصد آینده
برای آنکه خواننده خودش قاضی باشد، پنج شاخص را میتوان ماهبهماه رصد کرد: یک، نسبت بهره به درآمد دولت؛ اکنون بهره حدود یکششم هزینههای فدرال است و رشد سریع آن فضای بودجهای را تنگتر میکند. دو، رفتار خارجیها: نه فقط موجودی چین، بلکه خرید خالص کل خارجیها در دادههای TIC و سهم خارجیها در حراجها. سه، سهم دلار در COFER؛ خروج از بازه ۵۶ تا ۵۸ درصدی یک دهه اخیر نشانه تغییر رژیم است نه نوسان فصلی. چهار، عمق کریدورهای غیردلاری؛ رشد CIPS، تسویههای ارز محلی به الگوی اندونزی و قراردادهای انرژی غیردلاری. پنج، خرید طلای بانکهای مرکزی و نسبت طلا به اوراق در ذخایر رسمی. اگر این پنج شاخص همزمان و در یک جهت حرکت کنند-و در سال ۲۰۲۶ چهار تای آنها دقیقاً همین کار را میکنند- فشار ساختاری دیگر یک فرضیه نیست؛ واقعیتی است که آرام انباشت میشود. امریکا یکشبه فرو نمیپاشد؛ اما دورهای که بدهیاش را دنیا با بهره ارزان تأمین میکرد، نه با انفجار که با شمارههای ماهانه خزانهداری- بیصدا-به پایان رسید.
بمب واقعی، ترکیب بدهی با تردید است
بدهی ملی امریکا به خودی خود بمب نیست؛ کشورهایی با نسبت بدهی سنگینتر هم سالها مدیریت شدهاند. بمب واقعی، ترکیب بدهی رو به رشد با تقاضایی است که آرامآرام جای خود را به تردید میدهد: بانکهای مرکزیای که طلا میخرند، دولتهایی که با پول محلی معامله میکنند و بزرگترین طلبکار تاریخ که دیگر خریدار نیست. اعداد اکتبر ۲۰۲۶-کسری ۲ تریلیون دلاری، بازده ۵.۳۵ درصدی، دارایی ۵۹۱میلیارد دلاری چین و سهم ۵۶.۷درصدی دلار-صورتجلسه همین گذار است. پرسش جدی پیشرو این نیست که چین یا BRICS چه زمانی امریکا را شکست میدهند؛ پرسش این است که آیا واشینگتن پیش از آنکه بازار، اصلاح مالی را تحمیل کند، خودش اصلاح را آغاز میکند؟ تجربه تاریخ میگوید امپراتوریهای مالی معمولاً با حمله دشمن سقوط نمیکنند؛ با هزینهای سقوط میکنند که از سر عادت میپردازند. این هزینه امروز به شکل بهره یکتریلیوندلاری، وام مسکن گرانتر و اهرم مالی فرسودهتر سر میرسد و برخلاف رقمهای رسانهای، اینها دیگر پیشبینی نیستند، رسیدهاند.
منابع در روزنامه موجود است