
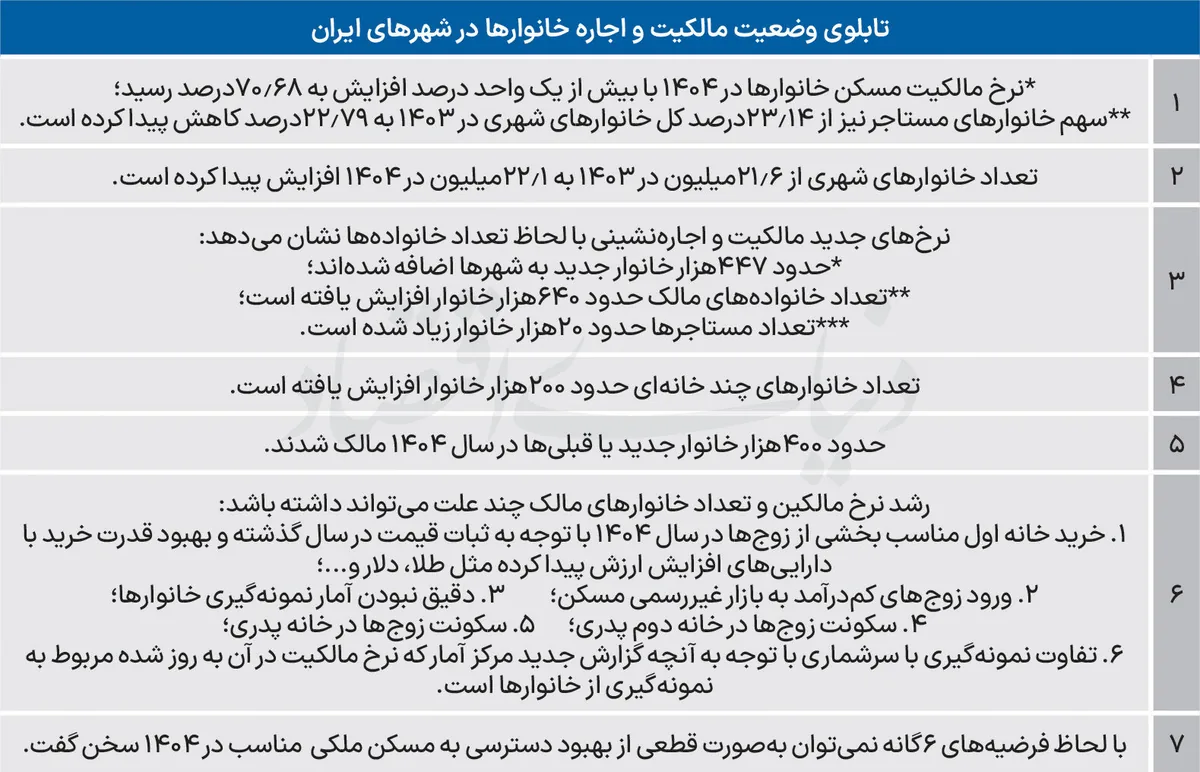
نرخ مالکیت مسکن در خانوارها براساس گزارش مرکز آمار ایران با حدود یک واحد درصد افزایش به بالاترین میزان از سال۱۴۰۰ رسیده و همزمان سهم اجارهنشینها از کل خانوارهای شهری نیز افت کرده است. ظاهر این دادهها «بهبود دسترسی به مسکن مناسب ملکی» و کاهش جمعیت اجارهنشین را نشان میدهد. اما رجوع به آمارهای مکمل از جمله تعداد خانوارهای مالک و مستاجر مشخص میکند، اوضاع مستاجرها الزاما بهبود پیدا نکرده؛ چراکه تعداد خانوارهای مستاجر حدود ۲۰هزار خانوار زیاد شده است. ۶فرضیه برای رشد نرخ مالکیت وجود دارد.
تعداد مستاجرها در کشور بهرغم افزایش حدود ۴۴۷هزار خانواری جمعیت در حد ۲۰هزار خانوار افزایش پیدا کرده است؛ کارشناسان ۶فرضیه را برای این تغییر مطرح میکنند
دنیای اقتصاد : نرخ مالکیت مسکن در خانوارها براساس گزارش مرکز آمار ایران با حدود یک واحد درصد افزایش به بالاترین میزان از سال۱۴۰۰ رسیده و همزمان سهم اجارهنشینها از کل خانوارهای شهری نیز افت کرده است. ظاهر این دادهها «بهبود دسترسی به مسکن مناسب ملکی» و کاهش جمعیت اجارهنشین را نشان میدهد. اما رجوع به آمارهای مکمل از جمله تعداد خانوارهای مالک و مستاجر مشخص میکند، اوضاع مستاجرها الزاما بهبود پیدا نکرده؛ چراکه تعداد خانوارهای مستاجر حدود ۲۰هزار خانوار زیاد شده است. ۶فرضیه برای رشد نرخ مالکیت وجود دارد.
فرید قدیری: نرخ مالکیت خانه در شهرهای کشور برای اولینبار از سال۹۹ به بعد، رکورد بالاترین مقدار را ثبت کرد، اما این تصویر الزاما به معنای «بهبود دسترسی خانوارها به مسکن مناسب» نیست؛ چراکه ۶ فرضیه درباره علت افزایش خانوارهای مالک واحدمسکونی مطرح است که «مناسبشدن استطاعت» فقط یکی از آنها است. اخیرا مرکز آمار ایران گزارش سالانه هزینه و درآمد خانوارهای کشور را با انتشار نسخه مربوط به سال۱۴۰۴، بهروزرسانی کرد که در یکی از بخشهای آن، تعداد خانوارهای مالک مسکن در شهرها ۷۰.۶۸ درصد و تعداد مستاجرها نیز ۲۲.۷۹ درصد اعلام شده است. این اعداد به تنهایی معنای مشخصی ندارد؛ اما با نگاه به روند سالهای گذشته نرخ مالکیت و جمعیت اجارهنشین در شهرهای کشور، مفهوم آنچه پارسال در بازار مسکن و دسترسی خانوارها به خانه رقم خورد این بوده است که «برای اولینبار از سال ۱۳۹۹ به بعد، تعداد خانوارهای مالک به بیشترین میزان خود رسیده است».
گزارش هزینه و درآمد خانوار فاقد آمار مربوط به تعداد خانوار و جمعیت است، اما براساس دادههای قبلی مرکز آمار درباره روند جمعیت کشور و همچنین تعداد خانوار میتوان برآورد کرد که تعداد خانوارهای شهری طی دو سال گذشته چگونه بوده است. نیاز به تعداد خانوارهای ساکن شهرها از این منظر برای تحلیل نرخ مالکیت و نرخ اجارهنشینی مورد نیاز است که طی همه این سالها، سهمی از مالکیت مسکن در اختیار چندخانهایها بوده است. به بیان دیگر، هر سال، بخشی از خانوارهای مالک، با خرید واحد مسکونی دوم یا چندم، «مالکتر» میشوند. بنابراین لازم است تغییرات مثبت یا منفی جمعیت اجارهنشین با لحاظ این فاکتور مورد بررسی قرار بگیرد. همچنین نرخ اجارهنشینی ممکن است براساس رشد بالای تعداد خانوارها کاهش یابد؛ درحالیکه تعداد مستاجرها افزایشی شده باشد. بههمین خاطر بررسی این نرخها نیازمند لحاظ فاکتورهای جمعیتی است.
برآوردهای آماری از تعداد خانوارهای شهری طی سالهای ۱۴۰۳ و ۱۴۰۴ مشخص میکند، در این فاصله حدود ۴۴۷هزار خانوار جدید به ساکنان شهرهای کشور اضافه شدند. با این حال با لحاظ اینکه نرخ مالکیت از ۶۹.۱۹درصد در سال۱۴۰۳ با بیش از یکدرصد افزایش به ۷۰.۶۸درصد در سال۱۴۰۴ رسید، عملا تعداد مالکان به میزان ۶۴۰هزار خانوار افزایش پیدا کرده است. به این ترتیب مقایسه میزان افزایش خانوارهای مالک و تعداد خانوارهای جدید مشخص میکند، بخشی از مالکیتهای سال گذشته ناشی از چندمالکیتی خانوارها بوده است. در بازار اجارهنشینی اما سهم خانوارهای مستاجر کمتر از ۰.۵درصد کاهش پیدا کرده که تعداد آن حدود ۲۰هزار خانوار افزایش یافته است. با استناد به این تعداد جمعیت مستاجر در بازار مسکن و همچنین افزایش حدود ۴۴۷هزار خانوار جدید به شهرها، این فرضیه بهوجود میآید که سال گذشته بخش عمدهای از خانوارهای جدید یا مستاجرهای قبلی توانستهاند «خانه مناسب» مدنظرشان را خریداری کنند و در حکم «خانهاولی» صاحب مسکن شوند.
اما کارشناسان اقتصاد مسکن با بررسی وضعیت معیشت خانوارها و قدرت خرید آنها و همچنین نوع گزارش جدید مرکز آمار، این نتیجهگیری مطلق درباره «بهبود دسترسی به مسکن مناسب ملکی» را صحیح ارزیابی نمیکنند. نتایج تحلیل این آمار حاکی است، ۶فرضیه درباره علت افزایش نرخ مالکیت مسکن و در عین حال کاهش خفیف نرخ اجارهنشینی مطرح است. فرضیههای اول و دوم به تفاوت نمونهگیری با سرشماری و همچنین نوع نمونهگیری از خانوارها مربوط است. آمار مربوط به هزینه و درآمد خانوار براساس دریافت اطلاعات اقتصادی از خانوارهای نمونه بهدست میآید؛ بنابراین دادههای مالکیت و اجاره خانوارها چون از سرشماری و در واقع، از تمام خانوارها استخراج نشده، احتمالا منعکسکننده همه روندهای بازار مسکن نیست. در عین حال، نمونهها طی این سالها تغییر کرده و مثلا برای سال۱۴۰۴، از نسخه چهارم نمونهگیری استفاده شده است که این تغییرات میتواند اثر معنادار روی دادهها داشته باشد. فرضیه سوم، همان «بهبود واقعی دسترسی به مسکن» است؛ سال گذشته تقریبا دومین سال پیاپی ثبات نسبی قیمت مسکن بود که البته منهای ماههای زمستان، تورم مسکن در طول ۹ماه اول پارسال بسیار خفیف بود و حتی در خرداد و تیر بهخاطر شوک جنگ ۱۲روزه، قیمت اسمی در تهران و دیگر شهرها کاهش هم پیدا کرد. بخشی از زوجهای اجارهنشین در شهرهای مختلف از جمله پایتخت در سال گذشته تحتتاثیر ثبات قیمت مسکن و افزایش ارزش پساندازهایی که در بازارهای مختلف دارایی داشتند، موفق شدند بودجه خرید آپارتمان موردنظرشان را تامین کنند و در نتیجه صاحب مسکن شدند.
اما فرضیه چهارم، روی «سختتر شدن شرایط مستاجرهای دهکهای پایین درآمدی» متمرکز است. دکتر محمود اولاد، صاحبنظر اقتصاد مسکن، در اینباره معتقد است، فشار هزینهای اجاره مسکن برای دهکهای پایین بسیار بیشتر از دهکهای متوسط است و در صورتی که مستاجرهای کمدرآمد نتوانند متناسب با تورم عمومی یا رشد سایر هزینههای زندگیشان از جمله خوراکی، از پس اجارهبها بربیایند تصمیم به خروج از بازار رسمی را میگیرند و به سمت سکونتگاههای غیررسمی میروند. به این ترتیب یک احتمال مربوط به علت افزایش نرخ مالکیت میتواند مالکشدن گروهی از خانوارها در سکونتگاههای غیررسمی باشد که در این صورت «مسکن مناسب» به حساب نمیآید و بیانگر «بدترشدن وضعیت دسترسی» است. فرضیههای پنجم و ششم نیز آن است که سال گذشته در پی سختتر شدن شرایط پرداخت هزینه اجاره مسکن، بخشی از زوجهای اجارهنشین یا زوجهای جدید در خانه دوم پدری سکونت پیدا کردند یا والدین آنها با فروش خانه ملکی خود و تبدیل آن به دو آپارتمان با مساحتهای کمتر از اول، دومی را در اختیار فرزند مستاجر خود قرار داده است. البته این مدل سکونت در واقعیت، نه مالکیت میتواند باشد و نه اجاره بلکه در ردیف «سایر انواع تصرف مسکن» باید طبقهبندی شود، اما احتمالا زوجها در این حالت، این واحدمسکونی را به عنوان «خانه ملکی» در پاسخ به پرسشهای نمونهگیری مرکز آمار اعلام میکنند. این فرضیهها همگی میتوانند علت را توضیح دهند و در عین حال یک یا چند مورد از آنها میتواند واقعیت ماجرای افزایش نرخ مالکیت باشد.