
بازارهای مالی جهانی در معاملات هفتهای که گذشت روند محتاطانهای را پشت سر گذاشتند؛ زیرا سرمایهگذاران در حال ارزیابی گزارشهای درآمدی شرکت ها و همچنین نتایج نشستهای فدرالرزرو آمریکا و بانک مرکزی اروپا بودند که در هر دو مورد، نرخهای بهره بدون تغییر باقی ماند. بازده اوراق قرضه دولتی در اغلب بازارها کاهش یافت؛ درحالیکه عملکرد بازارهای سهام یکدست نبود؛ بهطوریکه شاخصهای سهام اروپا رشد کردند؛ اما بازار سهام آمریکا تحت تاثیر نگرانیها درباره هوش مصنوعی با افت مواجه شد. ارزش دلار در برابر ارزهای اصلی جهان اندکی کاهش یافت و قیمت نفت برنت نیز در محدوده 118دلار باقی ماند.
کیوان پورشب*
بازارهای مالی جهانی در معاملات هفتهای که گذشت روند محتاطانهای را پشت سر گذاشتند؛ زیرا سرمایهگذاران در حال ارزیابی گزارشهای درآمدی شرکت ها و همچنین نتایج نشستهای فدرالرزرو آمریکا و بانک مرکزی اروپا بودند که در هر دو مورد، نرخهای بهره بدون تغییر باقی ماند. بازده اوراق قرضه دولتی در اغلب بازارها کاهش یافت؛ درحالیکه عملکرد بازارهای سهام یکدست نبود؛ بهطوریکه شاخصهای سهام اروپا رشد کردند؛ اما بازار سهام آمریکا تحت تاثیر نگرانیها درباره هوش مصنوعی با افت مواجه شد. ارزش دلار در برابر ارزهای اصلی جهان اندکی کاهش یافت و قیمت نفت برنت نیز در محدوده ۱۱۸دلار باقی ماند.
بانک مرکزی اروپا در نشست روز پنجشنبه نرخهای بهره را بدون تغییر حفظ کرد و نرخ سپردهگذاری را در سطح ۲.۵۰درصد نگه داشت. این بانک همچنان بر رویکرد «انقباض پولی سنجیده» تاکید کرد و به احتمال افزایش نرخ بهره در ماه دسامبر اشاره داشت. با این حال، موضوع مهم تر، آینده مدیریتی این نهاد بود؛ چراکه کریستین لاگارد، رئیس بانکمرکزی اروپا اعلام کرد در تاریخ ۷فوریه۲۰۲۷، یعنی هشت ماه زودتر از پایاندوره ماموریت خود، از سمت ریاست بانک مرکزی اروپا کنارهگیری خواهد کرد. در ایالات متحده نیز تولید ناخالص داخلی آمریکا در سهماه سوم سال ۲۰۲۶ نسبت به فصل قبل ۰.۸درصد رشد کرد که معادل رشد سالانهشده ۳.۴درصدی است. این رشد عمدتا تحت تاثیر مصرف قدرتمند خانوارها و سرمایهگذاری مرتبط با هوش مصنوعی قرار داشته است. در مقابل، تقاضای خارجی ۰.۸واحد درصد از رشد اقتصادی آمریکا کاسته است. ثابت ماندن نرخ بهره در آمریکا، اروپا و ژاپن نشان میدهد بانکهای مرکزی همچنان در ارزیابی توازن میان تورم و رشد اقتصادی محتاط هستند.
سرمایهگذاریهای مرتبط با هوش مصنوعی به موتور رشد اقتصادی آمریکا تبدیل شدهاند؛ اما همزمان نگرانی از ارزشگذاری شرکتهای فناوری و پایداری بازده سرمایهگذاری در این حوزه، بر بازار سهام فشار وارد میکند. اقتصاد آمریکا همچنان از مصرف داخلی و سرمایهگذاری در فناوری حمایت میگیرد، اما اروپا با آزمون مهمتری در زمینه رشد اقتصادی روبهرو است. این واگرایی میتواند در ادامه بر نرخ برابری دلار و یورو و جریان سرمایه در بازارهای جهانی اثرگذار باشد. قیمت طلا پس از انتشار دادههای اقتصادی قدرتمند آمریکا، بار دیگر به زیر سطح ۴۰۰۰دلار در هر اونس سقوط کرده است. رشد ۳.۴درصدی اقتصاد آمریکا در سهماه سوم و افزایش ۰.۵درصدی ماهانه شاخص مخارج مصرفکننده شخصی در ماه سپتامبر، احتمال افزایش نرخ بهره توسط فدرالرزرو در نشست ماه دسامبر را همچنان مطرح نگه داشته است. در حال حاضر، احتمال این افزایش نرخ بهره حدود ۷۵درصد برآورد میشود. سطح ۴۰۰۵دلار، کف قیمتی معاملات روز پنجشنبه بوده و ۳۹۶۳ دلار نیز پایینترین قیمت ثبتشده در معاملات جمعه است.
افت همزمان طلا و نزدک نشان میدهد که در این مقطع، بازار بیش از آنکه صرفا به دنبال پناهگاه امن باشد، در حال باز تنظیم انتظارات خود درباره نرخ بهره، نقدینگی و ارزشگذاری داراییهاست. یکی از موضوعات محوری در بازارهای کالا و مواد اولیه طی سال جاری، جهانیزدایی بوده است. موسسه Quantix معتقد است این روند به افزایش تنشهای ژئوپلیتیک و تشدید استفاده ابزاری از زنجیره تامین کالاها منجر شده است. نکته قابلتوجه این است که حمله به زیرساختهای انرژی در گذشته عموما اقدامی خارج از چارچوب متعارف درگیری ها تلقی میشد؛ اما در مدت کوتاهی، این شیوه در نقاط مختلف جهان رواج بیشتری پیدا کرده است. در گذشته، مزیت رقابتی کشورها در بازار مواد اولیه بیشتر بر اساس هزینه تولید، کیفیت، ظرفیت صادرات و دسترسی به بازارهای مصرف تعریف میشد. اکنون امنیت دسترسی به مواد اولیه نیز به یکی از مولفههای اصلی قیمتگذاری تبدیل شده است.
یک نتیجه مهم این روند آن است که در آینده ممکن است ارزش اقتصادی یک معدن صرفا بر اساس عیار، ذخیره، هزینه استخراج و فاصله آن تا بازار مصرف تعیین نشود، بلکه موقعیت ژئوپلیتیک معدن و قابلیت اطمینان زنجیره تامین آن نیز به یک عامل تعیینکننده در ارزشگذاری تبدیل شود. گذار از اقتصاد مبتنی بر کارآیی زنجیره تامین به اقتصاد مبتنی بر امنیت زنجیره تامین. این تغییر، صرفا یک اتفاق مقطعی ناشی از جنگ نیست، بلکه میتواند ساختار تجارت جهانی مواد اولیه و الگوی سرمایهگذاری در بخش معدن و فلزات را در بلندمدت دگرگون کند.
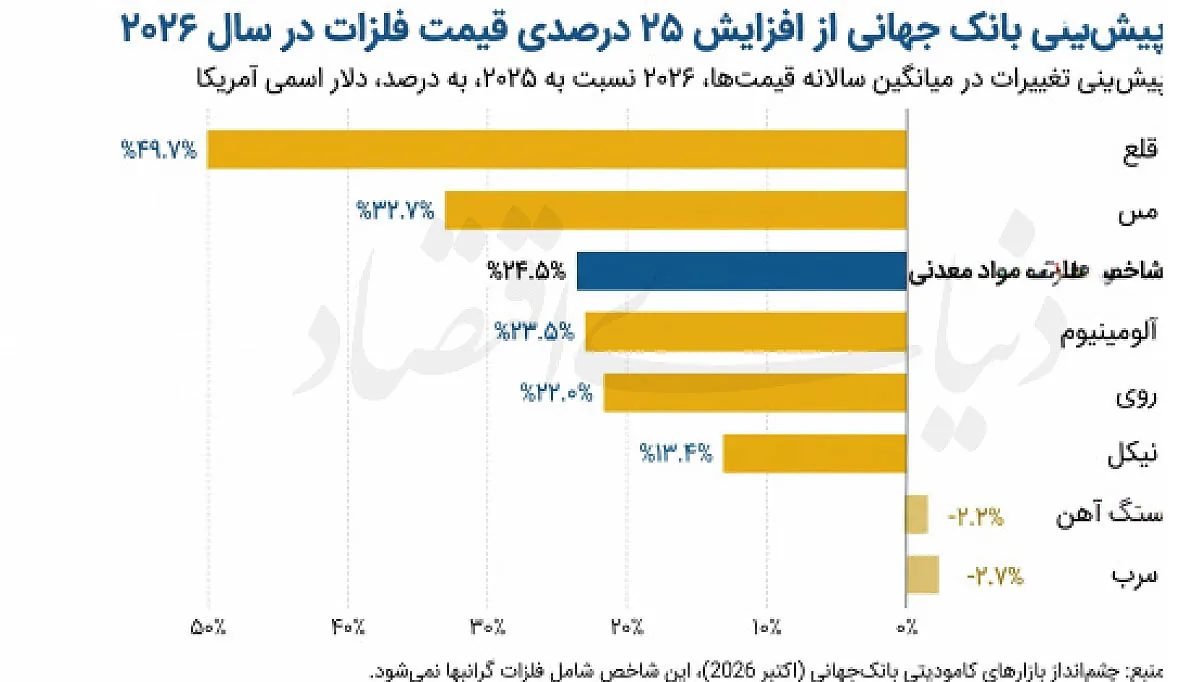
بانک جهانی انتظار دارد شاخص قیمت فلزات و مواد معدنی در سال۲۰۲۶ حدود ۲۵درصد افزایش پیدا کند. بر اساس این پیشبینی، فلزاتی مانند آلومینیوم، مس و قلع به رکوردهای تاریخی قیمت خود خواهند رسید. با این حال، این نهاد مالی بینالمللی پیشبینی میکند این شاخص در سال ۲۰۲۷ حدود ۳درصد کاهش یابد. بازار جهانی فلزات در حال ورود به مرحلهای است که در آن محدودیتهای عرضه، رقابت ژئوپلیتیک برای دسترسی به مواد معدنی و تقاضای ساختاری ناشی از تحول فناوری، نقش پررنگتری در تعیین قیمت ها ایفا میکنند. بازار جهانی فلزات در حال تجربه یک رونق یکپارچه نیست، بلکه با یک چرخه صعودی نامتوازن مواجه است که در آن فلزات مرتبط با برقرسانی و فناوری عملکرد متفاوتی از مواد اولیه زنجیره فولاد دارند. بانک جهانی در گزارش هفته گذشته خود، هشدار داد که عامل اصلی حفظ قیمت های افزایشی مس، نه افزایش تقاضا، بلکه محدودیت عرضه و مشکلات تولید در معادن است. بر اساس گزارش این نهاد، تولید معدنی مس در سال جاری میلادی تا حدودی کمتر از انتظارات بوده و پیشبینی میشود رشد عرضه معدنی همچنان محدود باقی بماند.
مهمترین دلایل این وضعیت عبارتند از: تداوم اختلالات ناشی از شرایط نامساعد جوی در اندونزی که بر فعالیت معادن مس تاثیر گذاشته است. محدودیتهای عملیاتی و کاهش عیار سنگ معدن(Ore Grade) در شیلی که تولید را با چالش مواجه کرده است. شیلی بزرگترین تولیدکننده مس معدنی جهان محسوب میشود. در مقابل، بانک جهانی انتظار دارد تقاضای مس در سالهای ۲۰۲۷ و ۲۰۲۸ تقویت شود. سرمایهگذاری در توسعه شبکههای انتقال برق، مراکز داده و حرکت صنعت خودرو به سمت خودروهای برقی از عوامل اصلی رشد تقاضا خواهند بود. عدم توازن موجودی مس در بازار آمریکا در حال تشدید است؛ بهطوریکه ذخایر مس در بورس کامکس (COMEX) همچنان به رکوردهای جدیدی میرسد و اکنون حدود ۶۹درصد از کل موجودی مس ثبتشده در بورسهای کالایی جهان را تشکیل میدهد.
به نظر میرسد این روند، با تداوم ابهامات مربوط به تعرفههای تجاری آمریکا، به یک وضعیت پایدار تبدیل شده است. در مقابل، سهم چین از موجودی جهانی مسِ گزارششده بهزحمت به ۵درصد میرسد. این در حالی است که چین بیش از نیمی از مس جهان را مصرف میکند. این عدم توازن شدید منطقهای باعث شده است تا زمانی که گمانهزنی درباره تعرفههای آمریکا به انتقال فلز به این کشور ادامه میدهد، قیمتها، اختلاف قیمتهای منطقهای و پریمیوم مس در بازارهای خارج از آمریکا با ریسک افزایش مواجه باشند. تنگنای بیسابقه در بازار کنسانتره مس احتمالا تا سال۲۰۲۹ ادامه خواهد داشت؛ مگر آنکه در سال۲۰۲۷ کاهش غیرمنتظرهای در ظرفیت واحدهای ذوب سفارشی رخ دهد. کارمزدهای نقدی فرآوری کنسانتره مس که در اوایل اکتبر، با ثبت رکوردی بیسابقه به حدود منفی ۲۷۰دلار به ازای هر تن رسیده بودند، ممکن است در اواخر سال۲۰۲۶ و اوایل سال۲۰۲۷ باز هم کاهش یابند. این روند ناشی از رقابت ظرفیتهای جدید ذوب در چین برای دستیابی به مواد اولیه کمیاب و همچنین افزایش ریسک اختلال در فعالیت معادن خواهد بود.
روند صعودی بیسابقه قیمت مس در بورس فلزات لندن نیز همچنان پابرجاست؛ اما ریسک اصلاح قیمت در حال افزایش است. پیشبینیهای پایه در رابطه با قیمت مس افزایش یافتهاند. در سناریوی صعودی جایگزین، عبور قیمت از سطح ۱۵هزار دلار به ازای هر تن میتواند در ماههای آینده بهسرعت هدف قیمتی ۱۶هزار دلار را در دسترس قرار دهد. در مقابل، در سناریوی نزولی، بروز یک شوک اقتصاد کلان یا تغییر در سیاستهای تعرفهای میتواند توجه بازار را دوباره به سطح ۱۲هزار دلار یا حتی پایینتر معطوف کند. جهتگیری بازار در ماههای پیشرو بیش از آنکه تابع رشد تقاضا باشد، به میزان پایداری محدودیتهای عرضه و تحولات سیاست تجاری قدرتهای اقتصادی وابسته خواهد بود.
* تحلیلگر اقتصادی