

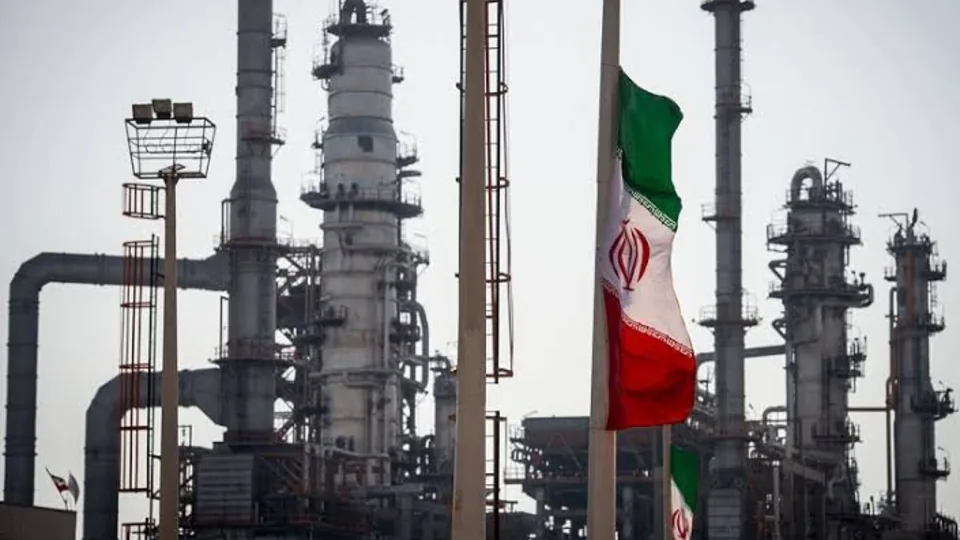
دیپلماسی سران در بازار گاز
مسکو در روزهای سوم و چهارم آبانماه میزبان نشستهای کارشناسی و وزارتی مجمع کشورهای صادرکننده گاز (GECF) خواهد بود؛ نشستهایی که در پنجم آبانماه با برگزاری اجلاس در سطح سران(ریاست جمهوری) کشورهای عضو این مجمع به اوج خود میرسند. این رویداد در شرایطی برگزار میشود که تحولات ژئوپلیتیک سال اخیر، معادلات جهانی انرژی و جریانهای صادراتی گاز در منطقه اوراسیا را بیش از پیش تحت تأثیر قرار داده و بر اهمیت تعاملات دیپلماتیک در حوزه انرژی افزوده است.
مجمع کشورهای صادرکننده گاز (GECF) که نزدیک به دو دهه پیش پایهگذاری شد، نهادی بیندولتی متشکل از ۱۲ عضو اصلی و ۸ عضو ناظر است. اعضای این مجمع در مجموع بیش از ۷۰ درصد از کل ذخایر اثباتشده گاز طبیعی جهان، ۴۴ درصد از تولید بازارمحور، ۵۳ درصد از مبادلات خط لوله و ۵۷ درصد از تجارت گاز طبیعی مایعشده (LNG) دنیا را در اختیار دارند. این نهاد کانون هماهنگی راهبردی، تحلیل بازار و صیانت از حاکمیت ملی بر منابع هیدروکربنی به شمار میرود. اجلاس سران در مسکو فراتر از بیانیههای عمومی، بستر عملیاتی و مذاکراتی تعیینکنندهای را برای دیدار رودرروی رهبران اصلی بازار انرژی منطقه در شرایط نوین ژئوپلیتیکی فراهم کرده است.
حضور هیئت عالیرتبه ایران در مسکو با یک ضرورت دوگانه فنی-اقتصادی و ژئوپلیتیکی همزمان شده است. از منظر ژئوپلتیک تجارت گاز یکی از اصلیترین محورها برای «تقویت منطقهگرایی» به شمار میرود. این تعاملات با تعمیق چشمگیر وابستگی متقابل، امنیت جمعی میان ایران و همسایگانش را افزایش میدهد. شکلگیری تبادل گاز به محوریت ایران، توان بازیگری و اثرگذاری کشور بر مکانیزمهای قیمتگذاری منطقهای را ارتقا میبخشد، همچنین با گره زدن منافع اقتصادی کشورهای منطقه به منافع ایران، به کاهش مستقیم تحریمپذیری منجر خواهد شد.
از سوی دیگر، شبکه گاز داخلی کشور در آستانه فصل سرما با تشدید ناترازی و افت فشار فصلی مواجه است. این وضعیت، در پی آسیبدیدگی زیرساختهای گازی در جنگ رمضان و کاهش بخشی از ظرفیت تولید، به افزایش کسری روزانه گاز کشور دامن زده است و مشترکین استانهای نوار شمالی (مازندران، گلستان و خراسان شمالی) را در معرض قطعی گاز قرار داده است، که علاوه بر به خطر افتادن امنیت انرژی این استان ها، هزینه های ناشی از جایگزینی سوخت مایع در نیروگاهها، محدودیت و قطع گاز صنایع در بازههای اوج سرما را به همراه دارد. در چنین شرایطی، فعالسازی تجارت منطقهای و مذاکرات دوجانبه، به طور خاص با روسیه و ترکمنستان در حاشیه نشست مسکو، ابزاری برای تحقق اهداف بند «ت» ماده ۴۴ قانون برنامه پیشرفت (هدفگذاری سالانه ۴۰ میلیارد مترمکعب صادرات و ۲۰ میلیارد مترمکعب واردات) و تبدیل تهدید ناترازی داخلی به فرصت تبدیل شدن به مرکز مبادلات انرژی منطقه به شمار میرود.
ظرفیت های روسیه و ترکمنستان برای همکاری گازی با ایران
پس از جنگ اوکراین و کاهش صادرات گاز روسیه به بازار اروپا (از حدود ۱۵۰ میلیارد مترمکعب در سال 2021 به کمتر از ۲۷ میلیارد مترمکعب در سال )2023، این کشور با مازاد بالقوه عرضه گاز مواجه شده است. با توجه به محدودیت ظرفیت انتقال گاز از طریق خطوط لوله به چین ، توسعه مسیرهای جدید صادراتی به بازارهای جنوب آسیا یعنی ایران و سپس منطقه خلیج فارس در دستور کار مسکو قرار گرفته است.
در این چارچوب، مذاکرات سران در مسکو فرصتی برای پیگیری و عملیاتیسازی توافقهای زیرساختی انتقال گاز به ایران، از جمله تفاهمنامه راهبردی احداث خط لوله اختصاصی با ظرفیت اسمی روزانه ۳۰۰ میلیون مترمکعب (معادل ۱۱۰ میلیارد مترمکعب در سال)برای دورهای ۳۰ ساله با مشارکت سرمایهگذاری و سرمایه گذاری گازپروم، فراهم میکند. همچنین، پیگیری همکاری روسیه در پروژههای افزایش فشار مخازن و توسعه زنجیره ارزش گاز میتواند به تقویت زیرساختهای تأمین و انتقال گاز کشور کمک کند. تحقق این همکاریها، ضمن تقویت امنیت عرضه گاز در داخل، امکان تداوم صادرات و ایفای تعهدات بلندمدت ایران در قبال ترکیه و عراق را افزایش میدهد؛ تعهداتی که ظرفیت صادرات روزانه آنها بهترتیب حدود ۲۵ و ۵۰ میلیون مترمکعب است. افزون بر این، فراهم شدن زیرساختهای لازم میتواند زمینه انعقاد قراردادهای سوآپ و انتقال گاز روسیه به کشورهای شرقی ایران را نیز فراهم سازد.
ترکمنستان نیز به عنوان کشوری محصور در خشکی و دارنده پنجمین ذخایر گازی جهان برای خروج از بنبست جغرافیایی نیازمند مسیر برای صادرات گاز خود میباشد همچنین در حال حاضر بیش از ۷۰ درصد درآمدهای ارزی و صادرات گاز ترکمنستان به بازار چین وابسته است که این انحصار انگیزه شدیدی برای عشقآباد جهت در پیش گرفتن راهبرد صادراتی «چندمسیرگی» ایجاد کرده است. در شرایطی که طرحهای رقیب منطقهای نظیر خط لوله تاپی1 (ترکمنستان-افغانستان-پاکستان-هند) از مسیر افغانستان با موانع امنیتی روبهرو بوده و پروژه ترانسکاسپین (اتصال ترکمنستان به آذربایجان از طریق دریای خزر) نیز با چالشهای حقوقی، زیستمحیطی و ژئوپلیتیکی دریای خزر دستبهگریبان است، ایران تنها معبر مطمئن، اقتصادی، پایدار برای ترکمنستان به مقاصد مصرف ترکیه، عراق و آذربایجان محسوب میشود. دیدار سران در مسکو میتواند تفاهمات معطلمانده را به قراردادهای الزامآور و بلند مدت تبدیل نماید.
واقعیتهای حاکم بر بازار اوراسیا نشان میدهد مسیرهای رقیب در حوزه قفقاز، خزر و کریدور میانی با سرعت در حال تقویت و پیگیری هستند. اگر ایران با اتکا به دیپلماسی فعال سران، گاز مازاد همسایگان شمالی را از طریق انعقاد پیمانهای بلندمدت و توسعه پیوندهای شبکهای جذب نکند، جریان گاز منطقه از مسیرهای موازی و پیرامونی عبور خواهد کرد. اجلاس سران مسکو بستری استراتژیک است تا پرونده تجارت گاز از دایره مذاکرات فرسایشی دستگاههای اجرایی فراتر رفته و با اراده و تصمیمگیری مستقیم سران، به توافقاتی الزامآور، بلندمدت و مبتنی بر منافع متقابل پایدار تبدیل شود. احیای واردات، توسعه سوآپ و ترانزیت گاز از ترکمنستان و روسیه، ضمن مهار ریسکهای ناترازی زمستان و جلوگیری از هزینههای چندمیلیارد دلاری سوخت جایگزین، جانمایی تحریمناپذیر ایران را به عنوان چهارراه و هاب توزیع انرژی منطقه تثبیت خواهد کرد.
1 TAPI