

شاخص جهانی کالاها از فوریه 41 درصد جهش کرد؛ انرژی با رشد 61 درصدی پیشتاز شد.
به گزارش خبرنگار اقتصادی خبرگزاری تسنیم، جنگ ایران بار دیگر معادلات بازارهای جهانی کالا را برهم زده است؛ بهطوریکه پس از کاهش نسبی قیمتها در ماههای تابستان، تشدید تنشها در سپتامبر 2026 موج تازهای از افزایش قیمتها را در بازارهای جهانی به راه انداخت. در این میان، بازار انرژی بیشترین تأثیر را پذیرفته و اختلال در مسیرهای راهبردی انتقال نفت و گاز، بهویژه تنگه هرمز، فشار مضاعفی بر قیمتها وارد کرده است.
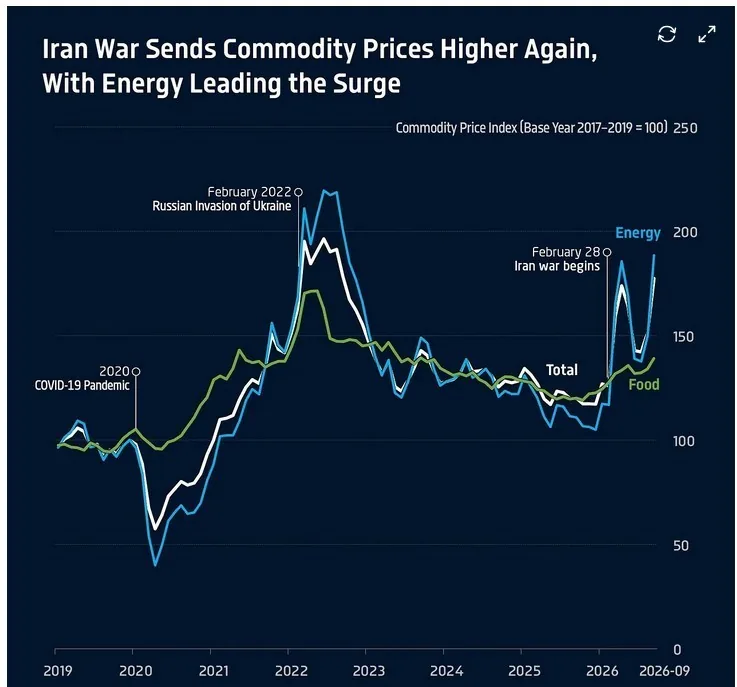
بر اساس گزارش منتشرشده از سوی Econovis در 7 اکتبر 2026، شاخص کلی قیمت کالاها از فوریه تا سپتامبر 41 درصد افزایش یافته است. در همین دوره، قیمت انرژی 61.1 درصد و قیمت مواد غذایی 9.1 درصد رشد کردهاند؛ اختلافی که نشان میدهد شوک ژئوپلیتیکی اخیر بیش از هر بخش دیگری در بازار انرژی متمرکز شده است.
این روند در شرایطی رخ داده که قیمت کالاهای جهانی از سال 2023 در مسیر نزولی قرار داشت، اما آغاز جنگ در 28 فوریه 2026 جهت حرکت بازار را تغییر داد. اگرچه قیمتها در ماههای مه، ژوئن و ژوئیه از اوج اولیه خود فاصله گرفتند، تحولات سپتامبر بار دیگر فشار صعودی بر بازارها را افزایش داد
رشد 41 درصدی شاخص جهانی کالاها از فوریه تا سپتامبر 2026؛ انرژی با افزایش 61.1 درصدی بیشترین سهم را در موج جدید گرانی داشته است.
بازگشت نفت به بالای 100 دلار؛ تنگه هرمز همچنان کانون ریسک بازار
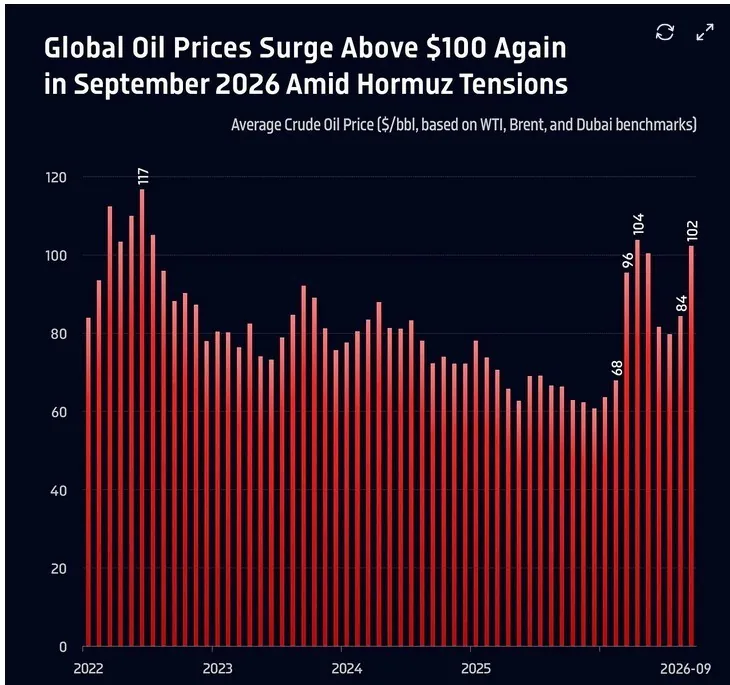
بازار جهانی نفت یکی از مهمترین کانونهای افزایش قیمت کالاها در سال 2026 بوده است. بر اساس گزارش Econovis، میانگین قیمت جهانی نفت خام با استفاده از شاخصهای وستتگزاس اینترمدیت (WTI)، برنت و دبی، پس از آغاز جنگ به 96 دلار در هر بشکه در مارس و 104 دلار در آوریل رسید.
با فروکشکردن بخشی از شوک اولیه، میانگین قیمت نفت در ژوئن به 82 دلار و در ژوئیه به 80 دلار کاهش یافت؛ اما تشدید دوباره تنشها پیرامون تنگه هرمز در سپتامبر، مسیر قیمتها را تغییر داد. میانگین ماهانه قیمت نفت در این ماه به 102 دلار در هر بشکه رسید؛ رقمی که از افزایش 50.4 درصدی نسبت به فوریه و رشد 68 درصدی از ابتدای سال حکایت دارد.
اهمیت این روند فراتر از نوسان قیمت نفت خام است. تنگه هرمز یکی از مهمترین گلوگاههای انتقال انرژی در جهان محسوب میشود و هرگونه اختلال در عبور نفتکشها و محمولههای انرژی از این مسیر میتواند هزینه تأمین انرژی را برای کشورهای واردکننده افزایش دهد.
بازگشت نفت به محدوده بالای 100 دلار همچنین نشان میدهد که کاهش قیمتها در ماههای تابستان لزوماً به معنای پایان شوک عرضه نبوده است. در بازارهایی که عرضه به مسیرهای محدود جغرافیایی وابسته است، تشدید تنشهای سیاسی و نظامی میتواند در مدت کوتاهی انتظارات بازار را تغییر دهد و قیمتها را مجدداً افزایش دهد.
بازگشت میانگین قیمت جهانی نفت به 102 دلار در سپتامبر 2026؛ تشدید تنشها پیرامون تنگه هرمز روند نزولی تابستان را معکوس کرد.
شکاف بیسابقه قیمت گاز در آمریکا و اروپا؛ گاز اروپا 8.6 برابر شد
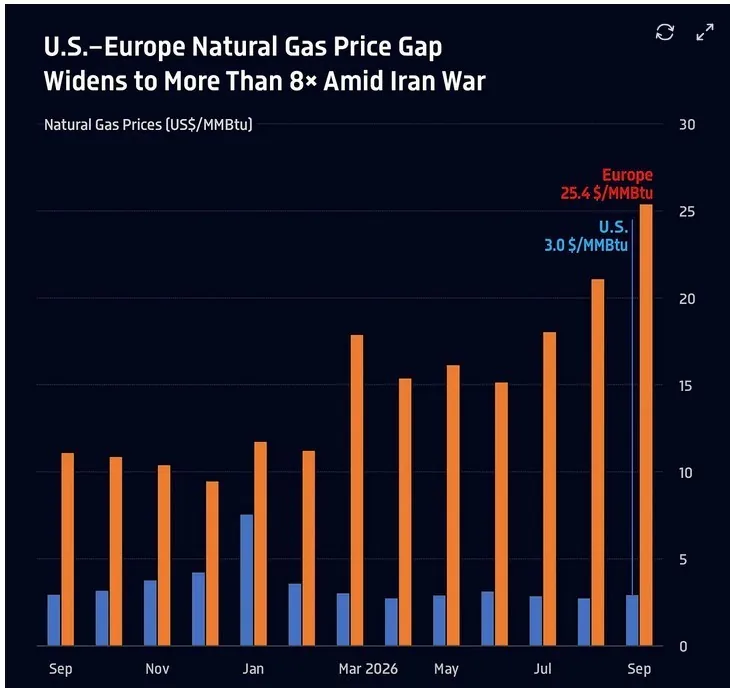
بازار گاز طبیعی اروپا یکی دیگر از بخشهایی است که آثار جنگ و اختلال در زنجیره تأمین انرژی را بهشدت تجربه کرده است. طبق گزارش Econovis، میانگین قیمت گاز طبیعی در اروپا در سپتامبر 2026 به 25.4 دلار به ازای هر میلیون واحد حرارتی بریتانیا (MMBtu) رسید؛ بالاترین سطح از سال 2022 تاکنون.
در مقابل، میانگین قیمت گاز طبیعی در آمریکا در همین ماه حدود 3 دلار به ازای هر میلیون واحد حرارتی بریتانیا بود. بر این اساس، قیمت گاز در اروپا به حدود 8.6 برابر سطح قیمت آن در آمریکا رسید؛ اختلافی که از تفاوت قابلتوجه شرایط عرضه و میزان آسیبپذیری این دو بازار در برابر شوکهای ژئوپلیتیکی حکایت دارد.
این واگرایی قیمتی را باید در ساختار متفاوت بازار گاز دو منطقه جستوجو کرد. آمریکا بخش عمده گاز مورد نیاز خود را در داخل تولید میکند و در نتیجه، وابستگی مستقیم کمتری به اختلالات عرضه در خاورمیانه دارد. اروپا، در مقابل، به واردات گاز طبیعی مایعشده (LNG) وابستگی بالایی دارد و قیمت گاز آن بیشتر تحت تأثیر تحولات بازار جهانی و رقابت برای تأمین محمولههای صادراتی قرار میگیرد.
بر اساس این گزارش، حملات آمریکا و اسرائیل به ایران در 28 فوریه، تعطیلی تأسیسات رأس لفان قطر، بزرگترین پایانه صادرات LNG جهان، و بستهشدن تنگه هرمز از عوامل اصلی تشدید فشار بر بازار گاز اروپا بودهاند. تنگه هرمز نیز مسیری راهبردی برای انتقال حدود 20 درصد تجارت جهانی LNG به شمار میرود.
عامل دیگری که آسیبپذیری اروپا را افزایش داد، پایینبودن غیرمعمول سطح ذخایر گاز این قاره در آغاز سال 2026 بود. ترکیب ذخایر پایین، وابستگی به واردات و اختلال در عرضه، موجب شد افزایش قیمت در اروپا بسیار شدیدتر از آمریکا باشد.
این اختلاف قیمت علاوه بر افزایش هزینه واردات انرژی، میتواند بر هزینه تولید صنایع انرژیبر، قیمت برق و رقابتپذیری بنگاههای اروپایی اثر بگذارد. با این حال، شدت و دوام این آثار به مدت اختلال در عرضه، امکان جایگزینی محمولهها و سرعت بازسازی ظرفیت صادراتی بستگی خواهد داشت.
شکاف کمسابقه در بازار گاز طبیعی؛ میانگین قیمت گاز اروپا در سپتامبر به 25.4 دلار در برابر 3 دلار در آمریکا رسید.
مس رکورد تاریخی زد؛ رشد تقاضای هوش مصنوعی در کنار محدودیت عرضه
درحالیکه افزایش قیمت نفت و گاز عمدتاً تحت تأثیر تحولات ژئوپلیتیکی و اختلال در زنجیره تأمین انرژی قرار دارد، بازار مس مسیر متفاوتی را تجربه میکند. رشد قیمت این فلز صنعتی بیش از آنکه صرفاً به جنگ ایران وابسته باشد، بازتاب مجموعهای از فشارهای ساختاری در سمت عرضه و تقاضای جهانی است.
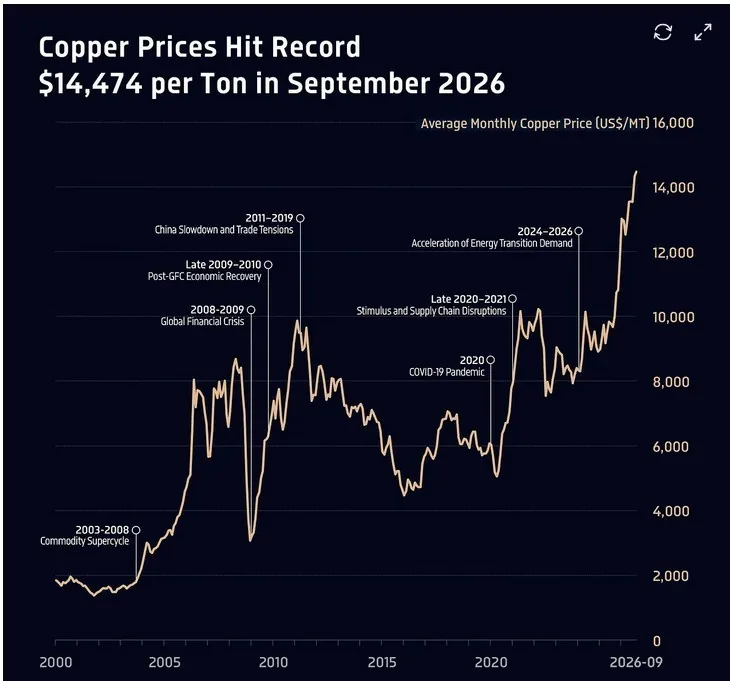
طبق گزارش Econovis، میانگین ماهانه قیمت مس در سپتامبر 2026 به رکورد تاریخی 14 هزار و 474 دلار به ازای هر تن متریک رسید؛ معادل حدود 6.57 دلار به ازای هر پوند. این رقم نسبت به مدت مشابه سال قبل 45 درصد افزایش نشان میدهد.
مس به دلیل کاربرد گسترده در شبکههای برق، تجهیزات الکترونیکی، خودروهای برقی، انرژیهای تجدیدپذیر و زیرساختهای صنعتی، یکی از فلزات کلیدی در تحولات فناوری و انرژی محسوب میشود. در سالهای اخیر، گسترش مراکز داده و زیرساختهای مرتبط با هوش مصنوعی نیز به یکی از منابع جدید تقاضا برای این فلز تبدیل شده است.
در سمت عرضه، محدودیت سرمایهگذاری در ایجاد ظرفیتهای جدید استخراج، اختلالات سیاسی و عملیاتی در کشورهای بزرگ تولیدکننده ـ بهویژه در آمریکای لاتین ـ و زمانبر بودن توسعه معادن جدید، مانع از افزایش سریع عرضه متناسب با رشد تقاضا شدهاند.
روند بلندمدت قیمت مس نیز نشان میدهد که این بازار علاوه بر تحولات کوتاهمدت، تحت تأثیر چرخههای رشد اقتصاد جهانی و تغییرات ساختاری در صنعت قرار دارد. در دهه 2000، رشد اقتصادی چین محرک اصلی افزایش قیمت این فلز بود؛ بهطوریکه قیمت مس از کمتر از یک دلار به ازای هر پوند در سال 2003 به بیش از چهار دلار در سال 2008 رسید. پس از بحران مالی جهانی، قیمتها سقوط کردند و در سال 2011 بار دیگر به اوج رسیدند.
از سال 2020 نیز اختلالات ناشی از همهگیری کرونا و سپس بازگشت تقاضا، شرایط عرضه و تقاضا را تغییر داد. قیمت مس در سال 2021 از 4.7 دلار به ازای هر پوند عبور کرد و طبق گزارش، از سال 2022 تاکنون نیز حدود 40 درصد افزایش یافته است.
این تحولات نشان میدهد که بازار مس با ترکیبی از دو نیروی متفاوت روبهرو است: محدودیتهای توسعه ظرفیت تولید در کوتاهمدت و افزایش تقاضای بلندمدت ناشی از برقیسازی، توسعه انرژیهای تجدیدپذیر و گسترش زیرساختهای هوش مصنوعی.
رکوردشکنی مس در بازار جهانی؛ قیمت این فلز در سپتامبر 2026 به 14 هزار و 474 دلار در هر تن رسید.
بازار کالاها میان شوک جنگ و تغییرات ساختاری
تحولات بازارهای جهانی کالا در سال 2026 نشان میدهد که افزایش قیمتها را نمیتوان صرفاً به یک عامل نسبت داد. در بازار انرژی، جنگ ایران، اختلال در مسیرهای انتقال نفت و گاز و تشدید ریسکهای ژئوپلیتیکی نقش محوری داشتهاند؛ درحالیکه در بازار فلزات صنعتی، محدودیت ظرفیت تولید و رشد تقاضای ناشی از فناوریهای جدید اهمیت بیشتری پیدا کرده است.
افزایش 41 درصدی شاخص کلی کالاها از فوریه تا سپتامبر، در کنار رشد 61.1 درصدی قیمت انرژی، بیانگر شدت اثرگذاری شوک انرژی بر بازارهای جهانی است. در مقابل، رشد 9.1 درصدی قیمت مواد غذایی در همین دوره نشان میدهد که میزان تأثیرپذیری گروههای مختلف کالا از تحولات اخیر یکسان نبوده است.
در حوزه انرژی، استمرار تنشها پیرامون تنگه هرمز میتواند فشار بر قیمت نفت و گاز را حفظ کند. برای اروپا، وابستگی به واردات و رقابت برای جذب محمولههای LNG، ریسک افزایش هزینه انرژی را تشدید میکند؛ درحالیکه آمریکا به دلیل اتکای بیشتر به تولید داخلی گاز، در موقعیت متفاوتی قرار دارد.
در بازار فلزات نیز رکوردشکنی مس نشان میدهد که حتی در صورت کاهش تنشهای ژئوپلیتیکی، همه فشارهای قیمتی الزاماً از بین نخواهند رفت. تقاضای مرتبط با هوش مصنوعی، مراکز داده، شبکههای برق و گذار انرژی میتواند در کنار محدودیت عرضه، زمینه تداوم فشار بر قیمت این فلز را فراهم کند.
در مجموع، گزارش سپتامبر Econovis تصویری از بازاری ارائه میدهد که در آن ریسکهای ژئوپلیتیکی و تغییرات ساختاری اقتصاد جهانی بهطور همزمان عمل میکنند. مسیر آینده قیمت کالاها نیز تا حد زیادی به تحولات جنگ، وضعیت عرضه انرژی، بازگشت ظرفیتهای مختلشده و روند سرمایهگذاری در صنایع معدنی و زیرساختهای فناوری وابسته خواهد بود.