

خرید اقساطی همیشه به معنای ارزانتر خریدن نیست؛ این روش فقط هزینه کالا را در طول زمان تقسیم میکند. تفاوت اصلی روشهای خرید اقساطی در هزینه نهایی، نوع تضمین،...
خرید اقساطی همیشه به معنای ارزانتر خریدن نیست؛ این روش فقط هزینه کالا را در طول زمان تقسیم میکند. تفاوت اصلی روشهای خرید اقساطی در هزینه نهایی، نوع تضمین، شرایط بازپرداخت و ریسکهای احتمالی آنهاست. در این میان، خرید اقساطی با پشتوانه دارایی برای افرادی که سرمایهای مانند واحدهای صندوق سرمایهگذاری دارند، میتواند انتخاب مناسبتری باشد؛ زیرا امکان تأمین اعتبار بدون فروش سرمایه را فراهم میکند و در برخی طرحها نیاز به ضامن را کاهش میدهد. البته این روش همیشه برتر نیست و انتخاب آن به هزینه اعتبار، توان بازپرداخت و شرایط وثیقه بستگی دارد.
خرید اقساطی با پشتوانه دارایی چه تفاوتی با روش معمولی دارد؟
در خرید اقساطی معمولی، فروشنده یا تأمینکننده اعتبار ممکن است برای کاهش ریسک از چک، سفته، اعتبارسنجی، پیشپرداخت یا ضامن استفاده کند. بسته به شرایط طرح، امکان درخواست همزمان چند نوع تضمین نیز وجود دارد.
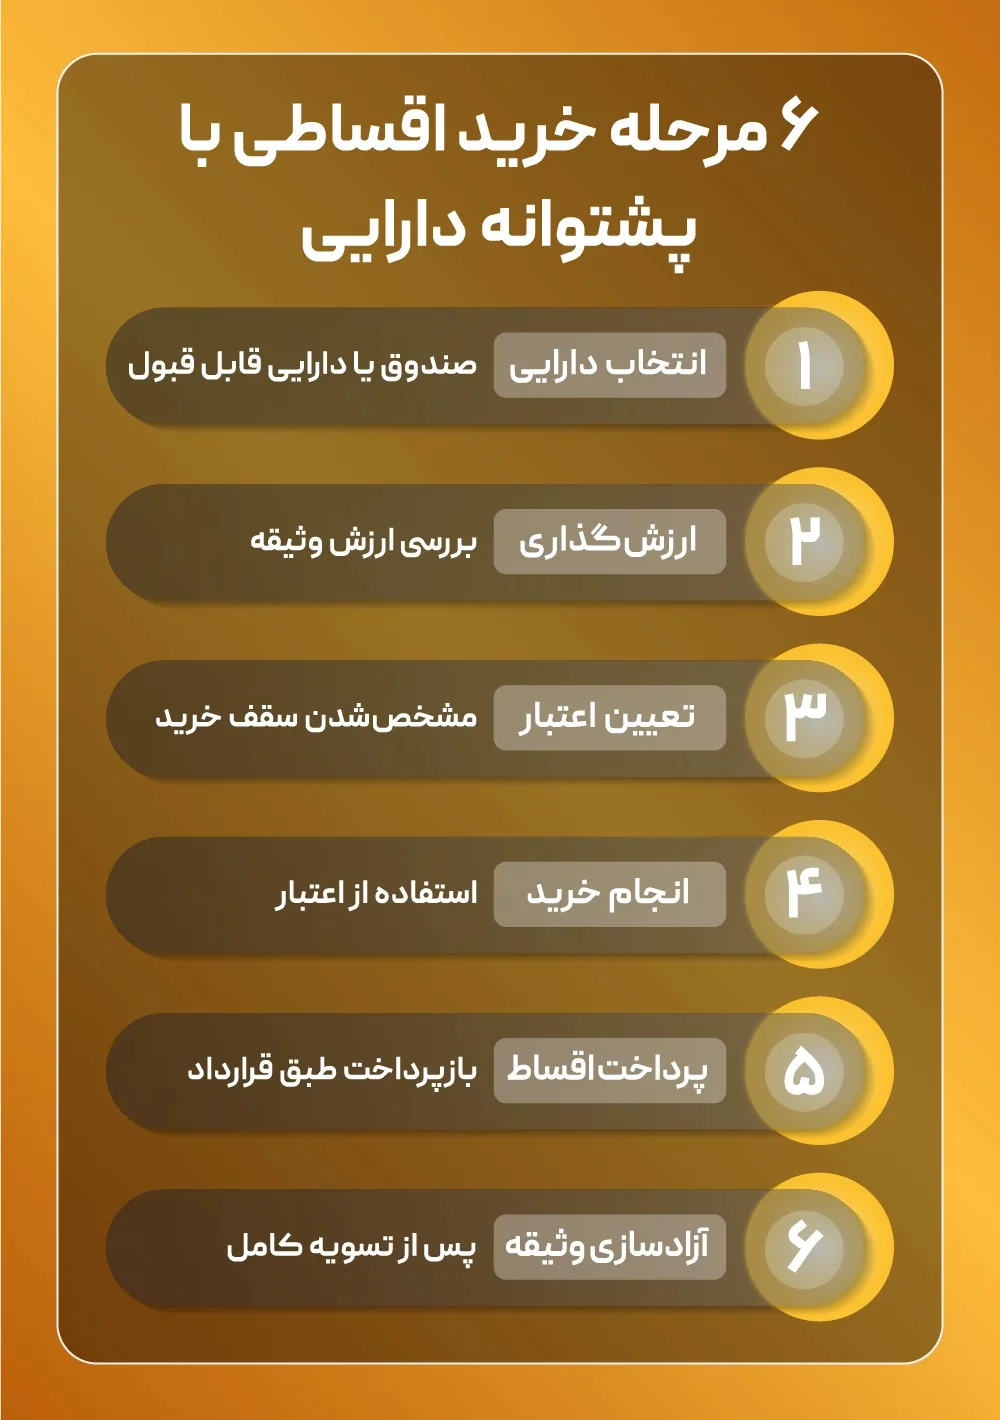
در خرید اقساطی با پشتوانه دارایی، بخشی از سرمایه فرد بهعنوان تضمین بازپرداخت در نظر گرفته میشود. این پشتوانه میتواند واحد صندوق سرمایهگذاری یا دارایی مالی قابل ارزیابی دیگری باشد. دارایی معمولاً تا زمان تسویه در وثیقه قرار میگیرد و امکان فروش، انتقال یا برداشت آزادانه آن محدود میشود.
البته همه طرحهای مبتنی بر دارایی شرایط یکسانی ندارند. نسبت ارزش وثیقه به اعتبار، نحوه ارزشگذاری، شرایط آزادسازی دارایی و اقدامات احتمالی در صورت عدم پرداخت اقساط باید در قرارداد مشخص شده باشند.
چرا پشتوانه دارایی میتواند انتخاب بهتری باشد؟
مهمترین مزیت این روش آن است که فرد برای تأمین نقدینگی، لزوماً مجبور به فروش دارایی خود نمیشود. اگر فردی در صندوق سرمایهگذاری واحدهایی داشته باشد، فروش آنها برای یک نیاز موقت ممکن است برنامه مالی بلندمدتش را تغییر دهد. در مقابل، وثیقهگذاری میتواند امکان حفظ مالکیت دارایی و تأمین اعتبار را همزمان فراهم کند.
برای مثال، فردی را در نظر بگیرید که برای خرید یک کالای ضروری به ۱۰۰ میلیون تومان نیاز دارد و همزمان واحدهای صندوق سرمایهگذاری در اختیار دارد. در صورت واجد شرایط بودن دارایی، او میتواند بهجای فروش فوری سرمایه، دریافت اعتبار با پشتوانه آن را بررسی کند. البته این انتخاب فقط زمانی منطقی است که مجموع هزینهها قابل قبول باشد و بتواند اقساط را بدون وابستگی به بازده احتمالی سرمایه پرداخت کند.
مزیت دیگر، کاهش احتمالی وابستگی به ضامن است. وقتی دارایی قابل ارزشگذاری پشتوانه بازپرداخت قرار میگیرد، ممکن است تأمینکننده اعتبار به تضمینهای کمتری نیاز داشته باشد؛ هرچند همچنان میتواند اعتبارسنجی، چک یا مدارک درآمدی درخواست کند.
افرادی که دارایی مالی دارند اما نقدینگی کوتاهمدت میخواهند، میتوانند شرایط وام به پشتوانه دارایی را بررسی و با فروش مستقیم سرمایه مقایسه کنند. ملاک انتخاب نباید فقط مبلغ اعتبار باشد؛ مدت بازپرداخت، هزینهها، داراییهای قابل قبول و وضعیت وثیقه در دوره قرارداد نیز اهمیت دارند.
این روش معمولاً زمانی انتخاب مناسبتری است که سه شرط برقرار باشد:
- ضرورت خرید: خرید برای تأمین یک نیاز واقعی یا در راستای برنامه مالی فرد باشد.
- توان بازپرداخت: درآمد فرد برای پرداخت منظم اقساط کافی و نسبتاً پایدار باشد.
- توجیه اقتصادی: مجموع هزینه اعتبار در مقایسه با فروش دارایی و سایر روشهای تأمین مالی قابل قبول باشد.
هیچ بازدهی آیندهای را نباید قطعی فرض کرد. حتی اگر دارایی در گذشته عملکرد مناسبی داشته باشد، تصمیم به وثیقهگذاری باید بر مبنای توان بازپرداخت فعلی انجام شود، نه انتظار سود در آینده.
هزینهها و ریسکهای پنهان را چگونه بررسی کنیم؟
قسط ماهانه کمتر لزوماً به معنای خرید ارزانتر نیست. افزایش مدت بازپرداخت ممکن است مجموع پرداختی را بیشتر کند. برای مقایسه روشهای خرید اقساطی، باید پیشپرداخت، مجموع اقساط و تمام هزینههای جانبی در کنار قیمت نقدی کالا بررسی شوند.
فرمول ساده محاسبه هزینه تأمین مالی:
هزینه تأمین مالی = پیشپرداخت + مجموع اقساط + کارمزدها و هزینههای جانبی − قیمت نقدی کالا
در روش دارای پشتوانه دارایی، محدود شدن دسترسی به سرمایه نیز اهمیت دارد. اگر ارزش وثیقه کاهش پیدا کند، ممکن است قرارداد افزایش پشتوانه یا تسویه بخشی از بدهی را الزامی کند. همچنین در صورت تأخیر جدی در بازپرداخت، احتمال وصول طلب از محل دارایی وجود دارد.
در قانون مدنی ، رهن بهعنوان قرار دادن مال برای وثیقه دین شناخته شده است؛ بااینحال، حقوق و تعهدات دقیق طرفین به ساختار قرارداد بستگی دارد. بنابراین باید مشخص شود مالکیت دارایی در طول قرارداد چگونه باقی میماند، منافع احتمالی آن به چه کسی تعلق میگیرد و آزادسازی وثیقه چقدر زمان میبرد.
پیش از دریافت وام ، این شش مورد را مقایسه کنید:
- مبلغ خالصی که واقعاً در اختیار متقاضی قرار میگیرد.
- مجموع مبلغ قابل پرداخت تا پایان دوره.
- جریمه یا وجه التزام تأخیر.
- شرایط تسویه زودتر از موعد.
- نحوه ارزشگذاری و فروش احتمالی وثیقه.
- هویت تأمینکننده مالی و قراردادهای مرتبط.
برای بررسی وضعیت نهادهای مالی و اطلاعیههای رسمی نیز میتوان به پایگاه بانک مرکزی جمهوری اسلامی ایران مراجعه کرد.
کدام روش برای چه کسی مناسبتر است؟
خرید اقساطی با پشتوانه دارایی بیشتر برای افرادی مناسب است که سرمایه مالی قابل قبول دارند، نمیخواهند آن را برای یک نیاز موقت بفروشند و از درآمد کافی برای پرداخت اقساط برخوردارند. در مقابل، اگر درآمد فرد نامنظم باشد یا احتمال دهد بهزودی به دارایی وثیقهشده نیاز پیدا میکند، این روش میتواند انعطاف مالی او را کاهش دهد.
نوع کالای خریداریشده نیز اهمیت دارد. وثیقهگذاری یک دارایی ارزشمند برای خرید کالای مصرفی که بهسرعت مستهلک میشود، نیازمند بررسی دقیقتری است. از طرف دیگر، اگر کالای موردنظر خود ماهیت سرمایهای داشته باشد، باید ریسک نوسان قیمت آن را هم در تصمیم لحاظ کرد.
برای مثال، در خرید قسطی نقره مقایسه قیمت نقدی و مجموع اقساط کافی نیست؛ شیوه تحویل، اصالت و عیار، کارمزدها، امکان فروش و نوسان قیمت نقره نیز بر نتیجه تصمیم اثر میگذارند.
در بررسی راهکارهای گروه مالی کاریزما یا هر ارائهدهنده دیگری، صفحه معرفی محصول نقطه شروع است و قرارداد، مرجع نهایی محسوب میشود. پیش از امضا باید مشخص شود در صورت کاهش موقت درآمد، اقساط چگونه پرداخت میشوند و آیا محدود شدن دارایی در تمام دوره بازپرداخت قابل قبول است.
جمعبندی؛ چه زمانی خرید اقساطی با پشتوانه دارایی بهتر است؟
خرید اقساطی با پشتوانه دارایی میتواند برای افرادی که سرمایه مالی و درآمد نسبتاً پایدار دارند، گزینه مناسبتری نسبت به خرید اقساطی معمولی باشد. مهمترین مزیت آن، امکان تأمین اعتبار بدون فروش دارایی و کاهش احتمالی نیاز به ضامن است. بااینحال، این مزایا زمانی ارزشمند هستند که مجموع هزینه اعتبار منطقی باشد و اقساط بدون فشار بر هزینههای ضروری پرداخت شوند.
بنابراین پیش از انتخاب هر روش، علاوه بر مبلغ اقساط، شرایط وثیقه، هزینه نهایی، پیامدهای تأخیر و امکان تسویه زودهنگام را بررسی کنید. بهترین روش خرید اقساطی، روشی است که با وضعیت مالی و نیاز واقعی شما هماهنگ باشد.
سوالات متداول
آیا در خرید اقساطی با پشتوانه دارایی همچنان مالک دارایی هستیم؟
این موضوع به قرارداد بستگی دارد. در بسیاری از ساختارها مالکیت حفظ میشود، اما امکان فروش، برداشت یا انتقال دارایی تا زمان تسویه محدود خواهد بود. وضعیت منافع دارایی نیز باید جداگانه بررسی شود.
آیا داشتن دارایی، نیاز به اعتبارسنجی یا چک را کاملاً حذف میکند؟
لزوماً خیر. تأمینکننده اعتبار میتواند علاوه بر وثیقه، اعتبارسنجی، چک یا مدارک درآمدی درخواست کند. شرایط هر طرح باید پیش از ثبت درخواست مطالعه شود.
بزرگترین ریسک این روش چیست؟
مهمترین ریسک، ناتوانی در پرداخت اقساط و امکان وصول بدهی از محل دارایی است. افت ارزش وثیقه و محدود شدن دسترسی به سرمایه نیز باید در نظر گرفته شود.
چگونه خرید قسطی معمولی و مدل دارای پشتوانه را مقایسه کنیم؟
قیمت نقدی، پیشپرداخت، مجموع اقساط، همه کارمزدها، جریمه تأخیر، شرایط تسویه زودهنگام و نوع تضمین را کنار هم قرار دهید. گزینهای مناسبتر است که با درآمد و برنامه مالی شما هماهنگ باشد، نه صرفاً قسط ماهانه کمتری داشته باشد.