

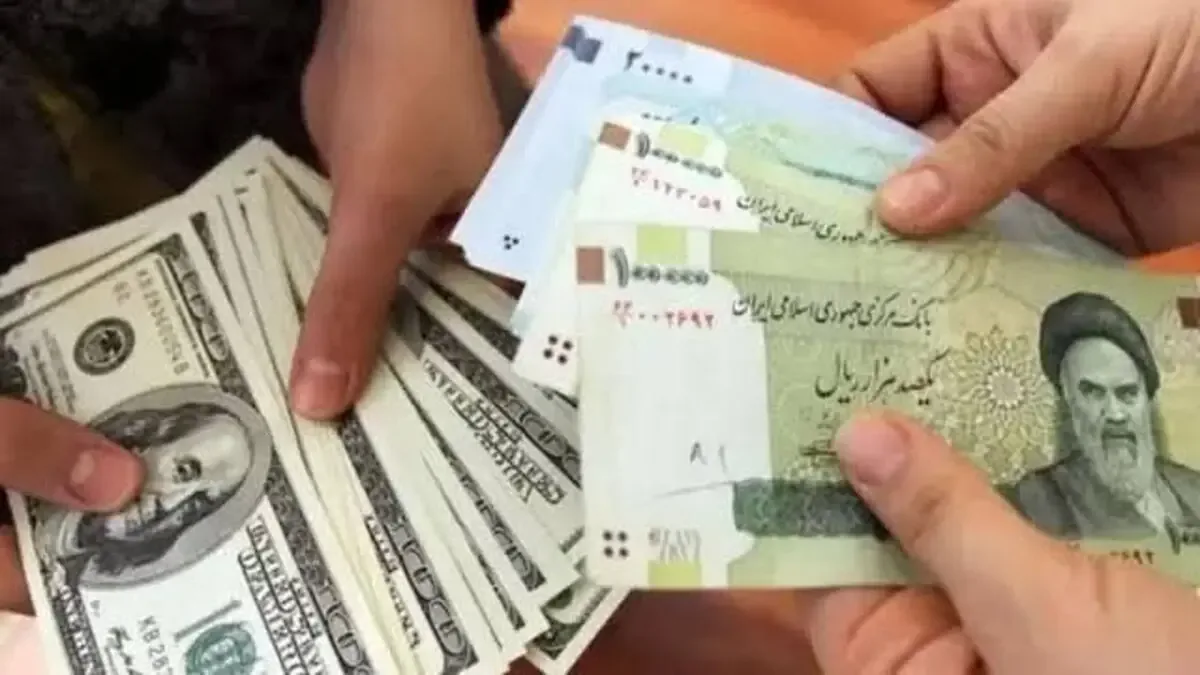
بانک مرکزی اعلام کرده است تا سقف 2 میلیارد دلار اسکناس در اختیار مردم قرار میدهد؛ در مرحله نخست، یک میلیارد دلار و برای هر فرد بالای ۱۸ سال تا سقف ۱۰ هزار دلار.
مشکل در کشور ما اینجاست که نرخ ارز تنها محصول کمبود موقت دلار نیست. تحریم، کاهش درآمدهای ارزی، کسری بودجه، تورم، رشد نقدینگی و انتظارات کاهش ارزش ریال همزمان بر بازار فشار میآورند. در چنین شرایطی، فروش ۲ میلیارد دلار میتواند سرعت بحران را کم کند، اما لزوماً جهت آن را تغییر نمیدهد.نرخ ۲۵۹هزار تومان، در فاصلهای بسیار نزدیک به بازار آزاد، فقط یک قیمت فروش نیست؛ یک پیام است. بانک مرکزی عملاً یک نقطه مرجع تازه به بازار معرفی میکند.
اگر بازار این پیام را چنین تفسیر کند که «نرخ قابلقبول سیاستگذار حدود ۲۵۹هزار تومان است»، این سیاست میتواند به تثبیت انتظارات کمک کند. اما اگر مردم تصور کنند بانک مرکزی امروز ۲۵۹، فردا ۲۶۲ و پسازآن نرخهای بالاتر را خواهد پذیرفت، عملیات ممکن است نتیجه معکوس داشته باشد: بهجای این که نرخ بازار را پایین بیاورد، نرخ جدید را بهعنوان کف روانی بازار تثبیت کند. اما این که قیمت دلار بانک مرکزی از ۲۵۹ به ۲۶۲هزار تومان رسیده، باید یک سناریوی تحلیلی داشته باشد تا روند قطعی.
سؤال اینجاست که آیا این سیاست برای دولت یک «منبع ریالی» است؟ اگر دولت در شرایط جنگ و تحریم با کمبود شدید منابع ریالی مواجه باشد، فروش دارایی خارجی میتواند یکراه غیرمستقیم برای آزادکردن منابع ریالی باشد. تفاوت آن با چاپ مستقیم پول این است که بانک مرکزی ابتدا یک دارایی واقعی خارجی را میفروشد و در مقابل ریال دریافت میکند.
اما اگر این ریال بعداً برای پرداخت هزینههای دولت خرج شود، اثر انقباضی اولیه میتواند دوباره معکوس شود. دولت ریال جمع شده را وارد اقتصاد میکند؛ پول به بانکها، کارکنان، پیمانکاران و فروشندگان میرسد و بخشی از آن دوباره به سمت کالا، طلا و ارز حرکت میکند. بنابراین پرسش اصلی این نیست که «آیا ۵۲۰همت ریال جمع میشود؟» پاسخ این پرسش روشن است.
پرسش واقعی این است که این ۵۲۰همت بعد از جمعآوری کجا میرود؟ اگر نزد بانک مرکزی باقی بماند، سیاست واقعاً انقباضی است. اگر به دولت منتقل و خرج شود، بخشی از اثر پولی آن خنثی میشود. اگر شبکه بانکی بر مبنای آن اعتبار جدید ایجاد کند، اثر نقدینگی بازهم تغییر خواهد کرد.
۲ میلیارد دلار یک هزینه فرصت دارد. اگر دلارها برای واردات مواد اولیه استفاده شوند، ممکن است به تولید، اشتغال و عرضه آینده تبدیل شوند. اگر ذخیره شوند، ظرفیت دفاعی بانک مرکزی را حفظ میکنند. اما اگر به خانوارها فروخته شوند، بخش بزرگی از آنها ممکن است صرفاً از ترازنامه بانک مرکزی به سبد دارایی خانوار منتقل شوند.
این لزوماً بد نیست؛ زیرا بخشی از تقاضای سفتهبازانه را از بازار غیررسمی به کانال رسمی منتقل میکند. اما به معنای آن است که بانک مرکزی در مقابل کاهش ذخایر، مالکیت دلار را به بخش خصوصی منتقل کرده است. همزمان، فاصله میان نرخ مرکز مبادله و نرخ عرضه جدید، نشان میدهد اقتصاد کشور هنوز با شکاف قابلتوجه میان نرخهای ارزی روبهروست.
درنتیجه فروش ۲ میلیارد دلار را نمیتوان صرفاً «ارزپاشی» یا صرفاً «سیاست تثبیت» نامید. این عملیات همزمان چهار کار انجام میدهد: دلار عرضه میکند، ریال جذب میکند، تقاضای ارزی مردم را به کانال رسمی میآورد و یک قیمت جدید برای دلار معرفی میکند. فرضیه اینکه دولت از این عملیات برای جمعآوری ریال استفاده میکند، از نظر مکانیسم پولی کاملاً معتبر است؛ اما اینکه این هدف، هدف اصلی بوده باشد، تنها با بررسی ترازنامه بانک مرکزی و حسابهای دولت قابلاثبات است. سرنوشت این سیاست درنهایت نه به ۲ میلیارد دلار، بلکه به یک سؤال وابسته است: آیا بانک مرکزی فقط امروز ریال جمع میکند، یا میتواند مانع شود که فردا همان ریال دوباره از مسیر کسری بودجه و نظام بانکی به اقتصاد بازگردد؟
اگر پاسخ پرسش دوم منفی باشد، ۲ میلیارد دلار فقط زمان میخرد. اگر مثبت باشد، این عملیات میتواند همزمان یک مداخله ارزی و یک عملیات واقعی انقباض پولی باشد. و شاید مهمترین شاخص برای قضاوت درباره آن، نه قیمت دلار در روزهای نخست، بلکه رفتار پایه پولی، نقدینگی، حساب دولت نزد بانک مرکزی و ذخایر ارزی در ماههای بعد باشد.