

در شرایطی که تحریمها فشار سنگینی بر اقتصاد کشور وارد کرده و محدودیتهای مالی و تجاری، فعالیت صنایع را با دشواریهای بیشتری روبهرو ساخته است، انتظار میرود دولت با حمایت از تولیدکنندگان و ایجاد ثبات در سیاستهای اقتصادی، مسیر سرمایهگذاری و توسعه صنعتی را هموار کند. با این حال، ابلاغ فرمول جدید قیمتگذاری خوراک و فرآوردههای پالایشی این پرسش را مطرح میکند که آیا در شرایط دشوار اقتصادی، منافع صنعتگران و توسعه بلندمدت کشور در اولویت قرار دارد یا فشارهای مالی دولت، سیاستگذار را به سمت تصمیماتی سوق داده که تأمین منافع خود را بر حمایت از بخش تولید مقدم میداند؟
بورسنیوز:
در اقتصادی که صنایع آن با محدودیتهای ناشی از تحریم دستوپنجه نرم میکنند، تغییر قواعد اثرگذار بر هزینه تولید و درآمد فروش، صرفاً یک جابهجایی در فرمولهای محاسباتی نیست. چنین تصمیماتی میتواند بر سودآوری بنگاهها، انگیزه سرمایهگذاری، اعتماد فعالان اقتصادی و در نهایت چشمانداز توسعه کشور تأثیر بگذارد.
اکنون پرسش اساسی این است که مجموع این تصمیمات چه اثری بر حاشیه سود پالایشگاهها خواهد گذاشت و کدام شرکتها بیشترین تأثیر را از اجرای مقررات جدید خواهند پذیرفت؟
پاسخ به این پرسش، بدون بررسی همزمان ترکیب خوراک، مشخصات محصولات تولیدی، شرایط بازار فرآوردهها و دوره زمانی اجرای دستورالعمل، امکانپذیر نیست.
هزینه تولید در مسیر تازهای قرار میگیرد
یکی از مهمترین تغییرات مصوبه جدید، بازنگری در مبالغ کسرشده از قیمت مرجع انواع خوراک است. بر اساس ارقام پیشین نقلشده در گزارش بتاسهم و مقایسه آن با فرمول تازه وزارت نفت، مبلغ کسرشده از قیمت مرجع نفت خام سبک ۳ دلار کاهش یافته است. این کاهش برای نفت خام سنگین ۱.۹ دلار گزارش شده، درحالیکه تخفیف میعانات گازی پارس جنوبی ۱.۱ دلار افزایش پیدا کرده است.
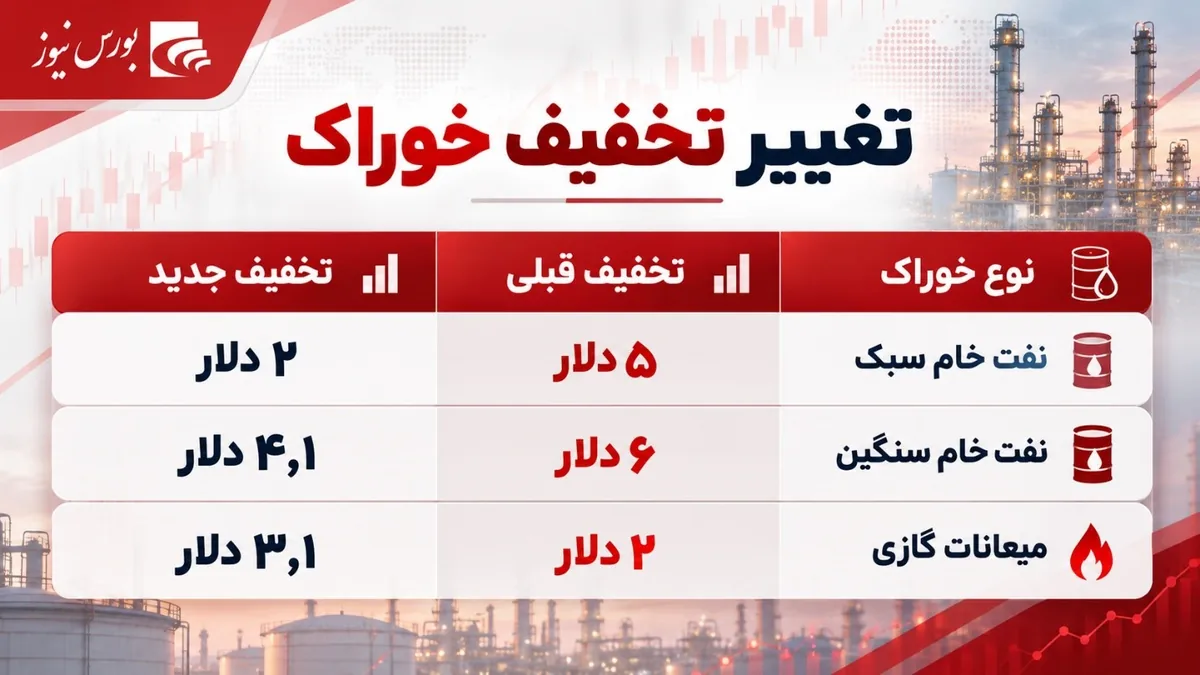
پیامد مالی این تغییرات برای همه پالایشگاهها یکسان نخواهد بود. هر شرکت با توجه به سهم انواع خوراک در سبد مصرفی خود، با شرایط متفاوتی مواجه میشود. بنابراین، کاهش تخفیف نفت خام سبک یا سنگین میتواند برای پالایشگاههایی که وابستگی بیشتری به این خوراکها دارند، اثر متفاوتی نسبت به مجموعههای مصرفکننده میعانات گازی داشته باشد.
برای برآورد دقیق اثر مصوبه بر هزینههای شرکتها، باید حجم خوراک دریافتی، ترکیب مصرف و مدت اجرای فرمول جدید بهصورت همزمان بررسی شود. در غیاب این اطلاعات، نمیتوان صرفاً بر اساس تغییر مبالغ تخفیف، درباره میزان افزایش هزینه یا کاهش سودآوری هر شرکت قضاوت کرد.
درآمد فروش نیز نیازمند بازبینی است
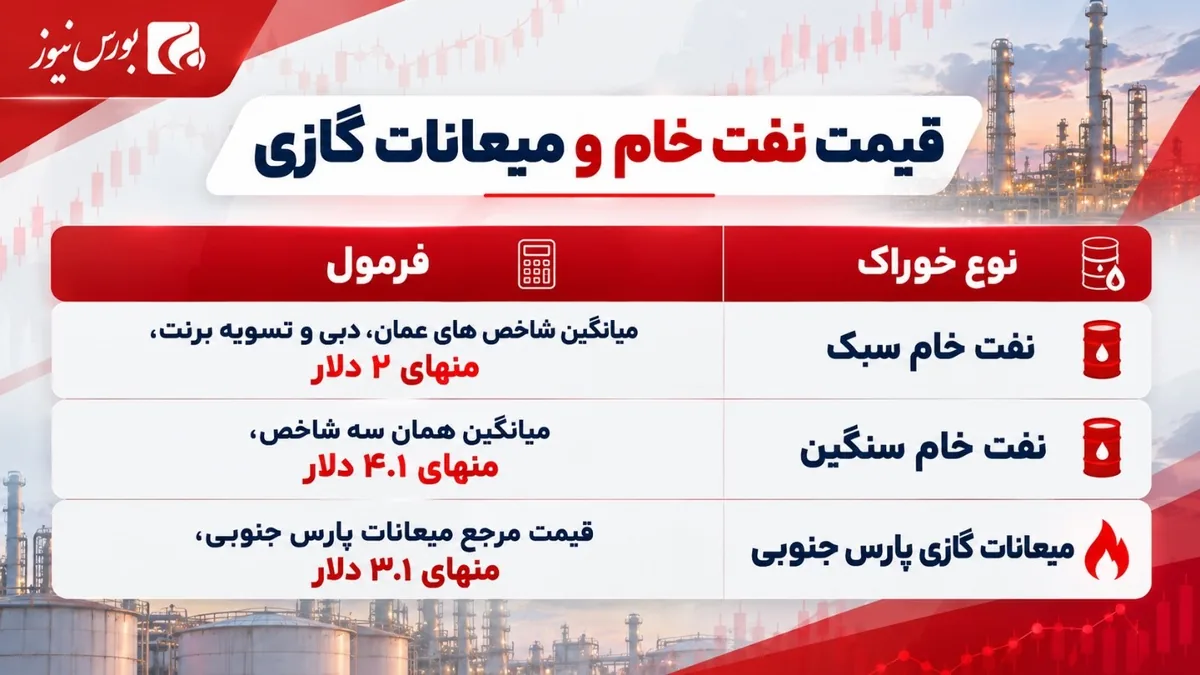
تغییرات مصوبه تنها به سمت هزینهها محدود نمیشود. طبق گزارش بتاسهم، مرجع قیمتگذاری فرآوردهها از سنگاپور به منطقه خلیج فارس منتقل شده و قیمت محصولاتی مانند بنزین، نفتگاز و نفتکوره بر پایه شاخصهای پلتس این منطقه تعیین میشود.
با وجود اهمیت این تغییر، انتقال مرجع قیمتگذاری بهتنهایی مشخص نمیکند که درآمد پالایشگاهها افزایش خواهد یافت یا کاهش پیدا خواهد کرد. برای رسیدن به نتیجهای قابل اتکا، لازم است قیمتهای دو مرجع در دورههای زمانی یکسان مقایسه شوند و تعدیلات کیفی و فرمول اختصاصی هر فرآورده نیز در محاسبات لحاظ شود.
موضوع دیگر، سازوکار موسوم به تخفیفهای ۵ و ۹۵ درصدی است که در تحلیل بتاسهم به آن اشاره شده است. تعیین اثر نهایی این نسبتها، به نحوه اعمال آنها در کنار مبالغ ثابت دلاری خوراک و تعدیلات کیفی وابسته است. ازاینرو، ارزیابی دقیق درآمد حاصل از فروش فرآوردهها باید با تطبیق مقررات مربوط و اطلاعات واقعی شرکتها انجام شود.
اثر مشخصات فنی بر درآمد پالایشگاهها
در فرمول جدید، بنزین با اکتان ۹۵ بهعنوان محصول مرجع در نظر گرفته شده است. در این سازوکار، کیفیت محصول علاوه بر اهمیت فنی، مستقیماً در محاسبه قیمت نیز نقش دارد و انحراف از مشخصات تعیینشده میتواند موجب تعدیل قیمت شود.
مبنای این تعدیل، ارزش روز یک درجه اکتان است. بنابراین، برای محاسبه قیمت نهایی باید نرخهای مرجع بنزین و ویژگیهای واقعی محصول تولیدشده مشخص باشد.
مصوبه همچنین عرضه بنزین بدون اکسیژنات با اکتان ۹۱ و بالاتر را در بورس انرژی، با تأیید وزارت نفت، مجاز اعلام کرده است.
در تحلیل بتاسهم، شرکتهایی مانند شپنا و شراز از منظر سرمایهگذاری در حوزه کیفیسازی مورد توجه قرار گرفتهاند. با این حال، تعیین میزان اثرگذاری مقررات جدید بر این شرکتها مستلزم بررسی کیفیت واقعی بنزین تولیدی، حجم محصول مشمول تعدیل و شیوه فروش آن است. صرف نام شرکت یا سابقه سرمایهگذاری در کیفیسازی، برای نتیجهگیری درباره میزان منفعت مالی آن کفایت نمیکند.
تفاوت میان عملکرد گذشته و آینده
زمان اجرای دستورالعمل جدید، عامل مهم دیگری در تحلیل صورتهای مالی پالایشگاههاست. مقررات قبلی تا پایان شهریور ۱۴۰۵ اعتبار داشته و فرمول تازه از ابتدای مهرماه همان سال مبنای محاسبات قرار گرفته است.
بر این اساس، عملکرد ششماهه نخست شرکتها باید با توجه به مقررات حاکم بر دوره فروردین تا شهریور ارزیابی شود؛ درحالیکه محاسبات مربوط به دورههای بعدی تابع دستورالعمل جدید خواهد بود.
بتاسهم انتظار انتشار گزارشهای ششماهه قابل توجهی از گروه پالایشی را مطرح کرده است. بااینحال، ارزیابی این چشمانداز صرفاً با بررسی درآمد فروش امکانپذیر نیست. بهای تمامشده، وضعیت موجودیها، هزینههای عملیاتی و نحوه شناسایی هزینه خوراک و درآمد فرآوردهها نیز در نتیجه نهایی نقش دارند.
در چنین شرایطی، برای تشخیص اثر واقعی تغییر مقررات باید عملکرد عملیاتی شرکتها از پیامدهای ناشی از تغییر فرمول قیمتگذاری تفکیک شود؛ موضوعی که تنها با بررسی جزئیات گزارشهای مالی هر مجموعه امکانپذیر است.
کرکاسپرد؛ معیاری برای سنجش فشار هزینهها بر سود
در صنعت پالایش، ارزیابی تغییر هزینه خوراک بدون توجه به ارزش فرآوردههای تولیدی، تصویر کاملی از وضعیت سودآوری ارائه نمیکند. کرکاسپرد که فاصله میان ارزش فرآوردههای تولیدشده و هزینه نفت خام مصرفی را نشان میدهد، یکی از متغیرهای کلیدی برای بررسی این رابطه است.
بر اساس تحلیل بتاسهم، اثر تغییر تخفیف خوراک در شرایط فعلی کرکاسپرد کمتر از ۱۰ درصد برآورد شده است. همچنین در این تحلیل مطرح شده که اگر کرکاسپرد به کمتر از ۱۰ دلار کاهش یابد، افزایش هزینه خوراک سهم بیشتری از حاشیه سود را تحت فشار قرار خواهد داد.
بااینحال، جزئیات محاسباتی لازم برای ارزیابی مستقل برآورد کمتر از ۱۰ درصد در گزارش ارائه نشده است. برای بررسی این ادعا باید تغییر هزینه خوراک هر شرکت با توجه به میزان مصرف، ترکیب فرآوردهها و کرکاسپرد متناظر محاسبه شود.
نکته مهم این است که نسبت افزایش هزینه خوراک به کرکاسپرد را نمیتوان معادل درصد کاهش سود خالص دانست. نتیجه نهایی صورتهای مالی به مجموعه درآمدها، هزینهها و سایر اقلام مالی وابسته است و بررسی اثر مصوبه نیز باید با در نظر گرفتن تمام این عوامل انجام شود.
اختیار وزارت نفت در شرایط اضطرار
بند ۷ مصوبه یکی از مهمترین بخشهای آن از منظر پیشبینیپذیری درآمد و هزینه پالایشگاههاست. این بند به وزارت نفت اجازه میدهد در صورت بروز شرایط اضطراری ناشی از نوسانات بازار جهانی، سازوکار قبلی قیمتگذاری را دوباره اجرا کند.
بر اساس مفاد این بند، برای فرآوردههای اصلی تعیینشده، آخرین قیمتهای اعلامی پیش از ۲۹ اسفند ۱۴۰۴ و نرخ تسعیر ارز همان ماه مبنای محاسبه قرار میگیرند. تشخیص تحقق شرایط اضطرار نیز بر عهده وزارت نفت است.
بتاسهم در تحلیل خود به کرکاسپردهای ۲۵ و ۱۱ دلار اشاره کرده و احتمال بازگشت مبنای محاسبات به شرایط گذشته را در چارچوب این بند مطرح کرده است. بااینحال، این دو رقم در متن مصوبه بهعنوان کرکاسپرد رسمی تعیین نشدهاند و مقایسه آنها بدون مشخص بودن مبنای خوراک، ترکیب فرآوردهها و شاخصهای قیمتگذاری، نمیتواند مبنای نتیجهگیری قطعی باشد.
نحوه اجرای این بند میتواند محاسبات مربوط به هزینه خوراک و درآمد حاصل از فروش فرآوردهها را تغییر دهد. در نتیجه، بررسی آثار مصوبه بدون توجه به این اختیار و شرایط استفاده از آن، ارزیابی کاملی از ریسکهای پیش روی صنعت پالایش ارائه نخواهد کرد.
میعانات گازی؛ تفاوت میان سود پالایشگاه و سود سهامدار
در بخش مربوط به میعانات گازی، گزارش بتاسهم شرکتهای نوری، بوعلی و ستاره خلیج فارس را از منظر مصرف این نوع خوراک بررسی کرده است. همچنین به مصرف میعانات در ستاره خلیج فارس و لاوان و ارتباط مالکیتی تاپیکو و شستا با ستاره خلیج فارس اشاره شده است.
برای تعیین اثر افزایش تخفیف میعانات، ابتدا باید حجم واقعی خوراک دریافتی هر مجموعه مشخص شود. سپس تغییر قیمت در میزان مصرف ضرب میشود تا اثر مستقیم آن بر هزینه خوراک در دوره مالی مربوط به دست آید.
در مورد شرکتهای سرمایهگذار، محاسبات به همین مرحله ختم نمیشود. سهم مالکیت و نحوه انعکاس عملکرد شرکت سرمایهپذیر در صورتهای مالی نیز باید بررسی شود؛ زیرا منفعت اقتصادی ایجادشده در سطح یک پالایشگاه الزاماً به همان میزان در سود گزارششده شرکت سرمایهگذار منعکس نخواهد شد.
مسئله فقط قیمت خوراک نیست
مصوبه جدید پالایشیها در شرایطی اجرا میشود که اقتصاد کشور با محدودیتهای ناشی از تحریم و فشارهای مالی مواجه است. در چنین فضایی، ثبات مقررات و پیشبینیپذیری هزینهها و درآمدها برای تداوم سرمایهگذاری صنعتی اهمیت بیشتری پیدا میکند. از همین رو، هر تغییری در سازوکار قیمتگذاری باید از منظر آثار آن بر توان تولید، انگیزه سرمایهگذاری و چشمانداز توسعه صنعت نیز ارزیابی شود.
از منظر مالی، نتیجه مصوبه برای هر پالایشگاه به ترکیب خوراک، قیمت فروش فرآوردهها، کیفیت تولید، کرکاسپرد و نحوه اجرای بند اضطرار بستگی دارد. بنابراین، نمیتوان بدون محاسبات تفکیکی، تمام شرکتهای این گروه را در یک موقعیت یکسان قرار داد یا درباره اثر نهایی مقررات بر سودآوری آنها حکم قطعی صادر کرد.
در نهایت، پرسش اصلی فراتر از افزایش یا کاهش چند دلار در فرمول خوراک است: آیا سازوکار جدید میتواند ضمن تأمین اهداف سیاستگذار، امکان برنامهریزی بلندمدت و سرمایهگذاری در صنعت را حفظ کند؟ پاسخ به این پرسش، علاوه بر مفاد مصوبه، به نحوه اجرای آن و میزان ثبات قواعد اقتصادی در ماههای آینده وابسته خواهد بود.