

صورتهای مالی گروه دارویی برکت در سال مالی ۱۴۰۴ از افزایش سود خالص نسبت به سال قبل حکایت دارد، اما مقایسه پنجساله آن تصویر متفاوتی نشان میدهد. درآمد سود سهام این شرکت همچنان فاصله زیادی با سال ۱۴۰۰ دارد و رشد هزینههای اداری و مالی نیز مانع بازگشت پایدار سودآوری شده است.
به گزارش تجارت نیوز، گروه دارویی برکت با نماد «برکت» از شرکتهای فعال در حوزه سرمایهگذاری دارویی کشور بوده که بیشتر از 62 درصد از سهام آن متعلق به ستاد اجرایی فرمان امام است. بخش اصلی درآمد این شرکت از محل دریافت سود سهام شرکتهای زیرمجموعه و سرمایهپذیر تامین میشود. از همین رو، بررسی عملکرد مالی این مجموعه تنها با نگاه به سود یک سال یا تغییرات مقطعی آن کافی نیست؛ بلکه روند درآمد سود سهام، هزینههای عمومی و اداری، هزینههای مالی و سود خالص در چند سال متوالی باید در کنار یکدیگر قرار گیرند.
سود خالص سال ۱۴۰۴ کمتر از 0.1 سود ثبتشده در سال ۱۴۰۰ است!
صورتهای مالی برکت نشان میدهد این شرکت پس از ثبت سود خالص هزار و ۴۲۱ میلیارد تومانی در سال مالی ۱۴۰۰ در سالهای بعد با افت قابلتوجه سودآوری روبهرو شده است. اگرچه سود خالص در سال مالی ۱۴۰۴ نسبت به سال ۱۴۰۳ افزایش یافت، اما این رشد نباید بهتنهایی بهعنوان نشانه بازگشت شرکت به مسیر مطلوب ارزیابی شود؛ زیرا سود خالص سال ۱۴۰۴ همچنان کمتر از یکدهم سود ثبتشده در سال ۱۴۰۰ است.
سقوط درآمد سود سهام برکت
مهمترین نکته در بررسی صورتهای مالی برکت، روند نزولی درآمد سود سهام این شرکت است. درآمد سود سهام برکت در سال مالی ۱۴۰۰ به هزار و ۴۵۷ میلیارد تومان رسید، اما این رقم در سال مالی ۱۴۰۱ به ۵۳۳ میلیارد تومان کاهش یافت. به این ترتیب، درآمد سود سهام در سال ۱۴۰۱ نسبت به سال ۱۴۰۰ حدود ۶۳ درصد افت کرد.
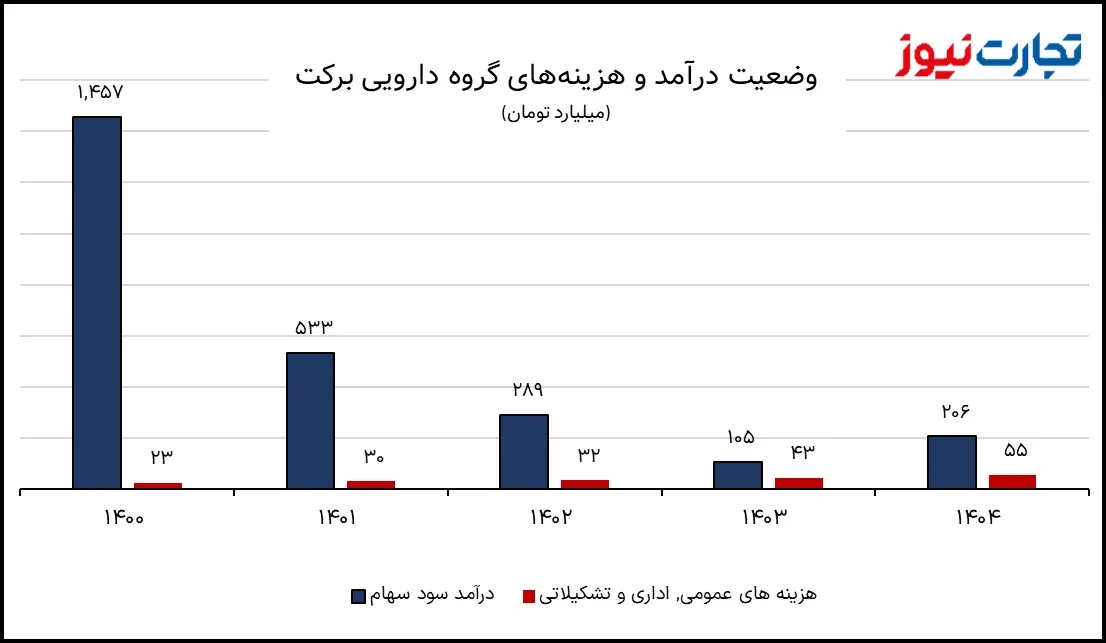
روند نزولی در سالهای بعد نیز ادامه یافت. درآمد سود سهام برکت در سال مالی ۱۴۰۲ به ۲۸۹ میلیارد تومان رسید که نسبت به سال ۱۴۰۱ حدود ۴۶ درصد کاهش داشت. این رقم در سال مالی ۱۴۰۳ نیز به ۱۰۵ میلیارد تومان سقوط کرد؛ یعنی درآمد سود سهام در سال ۱۴۰۳ نسبت به سال ۱۴۰۲ حدود ۶۴ درصد کمتر شد.
در سال مالی ۱۴۰۴ این روند تا حدودی تغییر کرد و درآمد سود سهام به ۲۰۶ میلیارد تومان رسید. این رقم نسبت به ۱۰۵ میلیارد تومان درآمد سود سهام در سال مالی ۱۴۰۳ حدود ۹۶ درصد رشد نشان میدهد. با این حال، مقایسه بلندمدت تصویر متفاوتی دارد: درآمد سود سهام برکت در سال مالی ۱۴۰۴ همچنان حدود ۸۶ درصد کمتر از سال مالی ۱۴۰۰ بود.
بنابراین، افزایش درآمد سود سهام در سال ۱۴۰۴ را باید بیشتر یک بهبود نسبت به پایه ضعیف سال قبل دانست، نه بازگشت به سطح درآمدزایی سالهای گذشته. برای شرکتی که بخش مهمی از درآمد آن به سود تقسیمی سرمایهگذاریها وابسته است، تداوم این فاصله میتواند توان سودسازی را محدود کند.
رشد 139 درصدی هزینههای عمومی و اداری برکت در 5 سال؛ سود سهام ۸۶ درصد کاهش یافت
در سوی دیگر صورتهای مالی، هزینههای عمومی، اداری و تشکیلاتی برکت طی دوره مورد بررسی روندی افزایشی داشته است. این هزینهها در سال مالی ۱۴۰۰ برابر با ۲۳ میلیارد تومان بود، اما در سال مالی ۱۴۰۱ به ۳۰ میلیارد تومان افزایش یافت؛ رشدی حدود ۳۰ درصدی نسبت به سال قبل.
هزینههای عمومی، اداری و تشکیلاتی در سال مالی ۱۴۰۲ به ۳۲ میلیارد تومان رسید و در سال مالی ۱۴۰۳ با افزایش به ۴۳ میلیارد تومان، حدود ۳۴ درصد بیشتر از سال قبل شد. این هزینهها در سال مالی ۱۴۰۴ نیز به ۵۵ میلیارد تومان رسید؛ یعنی نسبت به ۴۳ میلیارد تومان سال مالی ۱۴۰۳ حدود ۲۸ درصد افزایش یافت.
در مجموع، هزینههای عمومی، اداری و تشکیلاتی برکت در سال مالی ۱۴۰۴ نسبت به سال مالی ۱۴۰۰ حدود ۱۳۹ درصد بیشتر شده است. این رشد در شرایطی رخ داده که درآمد سود سهام شرکت طی همین بازه حدود ۸۶ درصد کاهش یافته است. چنین روندی نشان میدهد هزینههای جاری با سرعتی افزایشی حرکت کردهاند، درحالیکه منبع اصلی درآمد شرکت هنوز به سطح گذشته بازنگشته است.
بازگشت محدود سود عملیاتی پس از افت سنگین
سود عملیاتی برکت نیز فراز و فرود شدیدی را تجربه کرده است. این سود در سال مالی ۱۴۰۰ به هزار و ۴۳۶ میلیارد تومان رسید، اما در سال مالی ۱۴۰۱ به ۵۰۶ میلیارد تومان کاهش یافت؛ افتی حدود ۶۵ درصدی نسبت به سال قبل. سود عملیاتی در سال مالی ۱۴۰۲ به ۲۴۲ میلیارد تومان رسید و در سال مالی ۱۴۰۳ با سقوطی دیگر، به ۴۱ میلیارد تومان کاهش یافت. در سال مالی ۱۴۰۴، این رقم به ۱۸۷ میلیارد تومان افزایش پیدا کرد که نسبت به سال قبل بیش از چهار برابر شده است.
با وجود این رشد، سود عملیاتی سال مالی ۱۴۰۴ همچنان حدود ۸۷ درصد کمتر از هزار و ۴۳۶ میلیارد تومان سود عملیاتی سال مالی ۱۴۰۰ بود. در نتیجه، رشد اخیر را نمیتوان بهتنهایی نشانه احیای پایدار عملکرد عملیاتی دانست؛ بهویژه آنکه درآمد سود سهام در سال مالی ۱۴۰۴ هنوز فاصله زیادی با سطح سال ۱۴۰۰ داشته است.
رشد 4 برابری هزینههای مالی برکت
هزینههای مالی برکت نیز در سالهای اخیر افزایش یافته است. این هزینهها از ۱۲ میلیارد تومان در سال مالی ۱۴۰۰ به ۱۸ میلیارد تومان در سال مالی ۱۴۰۱ رسید و در سال مالی ۱۴۰۲ به ۵۳ میلیارد تومان افزایش یافت. هزینههای مالی در سال مالی ۱۴۰۳ اندکی کاهش پیدا کرد و به ۴۵ میلیارد تومان رسید، اما در سال مالی ۱۴۰۴ دوباره به ۵۳ میلیارد تومان بازگشت.
به این ترتیب، هزینههای مالی در سال مالی ۱۴۰۴ نسبت به سال مالی ۱۴۰۰ بیش از چهار برابر شده است. افزایش این هزینهها در کنار رشد هزینههای عمومی و اداری، فشار مضاعفی بر سودآوری شرکت وارد میکند؛ بهویژه زمانی که درآمد اصلی هنوز به سطح سالهای گذشته بازنگشته است.
روند نزولی سود خالص برکت در بازه 5 ساله
سود خالص برکت در سال مالی ۱۴۰۰ به هزار و ۴۲۱ میلیارد تومان رسید، اما در سال مالی ۱۴۰۱ به ۸۵۵ میلیارد تومان کاهش یافت. این رقم در سال مالی ۱۴۰۲ نیز به ۶۷۴ میلیارد تومان رسید و در سال مالی ۱۴۰۳ با سقوطی شدید، تنها ۲۳ میلیارد تومان ثبت شد.
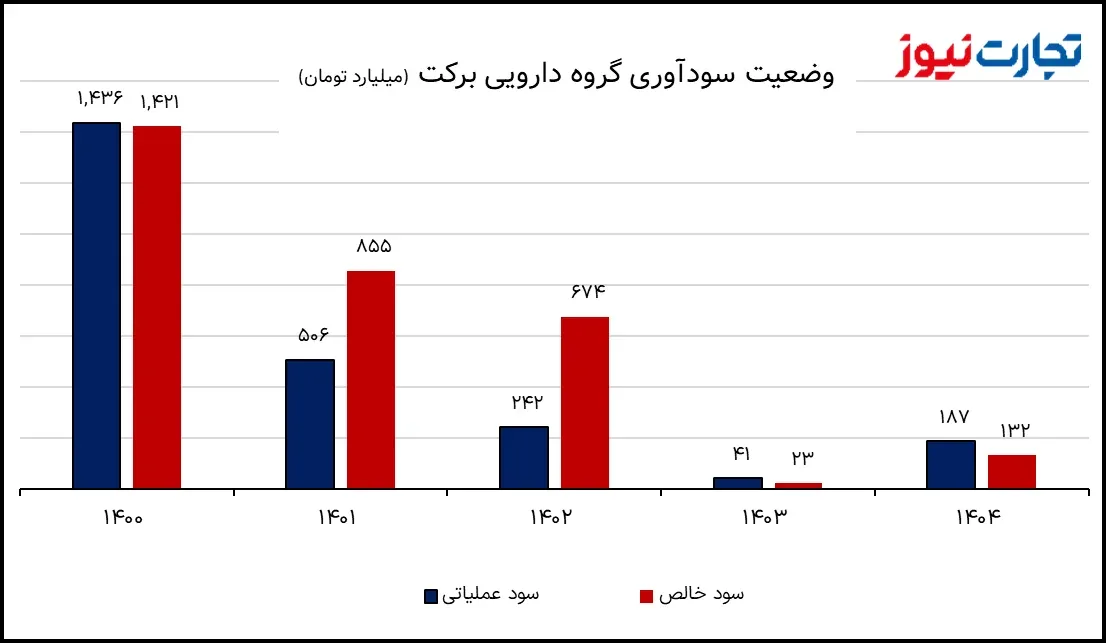
در سال مالی ۱۴۰۴ سود خالص شرکت به ۱۳۲ میلیارد تومان افزایش یافت؛ رقمی که نسبت به سود ۲۳ میلیارد تومانی سال مالی ۱۴۰۳ حدود ۴۷۸ درصد رشد نشان میدهد. با این حال، این درصد رشد بهدلیل پایین بودن پایه مقایسه، نباید مبنای قضاوت خوشبینانه درباره عملکرد شرکت قرار گیرد.
سود خالص برکت در سال مالی ۱۴۰۴ همچنان حدود ۹۱ درصد کمتر از هزار و ۴۲۱ میلیارد تومان سود خالص سال مالی ۱۴۰۰ بود. به بیان دیگر، شرکت پس از پنج سال هنوز نتوانسته به سطح سودآوری سال ۱۴۰۰ نزدیک شود. بنابراین، رشد سود خالص در سال ۱۴۰۴ هرچند نسبت به سال قبل قابلتوجه است، اما در مقیاس چندساله، بهبود محدودی محسوب میشود.
زیان خالص ۴۲.۲ میلیارد تومانی برکت در بهار 1405
بررسی صورتهای مالی فصلی نیز نشان میدهد روند سودآوری برکت در سال مالی ۱۴۰۴ یکنواخت نبوده است. سود خالص شرکت در بهار ۱۴۰۴ برابر با ۸.۲ میلیارد تومان بود، اما در تابستان ۱۴۰۴ به زیان خالص ۳۵.۴ میلیارد تومانی تبدیل شد. این شرکت در پاییز ۱۴۰۴ نیز زیان خالص ۳۵ میلیارد تومانی ثبت کرد. در مقابل، برکت در زمستان ۱۴۰۴ سود خالص ۱۹۴.۲ میلیارد تومانی به ثبت رساند؛ رقمی که بخش عمده سود سالانه شرکت را شکل میدهد.
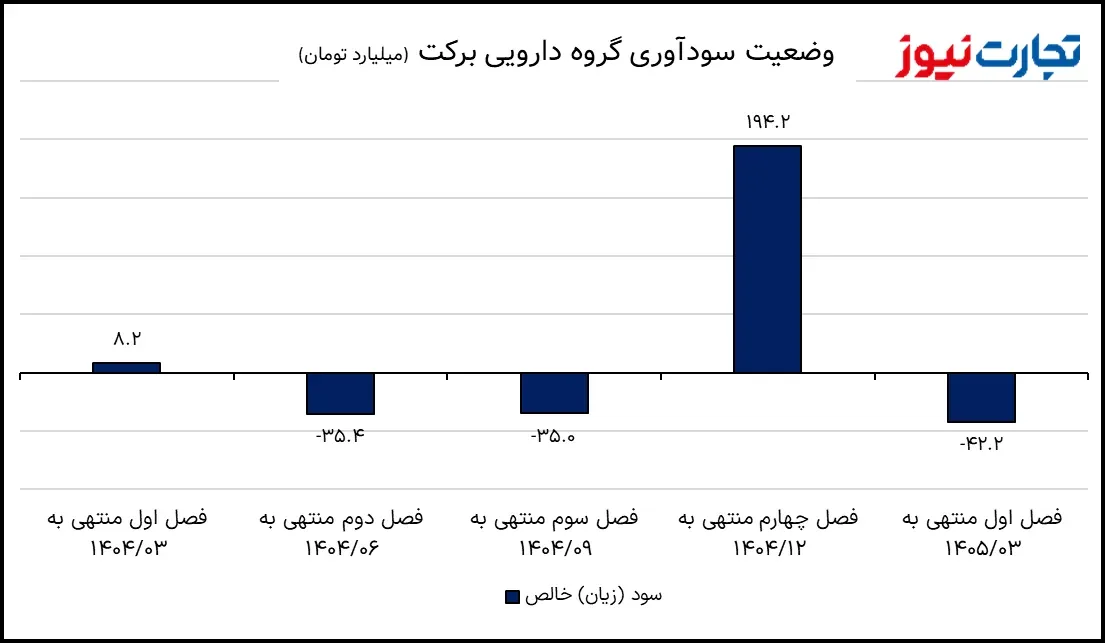
با این حال، روند فصلی در سال مالی بعد نیز نشانهای از تداوم نوسان سودآوری دارد. برکت در بهار ۱۴۰۵ زیان خالص ۴۲.۲ میلیارد تومانی ثبت کرد؛ درحالیکه این شرکت در بهار ۱۴۰۴ سود خالص ۸.۲ میلیارد تومانی داشت. بنابراین، عملکرد فصل نخست سال مالی ۱۴۰۵ نسبت به فصل نخست سال مالی ۱۴۰۴ حدود ۵۰.۴ میلیارد تومان ضعیفتر شده است.
روند نزولی برکت در درآمد و سودسازی
صورتهای مالی گروه دارویی برکت نشان میدهد افزایش سود خالص در سال مالی ۱۴۰۴ هرچند نسبت به سال قبل چشمگیر است، اما برای نتیجهگیری درباره بهبود پایدار عملکرد شرکت کافی نیست. درآمد سود سهام در سال مالی ۱۴۰۴ حدود ۸۶ درصد کمتر از سال مالی ۱۴۰۰ بود و سود خالص نیز در همین مقایسه حدود ۹۱ درصد کاهش داشت. همزمان، هزینههای عمومی و اداری و هزینههای مالی در مقایسه با سال ۱۴۰۰ افزایش یافتهاند.
از سوی دیگر، زیان خالص فصل اول منتهی به خرداد ۱۴۰۵ نشان میدهد روند بهبود سودآوری در سال مالی ۱۴۰۴ هنوز به عملکرد باثبات تبدیل نشده است. در چنین شرایطی، ارزیابی برکت صرفا بر اساس رشد سود نسبت به سال قبل، نادیده گرفتن افت بلندمدت درآمد و سودسازی شرکت است. معیار مهمتر، توانایی برکت در احیای درآمد سود سهام، کنترل هزینهها و ثبت سود پایدار در فصلهای آینده خواهد بود.
گزارشهای بیشتر را در صفحه بورس بخوانید.