

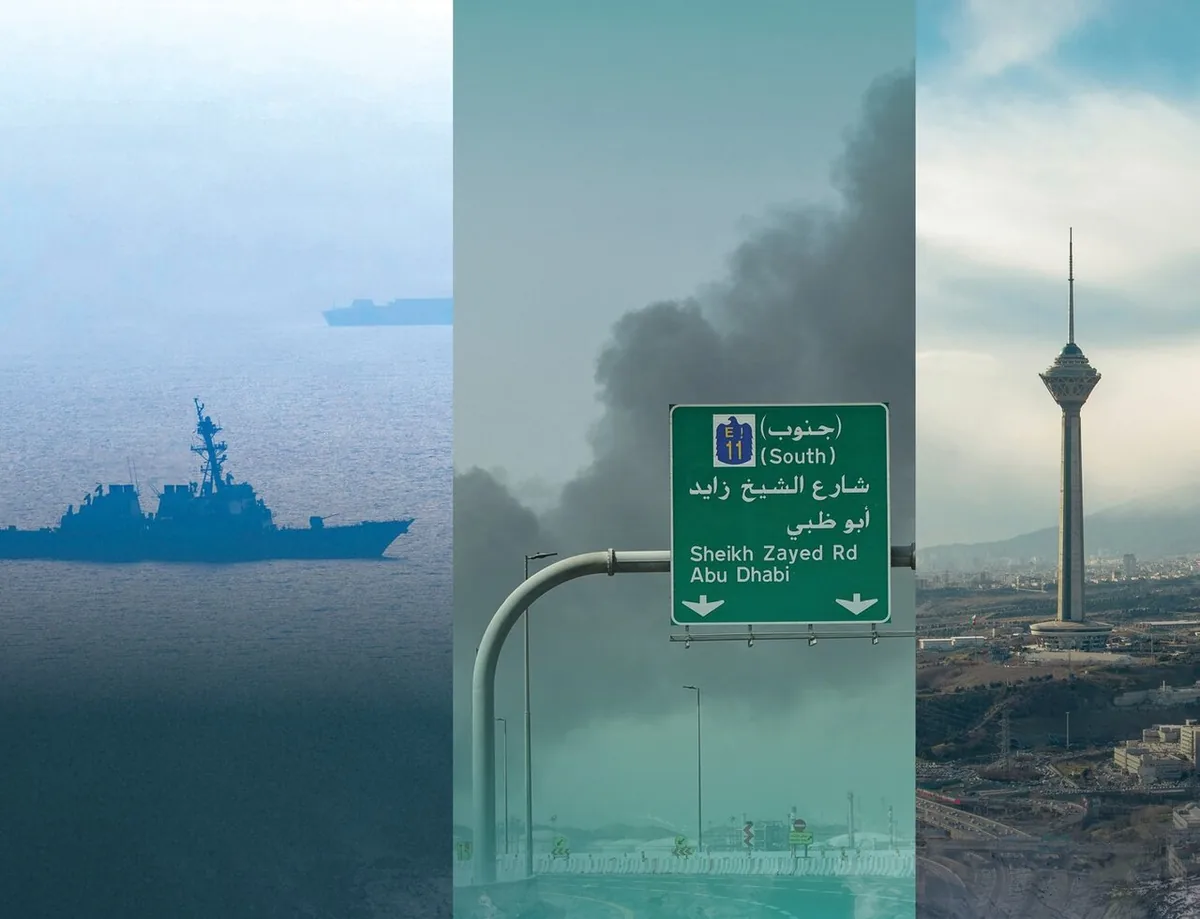
همشهری آنلاین - گروه سیاسی: یک پژوهشگر موسسه خاورمیانه هشدار میدهد که حتی در صورت پایان جنگ و بازگشت ثبات به تنگه هرمز، کشورهای عربی خلیج فارس با هزینههای بلندمدت سنگینی برای بازسازی زیرساختها، تقویت توان نظامی و کاهش وابستگی به مسیرهای صادراتی آسیبپذیر روبهرو خواهند شد؛ هزینههایی که میتواند رشد اقتصادی آنها را محدود کند و توازن اقتصادی منطقه را برای سالها تغییر دهد.
کارن ای. یانگ، پژوهشگر ارشد موسسه خاورمیانه (MEI)، در گزارشی مینویسد که کشورهای عربی حاشیه خلیج فارس باید خود را برای دورهای طولانی از نااطمینانی امنیتی و اقتصادی آماده کنند. به باور او، حتی اگر مذاکرات به آتشبسی پایدار منجر شود و ایران بهتدریج به بازارهای منطقهای بازگردد، بازگشت به شرایط پیش از جنگ بعید است و دولتهای منطقه ناچار خواهند بود منابع بیشتری را به امنیت و تابآوری اقتصادی اختصاص دهند.
به نوشته یانگ، راهبرد کشورهای خلیج فارس بهتدریج از اتکای صرف به بازدارندگی نظامی به سمت ترکیبی از تقویت دفاعی، تعامل دیپلماتیک، سرمایهگذاری اقتصادی و سازگاری با واقعیتهای منطقهای حرکت میکند. این رویکرد به معنای آشتی با ایران نیست، بلکه نشاندهنده پذیرش این واقعیت است که حذف ظرفیت ایران برای ایجاد اختلال، بدون پرداخت هزینههای سیاسی و اقتصادی سنگین امکانپذیر نیست.
افزایش هزینههای نظامی و دفاع از زیرساختها
یکی از مهمترین پیامدهای جنگ، افزایش هزینههای دفاعی کشورهای منطقه خواهد بود. بر اساس این گزارش، عربستان سعودی در سال ۲۰۲۵ حدود ۸۳ میلیارد دلار برای امور نظامی هزینه کرد؛ رقمی معادل ۶.۵ درصد تولید ناخالص داخلی این کشور و حدود ۳ درصد مخارج نظامی جهان. هزینههای نظامی عربستان نسبت به سال قبل ۳.۵ درصد افزایش یافته بود. کویت نیز در همین سال ۸ میلیارد دلار، معادل ۴.۷ درصد تولید ناخالص داخلی خود، صرف امور نظامی کرد.
برخی برآوردها حاکی از آن است که هزینههای نظامی کشورهای عضو شورای همکاری خلیج فارس در پی جنگ ممکن است تا ۲۰ درصد افزایش یابد. این هزینهها علاوه بر توسعه پدافند هوایی و موشکی، شامل مقاومسازی فرودگاهها، بنادر، خطوط لوله، مخازن نفت، مراکز داده و تاسیسات صنعتی خواهد بود. توسعه تولید داخلی تجهیزات دفاعی، بهویژه پهپادها و سامانههای جنگ الکترونیک، نیز اهمیت بیشتری پیدا میکند.
افت شدید تولید نفت و گاز
تنگه هرمز و آسیبپذیری صادرات انرژی، یکی از مهمترین محورهای این گزارش است. طبق دادههای ارائهشده از سوی یانگ، تولید نفت خام کویت از فوریه تا مه ۷۸ درصد و تولید بحرین ۷۳ درصد کاهش یافت. عربستان سعودی نیز با افت تولید از ۱۰.۱ میلیون بشکه در روز به ۶.۹ میلیون بشکه مواجه شد؛ کاهشی نزدیک به یکسوم که از ژوئن نشانههایی از تثبیت آن مشاهده شد.
تولید نفت امارات متحده عربی نیز بین مارس و مه ۲۰۲۶، ۳۸ درصد کاهش یافت، اما در ژوئن ۸۰ درصد افزایش پیدا کرد. استفاده از خط لوله منتهی به فجیره و خروج امارات از اوپک از عوامل موثر بر این تحول عنوان شده است. عمان در مقابل، تنها عضو شورای همکاری خلیج فارس بود که در طول جنگ توانست تولید نفت خود را حدود ۱۰ درصد افزایش دهد.
آسیبپذیری قطر نیز بهدلیل وابستگی شدید به صادرات گاز طبیعی مایع (LNG) برجسته است. بر اساس این گزارش، حمله به تاسیسات راس لفان در مارس ۲۰۲۶ دستکم ۲۰ میلیارد دلار خسارت به بار آورد و ظرفیت صادرات گاز طبیعی مایع قطر را برای چندین سال نزدیک به ۲۰ درصد کاهش خواهد داد.
کاهش چشمگیر پیشبینی رشد اقتصادی
صندوق بینالمللی پول در ماه مه، پیشبینی رشد اقتصادی کشورهای عضو شورای همکاری خلیج فارس در سال ۲۰۲۶ را از ۴.۴ درصد به ۱.۸ درصد کاهش داد. همچنین پیشبینی شد تراز مالی منطقه به منفی ۱.۴ درصد تولید ناخالص داخلی برسد.
برآورد گلدمن ساکس نشان میدهد که در صورت تداوم جنگ، اقتصاد کویت و قطر ممکن است در سال جاری ۱۴ درصد کوچک شود. این رقم برای عربستان سعودی حدود ۳ درصد و برای امارات متحده عربی حدود ۵ درصد برآورد شده است.
در عین حال، چشمانداز بازار جهانی نفت نیز با عدمقطعیت همراه است. آژانس بینالمللی انرژی برآورد کرده است که در صورت عادی شدن شرایط، بازار نفت ممکن است در سال ۲۰۲۷ با مازاد عرضهای تا ۵ میلیون بشکه در روز مواجه شود. در چنین شرایطی، برخی تحلیلگران انتظار دارند قیمت نفت برنت در سال آینده به محدوده میانی ۶۰ دلار در هر بشکه برسد. این در حالی است که قیمت نفت در اوایل سپتامبر ۲۰۲۶ بار دیگر از ۱۰۰ دلار عبور کرد.
یانگ هشدار میدهد که کاهش احتمالی قیمت نفت میتواند درست در زمانی رخ دهد که کشورهای منطقه برای بازسازی اقتصاد و زیرساختهای خود به منابع مالی بیشتری نیاز دارند.
سرمایهگذاری ۱۰۰ میلیارد دلاری برای دور زدن هرمز
به نوشته این پژوهشگر، جنگ ضرورت ایجاد مسیرهای جایگزین صادرات انرژی را به یکی از اولویتهای اصلی کشورهای خلیج فارس تبدیل کرده است. عربستان سعودی احتمالا توسعه خطوط لوله شرق به غرب و زیرساختهای صادراتی دریای سرخ را سرعت میبخشد. امارات نیز در حال تقویت جایگاه فجیره بهعنوان مسیری جایگزین برای صادرات نفت است و عمان میتواند به یک پایگاه مهم صادراتی تبدیل شود.
گلدمن ساکس برآورد میکند که خطوط لوله جایگزین بتوانند تا سال ۲۰۲۷ بیش از ۴۵ درصد و تا سال ۲۰۲۸ حدود ۶۰ درصد از صادرات نفت پیش از جنگ را که از تنگه هرمز عبور میکرد، پوشش دهند. در یک سناریوی شتابگرفته، این سهم ممکن است تا پایان سال ۲۰۲۸ به ۷۵ درصد برسد.
با این حال، اجرای چنین طرحهایی پرهزینه است. بر اساس پژوهش موسسه بیکر، هزینه احداث تنها یک خط لوله عظیم منطقهای ممکن است از ۵۵ میلیارد دلار فراتر رود. جیپی مورگان و برخی نهادهای دیگر نیز نیاز سرمایهگذاری زیرساختی پس از جنگ را برای کل منطقه دستکم ۱۰۰ میلیارد دلار برآورد کردهاند.
امنیت غذایی و هزینههای بلندمدت
پیامدهای جنگ به بخش انرژی محدود نمیشود. دولتهای منطقه باید هزینه بیشتری برای امنیت غذایی، حملونقل، ذخایر راهبردی، امنیت سایبری و حمایت اجتماعی بپردازند. عمان، برای نمونه، تصمیم گرفته است تا پایان سال ۲۰۲۶، نیمی از هزینههای حملونقل و بیمه واردات مواد غذایی را یارانه دهد.
یانگ در جمعبندی تاکید میکند که حتی در صورت احیای کامل تولید نفت، ترکیب درآمدهای نفتی نامطمئنتر و هزینههای امنیتی بالاتر، شرایط مالی دشوارتری برای کشورهای خلیج فارس ایجاد خواهد کرد. از این منظر، هزینه اصلی جنگ تنها خسارات مستقیم نیست؛ بلکه تغییر دائمی اولویتهای اقتصادی و امنیتی دولتهای منطقه است؛ تغییری که میتواند منابع لازم برای توسعه و سرمایهگذاری عمومی را محدود کند.