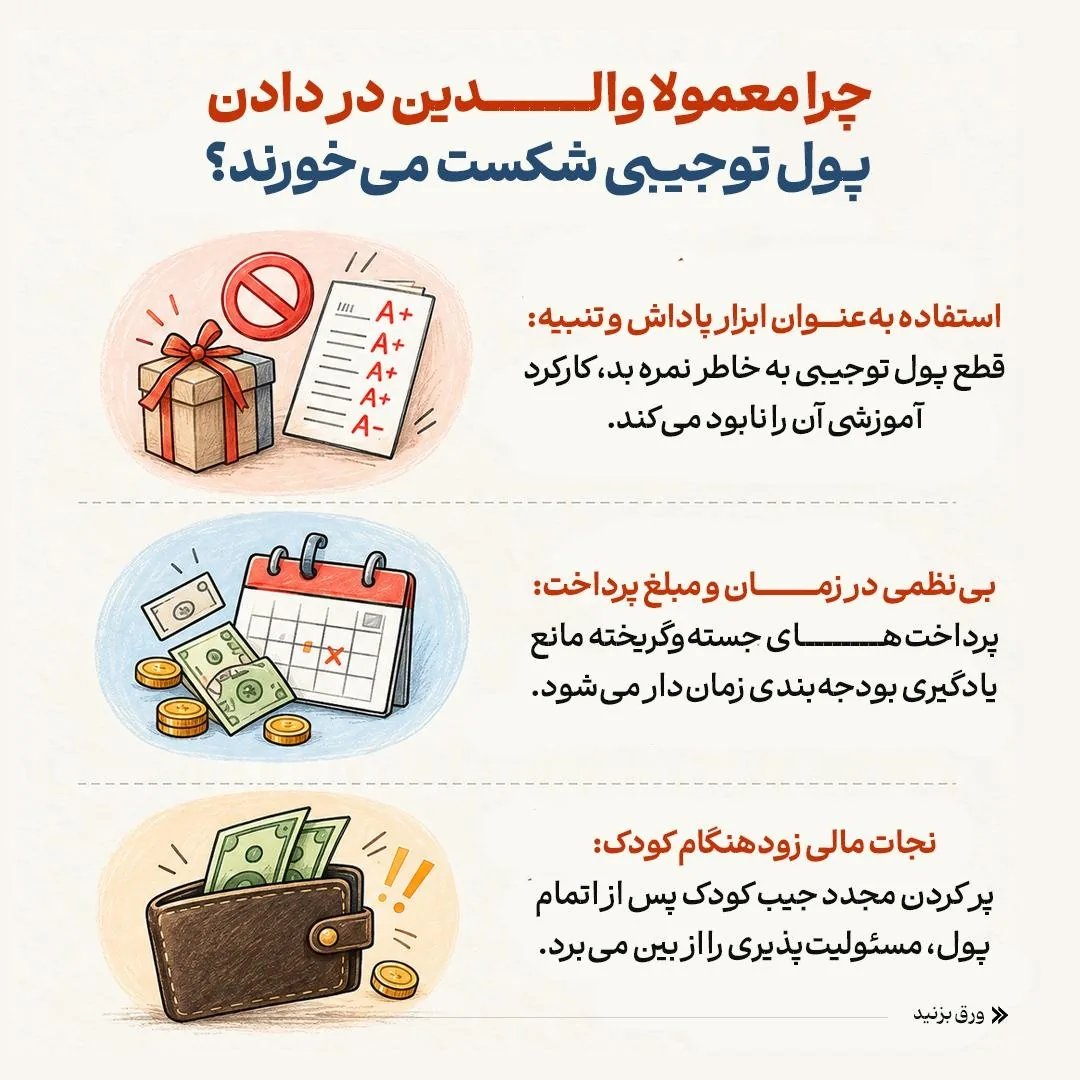
چرا معمولا والدین در دادن پول توجیبی شکست میخورند؟
استفاده بهعنوان ابزار پاداش و تنبیه:
قطع پول توجیبی به خاطر نمره بد، کارکرد آموزشی آن را نابود میکند.
بینظمی در زمان و مبلغ پرداخت:
پرداختهای جستهوگریخته مانع یادگیری بودجهبندی زماندار میشود.
نجات مالی زودهنگام کودک:
پر کردن مجدد جیب کودک پس از اتمام پول، مسئولیتپذیری را از بین میبرد.
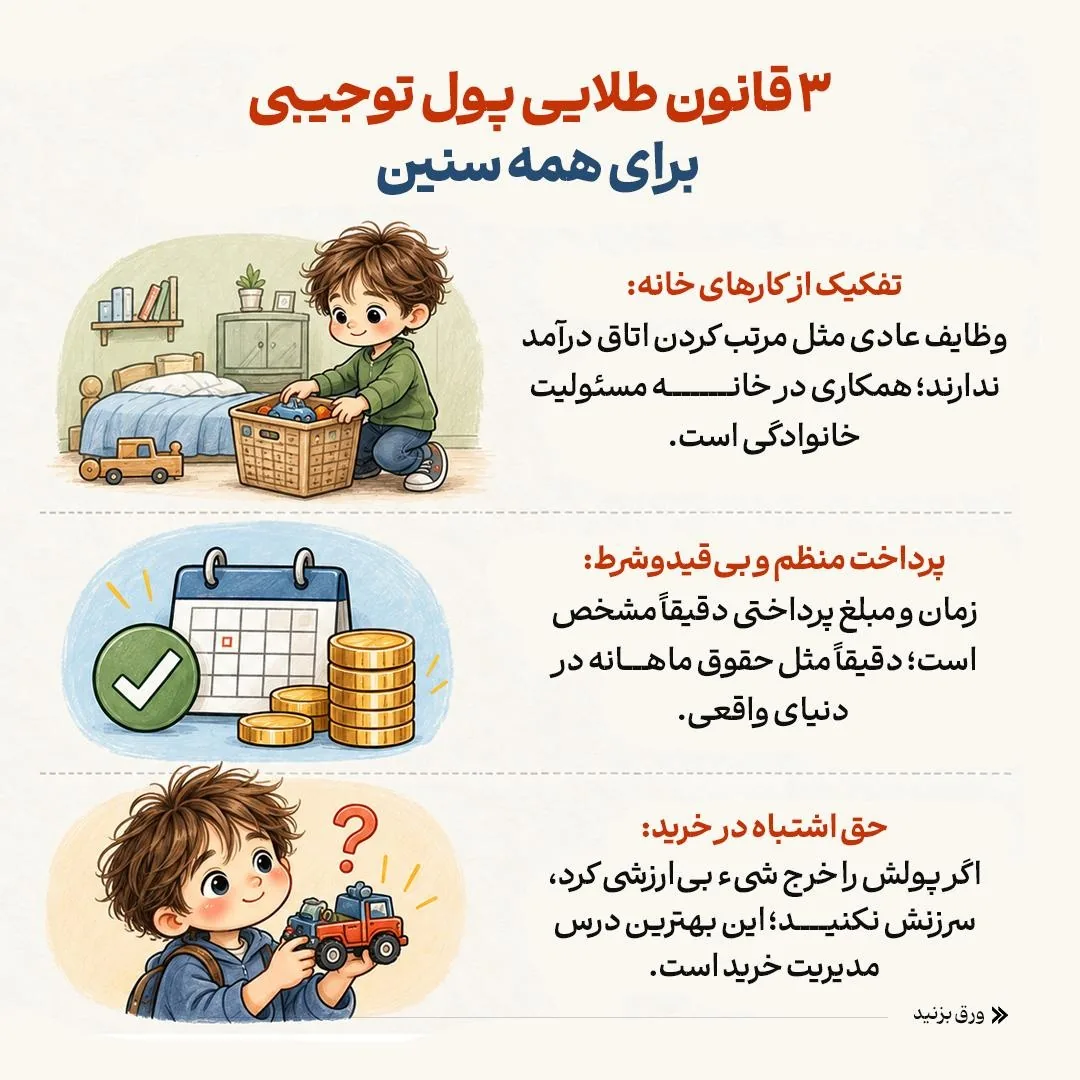
۳ قانون طلایی پول توجیبی برای همه سنین
تفکیک از کارهای خانه
وظایف عادی مثل مرتب کردن اتاق درآمد ندارند؛ همکاری در خانه مسئولیت خانوادگی است.
پرداخت منظم و بیقیدوشرط
زمان و مبلغ پرداختی دقیقاً مشخص است؛ دقیقاً مثل حقوق ماهانه در دنیای واقعی.
حق اشتباه در خرید
اگر پولش را خرج شیء بیارزشی کرد، سرزنش نکنید؛ این بهترین درس مدیریت خرید است.
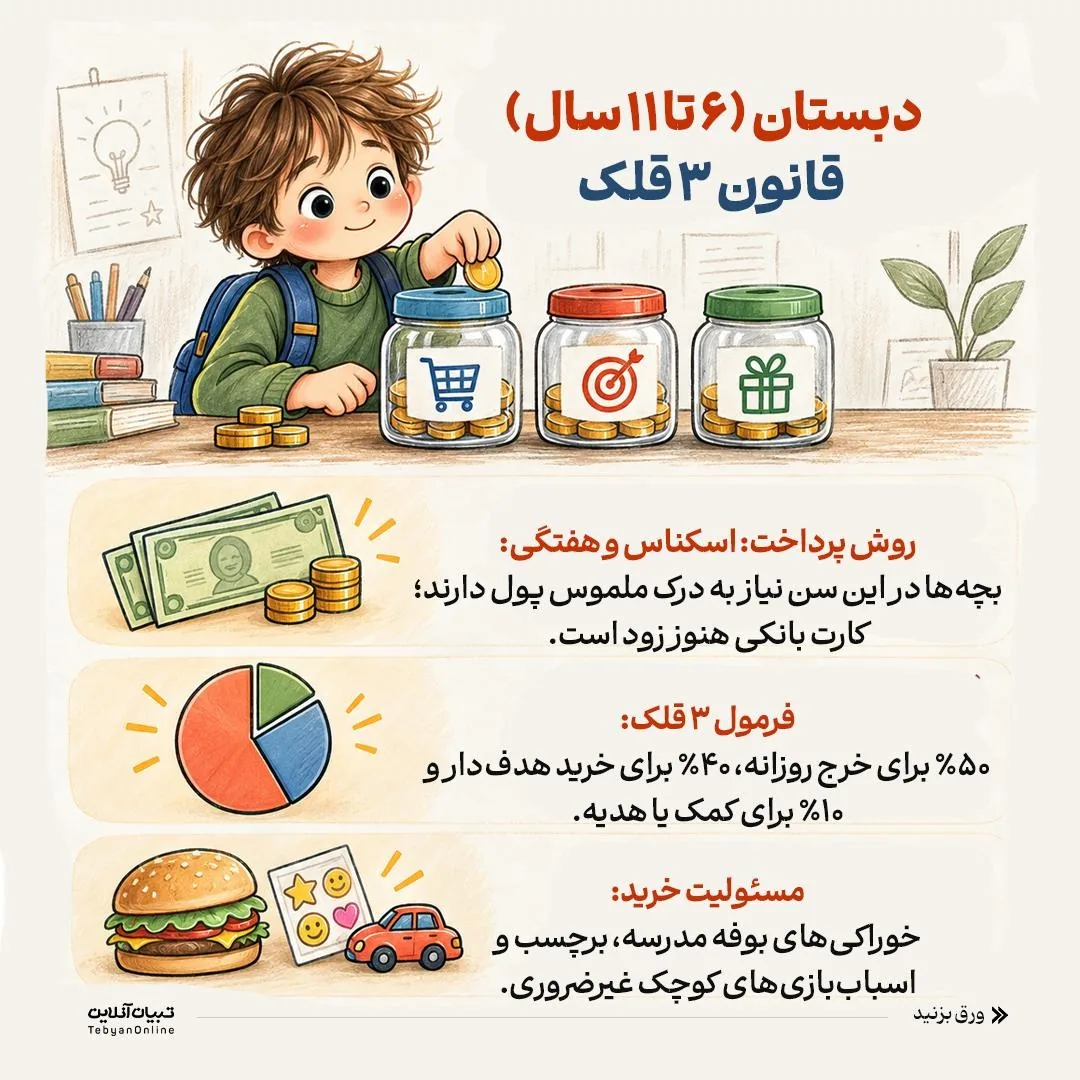
دبستان (۶ تا ۱۱ سال)؛ قانون ۳ قلک
روش پرداخت: اسکناس و هفتگی:
بچهها در این سن نیاز به درک ملموس پول دارند؛ کارت بانکی هنوز زود است.
فرمول ۳ قلک:
۵۰٪ برای خرج روزانه، ۴۰٪ برای خرید هدفدار و ۱۰٪ برای کمک یا هدیه.
مسئولیت خرید:
خوراکیهای بوفه مدرسه، برچسب و اسباببازیهای کوچک غیرضروری.
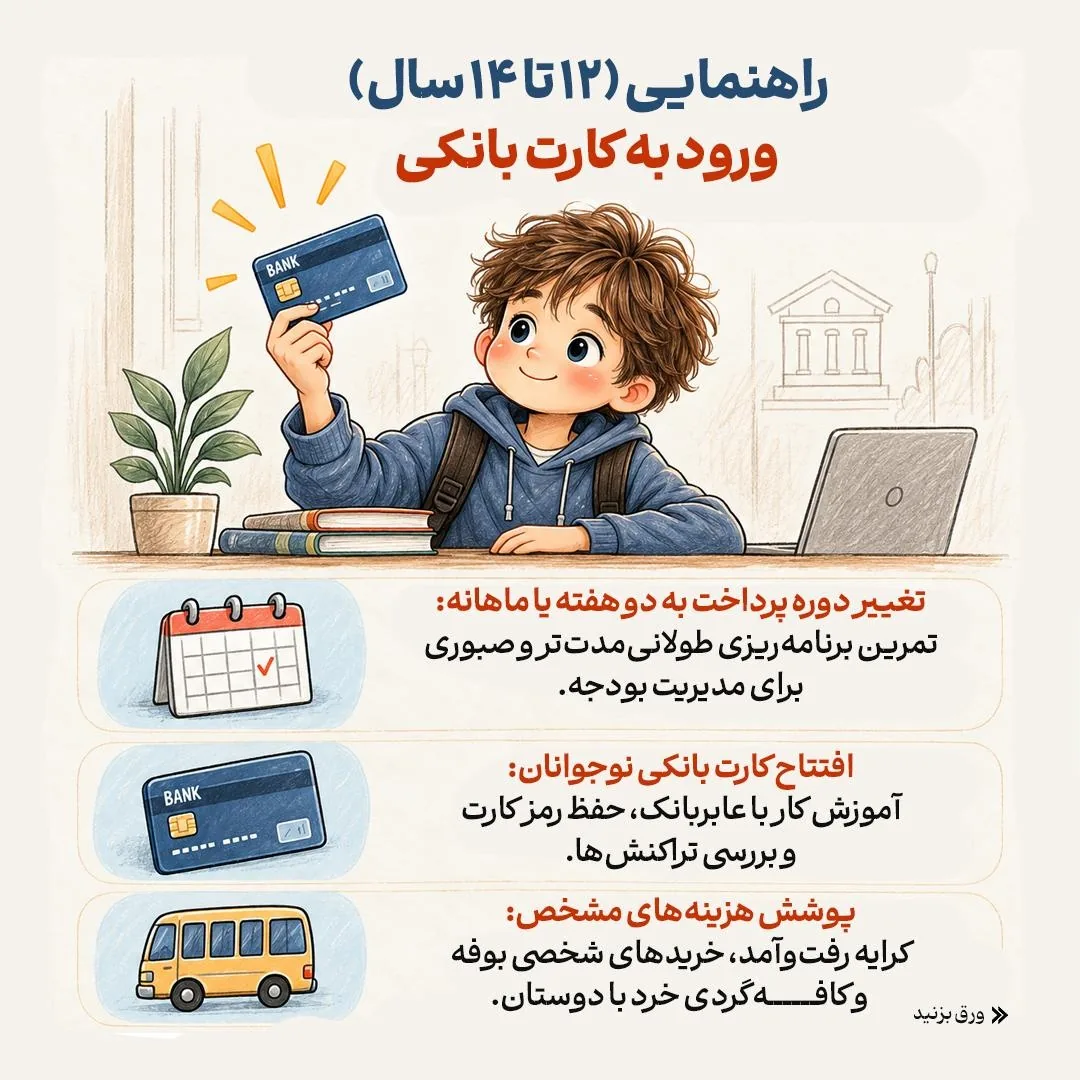
راهنمایی (۱۲ تا ۱۴ سال)؛ ورود به کارت بانکی
تغییر دوره پرداخت به دو هفته یا ماهانه:
تمرین برنامهریزی طولانیمدتتر و صبوری برای مدیریت بودجه.
افتتاح کارت بانکی نوجوانان:
آموزش کار با عابربانک، حفظ رمز کارت و بررسی تراکنشها.
پوشش هزینههای مشخص
کرایه رفتوآمد، خریدهای شخصی بوفه و کافهگردی خرد با دوستان.
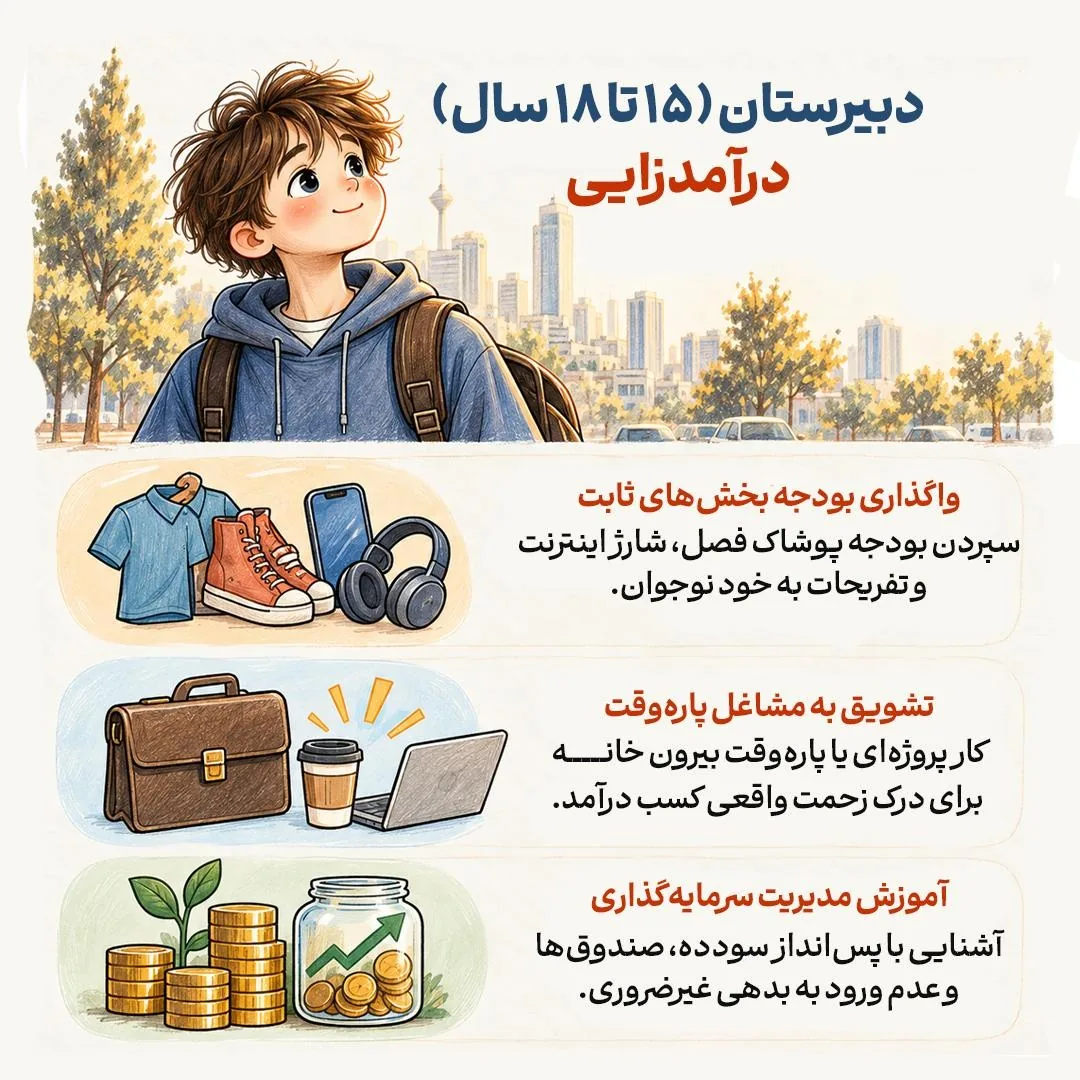
دبیرستان (۱۵ تا ۱۸ سال)؛ درآمدزایی
واگذاری بودجه بخشهای ثابت
سپردن بودجه پوشاک فصل، شارژ اینترنت و تفریحات به خود نوجوان.
تشویق به مشاغل پارهوقت
کار پروژهای یا پارهوقت بیرون خانه برای درک زحمت واقعی کسب درآمد.
آموزش مدیریت سرمایهگذاری
آشنایی با پسانداز سودده، صندوقها و عدم ورود به بدهی غیرضروری.