

سفته الکترونیکی چیست و چگونه بگیریم؟ آموزش خرید از رسالت، ملی، مهر ایران و صادرات، جدول قیمت ۱۴۰۵ و شرایط ضمانت وام، استعلام و ابطال.
سفته الکترونیکی سند تجاری دیجیتالی است که صادرکننده با امضای معتبر، پرداخت مبلغ مشخصی را در سررسید یا هنگام مطالبه تعهد میکند. این سند برای ضمانت وام، خرید قسطی و تضمین قرارداد کاربرد دارد. حق تمبر سفته ۱۰ میلیون تومانی فقط ۵ هزار تومان هزینه دارد؛ هزینه امضای دیجیتال جدا محاسبه میشود.
| موضوع | خلاصه در یک نگاه |
| حق تمبر | نیم در هزار؛ معادل ۰٬۰۵ درصد مبلغ سفته |
| پیشنیازهای معمول | سیمکارت به نام متقاضی، مدارک هویتی، حساب بانکی و امضای دیجیتال |
| بانکهای ارائهدهنده | رسالت، ملی، صادرات، مهر ایران، تجارت، ملت و شهر |
| کاربردها | ضمانت تسهیلات، خرید اقساطی، تعهدات کاری و تجاری |
| مشخصه قابل پیگیری | شناسه یکتای خزانهداری؛ از جمله شناسه ۱۶ رقمی در آیکاپ |
| نکته تعیینکننده | خرید سفته بهتنهایی دریافت وام یا حذف ضامن را تضمین نمیکند |
سفته چیست و سفته الکترونیکی چه تفاوتی با سفته کاغذی دارد؟
طبق ماده ۳۰۷ قانون تجارت، امضاکننده سفته تعهد میکند مبلغی را در موعد معین یا عندالمطالبه بپردازد. در نسخه الکترونیکی، این تعهد در سامانه ثبت میشود و بهجای امضای دستی، امضای الکترونیکی معتبر دارد. عکس امضا یا اسکن سفته کاغذی، بهخودیخود سفته الکترونیکی محسوب نمیشود.
قانون تجارت الکترونیکی برای دادهپیام و امضای الکترونیکی، با رعایت شرایط قانونی، اعتبار و قابلیت استناد پیشبینی کرده است. بنابراین دیجیتالی بودن سند مانع مطالبه قضایی نمیشود؛ البته آن را هم خودکار به سند رسمی دفترخانهای تبدیل نمیکند.
نسخه دیجیتال مشکل گمشدن، خطخوردگی و نگهداری برگه را کاهش میدهد و پیگیری صدور، ضمانت و انتقال را سادهتر میکند.
در نمونه یا فایل خروجی سفته الکترونیکی این موارد را بررسی کنید:
- شناسه خزانهداری، شماره سند و بانک عامل؛
- نام و اطلاعات هویتی صادرکننده و ذینفع؛
- مبلغ تعهد به عدد و حروف و واحد پول؛
- تاریخ صدور، سررسید یا وضعیت عندالمطالبه؛
- اطلاعات امضاها، ضمانتها و وضعیت سند.
سامانه خرید سفته الکترونیکی در بانکهای مختلف (راهنمای ۱۴۰۵)
پیش از پرداخت، بانک عامل و سامانه مورد قبول گیرنده را مشخص کنید؛ پذیرش سفته یک برنامه در تمام بانکها تضمینشده نیست.
خرید سفته الکترونیکی بانک رسالت
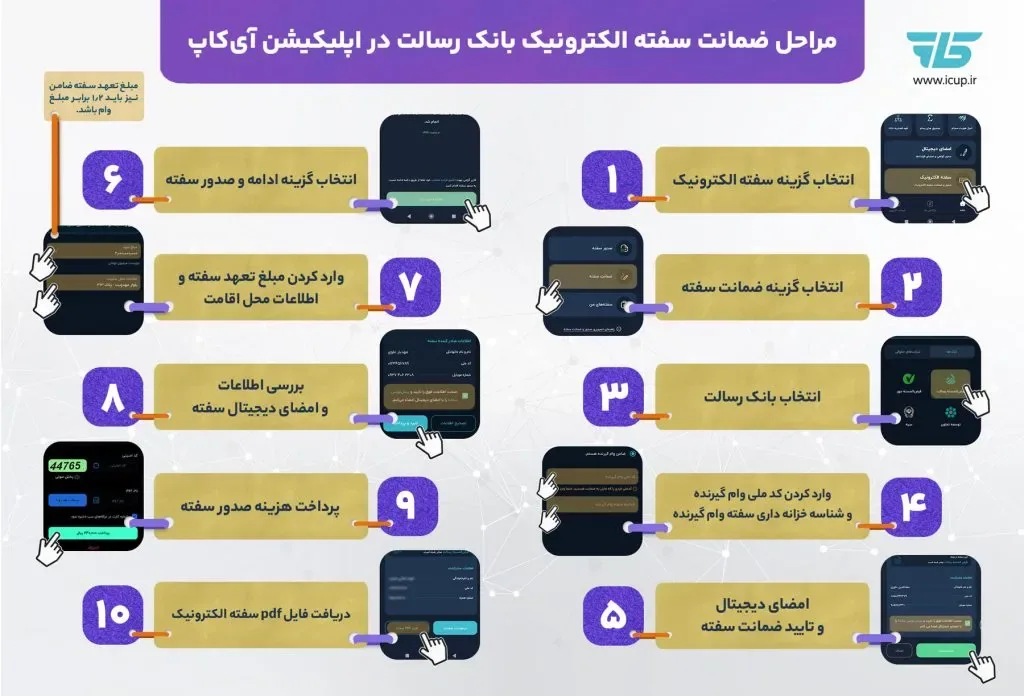
مسیر معرفیشده برای مشتریان رسالت، اپلیکیشن آیکاپ یا iCup است. برای ضمانت وام، ابتدا نتیجه اعتبارسنجی مرآت و الزامات پرونده را ببینید؛ سپس در آیکاپ بانک عامل، گیرنده و مبلغ تعهد را انتخاب کنید.
در بعضی فرایندهای رسالت، سفته معادل ۱۲۰ درصد وام درخواست میشود؛ مبلغ و نیاز به ضامن را از پرونده بگیرید. دریافت فایل سفته بهتنهایی، تایید ضمانت در پرونده اعتباری را ثابت نمیکند.
راهنمای صدور سفته الکترونیکی بانک صادرات
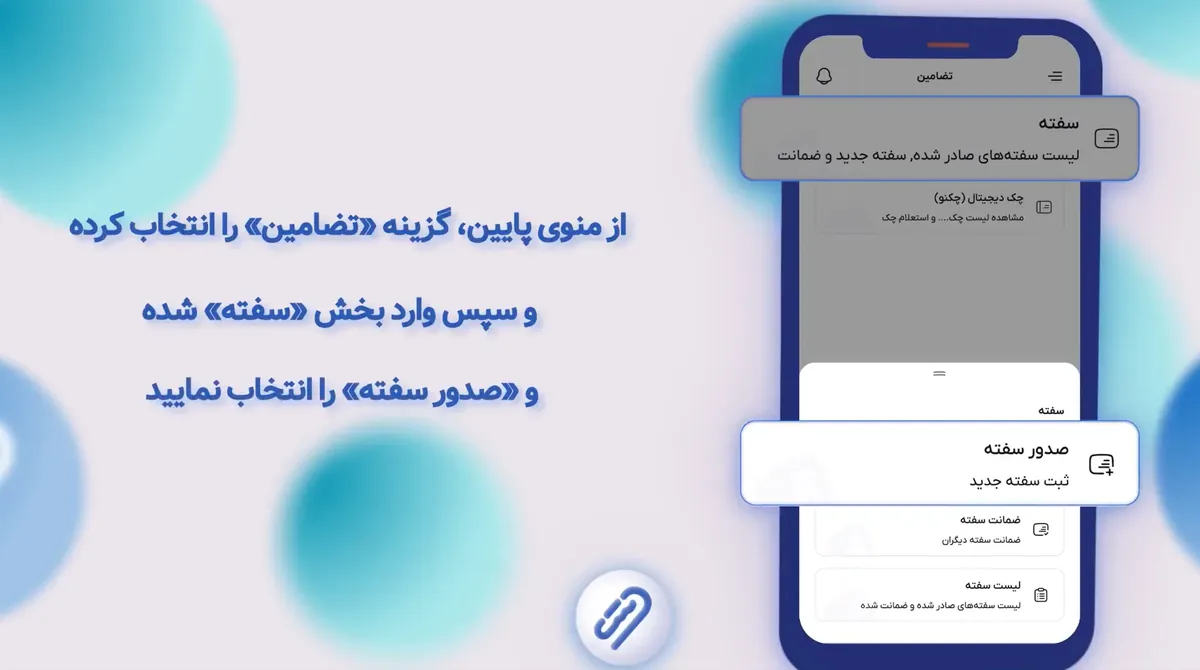
بانک صادرات خدمات سفته را از طریق سامانه «ست» و اپلیکیشن «سپینو» ارائه میدهد. ست علاوه بر سفته، برای توثیق الکترونیکی داراییها هم کاربرد دارد؛ نوع دارایی قابل پذیرش به خدمت و قرارداد بستگی خواهد داشت.
سپینو نیز صدور و ضمانت سفته دیجیتال دارد. احراز هویت و فعالسازی امضا را تکمیل و مشخصات گیرنده را بازبینی کنید.
خرید سفته الکترونیکی بانک ملی
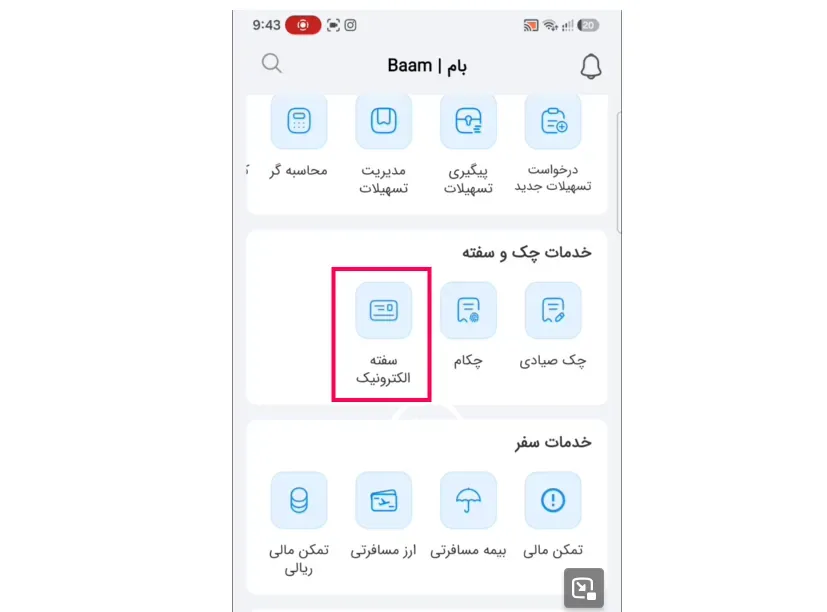
بانک ملی خدمت سفته الکترونیک را در بام فعال کرده و خرید آن صرفا حضوری نیست.
در بام وارد «خدمات چک و سفته» و سپس «سفته الکترونیک» شوید. مسیر صدور شخصی با شرکتی یا سازمانی تفاوت دارد. گواهی امضای معتبر لازم دارید و فرایند شخصی، کد ثنا هم میخواهد. فایل و وضعیت سند در «سفتههای من» قابل پیگیری خواهد بود. در پلتفرمهای واسط نیز نام بانک عامل را بررسی کنید.
سفته الکترونیکی بانک مهر ایران، ملت، تجارت، شهر و سایر بانکها
| بانک | سامانه یا برنامه | نکته کاربردی |
| رسالت | آیکاپ | هماهنگی با پرونده مرآت |
| مهر ایران | کیوبانک؛ آیکاپ در فرایندهای مربوط | انتخاب مسیر مطابق درخواست تسهیلات |
| صادرات | ست و سپینو | صدور و ضمانت سفته دیجیتال |
| ملی | بام | خدمات چک و سفته |
| ملت | بستام | صدور و ضمانت برای تسهیلات |
| تجارت | باجت | سفته در فرایند خدمات اعتباری |
| شهر | همراه شهر پلاس | صدور و مدیریت؛ ارائه در اندروید، آیفون و وب |
اپلیکیشن امضای دیجیتال لزوما سامانه خرید سفته نیست. برای سایر بانکها، مسیر صدور را از سایت رسمی بگیرید.
آموزش گامبهگام خرید و نحوه نوشتن سفته الکترونیکی
برای سفتهنویسی آنلاین، مشخصات تعهد را در فرم دیجیتال وارد میکنید:
۱. سامانه را انتخاب کنید. برنامه را از مسیر رسمی و مطابق درخواست گیرنده بگیرید.
۲. احراز هویت شوید. کد ملی، شماره همراه، اطلاعات حساب و نشانی را آماده کنید؛ گاهی تصویر کارت ملی یا ویدئو هم لازم میشود.
۳. گواهی امضای دیجیتال بگیرید. روش و هزینه را سامانه اعلام میکند؛ ترسیم امضا روی صفحه کافی نیست.
۴. مشخصات صادرکننده، ذینفع، مبلغ و تاریخ را بنویسید. شناسه ملی شرکت را با کد ملی نماینده اشتباه نگیرید.
۵. پیشنویس را بخوانید و هزینه را بپردازید. اگر کادر ریالی باشد، سفته ۱۰۰ میلیون تومانی باید با رقم ۱٬۰۰۰٬۰۰۰٬۰۰۰ ریال ثبت شود.
۶. فایل و شناسه را نگه دارید. در صورت نیاز، ضامن هم احراز هویت و امضا را تکمیل میکند.
در برنامههایی مانند آیکاپ، حذف برنامه یا تغییر تنظیمات امنیتی گوشی میتواند دسترسی به گواهی امضا را مختل کند. پیش از تعویض گوشی، راهنمای انتقال یا صدور مجدد را بخوانید.
نحوه تنظیم سفته ضمانت و سفته حسن انجام کار
برای ضمانت استخدام، مبلغ، نام دقیق کارفرما، علت صدور و شرایط آزادسازی را روشن کنید. در سفته کاغذی، عبارت «بابت تضمین حسن انجام کار قرارداد شماره … مورخ …» را درج کنید و رسید تحویل بگیرید. سفته سفیدامضا یا بدون تعیین گیرنده تحویل ندهید.
اگر سامانه الکترونیکی امکان درج توضیح ندارد، شناسه سفته، مبلغ و هدف صدور را در قرارداد یا رسید امضاشده ثبت کنید. مشخص کنید مطالبه تحت چه شرایطی مجاز خواهد بود و پس از پایان همکاری، آزادسازی چگونه انجام میشود. تاریخ را هم مطابق توافق روشن تعیین کنید؛ خالی گذاشتن آن نسخه عمومی مناسبی برای همه قراردادها نیست.
قیمت سفته الکترونیکی چقدر است؟ جدول تعرفه سال ۱۴۰۵
حق تمبر سفته الکترونیکی نیم در هزار مبلغ اسمی است؛ یعنی به ازای هر یک میلیون تومان تعهد، ۵۰۰ تومان حق تمبر میپردازید. این نرخ قانونی بین بانکها تفاوت ندارد، اما هزینه نهایی میتواند شامل احراز هویت، گواهی امضا یا خدمات جداگانه باشد.
فرمول محاسبه: مبلغ سفته به تومان × ۰٬۰۰۰۵ = حق تمبر به تومان
| مبلغ اسمی سفته | حق تمبر در سال ۱۴۰۵ |
| ۱ میلیون تومان | ۵۰۰ تومان |
| ۵ میلیون تومان | ۲٬۵۰۰ تومان |
| ۱۰ میلیون تومان | ۵٬۰۰۰ تومان |
| ۲۰ میلیون تومان | ۱۰٬۰۰۰ تومان |
| ۵۰ میلیون تومان | ۲۵٬۰۰۰ تومان |
| ۱۰۰ میلیون تومان | ۵۰٬۰۰۰ تومان |
| ۱۵۰ میلیون تومان | ۷۵٬۰۰۰ تومان |
| ۲۰۰ میلیون تومان | ۱۰۰٬۰۰۰ تومان |
| ۵۰۰ میلیون تومان | ۲۵۰٬۰۰۰ تومان |
| یک میلیارد تومان | ۵۰۰٬۰۰۰ تومان |
جدول فقط حق تمبر را نشان میدهد؛ اگر برای وام ۱۰۰ میلیونی سفته ۱۲۰ میلیونی بخواهند، حق تمبر ۶۰ هزار تومان میشود.
دریافت وام فوری و خرید قسطی با سفته الکترونیکی
«بدون ضامن» معمولا به معنی حذف ضامن شخصی در یک طرح مشخص است؛ اعتبارسنجی و ارائه تضمین همچنان باقی میماند. «فوری» هم وعده پرداخت قطعی به همه متقاضیان نیست.
| بانک یا پلتفرم | اطلاعات کاربردی |
| رسالت | سقف اعلامشده برای اشخاص حقیقی ۵۰۰ میلیون تومان؛ مبلغ قابل دریافت تابع امتیاز و توان بازپرداخت |
| مهر ایران | نورا تا ۵۰۰ میلیون تومان بدون کارمزد؛ نیلوفر تا ۵۰۰ میلیون با کارمزد ۲ تا ۴ درصد؛ ضمانت تابع طرح |
| ملی | امکان صدور سفته در بام، به معنی وجود وام عمومی و فوری صرفا با سفته نیست |
| دیجیپی | در توضیح طرح سفته، اعتبار ۱۰ تا ۵۰ میلیون تومان آمده؛ سقف عمومی وام خرید تا ۲۰۰ میلیون تومان با ضمانت متناسب با طرح معرفی شده |
| ازکیوام | اعتبار خرید تا ۳۰۰ میلیون تومان؛ شرایط عمومی سایت بر چک صیادی تاکید دارد |
مهر ایران برای اصناف، طرح نارون تا یک میلیارد تومان هم معرفی کرده؛ این سقف را نباید به همه مشتریان و همه ضمانتها تعمیم داد. در زرینپلاس، لندو، کیپا و قسطا نیز نوع تضمین و هزینه را برای طرح فعال بررسی کنید.
اعتبار خرید لزوما پول نقد قابل برداشت نیست. خرید قسطی طلا هم به فروشگاه طرف قرارداد و محدودیت مصرف اعتبار بستگی دارد. برای مقایسه، مجموع اقساط، هزینه اشتراک، اعتبارسنجی و صدور سفته را کنار قیمت نقدی کالا بگذارید.
قوانین سفته الکترونیکی؛ نحوه استعلام، ابطال (حذف) و وصول
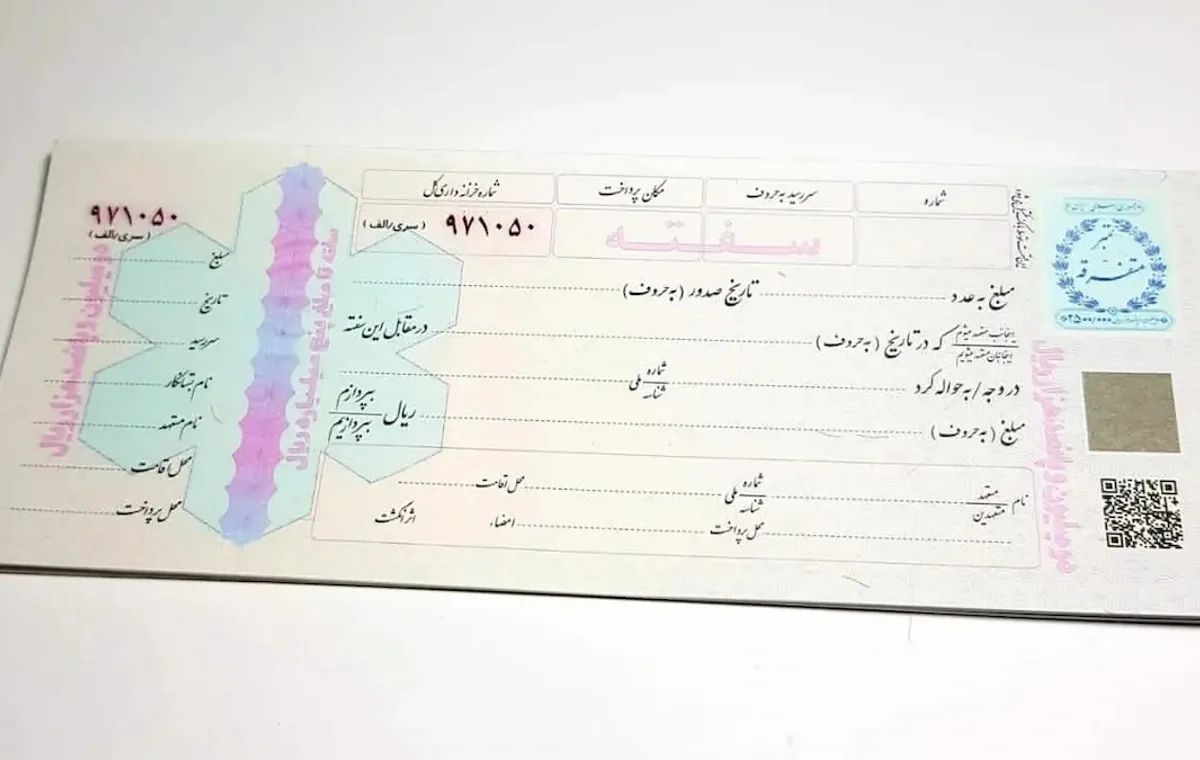
روش استعلام اصالت سفته الکترونیکی با شناسه یکتا
از بخش استعلام یا سوابق سامانه صادرکننده، شناسه خزانهداری، مبلغ، طرفین و وضعیت سند را بررسی کنید. PDF یا پیامک، جای استعلام را نمیگیرد. پذیرش سفته در پرونده وام را هم کنترل کنید.
ظهرنویسی برای انتقال، در سامانه پشتیبان و با امضای دارنده ثبت میشود؛ ارسال فایل PDF به فرد دیگر، انتقال سند نیست.
چگونه سفته الکترونیکی را باطل یا حذف کنیم؟
حذف فایل، پاککردن برنامه یا ابطال گواهی امضا، تعهد سفته قبلی را از بین نمیبرد. سفته نهایی نیز معمولا مثل یک فرم عادی قابل ویرایش نیست.
پس از تسویه، ثبت وضعیت آزادسازی یا تسویه سند را از ذینفع بخواهید و رسید بگیرید. اگر مبلغ اشتباه ثبت کردهاید یا از وام منصرف شدهاید، از پشتیبانی و بانک عامل تعیین تکلیف بخواهید؛ انصراف از درخواست وام را معادل ابطال سفته ندانید.
امکانات سامانهها یکسان نیست؛ برای نمونه، بانک شهر قابلیت ابطال سفته را در بهروزرسانی همراه شهر پلاس معرفی کرده است. وجود این گزینه هم به معنی امکان حذف یکطرفه هر تعهد نیست. در اختلاف بر سر آزادسازی، پیگیری حقوقی باید متناسب با قرارداد انجام شود.
قوانین واخواست و نحوه به اجرا گذاشتن (وصول) سفته الکترونیکی
برای حفظ امتیازات تجاری، بهویژه رجوع به ظهرنویس، واخواست عدم پرداخت سفته سررسیددار را اصولا ظرف ۱۰ روز از سررسید پیگیری کنید. این قاعده از مواد ۲۸۰ و ۳۰۹ قانون تجارت میآید؛ وضعیت سفته عندالمطالبه یا ضمانتی به بررسی شرایط سند و قرارداد نیاز دارد.
مطابق نظریه مشورتی شماره ۷/۱۴۰۲/۱۱۵۲، دارنده میتواند تصویر مصدق سفته الکترونیکی را از مرجع مربوط بگیرد، واخواست کند و در مرجع قضایی صالح دعوا مطرح کند. نباید فرایند وصول سفته را با گواهی عدم پرداخت و اجرای چک یکسان دانست.
جمعبندی
برای خرید سفته الکترونیکی، سامانه مورد قبول گیرنده را مشخص کنید و مبلغ و علت تعهد را دقیق بنویسید. حق تمبر فقط بخشی از هزینه خواهد بود. فایل، شناسه و قرارداد را نگه دارید و پس از تسویه، آزادسازی سند را پیگیری کنید؛ پایان اقساط باید در وضعیت تضمین هم مشخص شود.