

متوسط ریپو پذیرفتهشده از ۲۶۴٫۸ همت در فروردین به ۷۰ همت در شهریور رسیده است؛ همزمان، متوسط سفارش بانکها افزایش یافت و فاصله تقاضا و پذیرش در حراجهای بازار باز بیشتر شد.
به گزارش تجارت نیوز، متوسط اعتبار پذیرفتهشده در حراجهای بازار باز از حدود ۲۶۵ همت در فروردین ۱۴۰۵ به ۷۰ همت در شهریور کاهش یافت؛ در حالی که متوسط سفارشهای ارسالی بانکها در همین فاصله از ۳۳۱ به ۴۰۱ همت رسید. این تغییر، سهم ریپو پذیرفتهشده از مجموع سفارشها را از حدود ۸۰ درصد در فروردین به ۱۷٫۵ درصد در شهریور رساند و فاصله میان دو طرف حراج را افزایش داد.
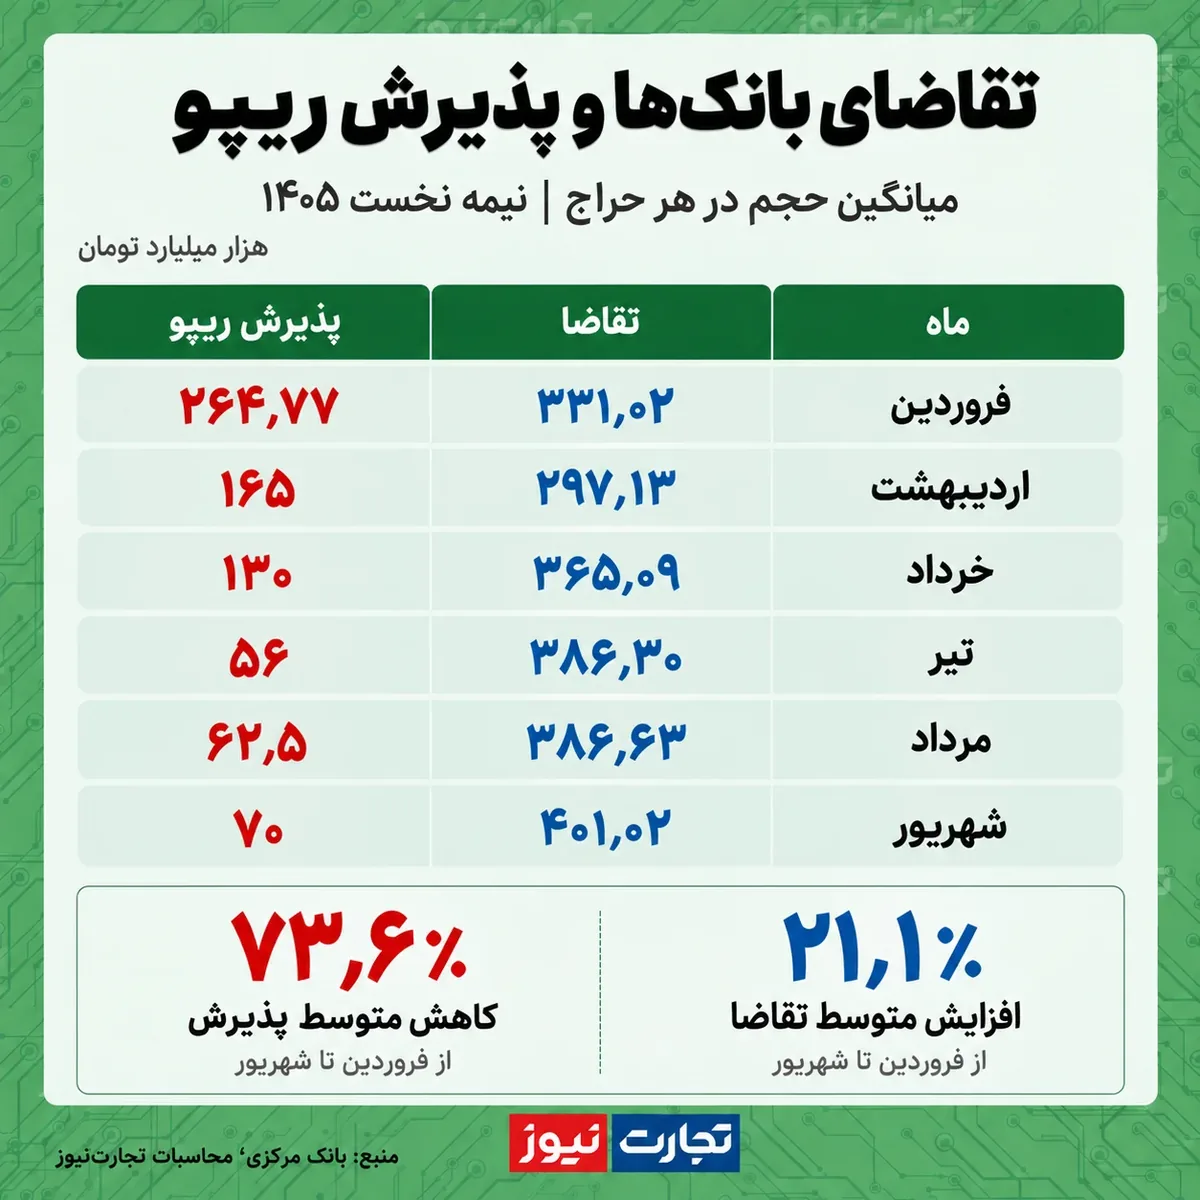
بررسی دادههای عملیات اجرایی سیاست پولی بانک مرکزی نشان میدهد متوسط حجم توافق بازخرید پذیرفتهشده در هر حراج، طی این فاصله ۷۳٫۶ درصد کاهش یافته، اما متوسط تقاضای ثبتشده حدود ۲۱٫۱ درصد بیشتر شده است. متوسط پذیرش در اردیبهشت ۱۶۵ همت و در خرداد ۱۳۰ همت بود؛ سپس در تیر به ۵۶ همت رسید و در مرداد و شهریور بهترتیب ۶۲٫۵ و ۷۰ همت ثبت شد.
در آخرین حراج مورد بررسی، در ۲۰ مهر، بانکها نزدیک به ۲۹۳ همت سفارش ارسال کردند که ۷۰ همت آن پذیرفته شد؛ معادل ۲۳٫۹ درصد سفارشها. با این حال، رقم پذیرش ریپو تمام عملیات تأمین منابع را نشان نمیدهد. در دو حراج پایانی شهریور، خرید قطعی اوراق نیز ثبت شده است.
متوسط پذیرش ریپو چگونه از ۲۶۵ به ۷۰ همت رسید؟
در فروردین ۱۴۰۵، سه حراج بازار باز در دادههای مورد بررسی ثبت شده است. حجم ریپو پذیرفتهشده در این حراجها بهترتیب ۳۵۹٫۲، ۲۲۵٫۱۱ و ۲۱۰ همت بود و متوسط پذیرش در هر حراج به ۲۶۴٫۷۷ همت رسید. در مقابل، متوسط سفارشهای ارسالی بانکها ۳۳۱٫۰۲ همت ثبت شد. بر این اساس، نسبت مجموع پذیرش به مجموع سفارشهای ماه حدود ۸۰ درصد بود.
در اردیبهشت، متوسط تقاضا به ۲۹۷٫۱۳ همت کاهش یافت، اما متوسط پذیرش نیز به ۱۶۵ همت رسید. در خرداد، جهت تقاضا تغییر کرد و متوسط سفارشها تا ۳۶۵٫۰۹ همت بالا رفت؛ در حالی که پذیرش هر چهار حراج این ماه روی ۱۳۰ همت قرار داشت.
کاهش متوسط پذیرش در تیر ادامه یافت و این رقم به ۵۶ همت رسید. حجم قراردادهای پذیرفتهشده در پنج حراج تیر از ۷۰ همت در ابتدای ماه به ۴۰ همت در پایان ماه تغییر کرد. سپس متوسط پذیرش در مرداد به ۶۲٫۵ همت افزایش یافت و در شهریور، هر پنج حراج با پذیرش ۷۰ همت انجام شد. بنابراین، مسیر پذیرش در نیمه نخست سال شامل کاهش تا تیر و افزایش محدود در دو ماه بعد بوده است. با وجود این افزایش، متوسط شهریور همچنان حدود ۱۹۴٫۸ همت کمتر از فروردین قرار داشت.
متوسط سفارش بانکها در شهریور به ۴۰۱ همت رسید
متوسط سفارشهای ارسالی بانکها در فروردین ۳۳۱٫۰۲ همت بود و در اردیبهشت به ۲۹۷٫۱۳ همت رسید. پس از این کاهش، متوسط تقاضا در خرداد افزایش یافت و به ۳۶۵٫۰۹ همت رسید. در تیر و مرداد نیز این رقم بهترتیب ۳۸۶٫۳۰ و ۳۸۶٫۶۳ همت ثبت شد و در شهریور تا ۴۰۱٫۰۲ همت بالا رفت.
مقایسه ابتدا و انتهای این دوره نشان میدهد متوسط سفارشها حدود ۷۰ همت افزایش یافته است. همزمان، فاصله متوسط تقاضا و متوسط پذیرش از حدود ۶۶٫۳ همت در فروردین به ۳۳۱ همت در شهریور رسید. این فاصله، حجم سفارشهای پذیرفتهنشده در حراج را نشان میدهد.
در میان حراجهای نیمه نخست سال، بیشترین سفارش ثبتشده به ۲۵ خرداد تعلق داشت؛ زمانی که بانکها ۵۳۴٫۱۳ همت سفارش ارسال کردند و ۱۳۰ همت آن پذیرفته شد. در ۲۶ مرداد نیز تقاضا به ۴۸۳٫۱۲ همت رسید، در حالی که پذیرش ۶۰ همت بود.
در حراج ۲۰ مهر، حجم سفارشها نسبت به این دو مقطع پایینتر و برابر ۲۹۲٫۹۹ همت بود. با پذیرش ۷۰ همت، فاصله دو رقم به ۲۲۲٫۹۹ همت رسید. سهم پذیرش در این حراج ۲۳٫۹ درصد بود؛ با این حال، سفارشهای پذیرفتهنشده بهتنهایی میزان نیاز تأمیننشده بانکها از تمام مسیرهای دسترسی به منابع را مشخص نمیکند.
خرید قطعی و سررسید قراردادها چه تغییری در تصویر عملیات ایجاد میکنند؟
در دو حراج پایانی شهریور، علاوه بر توافق بازخرید، خرید قطعی اوراق نیز در دادهها ثبت شده است. در ۲۳ شهریور، بانک مرکزی ۱۹٫۵۲ همت خرید قطعی انجام داد و ۷۰ همت ریپو پذیرفت. مجموع مبلغ این دو عملیات به ۸۹٫۵۲ همت رسید. در ۳۱ شهریور نیز ۲٫۰۶ همت خرید قطعی در کنار ۷۰ همت ریپو ثبت شد؛ مجموعاً ۷۲٫۰۶ همت.
این ترکیب نشان میدهد یکسان بودن رقم ریپو در دو حراج، الزاماً به معنای یکسان بودن کل مبلغ عملیات نیست. همچنین خرید قطعی و توافق بازخرید از نظر سررسید تفاوت دارند. توافق بازخرید با تعهد معامله معکوس در موعد قرارداد همراه است، اما خرید قطعی چنین سررسیدی برای بازگشت همان معامله ندارد.
دادههای سال ۱۴۰۳ نیز تغییر ترکیب سررسیدها را نشان میدهد. در حراج ۲۷ خرداد، قراردادهای ۸ و ۸۵ روزه کنار یکدیگر ثبت شدهاند و در هفتههای بعد نیز قراردادهای کوتاهتر و بلندتر همزمان وجود داشتهاند. در چنین وضعیتی، بخشی از منابع قراردادهای قبلی همچنان در اختیار بانکها باقی میماند.