

درآمد بازار جهانی DRAM در سهماهه سوم ۱۴۰۵ با رشد ۳۶۹ درصدی به ۲۰۰ میلیارد دلار رسید؛ هوش مصنوعی قیمت حافظه را دگرگون کرد.
بازار جهانی حافظه DRAM در سهماهه سوم ۱۴۰۵ با رشد خیرهکننده درآمد روبهرو شد و رکوردی تازه ثبت کرد. برخلاف دورههای رونق معمول صنعت نیمهرسانا که عمدتاً به افزایش حجم تولید وابسته بودند، این جهش بیش از هر چیز از افزایش شدید قیمتها ناشی شد.
بر اساس گزارش مؤسسه تحقیقاتی کانترپوینت، درآمد سازندگان DRAM نسبت به مدت مشابه سال قبل ۳۶۹ درصد افزایش یافت و به حدود ۲۰۰ میلیارد دلار رسید. تقاضای سنگین مراکز داده و شتابدهندههای هوش مصنوعی اصلیترین محرک این تحول بود و متوسط قیمت هر گیگابیت حافظه به ۱٫۹ دلار (معادل یکهشتم گیگابایت) رسید.
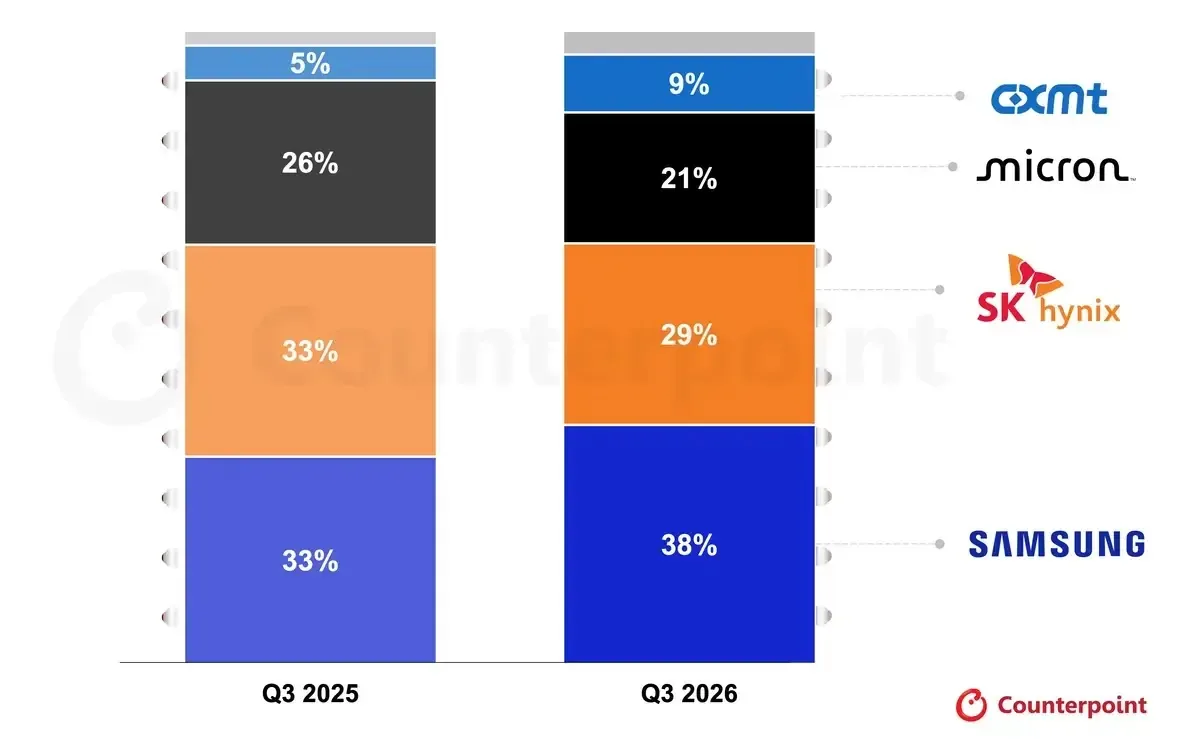
در این دوره، سامسونگ با سهم ۳۸ درصدی همچنان صدرنشین بازار باقی ماند. اسکی هاینیکس با رشد بیش از ۴۰ درصدی درآمد فصلی، سهم خود را به ۲۹ درصد رساند و بخشی از فاصله ایجادشده در ابتدای سال را جبران کرد. مایکرون با ۲۱ درصد و CXMT با ۹ درصد در رتبههای بعدی قرار گرفتند. مجموع سهم دو شرکت کرهای به ۶۷ درصد رسید و کره جنوبی همچنان مرکز ثقل صنعت DRAM جهان به شمار میرود.
نکته قابلتوجه آن است که حجم بیتهای عرضهشده در طول فصل تنها حدود ۴ درصد رشد کرد، در حالی که درآمد تقریباً پنج برابر شد. این اختلاف نشان میدهد رشد اصلی نه از فروش تعداد بسیار بیشتری تراشه، بلکه از افزایش قیمت واحد حافظه و رقابت شدید خریداران برای دسترسی به ظرفیت محدود تولید نشأت گرفته است.
جئونگکو چوی، تحلیلگر ارشد کانترپوینت، این وضعیت را یک ابرچرخه قیمتی توصیف میکند که هنوز به ابرچرخه حجمی تبدیل نشده است. به گفته او، هوش مصنوعی حافظه را از کالایی نسبتاً استاندارد به منبعی کمیاب و ارزشمند تبدیل کرده و خریداران اکنون بیش از چانهزنی بر سر قیمت، برای تضمین عرضه رقابت میکنند.
رقابت سازندگان تنها به DRAM متعارف محدود نمیشود. حافظه پرپهنایباند (HBM) که کنار شتابدهندههای هوش مصنوعی استفاده میشود، همچنان سودآورترین بخش بازار است. درآمد HBM نسبت به مدت مشابه سال قبل تقریباً دو برابر شد، اما رشد سریعتر DDR و LPDDR باعث کاهش سهم نسبی آن از کل درآمد DRAM گردید.
اسکی هاینیکس در فروش HBM3E برتری داشت، اما گذار صنعت به نسل HBM4 میتواند معادلات را تغییر دهد. کانترپوینت از استقبال مطلوب مشتریان از HBM4 سامسونگ خبر داده و پیشبینی میکند این شرکت در سال ۱۴۰۶ رتبه نخست بازار HBM را به دست آورد. عرضه محصولات گرانتر HBM4 از سهماهه چهارم نیز میتواند درآمد تولیدکنندگان پیشرو را بیش از پیش افزایش دهد.
برای CXMT، سازنده چینی، تغییر نسل چالشبرانگیزتر است. این شرکت قصد دارد تولید انبوه HBM3E را در سال ۱۴۰۶ آغاز کند؛ زمانی که رقبا مشغول گسترش عرضه HBM4 خواهند بود. سهم CXMT از بیش از ۱۰ درصد در سهماهه دوم به ۹ درصد در فصل سوم کاهش یافته و ادامه مهاجرت بازار به نسل جدید میتواند فشار بیشتری بر جایگاه درآمدی آن وارد کند.
تأثیر هوش مصنوعی عاملمحور تنها به افزایش مصرف HBM محدود نشده است. سامانههایی که باید وظایف پیچیده را برنامهریزی و اجرا کنند، در کنار پردازندههای گرافیکی به پردازندههای مرکزی و حافظه سیستمی بیشتری نیاز دارند. نسبت GPU به CPU در زیرساختهای ابری از ۴ به ۱ به حدود ۲ به ۱ رسیده و حتی به سمت نسبت ۱ به ۱ حرکت میکند.
رکهای Vera Rubin انویدیا نمونهای از این تغییر معماری هستند. میزان DRAM متصل به هر سوکت پردازنده مرکزی در آنها تقریباً سه برابر نسل قبل شده و به ۱٫۵ ترابایت رسیده است. گسترش چنین طراحیهایی تقاضا برای DDR و LPDDR را بالا میبرد؛ حافظههایی که عمدتاً نقش رم سیستم را بر عهده دارند.
پیامد مالی این روند بسیار چشمگیر بود. درآمد DDR نسبت به سال قبل ۵۰۰ درصد و درآمد LPDDR نزدیک به ۴۰۰ درصد رشد کرد. سرعت رشد هر دو گروه اکنون از HBM پیشی گرفته، هرچند HBM همچنان حاشیه سود بالاتری دارد.
درباره تداوم قیمتهای بالا، سرعت افزایش قیمت در سهماهه سوم نسبت به نیمه نخست ۱۴۰۵ کاهش یافت، اما نشانهای از بازگشت سریع بازار به شرایط عادی دیده نمیشود. قراردادهای بلندمدت از قیمتها حمایت میکنند و بخش بزرگی از ظرفیت موجود نیز پیشاپیش به مشتریان بزرگ اختصاص یافته است.
اماس هوانگ، مدیر پژوهشی کانترپوینت، انتظار دارد قیمت حافظه در سال ۱۴۰۶ همچنان بالا باقی بماند. قیمت HBM که طی ۱۴۰۵ با فاصله زمانی از DRAM متعارف حرکت کرده بود، اکنون در حال جبران عقبماندگی خود است. محدودیت عرضه نیز ریشه صنعتی دارد؛ کارخانههای بزرگ تازه تا سال ۱۴۰۷ وارد مرحله تولید نمیشوند و افزایش ظرفیت در صنعت حافظه فرایندی چندساله است. بنابراین حتی کاهش آهنگ رشد تقاضا الزاماً به افت فوری قیمت منجر نخواهد شد.