

سبحان دارو در ۹ ماهه منتهی به شهریور ۱۴۰۵ جهش قابلتوجهی در فروش و سودآوری ثبت کرد، اما بررسی عملکرد عملیاتی شرکت تصویر متفاوتی نشان میدهد. در شرایطی که سود خالص ۷۱۰ درصد افزایش یافته، مجموع تولید تنها ۳ درصد و مقدار فروش ۵ درصد رشد کرده است؛ اختلافی که بررسی نقش نرخ فروش را ضروری میکند.
به گزارش تجارت نیوز، شرکت سبحان دارو با نماد «دسبحان» که 66 درصد از سهام آن متعلق به ستاد اجرایی فرمان امام است، محصولات مختلفی از جمله قرص و دراژه، کپسول، پماد و کرم و قطره تولید و عرضه میکند. بررسی عملکرد این شرکت مستلزم توجه همزمان به صورتهای مالی و شاخصهای عملیاتی است؛ زیرا رشد درآمد و سود زمانی تصویری کامل از بهبود کسبوکار ارائه میدهد که با افزایش متناسب تولید و فروش نیز همراه باشد.
صورتهای مالی ۹ ماهه منتهی به شهریور ۱۴۰۵ دسبحان از رشد قابل توجه فروش و سودآوری حکایت دارد. با این حال، آمار تولید و فروش نشان میدهد این جهش مالی با تحول مشابهی در حجم فعالیت شرکت همراه نبوده است. بنابراین، اگرچه عملکرد سودآوری شرکت نسبت به دوره مشابه سال گذشته بهبود چشمگیری داشته، نمیتوان صرفا بر اساس رشد سود، از افزایش متناسب ظرفیت عملیاتی یا توسعه قابلتوجه فعالیت شرکت سخن گفت.
جهش ۲۰۱ درصدی درآمد دسبحان
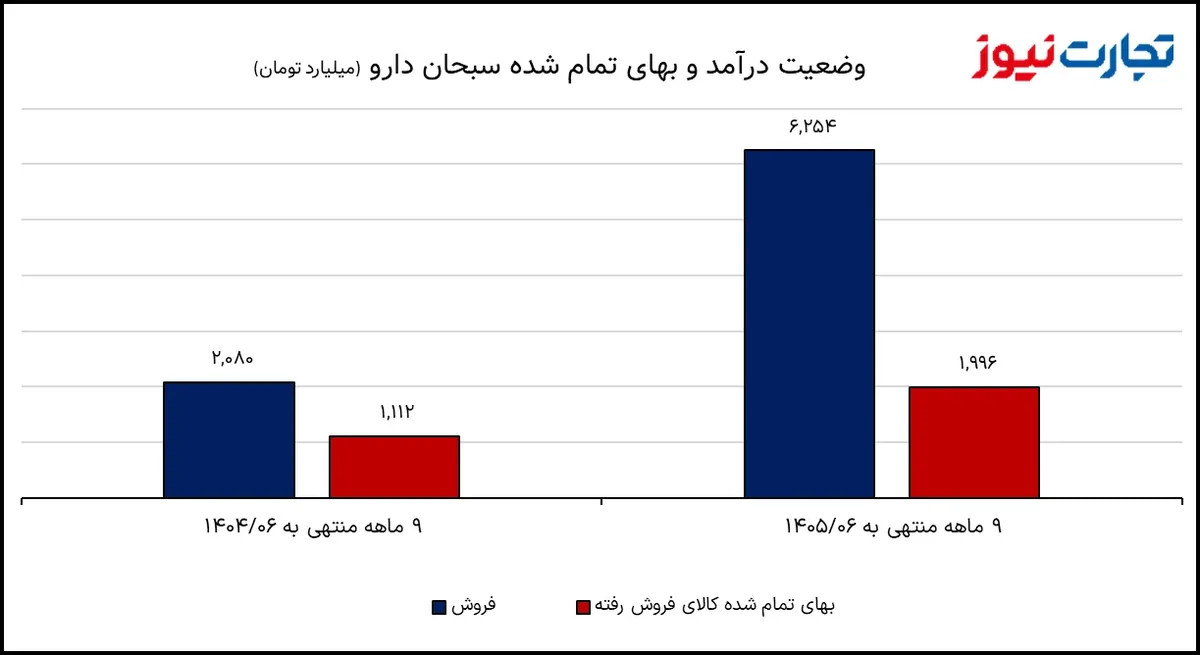
فروش سبحان دارو در ۹ ماهه منتهی به شهریور ۱۴۰۵ به ۶ هزار و ۲۵۴ میلیارد تومان رسید؛ درحالیکه این رقم در ۹ ماهه منتهی به شهریور ۱۴۰۴ برابر با ۲ هزار و ۸۰ میلیارد تومان بود. به این ترتیب، درآمد فروش شرکت در ۹ ماهه منتهی به شهریور ۱۴۰۵ نسبت به دوره مشابه سال قبل ۲۰۱ درصد افزایش یافت.
این رشد در نگاه نخست قابلتوجه است، اما مقایسه آن با تغییرات تولید و فروش نشان میدهد افزایش درآمد بسیار سریعتر از رشد حجم فعالیت اتفاق افتاده است. مجموع تولید دسبحان در ۹ ماهه منتهی به شهریور ۱۴۰۵ تنها ۳ درصد و مجموع فروش محصولات در همین دوره ۵ درصد نسبت به ۹ ماهه منتهی به شهریور ۱۴۰۴ افزایش داشته است. در نتیجه، افزایش مقدار تولید و فروش بهتنهایی نمیتواند رشد ۲۰۱ درصدی درآمد را توضیح دهد و افزایش نرخ فروش محصولات نیز باید در تحلیل این جهش مورد توجه قرار گیرد.
رشد محدود تولید در مجموع محصولات
مجموع تولید سبحان دارو در ۹ ماهه منتهی به شهریور ۱۴۰۵ به ۲ میلیون و ۵۱۳ هزار و ۷۸۸ واحد مطابق واحدهای ثبتشده در گزارش رسید؛ درحالیکه این رقم در ۹ ماهه منتهی به شهریور ۱۴۰۴ برابر با ۲ میلیون و ۴۴۲ هزار و ۳۷۳ واحد بود. بنابراین، مجموع تولید در ۹ ماهه منتهی به شهریور ۱۴۰۵ نسبت به دوره مشابه سال قبل ۳ درصد افزایش یافت.
در بخش قرص و دراژه، تولید از ۲ میلیون و ۳۷۶ هزار و ۹۵۱ هزار عدد در ۹ ماهه منتهی به شهریور ۱۴۰۴ به ۲ میلیون و ۴۲۷ هزار و ۵۹ هزار عدد در ۹ ماهه منتهی به شهریور ۱۴۰۵ رسید که رشدی معادل ۲ درصد داشته است. تولید پماد و کرم نیز از ۱۰ هزار و ۹۷۶ هزار تیوب در ۹ ماهه منتهی به شهریور ۱۴۰۴ به ۱۰ هزار و ۸۴۴ هزار تیوب در ۹ ماهه منتهی به شهریور ۱۴۰۵ کاهش یافت که افتی حدود ۱ درصدی را نشان میدهد.
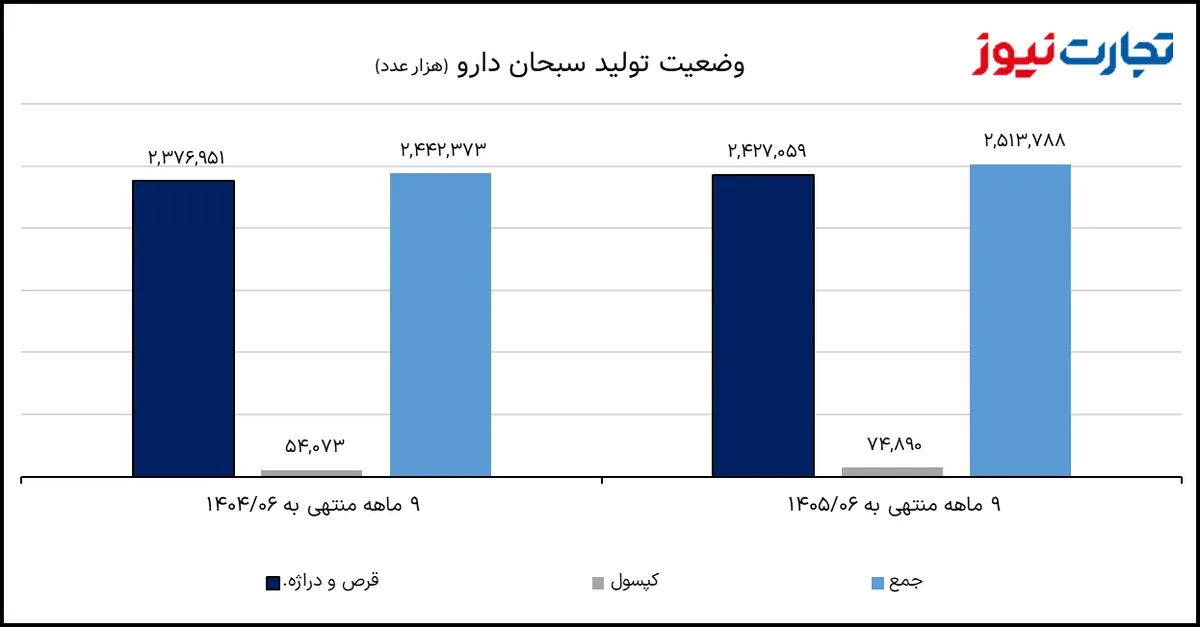
در مقابل، تولید کپسول از ۵۴ هزار و ۷۳ هزار هزار عدد در ۹ ماهه منتهی به شهریور ۱۴۰۴ به ۷۴ هزار و ۸۹۰ هزار عدد در ۹ ماهه منتهی به شهریور ۱۴۰۵ افزایش یافت و ۳۸ درصد رشد کرد. تولید قطره نیز از ۳۷۳ هزار شیشه در ۹ ماهه منتهی به شهریور ۱۴۰۴ به ۹۹۵ هزار شیشه در ۹ ماهه منتهی به شهریور ۱۴۰۵ رسید که افزایشی معادل ۱۶۷ درصد داشته است.
این آمار نشان میدهد رشد تولید بیشتر در کپسول و قطره متمرکز بوده و در محصولات اصلی دیگری مانند قرص و دراژه و پماد و کرم، تغییرات محدود بوده است. همچنین به دلیل تفاوت واحد اندازهگیری محصولات، جمع کل اعلامشده در گزارش را نمیتوان بهعنوان تعداد همگن و قابلمقایسهای از اقلام دارویی تفسیر کرد.
کپسول و قطره پیشتاز رشد فروش شدند
مقدار فروش قرص و دراژه در ۹ ماهه منتهی به شهریور ۱۴۰۵ به ۲ میلیون و ۴۷۳ هزار و ۲۰۰ هزار عدد رسید؛ درحالیکه این رقم در ۹ ماهه منتهی به شهریور ۱۴۰۴ برابر با ۲ میلیون و ۳۶۷ هزار و ۸۵۶ هزار عدد بود. بنابراین، فروش این محصول در ۹ ماهه منتهی به شهریور ۱۴۰۵ حدود ۴ درصد افزایش یافت.
در گروه پماد و کرم، فروش از ۱۰ هزار و ۹۷۱ هزار تیوب در ۹ ماهه منتهی به شهریور ۱۴۰۴ به ۱۰ هزار و ۸۱۷ هزار تیوب در ۹ ماهه منتهی به شهریور ۱۴۰۵ کاهش یافت که افتی حدود ۱ درصدیست. در مقابل، فروش کپسول از ۵۴ هزار و ۵۳ هزار عدد در ۹ ماهه منتهی به شهریور ۱۴۰۴ به ۷۶ هزار و ۳۰۹ هزار عدد در ۹ ماهه منتهی به شهریور ۱۴۰۵ رسید که رشد ۴۱ درصدی را نشان میدهد.
فروش قطره نیز از ۳۶۲ هزار شیشه در ۹ ماهه منتهی به شهریور ۱۴۰۴ به ۹۸۳ هزار شیشه در ۹ ماهه منتهی به شهریور ۱۴۰۵ افزایش یافت و ۱۷۲ درصد رشد کرد. در مجموع، مقدار فروش محصولات طبق جمع اعلامشده در گزارش از ۲ میلیون و ۴۳۳ هزار و ۲۴۲ واحد در ۹ ماهه منتهی به شهریور ۱۴۰۴ به ۲ میلیون و ۵۶۱ هزار و ۳۰۹ واحد در ۹ ماهه منتهی به شهریور ۱۴۰۵ رسید که افزایشی معادل ۵ درصد داشته است.
در نتیجه، بخش مهمی از رشد مقداری فروش به کپسول و قطره اختصاص دارد و فروش قرص و دراژه افزایش محدودی داشته است. همچنین فروش پماد و کرم کاهش یافته است. بنابراین، رشد فروش دسبحان اگرچه مثبت است، اما در سطح کل محصولات به اندازهای نیست که بهتنهایی جهش درآمد و سودآوری شرکت را توضیح دهد.
جهش ۷۱۰ درصدی سود خالص دسبحان
سود ناخالص سبحان دارو در ۹ ماهه منتهی به شهریور ۱۴۰۵ به ۴ هزار و ۲۵۸ میلیارد تومان رسید؛ درحالیکه این رقم در ۹ ماهه منتهی به شهریور ۱۴۰۴ برابر با ۹۶۸ میلیارد تومان بود. به این ترتیب، سود ناخالص در ۹ ماهه منتهی به شهریور ۱۴۰۵ نسبت به دوره مشابه سال قبل ۳۴۰ درصد افزایش یافت.
بهای تمامشده کالای فروشرفته نیز از یک هزار و ۱۱۲ میلیارد تومان در ۹ ماهه منتهی به شهریور ۱۴۰۴ به یک هزار و ۹۹۶ میلیارد تومان در ۹ ماهه منتهی به شهریور ۱۴۰۵ رسید که افزایش ۸۰ درصدی را نشان میدهد. هزینههای عمومی، اداری و تشکیلاتی نیز از ۱۰۵ میلیارد تومان در ۹ ماهه منتهی به شهریور ۱۴۰۴ به ۱۹۲ میلیارد تومان در ۹ ماهه منتهی به شهریور ۱۴۰۵ افزایش یافت که رشدی معادل ۸۳ درصد داشته است.
با وجود افزایش هزینهها، سود عملیاتی شرکت از ۸۳۰ میلیارد تومان در ۹ ماهه منتهی به شهریور ۱۴۰۴ به ۴ هزار و ۳۷ میلیارد تومان در ۹ ماهه منتهی به شهریور ۱۴۰۵ رسید و ۳۸۶ درصد رشد کرد. هزینههای مالی در همین مقایسه از ۴۲۸ میلیارد تومان به ۴۱۳ میلیارد تومان معادل ۴ درصد کاهش داشت. خالص سایر درآمدها و هزینههای غیرعملیاتی نیز از ۴۹ میلیارد تومان در ۹ ماهه منتهی به شهریور ۱۴۰۴ به ۱۱۵ میلیارد تومان در ۹ ماهه منتهی به شهریور ۱۴۰۵ رسید و ۱۳۵ درصد افزایش یافت.
سود پیش از مالیات از ۴۵۱ میلیارد تومان در ۹ ماهه منتهی به شهریور ۱۴۰۴ به ۳ هزار و ۷۳۹ میلیارد تومان در ۹ ماهه منتهی به شهریور ۱۴۰۵ افزایش یافت که رشدی معادل ۷۲۹ درصد محسوب میشود. مالیات شناساییشده نیز از ۸۷ میلیارد تومان در ۹ ماهه منتهی به شهریور ۱۴۰۴ به ۷۹۳ میلیارد تومان در ۹ ماهه منتهی به شهریور ۱۴۰۵ رسید که افزایش ۸۰۷ درصدی دارد.
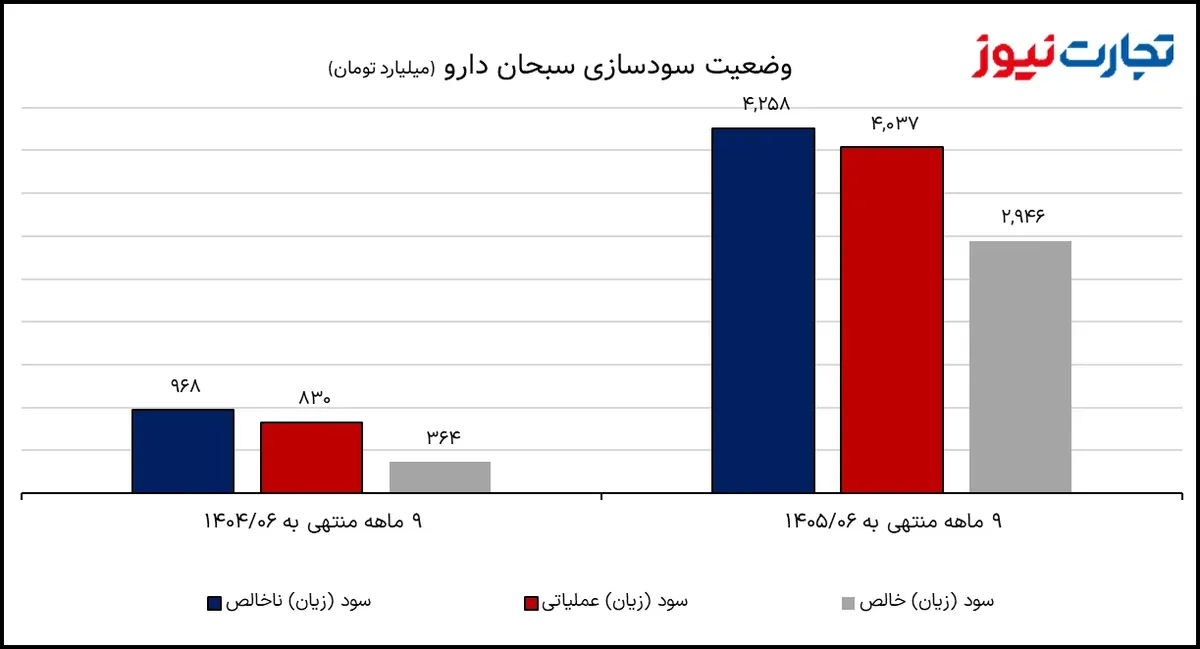
در نهایت، سود خالص دسبحان از ۳۶۴ میلیارد تومان در ۹ ماهه منتهی به شهریور ۱۴۰۴ به ۲ هزار و ۹۴۶ میلیارد تومان در ۹ ماهه منتهی به شهریور ۱۴۰۵ رسیده که ۷۱۰ درصد افزایش یافته است. این جهش نشاندهنده بهبود جدی شاخصهای مالی شرکت است، اما در کنار رشد محدود تولید و فروش باید آن را با توجه به تغییر نرخها، ترکیب محصولات و حاشیه سود ارزیابی کرد.
گزارشهای بیشتر را در صفحه بورس بخوانید.