

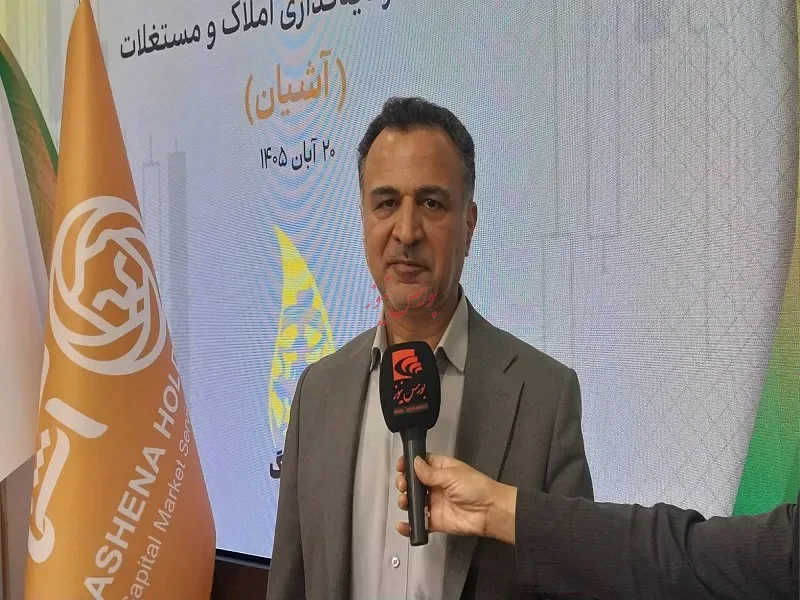
مدیر بهرهبرداری صندوق املاک مسکن آشیان، استراتژی این صندوق را ترکیبی از دو موتور بازدهی میداند: رشد ارزش ذاتی املاک در بلندمدت و درآمدهای مستمر اجاره؛ رویکردی که به گفته او در توسعههای آتی صندوق در سایر شهرهای کشور نیز دنبال خواهد شد.
داوود مالکی، مدیر بهرهبرداری صندوق املاک و مستغلات مسکن آشیان، در گفتگو با بورس نیوز، در تشریح نقاط قوت این صندوق، انتقال سند ۲۲ واحد ملکی به نام صندوق پیش از پذیرهنویسی را مهمترین دستاورد ساختاری آن معرفی میکند.
وی درباره نقطه قوت صندوق مسکن "آشیان" ادامه داد: در تبیین نقاط قوت و ویژگیهای متمایز این صندوق باید به یکی از مهمترین دستاوردهای ساختاری آن اشاره کنم؛ صندوق مسکن آشیان نخستین صندوقی بود که پیش از انجام پذیرهنویسی، سند ۲۲ واحد ملکی را به نام صندوق منتقل کرد.
مالکی در این باره ادامه داد: این ویژگی منحصربهفرد سبب شد سرمایهگذاران از همان ابتدا با آگاهی کامل بدانند سرمایهشان در چه نقاطی از تهران و در چه نوع املاکی به کار گرفته میشود. در واقع سرمایهگذار از روز نخست دقیقاً میداند داراییاش در کدام منطقه شهر قرار دارد و ساختار سرمایهگذاری چگونه شکل گرفته است.
استراتژی ترکیب بازدهی؛ درآمد اجاره در کنار رشد سرمایهای
مدیر بهرهبرداری صندوق املاک مسکن آشیان با اشاره به استراتژی این صندوق درآمد و اجاره بها توضیح داد: استراتژی ما در صندوق آشیان بر این مبناست که داراییها ترکیبی از دو موتور محرک بازدهی باشند: یکی افزایش ارزش ملکی است که ناشی از تورم عمومی و رشد ارزش ذاتی املاک در بلندمدت و دیگری درآمدهای اجاره؛ جریان نقدی مستمر و مطمئنی که متعلق به سرمایهگذار است.
مالکی همچنین خاطرنشان کرد: ما در فرآیند انتخاب و خرید املاک تلاش میکنیم سراغ گزینههایی برویم که از درآمدهای جانبی مطلوب برخوردار باشند و در نقاط مناسب، برخوردار و استراتژیک تهران واقع شده باشند. این رویکرد برای توسعههای آتی صندوق در سایر شهرهای کشور نیز مدنظر خواهد بود؛ یعنی تمرکز بر نقاط کلیدی و استراتژیک شهرها بهعنوان سیاست اصلی خرید و توسعه سبد دارایی صندوق.
نقدشوندگی و نقش بازارگردان
وی در خصوص ریسک نقدشوندگی صندوق "آشیان" عنوان کرد: مزیت دیگر فرآیند معاملات ما، تمایز در خرید و بهرهگیری از ابزارهای نقدشوندگی است. بخش عمدهای از نقدشوندگی صندوق به کیفیت و جذابیت املاک خریداریشده بازمیگردد و بخش دیگر نیز طبیعتاً از طریق تفاهمنامهها و توافقاتی که با بازارگردان محترم منعقد خواهد شد، برای توسعه نقشآفرینی صندوق و روان بودن معاملات پیگیری میشود.
سیاست توزیع سود در چارچوب ماده ۶۴
مالکی با اشاره به سیاست تقسیم سود "آشیان" خاطرنشان کرد: در خصوص نحوه تقسیم سود و جریان نقدی صندوق، مطابق با ماده ۶۴ اساسنامه صندوقهای املاک و مستغلات، ۹۰ درصد سود حاصل از اجاره و سپردههای سرمایهگذاری فرعی (پس از کسر هزینهها) الزاماً بین سهامداران تقسیم میشود. این یکی از الزامات کلیدی برای تضمین استمرار جریان نقدی سالیانه سرمایهگذاران است.
وی در این باره ادامه داد: در خصوص سود حاصل از خرید و فروش املاک، تصمیمگیری نهایی بر عهده مجمع صندوق خواهد بود که آیا بخشی از آن توزیع شود یا صرف سرمایهگذاری مجدد گردد. اما در بخش درآمدهای حاصل از اجاره، سپردههای بانکی و درآمدهای با درآمد ثابت، با توجه به الزامات قانونی و فعالیتهای صندوق، توزیع سالیانه ۹۰ درصد سود قطعی و الزامی است.