

افزایش هزینه انرژی در پی جنگ ایران، بازده سرمایهگذاری هوش مصنوعی را تهدید میکند.
به گزارش مشرق، بازار سهام شرکتهای بزرگ فناوری در آمریکا و چین با موج تازهای از کاهش قیمتها روبهرو شده است؛ روندی که در کنار نگرانیها درباره بازده سرمایهگذاریهای سنگین در حوزه هوش مصنوعی، یک عامل مهم دیگر را نیز به کانون توجه سرمایهگذاران بازگردانده است: افزایش هزینه انرژی در پی جنگ آمریکا و رژیم صهیونیستی علیه ایران.
در شرایطی که شرکتهایی مانند انویدیا، آمازون، آلفابت، اینتل و متا میلیاردها دلار برای توسعه زیرساختهای هوش مصنوعی هزینه میکنند، اختلال در بازار جهانی انرژی و افزایش هزینه تأمین برق و گاز میتواند معادلات اقتصادی این سرمایهگذاریها را تغییر دهد. به این ترتیب، جنگی که در ابتدا بازار نفت و گاز را تحت تأثیر قرار داد، اکنون میتواند از مسیر افزایش هزینه تولید و تأمین مالی، بر یکی از مهمترین موتورهای رشد بازار سرمایه جهان نیز اثرگذار باشد.
ریزش سهام فناوری؛ نشانههایی از تخلیه حباب هوش مصنوعی
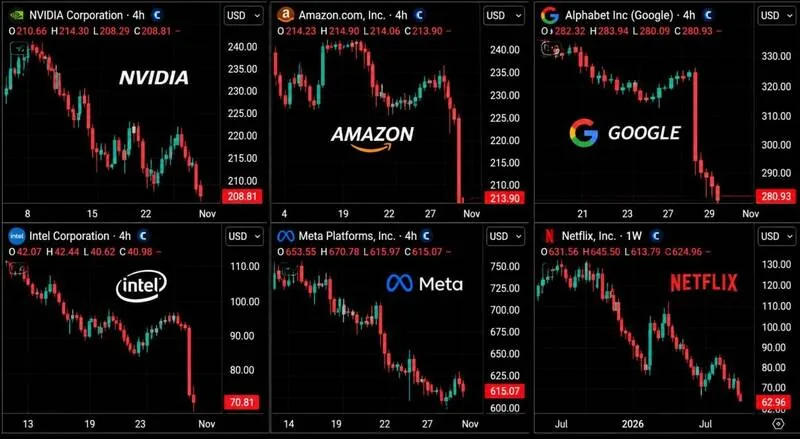
در هفته پایانی اکتبر ۲۰۲۶، سهام شرکتهای بزرگ فناوری آمریکا با فشار فروش قابلتوجهی مواجه شد. روز جمعه ۳۰ اکتبر، شاخص نزدک ۲.۹ درصد کاهش یافت و بدترین عملکرد روزانه خود از ماه ژوئن را ثبت کرد. شاخص نیمهرساناها نیز با افت ۷.۲ درصدی مواجه شد و زیان ماهانه آن از ۱۵ درصد فراتر رفت.
در همین روز، سهام اینتل حدود ۲۸.۶ درصد سقوط کرد و انویدیا و سایر شرکتهای فعال در زنجیره تأمین تراشه نیز با کاهش قیمت مواجه شدند. این تحولات پس از آن رخ داد که گزارشهای مالی شرکتهای بزرگ فناوری، نگرانیها درباره حجم هزینههای هوش مصنوعی و زمان بازگشت سرمایه را تشدید کرد.
این روند محدود به بازار آمریکا نیست. در چین نیز شاخص STAR ۵۰ که مجموعهای از شرکتهای فناوری، هوش مصنوعی و نیمهرسانا را در بر میگیرد، طی کمتر از چهار ماه حدود ۴۰ درصد از ارزش خود را از دست داده است؛ ریزشی که بنا بر گزارشها حدود ۴۸۰ میلیارد دلار از ارزش بازار شرکتهای مرتبط را از بین برده است. برخی شرکتهای فعال در زنجیره تأمین تجهیزات مراکز داده و تراشه نیز افتهای ۵۰ تا ۶۰ درصدی و حتی بیشتر را تجربه کردهاند.
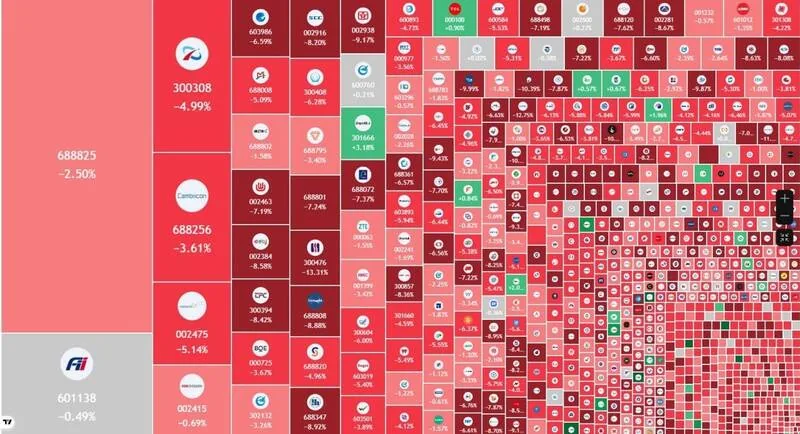
این تحولات نشان میدهد سرمایهگذاران در بازارهای مختلف، دیگر صرفاً بر اساس چشمانداز رشد هوش مصنوعی اقدام به خرید سهام نمیکنند و اکنون میزان سودآوری واقعی، هزینه توسعه زیرساختها و زمان بازگشت سرمایه را با حساسیت بیشتری ارزیابی میکنند.
درآمدهای میلیاردی، اما جریان نقدی منفی
یکی از مهمترین دلایل تغییر رفتار سرمایهگذاران، فاصله میان رشد درآمد شرکتهای فناوری و افزایش هزینههای سرمایهای آنهاست.
آمازون در سهماهه سوم سال ۲۰۲۶ درآمدی معادل ۲۰۱.۹ میلیارد دلار ثبت کرد که ۱۲ درصد بیشتر از مدت مشابه سال قبل بود. درآمد بخش خدمات ابری AWS نیز با رشد ۳۹ درصدی به ۴۶ میلیارد دلار رسید. با این حال، برنامه سرمایهگذاری این شرکت برای سال ۲۰۲۶ به حدود ۲۲۰ میلیارد دلار رسیده و جریان نقد آزاد آن در ۱۲ ماه منتهی به سپتامبر، منفی ۴۲.۴ میلیارد دلار بوده است.
وضعیت آلفابت نیز از همین منظر قابل توجه است. درآمد این شرکت با رشد ۲۵ درصدی به ۱۲۷.۶ میلیارد دلار رسید و درآمد Google Cloud بیش از دو برابر شد و به ۳۰.۷ میلیارد دلار رسید؛ اما مخارج سرمایهای سنگین، فشار بر جریان نقدی و کاهش درآمد تبلیغاتی نسبت به انتظارات بازار، موجب شد سهام شرکت در معاملات پنجشنبه ۲۹ اکتبر حدود ۱۲.۶ درصد سقوط کند.
در مقابل، مایکروسافت عملکرد مالی متفاوتی داشت. درآمد این شرکت ۱۹ درصد رشد کرد و به ۹۲.۳ میلیارد دلار رسید. درآمد خدمات ابری Azure نیز ۴۸ درصد افزایش یافت. مهمتر آنکه مایکروسافت در سهماهه اخیر ۱۸.۶ میلیارد دلار جریان نقد آزاد مثبت ایجاد کرد؛ موضوعی که نشان میدهد توان تأمین مالی سرمایهگذاریهای سنگین از محل عملیات جاری، به یکی از معیارهای اصلی ارزیابی شرکتهای فناوری تبدیل شده است.
ابعاد این تغییر را میتوان در آمار تجمیعی پنج شرکت مایکروسافت، آلفابت، آمازون، متا و اوراکل مشاهده کرد. این شرکتها در ۹ ماه نخست سال ۲۰۲۶ مجموعاً ۵۴۲.۹ میلیارد دلار جریان نقد عملیاتی ایجاد کردند؛ اما مخارج سرمایهای آنها به ۵۵۶.۹ میلیارد دلار رسید. به این ترتیب، جریان نقد آزاد مجموع این شرکتها از مثبت ۱۴۳.۵ میلیارد دلار در دوره مشابه سال قبل به منفی ۱۴ میلیارد دلار تغییر کرد.
این ارقام نشان میدهد که حتی شرکتهایی با درآمدهای بسیار بالا نیز برای توسعه زیرساختهای هوش مصنوعی با فشار فزاینده هزینهها روبهرو شدهاند.
جنگ ایران چگونه هزینه توسعه هوش مصنوعی را افزایش میدهد؟
در کنار نگرانیهای مربوط به بازده سرمایهگذاری، افزایش هزینه انرژی میتواند فشار مضاعفی بر شرکتهای فناوری وارد کند؛ موضوعی که ارتباط تحولات بازار سرمایه با جنگ آمریکا و رژیم صهیونیستی علیه ایران را برجسته میکند.
برخلاف تصور عمومی، توسعه هوش مصنوعی صرفاً به خرید تراشههای پیشرفته و استخدام متخصصان نرمافزار وابسته نیست. این صنعت به زیرساخت فیزیکی عظیمی متکی است که مهمترین بخش آن مراکز داده و تأمین برق پایدار برای فعالیت شبانهروزی هزاران پردازنده است.
مراکز داده هوش مصنوعی برای آموزش مدلها و اجرای درخواستهای کاربران به حجم بسیار بالایی از برق نیاز دارند. در بسیاری از مناطق جهان، گاز طبیعی نیز از طریق نیروگاههای گازی یا تولید برق اختصاصی در محل، یکی از منابع تأمین این انرژی است. بنابراین، افزایش قیمت گاز و برق مستقیماً میتواند هزینه عملیاتی این مراکز را بالا ببرد.
از سوی دیگر، ساخت مراکز داده، تولید تجهیزات خنککننده، توسعه شبکه انتقال برق و تولید تراشههای پیشرفته نیز به انرژی و زنجیره تأمین صنعتی گستردهای وابسته است. افزایش قیمت حاملهای انرژی در این زنجیره، هزینه نهایی توسعه زیرساخت هوش مصنوعی را افزایش میدهد.
بر اساس گزارش آژانس بینالمللی انرژی، سرمایهگذاری پنج شرکت بزرگ فناوری در سال ۲۰۲۶ به سطحی رسیده که مجموع مخارج سرمایهای بزرگترین اپراتورهای مراکز داده جهان را به بیش از ۷۰۰ میلیارد دلار میرساند. همچنین مصرف برق مراکز داده جهان که در سال ۲۰۲۵ حدود ۴۸۵ تراواتساعت بود، ممکن است تا سال ۲۰۳۰ به حدود ۹۵۰ تراواتساعت افزایش یابد.
این ارقام نشان میدهد که صنعت هوش مصنوعی بیش از هر زمان دیگری به دسترسی پایدار و اقتصادی به انرژی وابسته شده است.
تنگه هرمز؛ حلقه اتصال جنگ به اقتصاد هوش مصنوعی
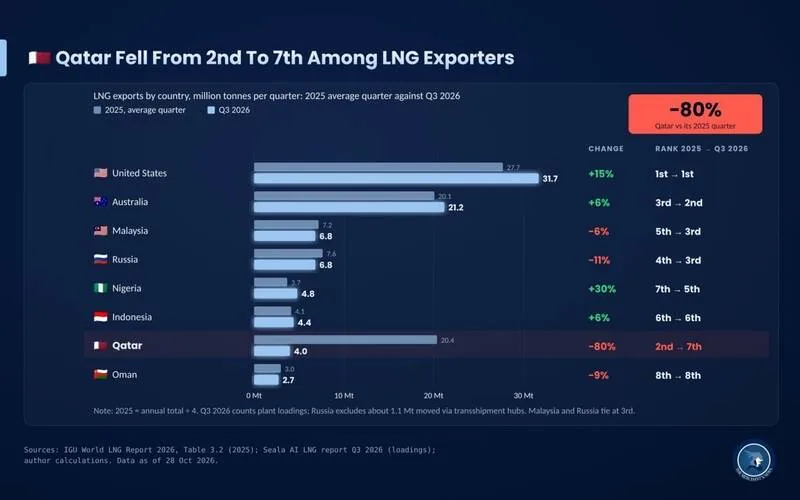
یکی از مهمترین مسیرهای انتقال شوک انرژی به صنعت فناوری، اختلال در عرضه جهانی گاز طبیعی مایعشده یا LNG است. تنگه هرمز پیش از آغاز جنگ، مسیر عبور حدود یکپنجم عرضه جهانی LNG بود. محدودیت عبور کشتیها از این آبراه و آسیب به زیرساختهای صادراتی منطقه، بهویژه تأسیسات قطر، عرضه جهانی گاز را با اختلال مواجه کرده است.
بر اساس دادههای منتشرشده از سوی شرکتهای ردیابی محمولههای انرژی، با وجود افزایش تعداد محمولههای عبوری در سپتامبر، جریان LNG از تنگه هرمز همچنان بیش از ۷۵ درصد پایینتر از سطح پیش از جنگ قرار داشت. این وضعیت رقابت خریداران آسیایی و اروپایی برای دسترسی به محمولههای جایگزین را تشدید کرده است.
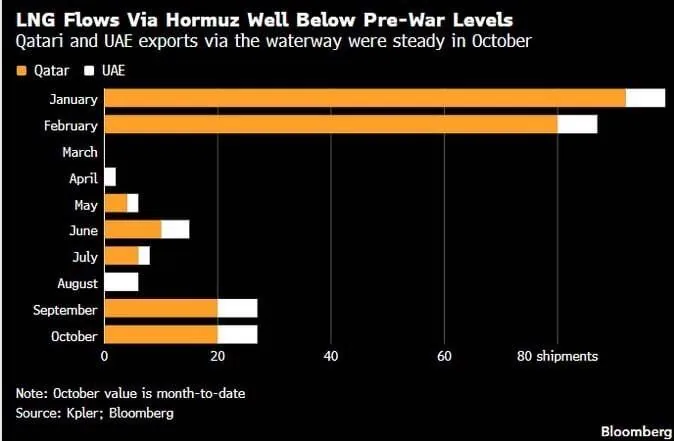
قطر که یکی از بزرگترین صادرکنندگان LNG جهان محسوب میشود، در پی حملات به تأسیسات رأس لفان با خسارت جدی مواجه شده است. طبق گزارش رویترز، آسیب به دو واحد تولید LNG این کشور حدود ۱۷ درصد از ظرفیت صادراتی آن را از مدار خارج کرده و بازسازی این واحدها ممکن است تا سه سال زمان ببرد.
پیامد این اختلال تنها کاهش حجم عرضه نیست، بلکه افزایش قیمت محمولههای جایگزین و هزینه تأمین انرژی برای مصرفکنندگان بزرگ صنعتی را نیز به دنبال دارد.
برآورد شرکت تحقیقاتی Rystad Energy که در گزارش شاخصهای بازار گاز انجمن گاز آمریکا در ۲۹ اکتبر منعکس شده، نشان میدهد هزینه جهانی واردات LNG در سال ۲۰۲۶ ممکن است به حدود ۲۵۶ میلیارد دلار برسد؛ رقمی که ۳۹ میلیارد دلار بیشتر از برآورد پیش از جنگ است. این افزایش هزینه در شرایطی رخ میدهد که حجم واردات گاز نیز نسبت به انتظارات پیش از جنگ حدود ۶۰.۷ میلیون تن کاهش خواهد یافت.
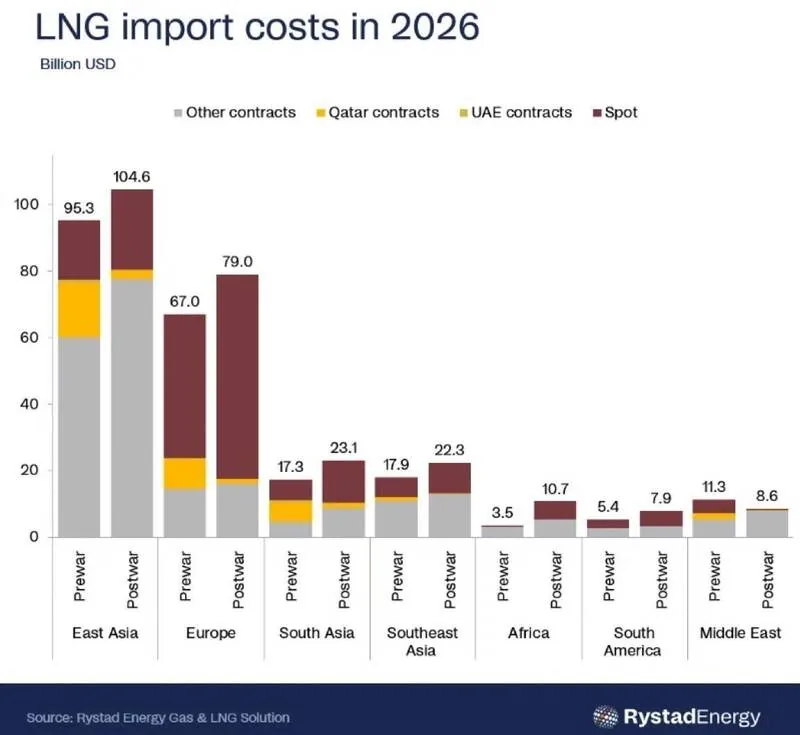
به بیان دیگر، اقتصاد جهانی همزمان با افزایش هزینه خرید انرژی، با محدودیت دسترسی به حجم مورد نیاز آن نیز مواجه شده است.
این مسئله برای صنعت هوش مصنوعی اهمیت ویژهای دارد؛ چراکه افزایش قیمت LNG در بازارهای جهانی، هزینه تولید برق در نیروگاههای گازی و در نتیجه هزینه فعالیت مراکز داده را افزایش میدهد. شرکتهایی که برای تأمین برق به قراردادهای بلندمدت انرژی یا نیروگاههای اختصاصی وابستهاند نیز از افزایش هزینه سوخت و تجهیزات مصون نخواهند بود.
افزایش نرخ بهره؛ فشار دوم بر غولهای فناوری
عامل دیگری که میتواند روند اصلاح بازار سهام شرکتهای هوش مصنوعی را تشدید کند، افزایش هزینه تأمین مالی است.
توسعه مراکز داده، خرید پردازندههای گرانقیمت و ایجاد زیرساختهای انتقال برق، پروژههایی سرمایهبر هستند که بازگشت سرمایه آنها ممکن است چندین سال زمان ببرد. در چنین شرایطی، افزایش نرخ بهره و هزینه استقراض، ارزش فعلی درآمدهای آتی این پروژهها را کاهش میدهد.
به عبارت دیگر، هنگامی که یک شرکت برای ساخت مرکز داده میلیاردها دلار سرمایهگذاری میکند و انتظار دارد درآمد حاصل از آن در سالهای آینده محقق شود، افزایش نرخ بهره میتواند ارزش اقتصادی این درآمدهای آتی را کاهش دهد.
از طرف دیگر، اگر شرکتها برای ادامه توسعه زیرساختهای هوش مصنوعی به انتشار اوراق بدهی یا دریافت تسهیلات بیشتر متوسل شوند، افزایش هزینه تأمین مالی فشار مضاعفی بر سودآوری آنها وارد خواهد کرد.
بنابراین، صنعت هوش مصنوعی با دو فشار همزمان مواجه است؛ از یک طرف هزینه انرژی و تجهیزات در حال افزایش است و از طرف دیگر تأمین سرمایه برای اجرای پروژههای جدید میتواند گرانتر شود.
آیا حباب هوش مصنوعی در حال تخلیه است؟
ریزش اخیر سهام شرکتهای فناوری را نمیتوان بهتنهایی نشانه شکست صنعت هوش مصنوعی دانست. درآمدهای شرکتهایی مانند آمازون، آلفابت و مایکروسافت همچنان از رشد قابل توجه تقاضا برای خدمات ابری و هوش مصنوعی حکایت دارد.
با این حال، بازار سرمایه در حال تغییر معیارهای ارزشگذاری این شرکتهاست. در سالهای گذشته، انتظارات از رشد سریع هوش مصنوعی موجب شد سرمایهگذاران حاضر باشند ارزشهای بسیار بالایی برای شرکتهای فعال در این حوزه پرداخت کنند؛ اما اکنون پرسش اصلی این است که این سرمایهگذاریها چه زمانی و با چه میزان بازدهی به جریان نقدی و سود واقعی تبدیل خواهند شد.
جنگ آمریکا و رژیم صهیونیستی علیه ایران نیز از طریق افزایش هزینه نفت و گاز، اختلال در عرضه LNG و بالا بردن هزینه تأمین برق، میتواند این معادله را دشوارتر کند.
در واقع، مسئله فقط گرانتر شدن انرژی نیست؛ بلکه همزمانی افزایش قیمت با کاهش دسترسی به منابع انرژی، میتواند هزینه توسعه زیرساختهای هوش مصنوعی را به شکل مضاعفی افزایش دهد.
از این منظر، جنگ ایران را میتوان یکی از ریسکهای جدید و مهم برای اقتصاد هوش مصنوعی دانست؛ ریسکی که در کنار هزینههای سرمایهای سنگین، نگرانی درباره جریان نقد آزاد و نرخ بهره، میتواند ارزشگذاری شرکتهای فناوری را تحت فشار قرار دهد.
اگر این روند ادامه پیدا کند، بازار احتمالاً میان شرکتهایی که توان تبدیل سرمایهگذاریهای عظیم به سود و جریان نقدی پایدار را دارند و شرکتهایی که صرفاً بر پایه انتظارات رشد میکنند، تمایز بیشتری قائل خواهد شد. به این ترتیب، آنچه در حال وقوع است میتواند فراتر از یک اصلاح مقطعی قیمت سهام و نشانه ورود صنعت هوش مصنوعی به مرحلهای سختگیرانهتر از ارزیابی اقتصادی باشد.