

استیبل کوین چیست؟ با انواع استیبل کوین، تفاوت تتر و دای، کاربردها، مزایا و معایب و ریسکهای خرید و نگهداری آنها آشنا شوید.
خلاصه مطلب
استیبل کوین نوعی ارز دیجیتال است که برای حفظ ارزش نسبتاً ثابت طراحی شده و معمولاً پشتوانهای مانند دلار آمریکا، طلا یا داراییهای دیجیتال دیگر دارد. تتر (USDT) و یو اس دی کوین (USDC) از شناختهشدهترین نمونههای آن هستند. معاملهگران از استیبل کوینها برای حفظ ارزش دارایی در برابر نوسانات بازار، جابهجایی پول و معامله در صرافیهای ارز دیجیتال استفاده میکنند. البته ثابتماندن قیمت به معنای بیریسکبودن نیست؛ نوع پشتوانه، اعتبار صادرکننده، امکان بازخرید و سازوکار حفظ ارزش، همگی در میزان اطمینان به یک استیبل کوین نقش دارند.
مقدمه
چند ساعت است که قیمت بیت کوین در یک سراشیبی تند افتاده و بازار در حالت قرمز و ملتهب قرار دارد. در چنین لحظاتی، معاملهگری که میخواهد داراییاش از این طوفان نوسان در امان بماند، چه راهی دارد؟ یکی از اولین و در دسترسترین گزینهها، پناه بردن به استیبل کوینهاست؛ ارزهای دیجیتالی که قرار است برخلاف بیت کوین و اتریوم، طعم نوسانهای شدید را نچشند و آب از آب تکان نخورد.
اما استیبل کوینها خیلی فراتر از یک «پناهگاه موقت» در روزهای قرمز بازار هستند. این داراییها مثل یک پل مطمئن، امکان جابجایی سریع ارزش در بستر بلاکچین، معامله بیدردسر در صرافیها و ورود به دنیای مالی غیرمتمرکز را فراهم میکنند. در کشوری مثل ایران که تورم و افت ارزش پول ملی به یک دغدغه روزمره تبدیل شده هم استیبل کوینها فراتر از یک ابزار ترید، به «سپر دفاعی» خیلی از مردم برای حفظ قدرت خرید تبدیل شدهاند. در این مطلب از مجله نوبیتکس، قرار است قدمبهقدم با هم بررسی کنیم که استیبل کوین چیست، چه انواعی دارد، پشتوانه این ثبات چطور حفظ میشود، کجاها به کار میآید و چه ریسکهای پنهانی دارد که قبل از خرید باید حتماً بدانید.
استیبل کوین چیست؟
فرض کنید بیت کوین خود را با سود فروختهاید، اما حوصله ندارید پولتان را از صرافی خارج کنید؛ از طرفی هم نمیخواهید تا پیدا شدن موقعیت مناسب خرید بعدی، سرمایهتان درگیر نوسانهای پیشبینینشده قیمت اتریوم یا سایر رمزارزها شود. در چنین موقعیتی، مقصد بعدی شما تقریبا حتما «تتر» یا یک استیبلکوین دیگر است؛ داراییهایی که رسالت اصلیشان حفظ قیمت روی یک محدوده مشخص است.
استیبل کوین یا ارز دیجیتال باثبات، نوعی رمزارز است که قیمت آن همیشه ثابت و به یک دارایی مشخص مانند دلار، یورو یا طلا وابسته است. برای مثال، تتر (USDT) و یو اس دی کوین (USDC) با هدف حفظ قیمت ۱ دلاری به بازار عرضه میشوند. در مقابل، قیمت تتر گلد (XAUT) و پکسوس گلد (PAXG) به ارزش طلا وابسته است و همراه با تغییرات قیمت این فلز نوسان میکند.
تفاوت اصلی استیبل کوینها با رمزارزهایی مانند بیت کوین و اتریوم در همین سازوکار حفظ ارزش است. قیمت بیت کوین مستقیماً تحت تاثیر عرضه و تقاضای بازار قرار دارد، اما صادرکنندگان استیبل کوینهای متمرکز یا پروتکلهای غیرمتمرکز از روشهایی مانند نگهداری ذخایر مالی، وثیقهگذاری و تنظیم عرضه توکن برای حفظ قیمت هدف استفاده میکنند که در ادامه آنها را توضیح خواهیم داد.
البته نام «ارز دیجیتال باثبات» نباید باعث شود تصور کنیم قیمت این داراییها هیچوقت تغییر نمیکند. استیبل کوین ممکن است به دلایلی مانند کمبود نقدینگی، نگرانی درباره پشتوانه یا از بین رفتن اعتماد کاربران، ارزش هدف خود را از دست بدهد. در واقع، ثبات قیمت هدف یک استیبل کوین با تضمین ثبات همیشگی آن تفاوت دارد. علاوه بر این، قیمت استیبل کوینها اغلب برابر با یک دلار نیست و بسته به شرایط بازار چند سنت پایینتر یا بالاتر از آن معامله میشوند.
نوسان قیمت چیست و چرا در بازار ارزهای دیجیتال اهمیت دارد؟
در بازارهای مالی، قیمت یک دارایی لزوماً در یک مسیر مشخص حرکت نمیکند. ممکن است سهام یک شرکت در طول روز چند درصد افزایش یا کاهش پیدا کند، قیمت طلا تغییر کند یا بیت کوین در چند ساعت بخشی از ارزش خود را از دست بدهد. به شدت و دامنه این تغییرات در یک بازه زمانی مشخص، نوسان قیمت یا «Volatility» گفته میشود.
هرچه قیمت یک دارایی در مدت کوتاهتری تغییرات بیشتری داشته باشد، نوسان آن بالاتر است. این موضوع برای معاملهگرانی که از تغییرات قیمت سود میگیرند میتواند فرصت ایجاد کند، اما برای افرادی که به دنبال نگهداری دارایی با ارزش قابل پیشبینیتر هستند، ریسک بیشتری به همراه دارد.
چرا قیمت ارزهای دیجیتال نوسان زیادی دارد؟
بازار ارزهای دیجیتال نسبت به بسیاری از بازارهای مالی سنتی هنوز بازاری جوانتر است و میزان نقدشوندگی داراییها در آن تفاوت زیادی دارد. برای مثال، یک سفارش بزرگ خرید یا فروش در بازاری کمعمق میتواند قیمت یک رمزارز را بهسرعت تغییر دهد. این اتفاق در مورد توکنهای کوچک و کممعامله بیشتر دیده میشود.
از طرف دیگر، بازار کریپتو شبانهروزی فعالیت میکند و معاملهگران در سراسر جهان بهصورت مداوم در آن خریدوفروش انجام میدهند. اخبار اقتصادی و سیاسی، تغییر مقررات، اتفاقات امنیتی صرافیها و حتی شایعات مربوط به پروژههای بزرگ میتوانند در مدت کوتاهی بر تصمیم معاملهگران اثر بگذارند و قیمت ارزهای دیجیتال را تغییر دهند.
معاملات اهرمی نیز یکی دیگر از عواملی است که گاهی شدت نوسانات را بیشتر میکند. وقتی قیمت به محدودهای میرسد که تعداد زیادی از موقعیتهای اهرمی در معرض لیکوییدشدن قرار دارند، فروش اجباری این موقعیتها میتواند فشار بیشتری به بازار وارد کند.
استیبلکوینها دقیقاً برای حل همین چالش طراحی شدهاند؛ راهکاری هوشمندانه برای اینکه معاملهگران و سرمایهگذاران بتوانند داراییهای خود را بدون ترک اکوسیستم کریپتو، از تبوتاب و نوسانهای بیرحمانه بیت کوین و اتریوم در امان نگه دارند و ارزش پول خود را حفظ کنند.
انواع استیبل کوینها
تا اینجا فهمیدیم که استیبل کوین ارز دیجیتالی است که قیمت و ارزش آن همیشه ثابت است. اما همه استیبل کوینها یک کار را انجام نمیدهند و مهمتر از آن، همهشان برای حفظ ارزش خود به یک روش متکی نیستند. مثلاً وقتی تتر میخرید، در واقع با توکنی طرف هستید که شرکت صادرکننده آن مدعی است به ازای توکنهای در گردش، ذخایری از داراییهای مالی در اختیار دارد. اما وقتی دای میخرید، با یک سازوکار متفاوت روبهرو میشوید که در آن داراییها بهعنوان وثیقه در قراردادهای هوشمند قفل میشوند.
به طور کلی استیبل کوینها را بر اساس نحوه عملکردشان میتوان به ۴ دسته کلی زیر تقسیم کرد:
۱- استیبل کوینهای با پشتوانه ارز فیات
رایجترین نوع استیبل کوینها، توکنهایی هستند که ارزششان به یک ارز رسمی مانند دلار آمریکا، یورو یا حتی ین ژاپن وابسته است و شرکت صادرکننده برای پشتیبانی از آنها، داراییهای مالی نگهداری میکند. تتر (USDT) و یو اس دی کوین (USDC) دو نمونه شناختهشده این گروه هستند.
استیبل کوینهای با پشتوانه پول ملی سازوکار کار نسبتاً سادهای دارند: شرکت صادرکننده در ازای دریافت پول، توکن جدید منتشر میکند و دارایی دریافتی را در قالب ذخایری مانند وجه نقد، سپرده بانکی یا اوراق خزانه کوتاهمدت نگه میدارد. در زمان بازخرید نیز توکنها به شرکت برگردانده و از چرخه خارج میشوند و معادل ارزش آنها به مشتری پرداخت میشود. به همین دلیل، ارزش ذخایر با تعداد توکنهای در گردش تناسب دارد. البته پشتوانه دلاری به این معنا نیست که به ازای هر توکن حتماً یک اسکناس یکدلاری در خزانه وجود دارد؛ ذخایر میتوانند از ترکیبی از داراییهای مالی تشکیل شده باشند.
این سازوکار به حفظ قیمت نزدیک به یک دلار کمک میکند. برای مثال، اگر قیمت تتر در بازار به ۰.۹۸ دلار برسد، نهادهایی که امکان بازخرید مستقیم دارند میتوانند آن را ارزانتر بخرند و طبق شرایط صادرکننده، به ازای هر واحد یک دلار دریافت کنند. این فرصت میتواند تقاضا برای خرید را افزایش دهد و قیمت را به محدوده یک دلار برگرداند. در جهت عکس نیز وقتی قیمت از یک دلار بالاتر میرود، عرضه توکنهای جدید و فروش آنها میتواند به کاهش قیمت کمک کند.
تتر (USDT)
تتر شناختهشدهترین استیبل کوین با پشتوانه پول ملی، بزرگترین استیبل کوین بازار و یکی از پرکاربردترین داراییهای دیجیتال است. این توکن در سال ۲۰۱۴ راهاندازی شد و امروزه روی شبکههای مختلفی از جمله اتریوم، ترون، BNB چین و سولانا در دسترس است.
شرکت تتر برای پشتیبانی از USDT، از مجموعهای از داراییهای نقد یا معادل پول نقد نگهداری میکند. طبق گزارش سهماهه سوم سال ۲۰۲۶ تتر، پشتوانه این استیبل کوین را عمدتا پول نقد، اوراق خزانه کوتاهمدت آمریکا و توافقهای بازخرید با پشتوانه این اوراق تشکیل میدهد. طلا، بیت کوین، وامهای وثیقهدار، سهام شرکتهای بورسی و سایر سرمایهگذاریها نیز در فهرست داراییهای پشتوانه تتر قرار دارند.
یو اس دی کوین (USDC)
یو اس دی کوین با نماد USDC یکی دیگر از استیبل کوینهای معروف بازار است که در سپتامبر ۲۰۱۸ با همکاری شرکت سیرکل (Circle) و کنسرسیوم سنتر (Centre) راهاندازی شد. این استیبل کوین ابتدا روی شبکه اتریوم عرضه شد و اکنون در شبکههای مختلفی از جمله سولانا، آربیتروم و بیس نیز در دسترس است.
پشتوانه USDC از داراییهای نقد و معادل پول نقد تشکیل شده است. بخش عمده این ذخایر در صندوق ذخیره سیرکل نگهداری میشود؛ صندوقی که داراییهای آن شامل اوراق خزانه کوتاهمدت آمریکا، توافقهای بازخرید یکشبه با پشتوانه اوراق خزانه و وجه نقد است. مدیریت این صندوق بر عهده شرکت بلکراک (BlackRock) قرار دارد. بخش دیگری از ذخایر USDC نیز بهصورت سپرده نقدی در بانکها و موسسات مالی تحت نظارت نگهداری میشود.
ریپل یو اس دی (RLUSD)
ریپل یو اس دی با نماد RLUSD استیبل کوین دلاری شرکت ریپل است که در دسامبر ۲۰۲۴ راهاندازی شد. قیمت هر واحد RLUSD معادل یک دلار آمریکاست و پشتوانه آن را سپردههای دلاری، اوراق خزانه کوتاهمدت آمریکا و سایر داراییهای نقدشونده تشکیل میدهند. این ذخایر در حسابهای جداگانه نگهداری میشوند و گزارشهای ماهانه آنها نیز توسط موسسات حسابرسی مستقل بررسی میشود.
RLUSD ابتدا روی شبکههای ریپل و اتریوم عرضه شد و بعداً به شبکههای دیگری مانند بیس و آپتیمیزم نیز راه پیدا کرد. ریپل این استیبل کوین را با هدف تسهیل پرداختها، انتقال پول و تسویه تراکنشهای مالی توسعه داده و آن را استیبل کوینی «مناسب سازمانها و سازگار با قوانین» توصیف میکند. برای کسب اطلاعات بیشتر در مورد این پروژه توصیه میکنیم مقاله «استیبل کوین ریپل چیست؟» را در نوبیتکس مگ بخوانید.
یواسدی وان (USD1)
USD1 استیبل کوین دلاری پروژه خانوادگی ترامپ یعنی ورلد لیبرتی فایننشال (World Liberty Financial) است که در سال ۲۰۲۵ معرفی شد. این استیبل کوین هم مثل سایر ارزهایی که بررسی کردیم قیمت یک دلاری دارد و پشتوانه آن را سپردههای دلاری، سهام صندوقهای بازار پول متشکل از اوراق دولتی آمریکا و سایر داراییهای نقدشونده تشکیل میدهند. شرکت بیتگو (BitGo) مسئول انتشار USD1 و نگهداری ذخایر آن است و گزارشهای مربوط به پشتوانه این استیبل کوین بهصورت ماهانه منتشر میشوند.
پیپل یو اس دی (PYUSD)
پیپل یو اس دی با نماد PYUSD استیبل کوینی است که در آگوست ۲۰۲۳ توسط شرکت پیپل (PayPal) معرفی شد و پشتوانه آن از سپردههای دلاری، اوراق خزانه کوتاهمدت آمریکا و سایر داراییهای معادل پول نقد تشکیل میشود. انتشار این توکن و مدیریت ذخایر آن نیز بر عهده شرکت پکسوس (Paxos) است.
این استیبل کوین ابتدا روی شبکه اتریوم عرضه شد و بعداً به شبکههایی مانند سولانا و آربیتروم نیز راه پیدا کرد. پیپل با عرضه PYUSD قصد دارد امکان پرداخت و انتقال پول با استفاده از استیبل کوینها را در خدمات خود و سایر برنامههای مبتنی بر بلاکچین فراهم کند.
۲- استیبل کوینهای با پشتوانه کالا
در این گروه، پشتوانه استیبل کوین بهجای ارزهای رسمی مانند دلار، یک کالای فیزیکی مثل طلاست. شرکت صادرکننده در ازای توکنهایی که منتشر میکند، مقدار مشخصی از آن کالا را نگهداری میکند و هر توکن نماینده مالکیت یا سهمی از دارایی پشتوانه است بنابراین، قیمت این استیبل کوینها همگام با ارزش دارایی پشتوانه تغییر میکند.
نکته مهم اینجاست که قیمت این توکنها برخلاف تتر و USDC قرار نیست همیشه یک دلار باشد، بلکه همراه با قیمت کالای پشتوانه تغییر میکند. برای مثال، با افزایش قیمت جهانی طلا، ارزش استیبل کوینهای با پشتوانه طلا نیز معمولاً بالا میرود و با کاهش قیمت طلا، قیمت آنها افت میکند. در واقع، این توکنها راهی برای نگهداری و انتقال داراییهایی مثل طلا در بستر بلاکچین هستند.
تتر گلد (XAUT)
تتر گلد یکی از محصولات شرکت تتر است که در ژانویه ۲۰۲۰ راهاندازی شد. هر واحد XAUT نماینده مالکیت یک اونس تروا طلای خالص است که شمشهای آن در خزانههای سوئیس نگهداری میشود. این توکن در قالب ERC-20 روی بلاکچین اتریوم عرضه شده و به دارندگان خود امکان میدهد مالکیت طلای فیزیکی را در قالب یک دارایی دیجیتال منتقل و معامله کنند.
پکسوس گلد (PAXG)
پکسوس گلد محصول شرکت آمریکایی پکسوس (Paxos) است که در سال ۲۰۱۹ راهاندازی شد. هر واحد PAXG معادل یک اونس تروا طلای استاندارد تحویل لندن است که در خزانههای مورد تایید انجمن بازار شمش لندن (LBMA) در این شهر نگهداری میشود. توکن PAXG ابتدا روی بلاکچین اتریوم عرضه شد و در سال ۲۰۲۶ به شبکه سولانا نیز راه پیدا کرد و در کنار تتر گلد یکی از محبوبترین گزینهها برای سرمایهگذاری در طلای آنلاین محسوب میشود.
۳- استیبل کوینهای با پشتوانه وثیقه
در این مدل، پشتوانه استیبل کوین از سایر ارزهای دیجیتال و حتی داراییهای دیگر مثل سهام توکنیزه شده تأمین میشود. تفاوتش با تتر این است که بهجای نگهداری ذخایر در حسابهای بانکی و خزانههای مالی، داراییها معمولاً در قراردادهای هوشمند یک پروتکل قفل میشوند.
فرض کنید کاربری میخواهد ۱۰۰ واحد استیبل کوین دریافت کند. برای این کار، مقداری رمزارز را بهعنوان وثیقه در اختیار پروتکل قرار میدهد. چون قیمت رمزارزها ممکن است بهسرعت کاهش پیدا کند، پروتکل معمولاً وثیقهای با ارزشی بیشتر از مبلغ استیبل کوین دریافتی میخواهد. برای مثال، ممکن است کاربر برای دریافت ۱۰۰ دلار استیبل کوین، ۱۵۰ دلار اتریوم وثیقه بگذارد که اصطلاحا به این سازوکار وثیقهگذاری مضاعف (Overcollateralization) گفته میشود.
این اختلاف ارزش برای زمانی است که قیمت وثیقه افت میکند. اگر ارزش دارایی سپردهگذاریشده از حد مشخصی پایینتر برود، پروتکل میتواند آن را بفروشد تا بدهی کاربر تسویه شود و پشتوانه کافی برای استیبل کوینهای منتشرشده باقی بماند. این فرایند «لیکوییدیشن» نام دارد.
دای (DAI) و یواسدیاس (USDS)
دای یکی از شناختهشدهترین استیبل کوینهای غیرمتمرکز بازار ارزهای دیجیتال است که در سال ۲۰۱۷ توسط پروتکل میکردائو (MakerDAO) راهاندازی شد. این پروتکل به کاربران اجازه میداد با سپردهگذاری ارزهای دیجیتالی مانند اتریوم، استیبل کوین دای ایجاد کنند.
البته میکردائو در سال ۲۰۲۴ به اسکای (Sky) تغییر برند داد و استیبل کوین جدیدی به نام USDS را نیز معرفی کرد. دای همچنان به فعالیت خود ادامه میدهد و هر دو توکن از یک ساختار پشتوانه مشترک استفاده میکنند. این پشتوانه علاوه بر رمزارزها، داراییهایی مانند استیبل کوینها و اوراق خزانه توکنیزهشده را نیز در بر میگیرد. کاربران هم میتوانند دای و USDS را با نسبت یکبهیک به یکدیگر تبدیل کنند.
با وجود این شباهت، یک تفاوت مهم میان این دو توکن وجود دارد: قرارداد هوشمند دای تغییرناپذیر است و امکان اضافهکردن قابلیت مسدودسازی مستقیم آدرس کاربران به آن وجود ندارد. اما قرارداد USDS قابلیت ارتقا دارد و حاکمیت اسکای میتواند در آینده ویژگیهایی مانند فریزکردن آدرسها را به آن اضافه کند؛ هرچند چنین قابلیتی در حال حاضر فعال نیست.
به این ترتیب، خرید دای یکی از مناسبترین گزینهها برای کاربران ایرانی محسوب میشود که از فریز شدن استیبل کوینهای متمرکزی مثل تتر یا یواسدی کوین واهمه دارند.
اتنا یو اس دی (USDe)
اتنا یو اس دی با نماد USDe استیبل کوینی است که در سال ۲۰۲۴ توسط پروتکل اتنا (Ethena) راهاندازی شد. این توکن برخلاف تتر و USDC پشتوانه دلاری بانکی ندارد و برای حفظ ارزش خود به ترکیبی از داراییهای دیجیتال و معاملات پوشش ریسک متکی است.
در این سازوکار، اتنا ارزهای دیجیتالی مانند اتریوم و بیت کوین را بهعنوان پشتوانه نگهداری میکند و همزمان در بازار مشتقات، پوزیشن فروش معادل ارزش این داراییها باز میکند. به این ترتیب، اگر قیمت رمزارزهای پشتوانه کاهش پیدا کند، سود حاصل از پوزیشنهای فروش میتواند زیان ناشی از افت قیمت آنها را جبران کند. هدف از این روش که پوشش ریسک دلتا خنثی نام دارد، حفظ قیمت USDe در محدوده یک دلار است.
۴- استیبل کوینهای الگوریتمی
تا اینجا با استیبل کوینهایی آشنا شدیم که پشتوانه آنها را داراییهای مالی، طلا یا وثیقههای دیجیتال تشکیل میدهد. اما آیا میتوان توکنی ساخت که بدون نگهداری ذخایر متناسب، قیمت خود را نزدیک به یک دلار حفظ کند؟
ایده استیبل کوینهای الگوریتمی از همینجا شکل میگیرد. در این مدل، پروژه تلاش میکند با استفاده از قراردادهای هوشمند و تغییر میزان عرضه و تقاضا، قیمت توکن را در محدوده هدف نگه دارد. به بیان ساده، وقتی قیمت از مقدار تعیینشده فاصله میگیرد، الگوریتم وارد عمل میشود تا با افزایش یا کاهش عرضه، تعادل را به بازار برگرداند.
البته همه پروژههای الگوریتمی دقیقاً یک سازوکار ندارند. بعضی از آنها برای حفظ قیمت از یک توکن دوم کمک میگیرند، برخی عرضه توکن اصلی را تغییر میدهند و بعضی دیگر ترکیبی از این روشها را به کار میبرند. مشکل اصلی اینجاست که موفقیت چنین سازوکاری به اعتماد کاربران و وجود تقاضا و نقدینگی کافی وابسته است. از طرف دیگر اگر افراد زیادی همزمان بخواهند از سیستم خارج شوند، ممکن است الگوریتم نتواند جلوی سقوط قیمت را بگیرد.
ترا یو اس دی (UST) یکی از معروفترین استیبل کوینهای الگوریتمی بود که در ماه مه ۲۰۲۲ سقوط کرد. این استیبل کوین بهجای پشتوانه دلاری متناسب با تعداد توکنهای در گردش، از ارتباط خود با رمزارز دیگری به نام لونا (LUNA) برای حفظ قیمت یکدلاری استفاده میکرد.
سازوکار آن به این شکل بود که کاربران میتوانستند هر واحد UST را بسوزانند و در ازای آن، یک دلار ارزش از توکن LUNA دریافت کنند. اگر قیمت UST به ۰.۹۹ دلار میرسید، معاملهگر میتوانست آن را ارزان بخرد و از طریق این سازوکار، یک دلار ارزش LUNA دریافت کند.
اما در مه ۲۰۲۲ شرایط تغییر کرد. فشار فروش UST افزایش یافت و اعتماد کاربران به این استیبل کوین شروع به از بین رفتن کرد. هولدرهای زیادی UST خود را میفروختند یا آن را به LUNA تبدیل میکردند. هرچه این تبدیلها بیشتر میشد، توکنهای LUNA بیشتری منتشر میشد و افزایش عرضه، قیمت آن را پایینتر میبرد. با سقوط قیمت LUNA، ارزش پشتوانه اقتصادی این سازوکار هم ضعیفتر میشد و اعتماد به UST بیش از پیش از بین میرفت.
به این ترتیب، یک چرخه معیوب شکل گرفت: افت قیمت UST به انتشار LUNA بیشتر منجر شد، افزایش عرضه LUNA قیمت آن را پایین آورد و سقوط LUNA هم توان سیستم برای حفظ ارزش UST را تضعیف کرد. در نهایت، UST برابری خود با دلار را از دست داد و قیمت هر دو توکن بهشدت سقوط کرد. این اتفاق که به «مارپیچ مرگ» معروف شد، یکی از مهمترین نمونههای شکست یک استیبل کوین الگوریتمی است.
ماجرای ترا نشان داد که صرفاً طراحی یک الگوریتم برای حفظ قیمت کافی نیست. اگر اعتماد و تقاضای بازار از بین برود، سازوکاری که قرار بوده قیمت را تثبیت کند، حتی میتواند به تشدید سقوط کمک کند.
یو اس دی دی (USDD)
یو اس دی دی یکی از استیبل کوینهای معروف اکوسیستم ترون است که در سال ۲۰۲۲ با حمایت ترون دائو و نقشآفرینی جاستین سان راهاندازی شد. این پروژه در ابتدا از سازوکاری الگوریتمی برای حفظ قیمت یکدلاری استفاده میکرد که بر ارتباط میان USDD و رمزارز ترون (TRX) متکی بود.
در این سازوکار، کاربران میتوانستند با سوزاندن TRX، معادل دلاری آن USDD دریافت کنند و با سوزاندن USDD نیز TRX بگیرند. هدف این بود که از طریق آربیتراژ، قیمت استیبل کوین به یک دلار نزدیک بماند. بااینحال، پس از سقوط ترا در سال ۲۰۲۲، USDD بهتدریج به سمت مدل وثیقهگذاری مضاعف حرکت کرد. در ساختار فعلی، کاربران میتوانند ارزهای دیجیتالی مانند ترون و تتر را بهعنوان وثیقه قرار دهند و USDD دریافت کنند.
امپل فورث (AMPL)
امپل فورث یک توکن دیجیتال مبتنی بر بلاکچین اتریوم است که در سال ۲۰۱۹ راهاندازی شد. این پروژه برخلاف استیبل کوینهایی مانند تتر، برای حفظ ارزش خود به ذخایر دلاری یا وثیقه متکی نیست و از الگوریتمی برای تنظیم عرضه توکنها استفاده میکند. هدف امپل فورث این است که ارزش هر واحد توکن خود را نزدیک به قدرت خرید یک دلار در سال ۲۰۱۹ حفظ کند؛ یعنی ارزش هدف آن با توجه به تغییرات تورم بهروزرسانی میشود. به همین دلیل، قیمت آن لزوماً همیشه یک دلار نیست.
سازوکار اصلی امپل فورث «ریبیس» (Rebase) نام دارد. در این فرایند، پروتکل هر روز قیمت AMPL را بررسی میکند و اگر قیمت از محدوده هدف بالاتر یا پایینتر باشد، تعداد توکنهای موجود در کیف پول تمام هولدرها را بهصورت خودکار تغییر میدهد. برای مثال، اگر قیمت AMPL بالاتر از مقدار هدف قرار بگیرد، پروتکل موجودی کیف پولها را افزایش میدهد تا با بیشترشدن عرضه، قیمت به سمت هدف برگردد. در سمت مقابل، اگر قیمت پایینتر از محدوده تعیینشده باشد، بخشی از توکنهای همه هولدرها کم میشود تا عرضه کاهش پیدا کند.
نکته مهم این است که تغییر موجودی کیف پولها بهمعنای تغییر سهم افراد از کل عرضه نیست. برای مثال، اگر پیش از ریبیس ۱۰۰ توکن AMPL داشته باشید و موجودی همه کاربران ۱۰ درصد افزایش پیدا کند، موجودی شما هم به ۱۱۰ توکن میرسد؛ اما سهم شما از کل توکنهای موجود تغییری نمیکند. بنابراین، امپل فورث بهجای ثابت نگهداشتن تعداد توکنهای هر کاربر، عرضه را متناسب با قیمت بازار تنظیم میکند تا ارزش هر واحد به هدف خود نزدیک بماند.
استیبل کوینهای متمرکز و غیرمتمرکز چه تفاوتی دارند؟
یکی دیگر از راههای دستهبندی استیبل کوینها، بررسی میزان تمرکز در مدیریت و کنترل آنهاست. از این نظر، استیبل کوینها به دو گروه متمرکز و غیرمتمرکز تقسیم میشوند.
تفاوت اصلی استیبل کوینهای متمرکز و غیرمتمرکز در این است که چه کسی آنها را کنترل میکند. در مدل متمرکز، یک شرکت مثل تتر یا سیرکل مسئول صدور و مدیریت استیبل کوین است؛ اما در مدل غیرمتمرکز، این کار از طریق قراردادهای هوشمند و قوانین یک پروتکل انجام میشود.
برای مثال، تتر و یو اس دی کوین توسط شرکتهای مشخصی منتشر میشوند. این شرکتها علاوه بر مدیریت ذخایر پشتوانه، میتوانند در شرایطی آدرس بعضی کاربران را مسدود یا اصطلاحا «فریز» کنند. یعنی اگر شرکتی تصمیم به فریز کردن یک آدرس بگیرد، صاحب آن ممکن است دیگر نتواند تتر یا USDC خود را جابهجا کند.
در مقابل، استیبل کوینهایی مانند دای به شرکت صادرکننده وابسته نیستند و بخش مهمی از فعالیت آنها بهصورت خودکار از طریق قراردادهای هوشمند انجام میشود. به همین خاطر هیچ شرکت مرکزی نمیتواند مستقیماً موجودی دای یک کاربر را مانند تتر مسدود کند. البته این به معنای نبود ریسک نیست و آسیبپذیری قراردادهای هوشمند، مشکلات وثیقهها و تصمیمهای حاکمیتی همچنان میتوانند روی عملکرد چنین پروژههایی اثر بگذارند.
در مجموع، استیبل کوینهای متمرکز معمولاً ساختار سادهتری دارند، اما کاربران باید به شرکت صادرکننده اعتماد کنند. در مدلهای غیرمتمرکز، وابستگی به یک شرکت کمتر است، اما کاربران با ریسکهای فنی و پیچیدگیهای بیشتری روبهرو هستند.
دیپگ شدن استیبل کوین به چه معناست؟
قرار است قیمت استیبل کوینهایی مثل تتر همیشه نزدیک به یک دلار باشد؛ اما گاهی این اتفاق نمیافتد. مثلاً ممکن است قیمت تتر به ۰.۹۸ دلار یا حتی ۰.۹۰ دلار برسد. به این وضعیت دیپگ (Depeg) یا از دست رفتن برابری قیمت میگویند.
اما چرا چنین اتفاقی میافتد؟ همانطور که گفتیم، استیبل کوینها با روشهای مختلفی قیمت خود را نزدیک به یک دلار نگه میدارند. برای مثال، تتر و USDC پشتوانه مالی دارند و دای از وثیقههای دیجیتال استفاده میکند. تا زمانی که کاربران به این پشتوانهها و عملکرد پروژه اعتماد داشته باشند، معمولاً قیمت استیبل کوین نزدیک به یک دلار باقی میماند.
مشکل زمانی شروع میشود که این اعتماد از بین برود. مثلاً اگر کاربران نگران شوند که شرکت صادرکننده تتر به اندازه کافی دارایی برای بازپرداخت ندارد، ممکن است تعداد زیادی از آنها شروع به فروش تتر کنند. وقتی فروش زیاد شود و خریدار کافی وجود نداشته باشد، قیمت میتواند از یک دلار پایینتر برود. مشکلات بانکی، کاهش ارزش وثیقهها و شکست سازوکارهای الگوریتمی هم میتوانند باعث چنین اتفاقی شوند.
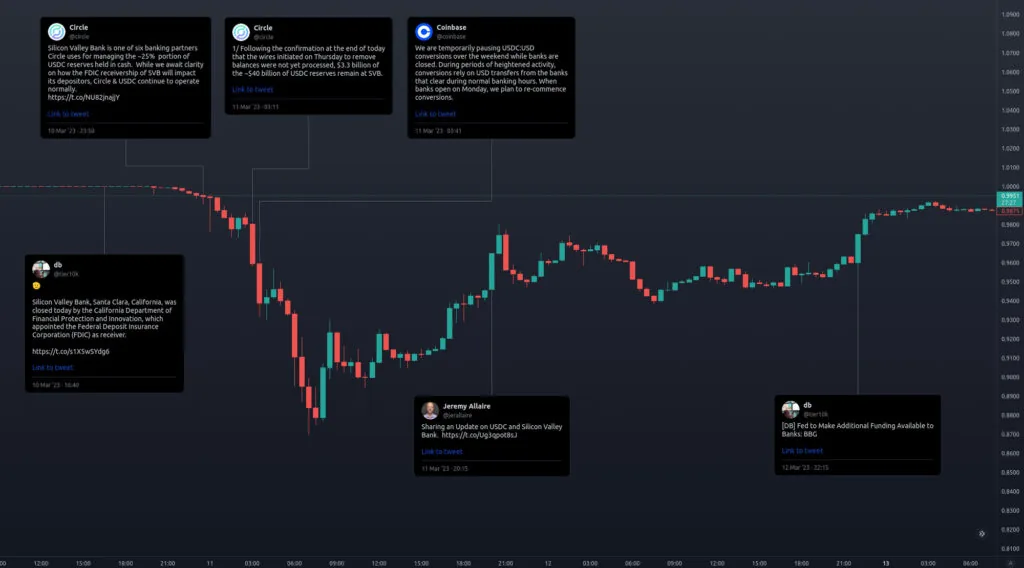
یکی از نمونههای معروف دیپگ شدن در مارس سال ۲۰۲۳ برای USDC اتفاق افتاد. پس از ورشکستگی بانک سیلیکونولی، مشخص شد ۳.۳ میلیارد دلار از ذخایر این استیبل کوین در این بانک نگهداری میشود. همین خبر باعث نگرانی کاربران و افت قیمت USDC تا حدود ۰.۸۷ دلار شد. البته چند روز بعد، با اعلام دسترسی به ذخایر و کاهش نگرانیها، قیمت آن دوباره به یک دلار برگشت.
نگاهی به مهمترین کاربرد استیبل کوینها
استیبل کوینها به کاربران اجازه میدهند بدون درگیرشدن با نوسانات شدید قیمت ارزهای دیجیتال، از آنها برای خریدوفروش، انتقال پول و پرداخت استفاده کنند. این داراییها در بعضی خدمات مالی هم کاربرد دارند. در ادامه، مهمترین کاربردهای استیبل کوینها را بررسی میکنیم.
خریدوفروش ارزهای دیجیتال
بسیاری از معاملات در صرافیهای ارز دیجیتال با استیبل کوینهایی مثل تتر انجام میشوند. برای مثال، وقتی بیت کوین را در جفتارز BTC/USDT میخرید، در واقع تتر پرداخت میکنید و بیت کوین میگیرید.
کاربرد استیبل کوینها فقط به خریدوفروش محدود نمیشود. فرض کنید بعد از رشد قیمت یک ارز دیجیتال، تصمیم میگیرید سود خود را به تتر تبدیل کنید و فعلاً وارد معامله دیگری نشوید. در این حالت، لازم نیست دارایی خود را به پول بانکی تبدیل کنید و میتوانید هر زمان خواستید دوباره با آن ارز دیجیتال بخرید.
انتقال پول به کشورهای دیگر
انتقال پول بین کشورها همیشه ساده نیست. گاهی حواله بانکی چند روز طول میکشد یا به دلیل محدودیتهای بانکی، فرستادن پول به مقصد موردنظر دشوار میشود. استیبل کوینها راه دیگری برای این کار فراهم کردهاند.
برای مثال، یک فریلنسر ایرانی که با مشتری خارجی کار میکند، میتواند دستمزد خود را به شکل تتر در کیف پولش دریافت کند. مشتری هم میتواند مبلغ را مستقیماً از کیف پول خود بفرستد. فریلنسر نیز در صورت نیاز میتواند تتر دریافتی را از طریق صرافیهای داخلی به تومان تبدیل کند.
پرداخت کالا و خدمات
استیبل کوینها در بعضی فروشگاههای اینترنتی و کسبوکارها بهعنوان روش پرداخت پذیرفته میشوند. برای مثال، یک شرکت میتواند هزینه خدمات نرمافزاری یا اشتراک یک پلتفرم خارجی را با استیبل کوین پرداخت کند.
استفاده در پلتفرمهای مالی غیرمتمرکز
استیبل کوینها در خدمات مالی غیرمتمرکز یا همان دنیای دیفای هم نقش مهمی دارند. برای مثال، کاربران میتوانند تتر یا دای خود را در یک پلتفرم وامدهی قرار دهند تا دیگران از آن وام بگیرند و در ازای آن سود دریافت کنند. بعضی کاربران هم با وثیقه گذاشتن ارزهای دیجیتال خود، از همین پلتفرمها استیبل کوین وام میگیرند.
حفظ ارزش دارایی در برابر کاهش ارزش پول ملی
در کشورهایی که ارزش پول ملی بهسرعت کاهش پیدا میکند، بعضی افراد برای نگهداری پسانداز خود به استیبل کوینهای دلاری روی میآورند. به این ترتیب با خرید ارزی مثل تتر ارزش دارایی آنها به دلار وابسته میشود نه پول ملیشان.
ریسکها و محدودیتهای استیبل کوینها چیست؟
استیبل کوینها در مقایسه با بسیاری از ارزهای دیجیتال نوسان کمتری دارند، اما نگهداری آنها هم بدون خطر نیست. ممکن است قیمت یک استیبل کوین کاهش پیدا کند، دارایی کاربر مسدود شود یا مشکلات فنی و قانونی دسترسی به آن را دشوار کند. مهمترین ریسکهایی که باید پیش از استفاده از این داراییها بشناسید عبارتاند از:
احتمال دیپگ شدن
قرار نیست قیمت استیبل کوینها همیشه دقیقاً برابر با یک دلار باشد. در شرایطی مثل افزایش ناگهانی فروش یا ایجاد نگرانی درباره وضعیت یک پروژه، ممکن است قیمت آنها از یک دلار فاصله بگیرد و دیپگ شود. اگر در چنین شرایطی مجبور به فروش باشید، ممکن است دارایی خود را با قیمتی کمتر از مبلغی که برای خرید آن پرداخت کردهاید بفروشید و ضرر کنید.
احتمال مسدود شدن دارایی
بعضی شرکتهای صادرکننده استیبل کوین میتوانند آدرس کیف پول کاربران را مسدود کنند. برای مثال، تتر و سیرکل در صورت دریافت درخواستهای قانونی یا شناسایی فعالیتهای مشکوک، امکان مسدودکردن برخی آدرسها را دارند.
این یعنی حتی اگر تتر یا USDC را در کیف پول شخصی خود نگهداری کنید، ممکن است فریز شود و نتوانید آن را به آدرس دیگری منتقل کنید؛ اتفاقی که با توجه به تحریمها و پیروی شرکتهایی مثل تتر و سیرکل از آنها کاربران ایرانی را تهدید میکند.
خطر هک و سرقت دارایی
استفاده از استیبل کوینها هم مانند سایر داراییهای دیجیتال با خطر هک و سرقت همراه است. اگر هکرها به کیف پول کاربر دسترسی پیدا کنند، ممکن است بتوانند دارایی او را به آدرس دیگری منتقل کنند.
مشکلات فنی در شبکه و پروتکلها
استیبل کوینها و پلتفرمهایی که از آنها استفاده میکنند، به قراردادهای هوشمند و زیرساختهای فنی وابستهاند. وجود باگ در این قراردادها یا طراحی نادرست سازوکار حفظ قیمت میتواند باعث اختلال در عملکرد پروژه و حتی از دست رفتن بخشی از دارایی کاربران شود؛ معضلی که پاشنه آشیل مهمی برای استیبل کوینهای الگوریتمی یا با پشتوانه وثیقه محسوب میشود.
برای مثال، استیبل کوین FEI در زمان عرضه در آوریل ۲۰۲۱ نتوانست قیمت خود را نزدیک به یک دلار نگه دارد. سازوکاری که قرار بود با تشویق خریداران و جریمه فروشندگان قیمت را کنترل کند، در عمل با مشکل روبهرو شد و قیمت FEI بهطور محسوسی پایینتر از یک دلار قرار گرفت.
محدودیتهای قانونی
قوانین مربوط به استیبل کوینها در کشورهای مختلف یکسان نیست. بعضی دولتها نگراناند که گسترش این داراییها کنترل آنها بر جریان پول و نظام مالی را دشوار کند. به همین دلیل، ممکن است با وضع مقررات سختگیرانه، فعالیت صادرکنندگان یا استفاده از برخی استیبل کوینها را محدود کنند.
برای درک بهتر این معضل بهتر است نگاهی به ماجرای لیبرا (Libra) بیندازیم. فیسبوک در سال ۲۰۱۹ از برنامه خود برای راهاندازی یک ارز دیجیتال با پشتوانه سبدی از ارزهای رسمی رونمایی کرد. این پروژه بهدلیل ارتباط با یکی از بزرگترین شبکههای اجتماعی جهان و ظرفیت دسترسی به کاربران بسیار زیاد، نگرانی قانونگذاران درباره تأثیر آن بر نظام مالی و پولی را افزایش داد. مخالفتها و فشار نهادهای نظارتی باعث شد پروژه چندین بار تغییر کند و نام آن در سال ۲۰۲۰ به دیم (Diem) تغییر پیدا کند. با این حال، دیم هیچوقت راهاندازی نشد و انجمن مسئول آن در ژانویه ۲۰۲۲ داراییها و فناوری پروژه را به شرکت سیلورگیت فروخت.
قوانین و مقررات استیبل کوینها در جهان
استیبل کوینها با پول رسمی کشورها ارتباط مستقیم دارند و همین موضوع باعث شده فعالیت آنها برای دولتها اهمیت زیادی پیدا کند. برای مثال، اگر یک شرکت میلیاردها دلار استیبل کوین منتشر کند، باید مشخص باشد این توکنها چه پشتوانهای دارند و کاربران چطور میتوانند آنها را به دلار تبدیل کنند. اگر شرکت صادرکننده نتواند به تعهدات خود عمل کند، مشکل فقط به خریداران آن استیبل کوین محدود نمیشود و ممکن است روی بازارهای مالی هم اثر بگذارد.
به همین دلیل، کشورهای مختلف در سالهای اخیر بهدنبال وضع قوانین مشخصی برای این بازار بودهاند. به عنوان مثال آمریکا در ماه جولای سال ۲۰۲۵ قانون جینیس (GENIUS Act) را وضع کرد که برای انتشار استیبل کوینها در این کشور چارچوب قانونی مشخصی را در نظر میگیرد. بر اساس این قانون، شرکتهای صادرکننده باید مجوز فعالیت داشته باشند، پشتوانه آنها از داراییهای مورد تأیید تشکیل شود و امکان بازخرید توکنها را برای دارندگان فراهم کنند. همچنین این شرکتها باید درباره وضعیت ذخایر خود گزارش بدهند و تحت نظارت نهادهای مالی قرار بگیرند.
اتحادیه اروپا هم با تصویب مقررات میکا (MiCA)، قوانین مشخصی برای فعالیت شرکتهای صادرکننده استیبل کوین وضع کرده است. بخش مربوط به استیبل کوینها از ۳۰ ژوئن ۲۰۲۴ اجرایی شد و سایر بخشهای اصلی این مقررات از ۳۰ دسامبر همان سال به اجرا درآمدند. طبق این قوانین، صادرکنندگان باید مجوزهای لازم را دریافت کنند، پشتوانه کافی داشته باشند و امکان بازخرید توکنها را برای کاربران فراهم کنند.
این قوانین نشان میدهند که استیبل کوینها بهتدریج از یک ابزار محدود به بازار ارزهای دیجیتال خارج شدهاند و دولتها آنها را بخشی از نظام مالی میدانند.
آینده استیبل کوینها در بازارهای مالی
استیبل کوینها در ابتدا بیشتر برای معامله ارزهای دیجیتال و جابهجایی سرمایه میان صرافیها استفاده میشدند؛ اما کاربرد آنها بهمرور گستردهتر شده است. امروز میتوان با استیبل کوینها پول جابهجا کرد، هزینه بعضی خدمات را پرداخت کرد یا در پلتفرمهای مالی غیرمتمرکز وام گرفت. حتی شرکتهای بزرگی مانند پیپل و ریپل هم وارد این بازار شدهاند و استیبل کوینهای اختصاصی خود را عرضه کردهاند.
یکی از دلایل توجه به این داراییها، امکان انتقال پول در بستر بلاکچین است. برای مثال، یک شرکت میتواند بهجای استفاده از روشهای سنتی بانکی، مبلغی را به شکل استیبل کوین برای شریک تجاری خود در کشور دیگری بفرستد. این انتقال میتواند سریعتر انجام شود و به ساعات کاری بانکها وابسته نباشد.
ورود شرکتهای پرداخت و موسسات مالی به این حوزه هم نشان میدهد که کاربرد استیبل کوینها دیگر به فعالان بازار کریپتو محدود نیست. بعضی شرکتها از این داراییها برای تسویه پرداختها و انتقال پول استفاده میکنند و برخی دیگر بهدنبال راهاندازی خدمات مالی مبتنی بر بلاکچین هستند.
بااینحال، نمیتوان با اطمینان گفت استیبل کوینها در آینده جای پولهای رسمی یا سیستم بانکی را میگیرند چراکه اعتماد به شرکت صادرکننده، امکان بازخرید، امنیت شبکه و قوانین کشورها همچنان روی میزان استفاده از آنها اثر میگذارد. اگر کاربران نتوانند به پشتوانه یک استیبل کوین اعتماد کنند یا در زمان نیاز بهراحتی آن را به پول رسمی تبدیل کنند، بعید است استفاده از آن در مقیاس گسترده ادامه پیدا کند.
در مجموع، احتمالاً استیبل کوینها در سالهای آینده نقش پررنگتری در پرداختها، انتقال پول و خدمات مالی دیجیتال خواهند داشت. اما میزان موفقیت آنها به این بستگی دارد که شرکتهای صادرکننده تا چه اندازه بتوانند اعتماد کاربران را حفظ کنند و قوانین کشورها چه فضایی برای فعالیت این بازار فراهم کنند.
چگونه در ایران استیبل کوین بخریم؟
برای خرید استیبل کوین در ایران، سادهترین راه استفاده از صرافیهای ارز دیجیتال داخلی مثل نوبیتکس است. در نوبیتکس شما میتوانید با پرداخت تومان، به خرید ارزهای دیجیتال مختلفی مثل تتر بپردازید. علاوه بر خرید تتر، امکان خرید یواسدی کوین، خرید DAI و خرید USDE نیز در نوبیتکس وجود دارد.
همچنین در صورتی که به سرمایهگذاری در طلا علاقهمندید میتوانید بدون نیاز به رفتن به طلا فروشی با خرید تتر گلد یا خرید پکسوس گلد از نوسانات این فلز ارزشمند بهرهمند شوید.
سخن پایانی
استیبل کوینها کار با ارزهای دیجیتال را سادهتر کردهاند. با استفاده از آنها میتوانید بدون تبدیل داراییهای دیجیتال به پول بانکی، سود معاملاتتان را نگه دارید، پول جابهجا کنید یا از خدمات مالی مبتنی بر بلاکچین استفاده کنید. برای بسیاری از کاربران، همین امکان که ارزش داراییشان با نوسانات شدید بازار کریپتو بالا و پایین نشود، دلیل اصلی استفاده از استیبل کوینهاست. برخی دیگر هم با استیبل کوینها پسانداز خودشان را به دلار یا طلا گره میزنند و از تورم در امان میمانند.
اما نباید تصور کنید که استیبل کوین یعنی دلار دیجیتالِ بدون ریسک. ممکن است شرکت صادرکننده با مشکل روبهرو شود، دارایی شما مسدود شود یا قیمت دیپگ فاصله بگیرد. بنابراین قبل از خرید استیبل کوین باید با ریسکهای این داراییها آشنا شوید.
در این مقاله سعی بر این بود تا خیلی ساده توضیح دهیم که استیبل کوین چیست و انواع مختلف آن را زیر ذرهبین بردیم. در صورتی که سوالی در ذهن شما باقی مانده، آن را در قسمت کامنتها با ما در میان بگذارید.