

صنعت خودروسازی اروپا زیر فشار رقابت فزاینده چین، هزینههای بالای تولید و دشواری گذار به خودروهای برقی قرار گرفته؛ شرایطی که آینده خودروسازان این قاره را با ابهام روبهرو کرده است.
به گزارش خبرنگار مهر، صنعت خودروسازی اروپا در سال ۲۰۲۶ با مجموعهای از چالشهای ساختاری روبهروست؛ از افزایش رقابت خودروسازان چینی و بالا رفتن هزینههای تولید گرفته تا کاهش سهم تولید داخلی و اختلاف بر سر سرعت گذار به خودروهای برقی. این تحولات در شرایطی رخ میدهد که صنعت خودرو همچنان یکی از پایههای اصلی اشتغال، صادرات و تولید صنعتی در اقتصادهای بزرگ اروپا به شمار میرود.
گزارشهای رسانههای اقتصادی بینالمللی، از جمله رویترز، فایننشال تایمز و بلومبرگ، نشان میدهد که مسئله خودروسازان اروپایی دیگر صرفاً حفظ میزان فروش نیست؛ بلکه توانایی رقابت در حوزه قیمت، فناوری، باتری و زنجیره تأمین، آینده این صنعت را تعیین میکند. در همین حال، سیاستگذاران اروپایی باید میان حمایت از تولید داخلی، حفظ اشتغال و اجرای اهداف زیستمحیطی تعادل برقرار کنند.
کاهش سهم تولید داخلی در بازار اروپا
یکی از نشانههای فشار بر صنعت خودرو اروپا، کاهش سهم تولیدکنندگان داخلی از بازار خود این قاره است. بر اساس دادههای انجمن خودروسازان اروپا، تولید خودرو در اتحادیه اروپا در نیمه نخست سال ۲۰۲۶ نسبت به مدت مشابه سال قبل ۰.۴ درصد کاهش یافت. در همین دوره، سهم خودروهای تولیدشده در داخل اتحادیه از کل خودروهای فروختهشده به حدود ۶۸ درصد رسید و سهم خودروهای وارداتی از چین به حدود ۹ درصد افزایش یافت.
این ارقام نشان میدهد رشد تقاضا در بازار اروپا لزوماً به افزایش تولید کارخانههای داخلی منجر نمیشود و بخشی از بازار در اختیار تولیدکنندگان خارجی قرار گرفته است. این روند برای کشورهایی مانند آلمان، فرانسه، ایتالیا و اسپانیا اهمیت ویژهای دارد؛ زیرا صنعت خودرو در این کشورها نقشی کلیدی در اشتغال، صادرات و فعالیت قطعهسازان دارد.
شرکتهایی مانند فولکسواگن، استلانتیس و رنو نیز با چالشی دوگانه مواجهاند: از یک سو باید هزینههای تولید را کاهش دهند و از سوی دیگر، خودروهای برقی مقرونبهصرفهتری عرضه کنند. این مسئله برای تولیدکنندگان خودروهای اقتصادی دشوارتر است؛ زیرا حاشیه سود آنها محدود است و حفظ سودآوری به فروش در مقیاس بالا وابستگی دارد.
چین؛ رقیبی فراتر از صادرات خودرو
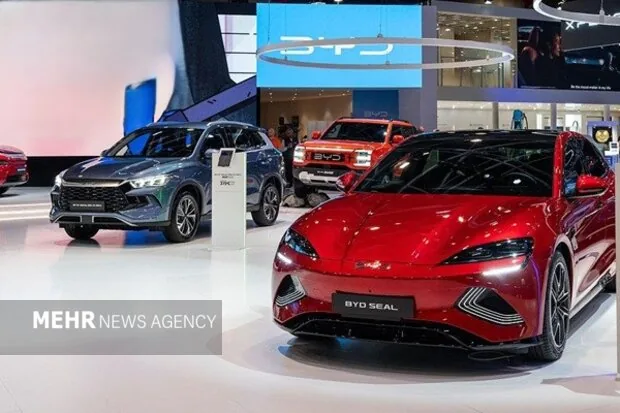
خودروسازان چینی با تکیه بر قیمت رقابتی، توسعه سریع فناوریهای برقی و هیبریدی و عرضه مدلهای متنوع، حضور خود را در بازار اروپا گسترش دادهاند. شرکتهایی مانند بیوایدی، چری و امجی، متعلق به گروه سایک، بهدنبال افزایش سهم بازار خود در قارهای هستند که سالها در اختیار برندهای اروپایی بوده است.
مزیت رقابتی این شرکتها تنها به قیمت پایینتر محدود نیست؛ سرعت توسعه محصولات جدید و برخورداری از زنجیره تأمین گسترده باتری نیز به آنها امکان داده است در بازار خودروهای برقی و هیبریدی جایگاه خود را تقویت کنند.
در عین حال، راهبرد شرکتهای چینی از صادرات خودروهای آماده فراتر رفته و به سمت تولید محلی در اروپا حرکت کرده استراهبرد شرکتهای چینی از صادرات خودروهای آماده فراتر رفته و به سمت تولید محلی در اروپا حرکت کرده است. این سرمایهگذاریها میتواند به ایجاد اشتغال در کشورهای میزبان منجر شود، اما همزمان رقابت مستقیمتری با کارخانههای اروپایی ایجاد میکند. تولید محلی همچنین ممکن است بخشی از اثر تعرفههای وارداتی را کاهش دهد.
از سوی دیگر، رقابت شدید در بازار داخلی چین، خودروسازان این کشور را به توسعه فعالیتهای خارجی سوق داده است. در نتیجه، اروپا به یکی از بازارهای مهم برای توسعه صادرات و سرمایهگذاری این شرکتها تبدیل شده است.
خودروهای برقی؛ رشد بازار و رقابت بر سر قیمت
با وجود فشارهای موجود، بازار خودروهای برقی اروپا همچنان در حال گسترش است. بر اساس دادههای انجمن خودروسازان اروپا، سهم خودروهای تمامبرقی باتریدار از ثبت خودروهای جدید در اتحادیه اروپا تا پایان اوت ۲۰۲۶ به ۲۱.۷ درصد رسید؛ در حالی که این رقم در مدت مشابه سال قبل ۱۵.۸ درصد بود.
در همین دوره، خودروهای هیبریدی معمولی با سهم ۳۶.۶ درصدی بزرگترین بخش بازار را در اختیار داشتند. در مقابل، مجموع سهم خودروهای بنزینی و دیزلی به ۲۹ درصد کاهش یافت؛ روندی که از تغییر تدریجی الگوی تقاضا در بازار اروپا حکایت دارد.
دادههای سپتامبر نیز از شتاب بیشتر بازار خودروهای تمامبرقی خبر میدهد. طبق گزارش رویترز، ثبت این خودروها در ۱۷ بازار مهم اروپا به ۳۰۰ هزار و ۲۰۲ دستگاه رسید که نسبت به مدت مشابه سال قبل ۷۰.۳ درصد افزایش داشت. سهم خودروهای تمامبرقی از ثبت خودروهای جدید در این بازارها به ۳۲.۶ درصد رسید.
با این حال، رشد بازار خودروهای برقی الزاماً به معنای افزایش سهم خودروسازان اروپایی نیست. شرکتهای چینی نیز از افزایش تقاضا بهره میبرند و با عرضه محصولات متنوع و قیمتهای رقابتی، بخش مهمی از بازار را هدف گرفتهاند. ازاینرو، توانایی تولید خودروهای برقی ارزانتر، افزایش برد حرکتی و توسعه فناوری باتری به عوامل تعیینکننده رقابت تبدیل شدهاند.
تعرفهها؛ ابزار دفاعی اروپا در برابر چین
اتحادیه اروپا برای مقابله با فشار رقابتی واردات خودروهای برقی ساخت چین، تعرفههای اضافی اعمال کرده است. هدف این سیاست، مقابله با آثار یارانههای دولتی چین و حمایت از تولیدکنندگان اروپایی عنوان شده است.
با این حال، تحولات بازار نشان میدهد محدودیتهای تجاری بهتنهایی نمیتوانند رقابت را متوقف کنند. بخشی از خودروسازان چینی توجه بیشتری به خودروهای هیبریدی شارژی نشان دادهاند؛ محصولاتی که از تعرفههای اضافی ویژه خودروهای تمامبرقی مستثنا بودهاند.
بر اساس گزارش رویترز، ارزش صادرات خودروهای هیبریدی چین به کشورهای عضو اتحادیه اروپا در نیمه نخست سال ۲۰۲۶ به ۷.۵ میلیارد دلار رسید؛ در حالی که این رقم در مدت مشابه سال قبل ۲.۵ میلیارد دلار بودارزش صادرات خودروهای هیبریدی چین به کشورهای عضو اتحادیه اروپا در نیمه نخست سال ۲۰۲۶ به ۷.۵ میلیارد دلار رسید؛ در حالی که این رقم در مدت مشابه سال قبل ۲.۵ میلیارد دلار بود. به این ترتیب، ارزش صادرات این خودروها در یک سال سه برابر شد.
این روند نشان میدهد شرکتهای چینی بهسرعت راهبردهای خود را با مقررات اروپا تطبیق میدهند. در چنین شرایطی، تعرفهها ممکن است ترکیب واردات را تغییر دهند، اما لزوماً به کاهش فشار رقابتی منجر نمیشوند. اگر خودروسازان اروپایی نتوانند بهرهوری را افزایش دهند و هزینه تولید را کاهش دهند، حمایت تجاری بهتنهایی برای حفظ جایگاه آنها کافی نخواهد بود.
اختلاف بر سر آینده خودروهای احتراقی
یکی دیگر از چالشهای صنعت خودرو اروپا، اختلاف بر سر مقررات آلایندگی و سرعت گذار به خودروهای برقی است. فرانسه و آلمان در اکتبر ۲۰۲۶ به توافقی برای تعدیل رویکرد پیشنهادی اتحادیه اروپا دست یافتند. طبق گزارش رویترز، این توافق حفظ هدف کاهش ۹۰ درصدی انتشار را دنبال میکند، اما برای نحوه تحقق آن انعطاف بیشتری در نظر میگیرد.
حامیان انعطاف در مقررات معتقدند خودروسازان برای مدیریت هزینههای گذار، نوسازی کارخانهها و حفظ اشتغال به زمان بیشتری نیاز دارند. در مقابل، منتقدان هشدار میدهند کاهش فشار برای برقیسازی ممکن است سرمایهگذاری در فناوریهای جدید را کند کند و فاصله اروپا با چین را افزایش دهد.
این اختلاف در شرایطی اهمیت دارد که شرکتهای اروپایی باید منابع مالی خود را میان توسعه خودروهای برقی، بهبود فناوریهای موجود، سرمایهگذاری در باتری و نرمافزار و کاهش هزینههای جاری تقسیم کنند. ازاینرو، ثبات مقررات و روشن بودن مسیر سیاستگذاری برای تصمیمهای بلندمدت صنعتی اهمیت زیادی دارد.
هزینههای تولید و آینده اشتغال
افزایش هزینه انرژی، سرمایهگذاری سنگین برای توسعه خودروهای برقی و تغییر زنجیره تأمین، فشار مضاعفی بر خودروسازان اروپایی وارد کرده است. فولکسواگن نیز در حال اجرای برنامه بازسازی ساختار فعالیتهای خود است که کاهش گسترده نیروی کار و احتمال تعطیلی برخی کارخانهها را در بر میگیرد؛ برنامهای که با مخالفت اتحادیههای کارگری مواجه شده است.
پیامدهای این تحولات به شرکتهای خودروساز محدود نمیشود. کاهش تولید یا تعطیلی کارخانهها میتواند قطعهسازان، تأمینکنندگان مواد اولیه و شرکتهای حملونقل را نیز تحت تأثیر قرار دهد.
همزمان، گذار به خودروهای برقی ساختار اشتغال این صنعت را تغییر میدهد. در حالی که اهمیت برخی قطعات مرتبط با موتورهای احتراقی کاهش مییابد، نیاز به مهارتهای مرتبط با باتری، نرمافزار و الکترونیک قدرت افزایش پیدا میکند. بنابراین، حفظ رقابتپذیری اروپا علاوه بر سرمایهگذاری در فناوری، به بازآموزی نیروی کار و توسعه مهارتهای جدید نیز وابسته است.
آینده صنعت خودرو اروپا به اصلاحات ساختاری وابسته است
تعرفهها و محدودیتهای وارداتی ممکن است بخشی از فشار رقابتی را کاهش دهند، اما بهتنهایی مشکلات ساختاری این صنعت را حل نمیکنند. حفظ جایگاه اروپا در بازار جهانی به توانایی خودروسازان برای کاهش هزینهها، عرضه خودروهای برقی مقرونبهصرفه، توسعه فناوری و افزایش بهرهوری وابسته است.
چالش اصلی اروپا این است که آیا میتواند رشد بازار خودروهای برقی را به فرصتی برای تقویت تولید و فناوری داخلی تبدیل کند یا بخش مهمی از این بازار را به رقبای خارجی واگذار خواهد کرد. پاسخ به این پرسش، نهتنها آینده شرکتهای بزرگ خودروسازی، بلکه وضعیت اشتغال صنعتی، صادرات و جایگاه اقتصادی اروپا در سالهای آینده را نیز تحت تأثیر قرار میدهد.