

جنگ ایران و بحران مالی غرب؛ موج تازه فشار بر دولتهای بدهکار اروپا
افزایش بدهی، هزینه استقراض و بنبست سیاسی، فرانسه را با خطر تشدید بحران مالی روبهرو کرده است. جنگ ایران نیز با افزایش نرخ بهره و فشار بر بازارهای اوراق قرضه، مشکلات مالی غرب را تشدید کرده است. آمریکا با وجود بدهی و کسری بودجه سنگین، بهواسطه جایگاه جهانی دلار، وسعت اقتصاد و رونق سرمایهگذاری در هوش مصنوعی از حاشیه امن بیشتری برخوردار است؛ اما اختلافات حزبی و بحران سقف بدهی همچنان تهدیدی جدیاند.
فرارو- دیوید گلدمن، تحلیلگر ارشد مسائل بین الملل در شبکه سی ان ان.
به گزارش فرارو به نقل از شبکه سی ان ان، فرانسه در آستانه رویارویی با بحرانی مالی و سیاسی قرار گرفته است؛ بدهیهای سنگین، افزایش هزینه استقراض و ناتوانی دولت در اتخاذ تصمیمهای دشوار، شرایطی ایجاد کردهاند که یادآور چالشهای اقتصادی آمریکا و بریتانیاست. با این حال، تفاوتهای ساختاری اقتصاد آمریکا، جایگاه جهانی دلار و رونق سرمایهگذاری در هوش مصنوعی باعث شده است واشنگتن فعلاً با خطر فوری مشابهی روبهرو نباشد. این به معنای سلامت مالی آمریکا نیست؛ بلکه نشان میدهد اقتصادهای بزرگ، با وجود مشکلات مشترک، ظرفیتهای متفاوتی برای تحمل بدهی دارند.
فرانسه؛ بدهی سنگین و تصمیمهای سیاسی دشوار
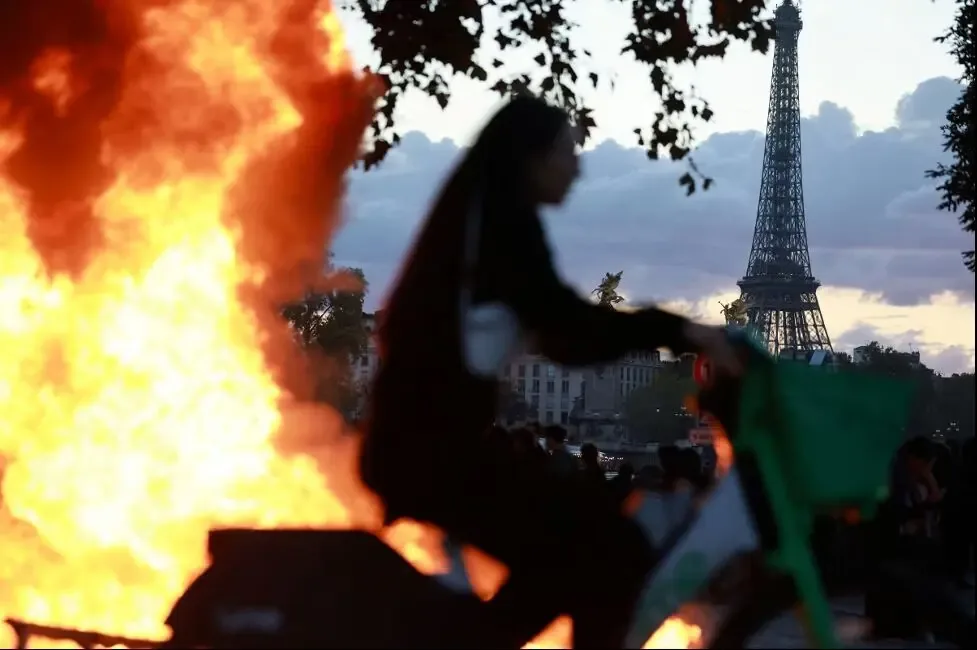
فرانسه با افزایش فشارهای مالی و نارضایتی عمومی روبهروست. دولت برای کنترل کسری بودجه ناگزیر است گزینههایی مانند افزایش مالیات یا کاهش هزینههای عمومی را بررسی کند؛ اقداماتی که میتوانند اعتراضهای اجتماعی را تشدید کنند و هزینه سیاسی سنگینی برای دولت داشته باشند.
در عین حال، شکافهای سیاسی و اختلافنظر میان جریانهای مختلف، دستیابی به توافق بر سر بودجه را دشوار کرده است. مسئله فقط حجم بدهی نیست؛ بلکه توانایی حکومت برای متقاعدکردن جامعه به پذیرش اصلاحاتی است که ممکن است در کوتاهمدت با کاهش مزایا یا افزایش هزینههای زندگی همراه شوند.
بر اساس آمار مطرحشده در گزارش، بدهی عمومی فرانسه به حدود ۱۱۹ درصد تولید ناخالص داخلی رسیده است؛ رقمی نزدیک به دو برابر سقف ۶۰ درصدی تعیینشده در چارچوب قواعد اتحادیه اروپا. کسری بودجه سالانه این کشور نیز حدود ۵.۴ درصد تولید ناخالص داخلی گزارش شده است.
پیتر تیلور-گوبی، استاد سیاست اجتماعی در دانشگاه کنت میگوید دولتهای اروپایی بهتدریج بیش از گذشته نگران بازار اوراق قرضه و نرخ بهرهای شدهاند که برای تأمین مالی بدهیهایشان باید بپردازند. به گفته او، ادامه نادیدهگرفتن این مسئله میتواند کشورها را به سوی بحرانی جدی سوق دهد.
جنگ ایران چگونه فشار مالی غرب را تشدید کرد؟
مشکلات مالی اروپا پدیدهای تازه نیست. شبکه گسترده حمایتهای اجتماعی، هزینههای بازنشستگی و تعهدات عمومی، دهههاست که پایداری بودجه برخی دولتهای اروپایی را با چالش مواجه کردهاند. با این حال، جنگ ایران فشارهای موجود را افزایش داده است.
بر اساس گزارش صندوق بینالمللی پول که در مقاله به آن استناد شده، میانگین بازده اوراق قرضه دولتی ۱۰ساله کشورهای گروه هفت از ماه فوریه بیش از یک واحد درصد افزایش یافته و به بالاترین سطح در نزدیک به ۲۰ سال رسیده است. افزایش نرخ بهره به معنای گرانترشدن استقراض دولتهاست. در نتیجه، سهم بیشتری از درآمد عمومی صرف پرداخت بهره بدهیهای گذشته میشود و منابع کمتری برای خدمات عمومی، سرمایهگذاری و حمایتهای اجتماعی باقی میماند.
صندوق بینالمللی پول همچنین پیشبینی کرده است که تا پایان دهه جاری، مجموع بدهی عمومی هفت اقتصاد بزرگ جهان از مجموع تولید اقتصادی آنها فراتر برود؛ وضعیتی که بنا بر این پیشبینی، از زمان جنگ جهانی دوم سابقه نداشته است.
آمریکا هم بدهکار است؛ پس چرا شرایطش متفاوت است؟
در نگاه نخست، وضعیت آمریکا نیز چندان متفاوت به نظر نمیرسد. گزارش، بدهی عمومی این کشور را حدود ۳۲ تریلیون دلار تقریباً برابر با تولید ناخالص داخلی سالانه آن توصیف میکند. کسری بودجه سالانه نیز حدود دو تریلیون دلار معادل بیش از ۶ درصد تولید ناخالص داخلی گزارش شده است. هزینه سالانه بهره بدهی آمریکا از یک تریلیون دلار فراتر رفته؛ رقمی که حدود ۱۴ درصد بودجه فدرال را تشکیل میدهد. به بیان دیگر، تقریباً از هر هفت دلار درآمد مالیاتی، یک دلار صرف پرداخت بهره بدهی میشود.
با وجود این ارقام، آمریکا برخلاف فرانسه با خطر فوری یک بحران بدهی مشابه مواجه نیست. نخستین مزیت این کشور، جایگاه دلار بهعنوان ارز ذخیره جهانی است. بخش بزرگی از مبادلات بینالمللی از جمله معاملات کالاهای مهمی مانند نفت و طلا با دلار انجام میشود.
تقاضای جهانی برای دلار و اوراق خزانهداری آمریکا، تا حد زیادی از اعتماد سرمایهگذاران به بازارهای مالی عمیق این کشور، شفافیت نهادی و چارچوب حقوقی آن ناشی میشود. به همین دلیل، حتی در دورههای فروش گسترده اوراق قرضه دولتی در جهان، آمریکا معمولاً از شرایط تأمین مالی متفاوتی نسبت به بسیاری از اقتصادهای غربی برخوردار است. البته این مزیت مطلق نیست. اعتماد به دلار میتواند تحت تأثیر تحولات سیاسی، افزایش بدهی و تردید درباره مدیریت مالی دولت قرار گیرد.
هوش مصنوعی؛ موتور رشد و سپر موقت بدهی
عامل دوم، اندازه و تنوع اقتصاد آمریکاست. اقتصاد این کشور از بخشهای گستردهای تشکیل شده و در مقایسه با بسیاری از اقتصادهای کوچکتر، توان بیشتری برای جذب شوکهای اقتصادی دارد. در شرایطی که برخی صنایع با رکود یا کاهش فعالیت مواجهاند، سرمایهگذاری در هوش مصنوعی به یکی از محرکهای مهم رشد آمریکا تبدیل شده است. توسعه مراکز داده، زیرساختهای محاسباتی و فناوریهای مرتبط، سرمایهگذاری و فعالیت اقتصادی را تقویت کرده است. مارک زاندی، اقتصاددان ارشد مؤسسه مودیز آنالیتیکس معتقد است سهم هوش مصنوعی در رشد اقتصادی آمریکا میتواند مدیریت بدهیهای این کشور را آسانتر کند.
منطق اقتصادی این است که اگر تولید ناخالص داخلی با سرعت مناسبی رشد کند، نسبت بدهی به تولید ناخالص داخلی ممکن است کاهش یابد یا دستکم با سرعت کمتری افزایش پیدا کند. با این حال، این نتیجه به دوام رشد، میزان بهرهوری حاصل از هوش مصنوعی و هزینه تأمین مالی بدهی بستگی دارد. رونق فناوری بهتنهایی تضمینی برای حل مشکلات بودجه نیست.
آیا بحران فرانسه میتواند به سراسر اروپا سرایت کند؟
نگرانی از گسترش بحران بدهی فرانسه به دیگر کشورهای اروپایی مطرح شده، اما اقتصاددانانی که در گزارش به آنها استناد شده، خطر سرایت گسترده را در شرایط فعلی محدود ارزیابی میکنند. بانک مرکزی اروپا نیز نشانهای از ضرورت مداخله فوری در وضعیت مالی فرانسه ارائه نکرده است. با این حال، در صورت تشدید بحران، این نهاد ابزارهایی برای خرید اوراق قرضه کشورهای عضو و محدودکردن فشارهای بازار در اختیار دارد.
از سوی دیگر، کسری بودجه برخی کشورهای اروپایی از فرانسه کمتر است و انتظار میرود تعدادی از آنها در سال جاری مازاد بودجه داشته باشند. حمایت جریانهای سیاسی چپ و راست فرانسه از باقیماندن در اتحادیه اروپا نیز فعلاً نگرانیها درباره خروج این کشور از اتحادیه را محدود میکند؛ حتی مارین لوپن، چهره راست افراطی که پیشتر از خروج فرانسه از اتحادیه حمایت میکرد، از آن موضع فاصله گرفته است. با این حال، وضعیت سیاسی همچنان شکننده است و تشدید فشارهای اقتصادی میتواند اختلافات داخلی و مناقشات بر سر سیاستهای مالی را عمیقتر کند.
خطر دیگری برای آمریکا؛ بحران سقف بدهی
مهمترین تهدید احتمالی برای آمریکا ممکن است نه از فرانسه، بلکه از سیاست داخلی خود این کشور ناشی شود. بر اساس گزارش، واشنگتن در مقطعی از سال آینده بار دیگر به سقف قانونی بدهی خواهد رسید و کنگره باید درباره افزایش آن با دولت ترامپ مذاکره کند. اگر اختلافات حزبی مانع توافق شود، دولت ممکن است با ناتوانی در انجام برخی تعهدات مالی روبهرو شود؛ حتی اگر از نظر اقتصادی منابع لازم برای پرداخت بدهیها را داشته باشد. زاندی هشدار داده است که در یک سناریوی احتمالی، آمریکا ممکن است تا پایان اکتبر سال آینده با محدودیت جدی سقف بدهی مواجه شود.
بحران فرانسه نشان میدهد که افزایش بدهی و نرخ بهره میتواند دولتها را به انتخابهایی دشوار میان کاهش هزینهها، افزایش مالیات و حفظ خدمات عمومی وادار کند. آمریکا به لطف جایگاه دلار، اندازه اقتصاد و سرمایهگذاری در هوش مصنوعی فعلاً از حاشیه امن بیشتری برخوردار است؛ اما این مزیت به معنای مصونیت از بحران نیست.
اگر رشد اقتصادی نتواند با هزینه بدهی همگام شود، یا اختلافات سیاسی مانع تصمیمگیری مالی شود، حتی اقتصادهای برخوردار از امتیازهای ساختاری نیز با محدودیت روبهرو خواهند شد. تفاوت اصلی آمریکا با فرانسه در نبود مشکل بدهی نیست، بلکه در ظرفیت فعلی آن برای مدیریت این مشکل است؛ ظرفیتی که حفظ آن به سیاستگذاری مسئولانه و پرهیز از تبدیل مسائل مالی به بحرانهای سیاسی وابسته خواهد بود.