

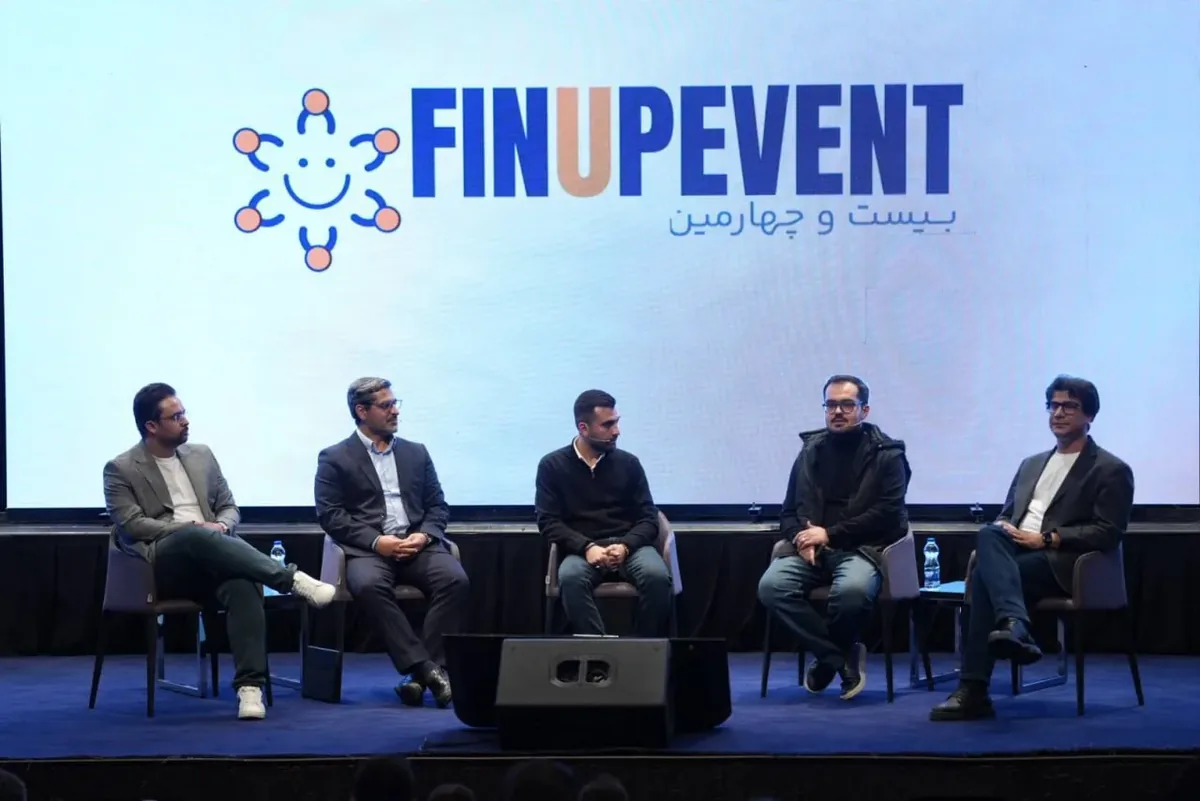
بیستوچهارمین رویداد فیناپ پنجشنبه ۱۴ آبانماه ۱۴۰۵ در تالار ایوان شمس تهران با محوریت «اعتبار، زیرساخت جدید تجارت» و با حضور مدیران شرکت دیجیپی برگزار شد.
در این رویداد که به بررسی تحولات بازار اعتبار و نقش آن در آینده تجارت ایران اختصاص داشت، فعالان حوزه بانکداری، لندتک، پرداخت، تجارت الکترونیک و کسبوکارهای دیجیتال، روندهای جدید اعتباردهی و چالشهای پیش روی این صنعت را بررسی کردند.
یکی از محورهای اصلی فیناپ ۲۴، بررسی جایگاه اعتبار در اکوسیستم تجارت و نقش آن در شکلدهی به زیرساختهای خرید، پرداخت و فروش بود. در همین راستا، دو پنل تخصصی با موضوعات «وقتی دارایی تبدیل به اعتبار میشود» و «بعد از BNPL چه میآید؟» برگزار شد. حمیدرضا سعادتی، معاون بازاریابی و سوپراپلیکیشن دیجیپی، در پنل نخست و حامد نواب طهرانی، معاون تجاری دیجیپی، در پنل دوم حضور داشتند و درباره چالشها و فرصتهای پیش روی بازار اعتبار سخن گفتند.
نقش دادههای رفتاری در اعتبارسنجی دقیقتر
حمیدرضا سعادتی، معاون بازاریابی و سوپراپلیکیشن دیجیپی، در پنل «وقتی دارایی تبدیل به اعتبار میشود»، با نقد رویکردهای سنتی وثیقهگیری در اعتبارات خرد، بر ضرورت بهرهگیری از دادههای رفتاری و الگوریتمهای اعتبارسنجی مدرن تاکید کرد.
سعادتی در خصوص ضرورت تغییر پارادایم در تخصیص اعتبارات خرد اظهار داشت: «من اساسا با اخذ وثایق سنتی برای اعتبارات خرد موافق نیستم؛ رویکرد درست این است که به جای آن، رفتار اعتباری و خوشحسابی کاربر مبنای ارزیابی قرار گیرد. در سطح منطقهای و بینالمللی، شرکتهای فعال در حوزه لندتک و BNPL به پایگاههای داده باز دسترسی دارند؛ برای نمونه در امارات، رفتارهای شهروندی کاربران نظیر نظم در پرداخت قبوض یا جرایم رانندگی بهطور شفاف رصد شده و پیش از اعطای اعتبار تحلیل میشود. مسئله بنیادین ما در کشور، فقدان دسترسی به جریانهای اطلاعاتی موثق مانند گردش مالی ماهانه و درآمد پایدار افراد است.
یکی از دلایل اصلی توسعه قابلیت کیف ثروت در سوپراپلیکیشن دیجیپی نیز همین موضوع بود. براساس این ایده، فردی که سهام یا دارایی مالی مشخصی دارد، میتواند با استفاده از آن، قدرت خرید خود را افزایش دهد. در آمریکا موسسهای مانند چارلز شواب به داراییهای بورسی و اوراق قرضه دسترسی دارد و هر فردی که در آن سرمایهگذاری کرده است میتواند داراییاش را وثیقه کند و قدرت خرید به دست آورد. در ایران هنوز برای چنین قابلیت، سازوکار حقوقی و پیادهسازیشده وجود ندارد.»
معاون بازاریابی و سوپراپلیکیشن دیجیپی با اشاره به اهمیت دسترسی به دادههای مالی و رفتاری کاربران گفت: «برای اعتبارسنجی دقیقتر، به اطلاعاتی نیاز داریم که رفتارهای مالی افراد را به طور دقیق نشان دهد، اینکه دریافت منابع مالی آنها چگونه است و تعهدات مالی خود را چطور پرداخت میکنند.
اطلاعات اپراتورها میتواند در این زمینه مفید باشد و دادههای بانکی نیز ظرفیت بالایی برای ارزیابی وضعیت مالی افراد دارد. هرچه شناخت ما از میزان و استمرار درآمد کاربران و همچنین رفتار مالی آنها دقیقتر باشد، میتوان درباره میزان اعتبار قابل تخصیص به هر فرد آگاهانهتر تصمیم گرفت. اگر سازوکارهای اعتبارسنجی دادهمحور بهدرستی پیادهسازی نشوند و نهادهای مالی مقررات یکجانبه وضع کنند، غیرمنصفانه خواهد بود که در نهایت تمامی ریسک و بار نکول تسهیلات بر دوش پلتفرمهای BNPL تحمیل شود.»
نسل بعدی BNPL، اعتبار لحظهای و متناسب با خرید
پنل تخصصی دیگر فیناپ ۲۴ با موضوع «بعد از BNPL چه میآید؟» برگزار شد. در این پنل که به بررسی آینده صنعت لندتک و مدلهای جدید اعتباردهی اختصاص داشت، حامد نواب طهرانی، معاون تجاری دیجیپی، در کنار مدیران و فعالان حوزه پرداخت و تجارت الکترونیک، درباره ظرفیتهای توسعه بازار خرید اعتباری و تغییرات پیش روی این صنعت صحبت کرد.
نواب طهرانی با اشاره به تحولاتی که خدمات BNPL در صنعت پرداخت ایجاد کردهاند، گفت: «طی چند سال گذشته، پلتفرمهای BNPL، اکوسیستم پرداخت کشور را با تحولی عمیق مواجه کردهاند؛ بهطوریکه هم در سمت مصرفکننده پذیرش عمومی و رضایت بالایی رقم خورده و هم برای پذیرندگان و کسبوکارهای تجارت الکترونیک جهش محسوسی در نرخ تبدیل و رشد فروش ایجاد شده است. با وجود این تحولات، سهم فعلی BNPL از بازار خردهفروشی نشان میدهد که همچنان ظرفیت گستردهای برای توسعه این مدل وجود دارد.»
معاون تجاری دیجیپی در مورد آینده صنعت BNPL گفت: « نسل بعدی BNPL بهسرعت به سمت Embedded Financing حرکت میکند. در آینده نزدیک ما شاهد اعتبارهای کاملا زمینهمحور و شخصیسازیشده خواهیم بود؛ اعتباری مختص سفر و گردشگری، اعتباری ویژه خرید پوشاک یا کالاهای روزمره که دقیقا در نقطه تصمیمگیری و لحظه پرداخت به کاربر تخصیص مییابد. این رویکرد میتواند تجربه دریافت و استفاده از اعتبار را به فرایند خرید نزدیکتر کند و به کسبوکارها امکان دهد خدمات مالی را متناسب با نیاز مشتریان خود ارائه دهند.»
دیدگاههای مطرحشده در دو پنل فیناپ ۲۴ نشان میدهد که آینده بازار اعتبار تنها به افزایش حجم تسهیلات یا گسترش روشهای پرداخت اقساطی وابسته نیست. توسعه زیرساختهای اعتبارسنجی، دسترسی به دادههای معتبر، تنوعبخشی به روشهای ارزیابی توان بازپرداخت و طراحی محصولات متناسب با نیازهای متفاوت کاربران، از جمله عواملی هستند که میتوانند مسیر رشد این بازار را شکل دهند. در این میان، همکاری میان بانکها، شرکتهای لندتک و پلتفرمهای تجارت الکترونیک نیز برای ایجاد تجربهای یکپارچهتر از خرید و پرداخت اعتباری اهمیت دارد.
بیستوچهارمین رویداد فیناپ با حضور مدیران، متخصصان و فعالان اکوسیستم مالی و بانکی برگزار شد. سخنرانیهای تخصصی، شبیهسازی تعاملی سیاستگذاری و فرصتهای شبکهسازی از دیگر بخشهای این رویداد یکروزه بود.