

بیمه مرکزی در تاریخ ۱۴۰۵/۰۸/۱۱ طی بخشنامهای با امضای مهدی مختاری، سرپرست مرکز فناوری و وحید عزیززاده، سرپرست معاونت نظارت شرکتهای بیمه را مکلف کرده است که حداکثر تا تاریخ ۱۴۰۵/۰۸/۳۰ (یعنی تنها طی ۱۹ روز)، فرآیند رسیدگی و پرداخت خسارتهای بیمه شخص ثالث و بدنه اتومبیل را کاملاً کاغذیزدایی کرده و بدون دریافت هیچگونه سند کاغذی اجرا کنند.
این دستور ناگهانی، نمونهای کلاسیک از تصمیمگیریهای گلخانهای و بخشنامهای در صنعت بیمه است که فراتر از یک تغییر ساده فرآیندی، چالشهای زیرساختی، هزینهای و ساختاری عظیمی را نادیده گرفته است.
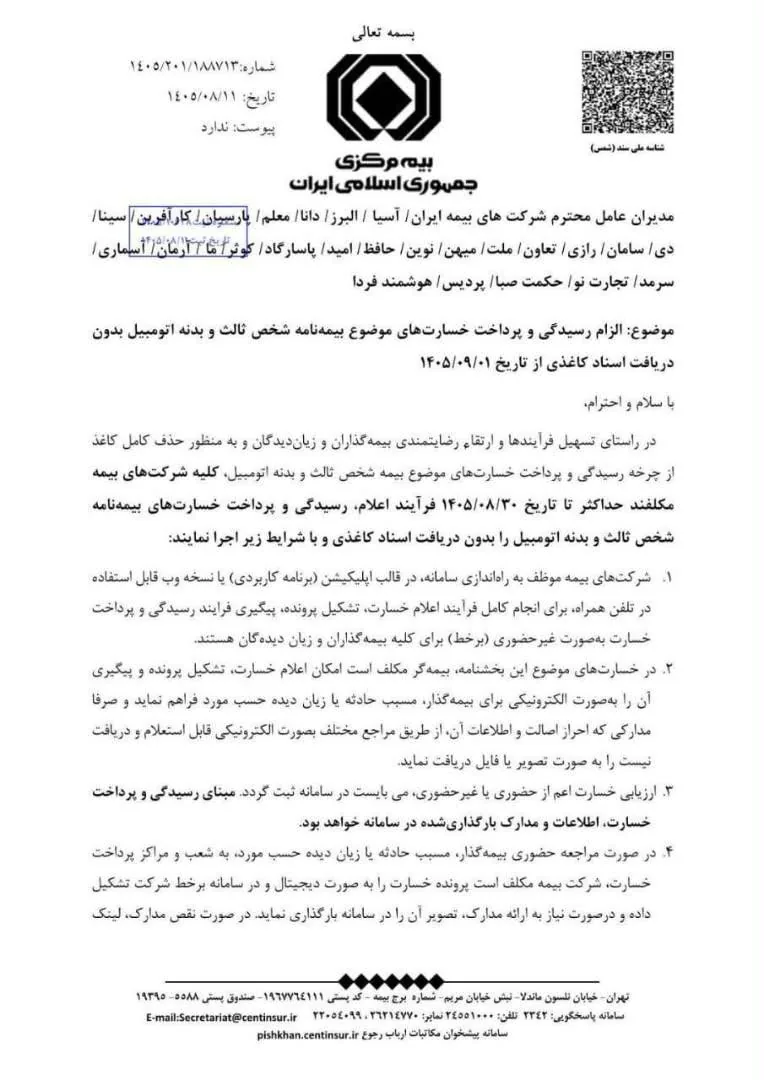
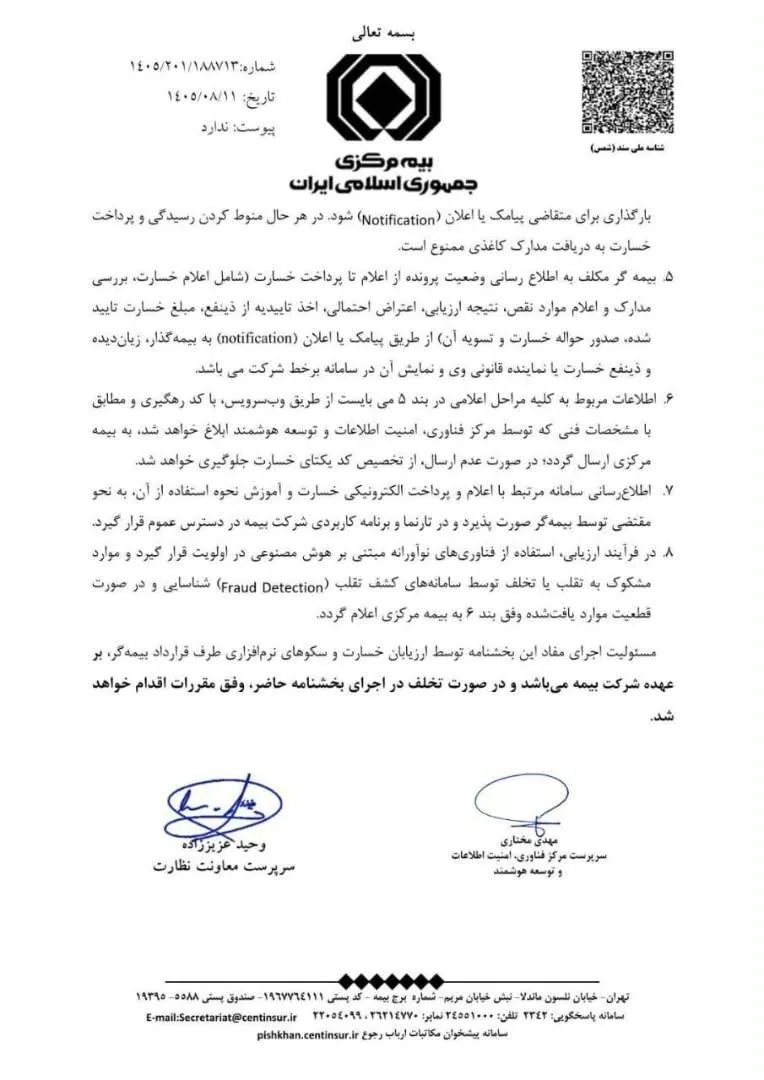
اینکه بیمه مرکزی تصور کند زیرساختهای فناوری اطلاعات در شرکتهای مختلف بیمه – از شرکتهای بزرگ دولتی گرفته تا شرکتهای خصوصی کوچک و متوسط با چالشهای بودجهای – بهگونهای است که میتوان طی ۲۰ روز کل چرخه استعلام، تشکیل پرونده، بارگذاری مدارک، اعتبارسنجی، ارزیابی خسارت و پرداخت را به سیستمهای برخط و وبسرویسهای هوشمند متصل کرد، نشاندهنده بیخبری مطلق رگولاتور از واقعیتهای فنی بازار است.
توسعه و یکپارچهسازی وبسرویسها، انطباق سیستمهای موروثی (Legacy Systems)، ایجاد امنیت تبادل دادهها، تست بار و رفع باگها در سامانههای بیمهای، ماهها (و گاه سالها) کار فشرده مهندسی، تستهای امنیتی و سرمایهگذاری سنگین میطلبد. تعیین مهلت ۱۹ روزه برای این تحول، نه یک تصمیم مدیریتی، بلکه پاک کردن صورت مسئله و نوعی رفع تکلیف کاغذی است.
اجرای این طرح فقط به یک «دستور» بند نمی شود؛ نیازمند بازطراحی کورپوریت، خرید سرورهای قدرتمندتر، توسعه اپلیکیشنهای اختصاصی کاربرپسند برای بیمهگزاران و زیاندیدگان، ارتقای پهنای باند، ایجاد سامانههای کشف تقلب مبتنی بر هوش مصنوعی و آموزش گسترده شبکه فروش، شعب و ارزیابان خسارت است. تحمیل این حجم از هزینههای مالی در شرایطی که شرکتهای بیمه خود با نرخهای دستوری بیمه نامه، تورم خسارتها و ناترازی مالی دستبهگریبانند، فشار خردکنندهای بر پیکره توانگری مالی شرکتها وارد میکند.
اگر کاغذیزدایی کامل تاکنون در صنعت بیمه اتفاق نیفتاده است، دلیل آن صرفاً نبود بخشنامه نبوده است؛ بلکه ریشه در مقاومت ساختاری و عدم تغییر باور سازمانی مدیران ارشد» (هم در بدنه شرکتهای بیمه و هم در خودِ نهاد ناظر) دارد. تا زمانی که فرهنگ سازمانی از «سنتیمحوری و کاغذبازی» به سمت «دیجیتالمحوری و شفافیت داده» شیفت نکند، صدور بخشنامههای دستوری و تهدید به برخورد انضباطی، راه به جایی نخواهد برد جز اینکه شرکتها سامانههایی ناقص، کند و نمایشی صرفا برای رفع خطر جریمه را روانه بازار کنند که در نهایت موجب سردرگمی و نارضایتی شدیدتر بیمهگزار میشود.
بخش تراژدیک و عجیب ماجرا، ریشه در تفکر حاکم بر معاونت نظارت بیمه مرکزی دارد. وقتی کلیددار اتاق نظارت بر مدرنترین، فنیترین و مالیترین ابزار اقتصادی کشور (بیمه)، فردی با تحصیلات و پیشینه فقهی باشد، خروجی جز همین احکام فقهی-دستوریِ دور از منطق اکوسیستم دیجیتال نخواهد بود.
این دوستان گمان میکنند با تکرار واژههای شیک و دهانپرکنی چون هوش مصنوعی، نظارت هوشمند و الگوریتمهای کشف تقلب در انتهای بخشنامهها، میتوان کمبود دانش تخصصی فینتک و اینشورتک را جبران کرد. آقایان! هوش مصنوعی و نظارت هوشمند محصول دهها سال انباشت داده، مهندسی نرمافزار، حضور متخصصان خبره علم داده و آزادی عمل بازار است؛ نه نتیجه صدور احکام فقهیِ آمرانه با سررسید ۱۹ روزه!
نگاه فقهی و سنتگرای حاکم بر معاونت نظارت، صنعت بیمه را با تئوریهای انتزاعی و احکام تکلیفی اداره میکند، غافل از اینکه اکوسیستم دیجیتال و استارتاپهای بیمهای با فرمولهای دستوری و بخشنامههای ابلاغی در ساعت اداری رشد نمیکنند. این نگاه سطحی به مقوله فناوری و نظارت، صنعت بیمه ایران را بیش از پیش از استانداردهای جهانی فناوری مالی دور کرده و رگولاتور را از جایگاه توسعهدهنده بازار به یک ناظم مکتبخانه سنتی تنزل داده است.
بخشنامه بیمه مرکزی بدون تامین زیرساخت، بدون مشارکت واقعی سندیکای بیمهگران در تدوین آن و با چاشنی نگاههای فرمایشی و غیرتخصصی معاونت نظارت، بیشتر به یک نمایش رسانهای برای کارنامه پرکن شباهت دارد تا یک تحول دیجیتال واقعی. اگر بیمه مرکزی به جای صدور اولتیماتومهای ۱۹ روزه، به فکر اصلاح ساختار نرخگذاری، ایجاد زیرساخت ملی تبادل داده خسارت و توانمندسازی مالی شرکتها بود، امروز صنعت بیمه نیازی به این بخشنامههای نمایشی نداشت.