

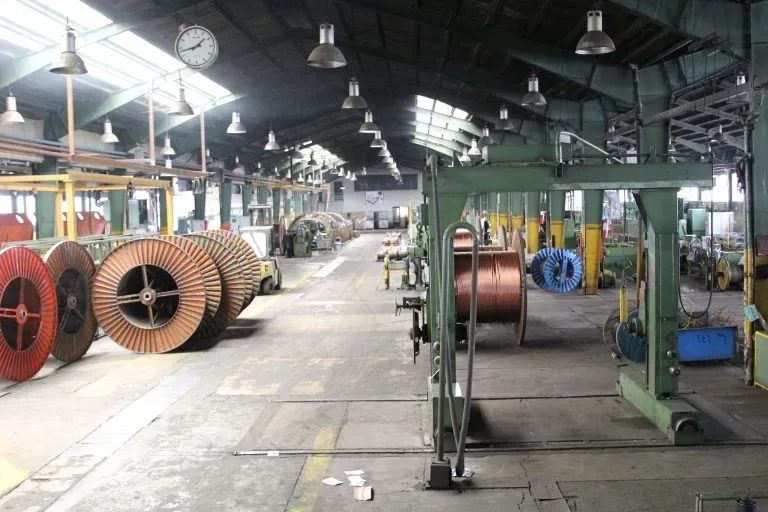
روزنامه اینترنتی فراز: پس از آنکه روزنامه اینترنتی فراز ۲۶ مهرماه ۱۴۰۵ به عنوان اولین رسانه به «صدور فاکتور غیررسمی» سیم و کابل تبریز پرداخت، شرکت مذکور در سامانه کدال مطالب جدیدی منتشر کرد.
واکنش سیم و کابل تبریز به اشتباه فاکتور غیررسمی
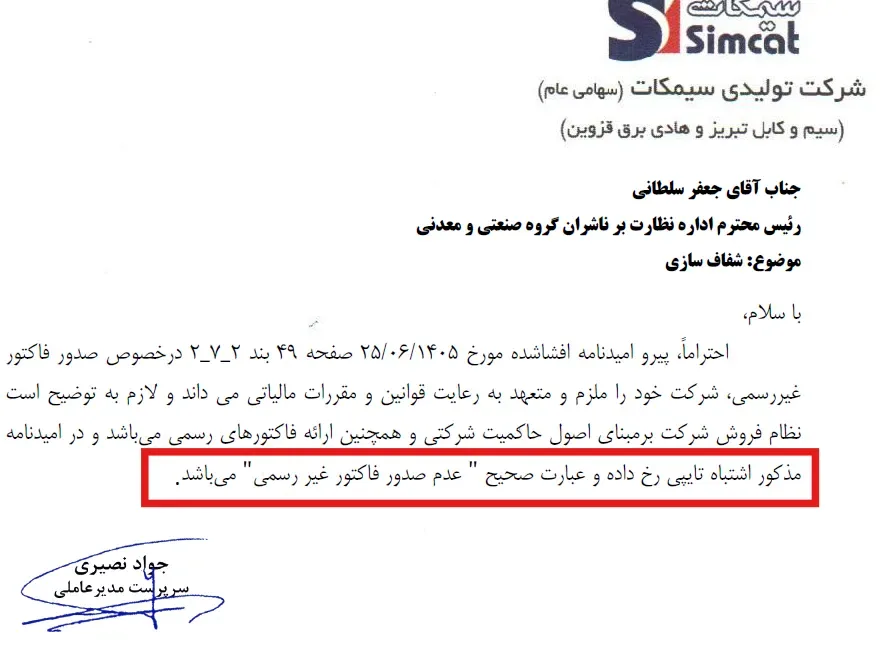
سیم و کابل تبریز دو روز پس از انتشار گزارش، در وهله نخست امیدنامه خود را اصلاح کرد و عبارت «صدور فاکتور غیررسمی» را از مزیتهای رقابتی خود حذف کرد.
این شرکتِ زیرمجموعه بنیاد مستضعفان، سپس توضیحات جدیدی در این باره منتشر کرد و سعی در توضیح اشتباه پیش آمده داشت. جواد نصیری مدیرعامل سیم و کابل تبریز در این شفافسازی، اشتباه پیش آمده را خطای تایپی دانسته و عنوان کرده عبارت صحیح «عدم صدور فاکتور غیررسمی» بوده است. به عبارت دیگر، از ادعای این شرکت چنین برداشت میشود که تایپیست شرکتِ ۱۷۵ نفره سیم و کابل تبریز، واژه «عدم» را جا انداخته است.
اگر عبارت مذکور اشتباه تایپی بوده، پس چرا در نسخه اصلاح شده امیدنامه، به جای آنکه واژه «عدم» اضافه شود، به طور کلی این گزاره حذف شده است؟
همچنین سوال مهمتر آنکه در کجای دنیا و از چه زمانی، رعایت قوانین بدیهی مثل «عدم صدور فاکتور غیررسمی» یک مزیت رقابتی نسبت به رقبای بورسی محسوب میشود؟ رقبایی که به دلیل حضور در بازار سرمایه مجبور به رعایت حداکثر شفافیت هستند.
براساس قوانین مالیاتی، شرکتهایی که در اطلاعات مالی ابهام دارند و یا احتمال کتمان بخشی از درآمد و معاملاتشان وجود دارد، ذیل ماده ۱۸۱ قانون مالیاتهای مستقیم قرار میگیرند. در چنین شرایطی سازمان امور مالیاتی با مجوز مرجع قضایی میتواند هر زمان که صلاح بداند، با هدف بازرسی مالیاتی وارد اقامتگاه شرکت شود و اسناد و مدارک را بررسی کند.
طبق بررسیهای خبرنگار فراز چنین اشتباهی که از سوی مدیران سیم و کابل تبریز رخ داده و عبارت «صدور فاکتور غیررسمی» را مزیت رقابتی خود تایپ کردند، میتواند حساسیت نهادهای نظارتی را برانگیخته و این بنگاه را ذیل ماده ۱۸۱ قانون مالیاتهای مستقیم ببرد؛ به همین دلیل باید منتظر بود و دید که این «خطای تایپی» پیگیری سازمان امور مالیاتی و اداره مالیاتی استان آذربایجان شرقی را در پی خواهد داشت یا نه.