

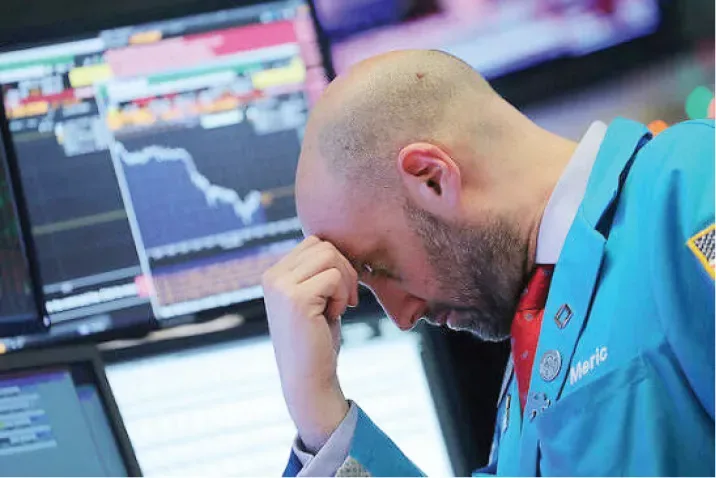
جوان آنلاین: تورم ناشی از جنگ هرمز، دست از سر بازار سهام امریکا برنمیدارد. اعداد نشان میدهد جنگ علیه ایران به ضرر ترامپ تمام شده است. براساس تازهترین گزارشها، ارزش بازار والاستریت در هفتههای اخیر ۷ تریلیون دلار، معادل ۲۰درصد تولید ناخالص داخلی امریکا ریزش داشته و پیشبینی میشود این روند ادامهدار باشد.
بازار سهام امریکا همچنان تحت فشار سنگین فروش قرار دارد و ارزش سهام شرکتهای بزرگ فناوری، بانکها و شرکتهای فعال در حوزه سلامت و خردهفروشی بار دیگر کاهش یافته است. پس از ریزش ۱.۵ تریلیون دلاری ارزش بازار سهام امریکا در معاملات اخیر، شرکتهای بزرگ امریکایی بار دیگر با کاهش ارزش سهام خود مواجه شدند.
صنایع مختلف امریکا در مدار نزولی
در جریان معاملات؛ ارزش سهام مایکروسافت ۳.۲۴ درصد، انویدیا ۱.۵۸ درصد، آلفابت (شرکت مادر گوگل) ۰.۷۸ درصد، متا ۱.۲۳ درصد و آمازون ۰.۶۱ درصد کاهش یافت. همچنین ارزش سهام میکرون ۴.۳۱ درصد، اوراکل حدود ۳.۴ درصد، پالانتیر ۲.۲۱ درصد و AMD معادل ۱.۹۹ درصد کاهش یافت. مؤسسات مالی و شرکتهای ارائهدهنده خدمات پرداخت نیز از موج نزولی والاستریت در امان نماندند. ارزش سهام جیپی مورگان ۱.۹۷ درصد، مسترکارت ۲.۱۹ درصد، ویزا ۱.۷ درصد، مورگان استنلی ۱.۳۱ درصد و برکشایر هاتاوی ۰.۷۶ درصد کاهش یافت. در بخش سلامت نیز ارزش سهام یونایتد هلث ۳.۹۱ درصد، الی لیلی ۰.۹۳ درصد، جانسوناند جانسون ۰.۸۲ درصد و ابوی ۰.۵۲ درصد کاهش یافت. در بخش خردهفروشی نیز ارزش سهام هوم دیپو ۱.۵۸ درصد و والمارت ۰.۶۹ درصد افت کرد.
گستردگی کاهش قیمت سهام شرکتهای امریکایی نشان میدهد فشار عرضه دیگر محدود به صنایع فناوری و هوش مصنوعی نیست و بخشهای مختلف بازار سرمایه این کشور را تحت تأثیر قرار داده است.
چرا جنگ هرمز میتواند به والاستریت فشار وارد کند؟
در کنار عوامل اقتصادی همانند برآورده نشدن انتظارات سهامداران از شرکتهای بزرگ فناوری و ماندگاری نرخ بهره در قیمتهای بالا، تحولات ژئوپلیتیک و بهویژه مسئله تنگه هرمز از مهمترین دلایل ثبت ریزش متوالی بورس امریکاست.
در ماههای گذشته، درباره میزان اثرگذاری محدودیتهای احتمالی در تنگه هرمز بر اقتصاد جهانی و بازارهای مالی اختلافنظرهایی وجود داشت. گروهی معتقد بودند چنین اهرمی در عمل کارایی چندانی ندارد و باید پیش از افزایش هزینههای اقتصادی از آن عبور کرد. در مقابل، گروه دیگری بر اهمیت راهبردی این موقعیت و پیامدهای آن برای بازار انرژی و اقتصاد جهانی تأکید داشتند. واقعیت این است که بازارهای مالی صرفاً براساس وضعیت فعلی عرضه و تقاضا قیمتگذاری نمیشوند، بلکه انتظارات از آینده نیز نقش تعیینکنندهای در رفتار سرمایهگذاران دارد.
تشدید نااطمینانی درباره امنیت مسیرهای انتقال انرژی، افزایش هزینههای حملونقل و بیمه، احتمال رشد قیمت نفت و گاز و نگرانی از اختلال در زنجیره تأمین جهانی میتواند انتظارات تورمی را افزایش دهد، بهویژه آنکه پیشبینی معتبرترین منابع امریکایی نیز از ماندگاری قیمت نفت در ارقام سهرقمی حکایت دارد.
گلدمن ساکس، یکی از پرنفوذترین بانک سرمایهگذاری جهان و پنجمین بانک امریکا به لحاظ دارایی، به تازگی در تحلیلی پیشبینی کرده در صورت افزایش تنش و حملات بیشتر به نفتکشها قیمت نفت برنت به ۱۳۲ دلار در هر بشکه برسد. سناریوی مبنا و پایه گلدمن ساکس میگوید که اگر روزانه ۱.۱ میلیون بشکه بیشتر از میانگین ۲۰۲۵ عرضه شود، قیمت نفت میتواند به ۷۸ دلار در هر بشکه کاهش یابد.
اما سمیر مدنی، یکی از بنیانگذاران تنکرترکرز به بلومبرگ گفته است نفتکشهای خالی که به سمت غرب آسیا میآیند از اواخر ماه آگوست ۴۰ درصد کم شده است و «نفتکشهای خالی کافی برای خارج کردن نفت از منطقه وجود ندارد». این در شرایطی است که ذخایر راهبردی نفت نیز رو به کاهش است. ذخایر نفت امریکا در تازهترین گزارشها، با کاهش به ۲۷۶.۴ میلیون بشکه، به پایینترین سطح از اوت ۱۹۸۲ رسید.
با توجه به این مسائل و همچنین نمودار تحلیلی گلدمن ساکس اگر سناریو بدبینانه اتفاق بیفتد، تنها قیمت نفت افزایش نمییابد، بلکه میتواند به یک شوک کلان اقتصادی منجر شود. این شرایط از دو مسیر به بازار سهام امریکا فشار وارد میکند؛ نخست، افزایش هزینههای تولید و کاهش حاشیه سود شرکتها و دوم، دشوارتر شدن کاهش نرخ بهره توسط بانک مرکزی امریکا در صورت تداوم فشارهای تورمی.
از این منظر، تحولات تنگه هرمز را باید در کنار متغیرهای اقتصادی امریکا بررسی کرد، چراکه افزایش ریسک انرژی میتواند شرایط مالی را دشوارتر و فشار بر ارزشگذاری سهام را تشدید کند.
از سوی دیگر، فروش اوراق قرضه امریکا توسط چین و ژاپن نیز فشار مضاعفی بر بازارهای مالی این کشور وارد میکند، اما ماجرا فقط به بورس ختم نمیشود. رشد ۵۰ تا ۶۷ درصدی قیمت برخی فرآوردههای نفتی و نهادههای انرژی، هزینه تولید، حملونقل و کشاورزی را افزایش داده است.
پیشبینی نزولی طولانیتر در بازار سهام امریکا
کارشناسان تأکید دارند تداوم نگرانیها درباره تورم، چشمانداز افزایش نرخ بهره فدرال رزرو و کاهش جذابیت داراییهای پرریسک میتواند بازگشت سرمایهگذاران به بازار سهام امریکا را دشوارتر کند.
از یک طرف، ارزشگذاریهای بالای شرکتهای فناوری همچنان با پرسشهایی درباره میزان سودآوری واقعی سرمایهگذاریهای هوش مصنوعی مواجه است و از طرف دیگر، نرخ بهره حقیقی، وضعیت اقتصاد امریکا و تحولات ژئوپلیتیک میتوانند فشار بر بازار را تداوم ببخشند.
از این منظر، این احتمال وجود دارد که ریزش اخیر آغاز مرحله جدیدی از اصلاح ارزشگذاریها در والاستریت باشد، مرحلهای که در آن سرمایهگذاران ناچار شوند میان انتظارات بلندمدت از فناوریهای جدید و واقعیت سودآوری شرکتها تمایز قائل شوند.
البته پیشبینی قطعی ادامه سقوط بازار ممکن نیست و عواملی مانند تغییر انتظارات نرخ بهره، انتشار گزارشهای مالی بهتر از پیشبینیها و کاهش تنشهای ژئوپلیتیک میتوانند به بازگشت تقاضا کمک کنند.
با این حال، نکته مهم آن است که بازار سهام امریکا در شرایطی وارد این دوره از نوسانات شده که چندین ریسک بهصورت همزمان در حال اثرگذاری بر آن هستند. به همین دلیل نمیتوان ریزش اخیر را صرفاً یک نوسان عادی در بازار سهام تلقی کرد.