

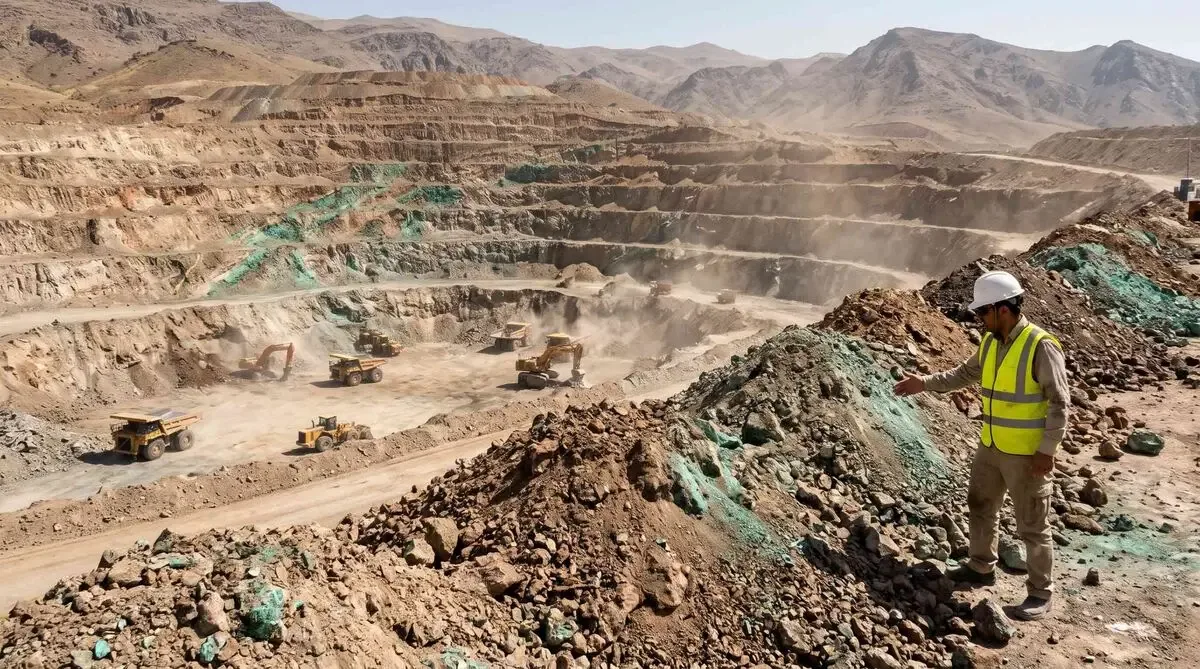
چرا قیمت کلوخه مس اکسیدی، سمانته و کنسانتره مس سولفیدی با نرخ جهانی کاتد متفاوت است؟ بررسی نقش ضریب عیار، رطوبت و هزینههای فرآوری در معاملات بازار مس ایران.
بازار مس در ایران طی سالهای اخیر، همگام با رشد تقاضای جهانی برای فلزات استراتژیک و توسعه صنایع پاییندستی، به یکی از پویاترین بخشهای اقتصاد معدنی کشور تبدیل شده است. با این حال، شکاف اطلاعاتی میان نرخ جهانی کاتد مس در بورس فلزات لندن (LME) و ارزش واقعی مواد معدنی مس در سرمعدن یا درب کارخانههای فرآوری، همواره یکی از چالشهای اصلی بهرهبرداران معادن، تجار بار معدنی و مدیران واحدهای لیچینگ و فلوتاسیون بوده است.
به گزارش سرویس اقتصادی، در حالی که تابلوهای خبری و رسانههای عمومی روزانه صرفاً نرخ شمش و ورق کاتد مس را مخابره میکنند، معاملات واقعی در بطن زنجیره تأمین معدن کشور بر روی سه محصول کلیدی یعنی کلوخه مس اکسیدی، سمانته مس و کنسانتره مس سولفیدی جریان دارد. ویژگی بنیادین این سه محصول آن است که ارزش ریالی هر تن از آنها نه با یک نرخ مقطوع و ثابت، بلکه مستقیماً بر مبنای «درصد عیار»، نوع کانیشناسی و شاخصهای متالورژیکی تعیین میشود. نبود درک دقیق از نحوه تبدیل عیار به قیمت ریالی، سالانه زیانهای مالی قابلتوجهی را به فروشندگان ماده معدنی و خریداران صنعتی تحمیل میکند.
شکاف میان تابلوهای بورس و واقعیت معاملات سرمعدن
نخستین خطای تحلیلی که بسیاری از فعالان تازهوارد یا سرمایهگذاران بخش معدن مرتکب میشوند، مقایسه خطی و مستقیم قیمت سنگ معدن با نرخ جهانی فلز مس است. نرخی که در بورس فلزات لندن (LME) یا تابلوی بورس کالای ایران ثبت میشود، مربوط به محصول نهایی یعنی «ورق کاتد مس الکترولیتی» با خلوص ۹۹.۹۹ درصد است. در مقابل، ماده معدنی استخراجشده از سینه کار معدن، مسیری طولانی، سرمایهبر و نیازمند فرآیندهای پیچیده شیمیایی و فیزیکی را در پیش دارد تا به فلز خالص تبدیل گردد.
در بازار داخلی مواد معدنی ایران، معاملات روزانه مس حول سه حلقه اصلی زنجیره ارزش شکل میگیرد:
- کلوخه مس اکسیدی: این ماده معدنی که از زونهای اکسیدی و سطحی معادن استخراج میشود، خوراک اصلی کارخانههای هیپلیچینگ (Heap Leaching) و تانکلیچینگ است. در این واحدها، مس با استفاده از اسید سولفوریک حل شده و در نهایت به ورق کاتد یا سمانته تبدیل میشود. کلوخههای اکسیدی در بازار ایران عمدتاً در بازههای عیاری ۱ تا ۷ درصد مورد معامله قرار میگیرند.
- سمانته مس (Copper Cement): محصولی میانی با ارزش افزوده بالا که از فرآیند سمانتاسیون (رسوبدهی مس از محلول سولفات مس به کمک قراضه آهن) به دست میآید. سمانته مس به دلیل عیار بالا (معمولاً بین ۴۰ تا ۸۰ درصد) نقدشوندگی بسیار بالایی در میان واحدهای ذوب و پالایش دارد.
- کنسانتره مس سولفیدی: سنگهای مس سولفیدی (نظیر کالکوپیریت) قابلیت استحصال اقتصادی در واحدهای اسیدشویی معمولی را ندارند و باید پس از خردایش و نرمهسایی، در کارخانههای فلوتاسیون تغلیظ شوند. محصول خروجی این فرآیند، کنسانتره مس سولفیدی با عیار متداول ۱۸ تا ۳۰ درصد است که خوراک انحصاری کورههای ذوب مس به شمار میرود.
طبیعی است که فرمول کشف قیمت و ضریب ارزشگذاری برای هر یک از این سه محصول، تابع منطق فنی و اقتصادی خط تولیدی باشد که قرار است آن ماده را فرآوری کند.
چرا ضریب عیار، ستون فقرات قیمتگذاری مواد معدنی مس است؟
در اقتصاد معدن و معاملات بارهای معدنی، رابطه میان «درصد عیار» و «قیمت هر تن بار» یک رابطه خطی ساده نیست؛ بلکه از یک مدل پلکانی و تصاعدی (Grade Escalator) پیروی میکند. برای درک چرایی این تفاوت، باید ساختار هزینههای سربار و عملیاتی کارخانه فرآوری را بررسی کرد.
زمانی که یک واحد لیچینگ اقدام به خرید کلوخه مس اکسیدی میکند، هزینههای سنگینی نظیر کرایه حمل بار از معدن تا کارخانه، خردایش اولیه و ثانویه (Crushing)، مصرف اسید سولفوریک، برق مصرفی و استهلاک تجهیزات را به ازای «هر تن سنگ ورودی» متحمل میشود. حال اگر عیار کلوخه ورودی ۱.۵ درصد باشد، کارخانه باید یک تن سنگ را خرد و اسیدشویی کند تا (با فرض بازیابی مشخص) کمتر از ۱۵ کیلوگرم مس به دست آورد. اما اگر عیار کلوخه به ۴ درصد برسد، از همان یک تن سنگ و با هزینههای حمل و خردایش مشابه، بیش از دو و نیم برابر مس خالص استحصال خواهد شد.
[محل قرارگیری تصویر دوم - پیشنهاد تصویر: نمای آزمایشگاه عیارسنجی مواد معدنی یا نمونه سنگ مالاکیت/کالکوپیریت و پودر کنسانتره با ابعاد ۱۶:۹ | متن جایگزین (Alt): محاسبه قیمت کلوخه مس اکسیدی و کنسانتره بر اساس عیار]
به همین علت، کارخانههای خریدار برای هر یک درصد عیار در بارهای پرعیار، ضریب ریالی بسیار بالاتری نسبت به بارهای کمعیار پرداخت میکنند. در چنین شرایطی، دسترسی به یک مرجع دقیق و بهروز برای استعلام قیمت روز مس معدنی و کلوخه مس بر اساس عیار به مهمترین ابزار تصمیمگیری برای معدنداران، صاحبان بار و خریداران تبدیل میشود؛ چراکه به طرفین اجازه میدهد پیش از بارگیری و عقد قرارداد، ارزش دقیق محموله خود را به تفکیک نوع ماده و درصد عیار برآورد کنند.
۴ متغیر کلیدی و پنهان در تعیین قیمت کلوخه، سمانته و کنسانتره مس
علاوه بر عدد عیار مس (Cu) که در برگه آنالیز آزمایشگاه ثبت میشود، چهار پارامتر فنی و تجاری دیگر مستقیماً قیمت نهایی هر تن ماده معدنی را در بازار داخل دستخوش تغییر میکنند:
۱. کانیشناسی باطله و میزان مصرف اسید (Acid Consumption)
در خریدوفروش کلوخه مس اکسیدی، نوع کانیهای همراه اهمیت حیاتی دارد. کلوخههایی که دارای باطلههای سیلیسی هستند، مصرف اسید متعارفی دارند؛ اما اگر سنگ حاوی مقادیر بالای کربناتها (نظیر کلسیت و دولومیت) یا اکسیدهای آهن محلول باشد، در حوضچههای لیچینگ حجم زیادی از اسید سولفوریک را خنثی و تلف میکند. از آنجا که اسید سولفوریک یکی از گرانترین نهادههای تولید در واحدهای لیچینگ است، بارهای اصطلاحاً «اسیدخور» مشمول کسر قیمت یا رد محموله میشوند.
۲. درصد رطوبت و محاسبه بر مبنای وزن خشک (DMT)
تمامی جداول معتبر قیمتگذاری مواد معدنی در ایران و جهان بر پایه «وزن خشک» (Dry Metric Ton) تدوین میشوند. این موضوع بهویژه در معاملات سمانته مس و کنسانتره مس سولفیدی که به صورت کیک فیلتر یا بار مرطوب حمل میشوند، حساسیت دوچندانی دارد. در زمان تحویل بار، نمونه رطوبتسنجی در آزمایشگاه وزنکشی و خشک شده و درصد رطوبت به دست آمده مستقیماً از وزن باسکول کسر میگردد تا خریدار صرفاً بهای ماده معدنی خشک را بپردازد.
۳. ضریب بازیابی متالورژیکی (Recovery Rate) و ابعاد دانه بندی
تمام مس موجود در سنگ یا کنسانتره در فرآیند صنعتی قابل استخراج نیست. در کلوخههای اکسیدی، اگر بخشی از مس به صورت کانیهای مقاوم یا سولفیدی ثانویه باشد، در اسید حل نشده و وارد باطله (Tailing) میشود. بنابراین آزمایشگاههای تخصصی علاوه بر عیار کل (Total Cu)، عیار مس اکسیدی قابل حل در اسید (Acid Soluble Cu) را نیز میسنجند که مبنای واقعی قیمتگذاری است.
۴. هزینههای ذوب و پالایش (TC/RC) و عناصر همراه در کنسانتره
در معاملات کنسانتره مس سولفیدی، ارزشگذاری بر اساس قیمت جهانی مس پس از کسر هزینههای ذوب و تصفیه (TC/RC) انجام میگیرد. در این بخش، حضور فلزات گرانبها نظیر طلا (Au) و نقره (Ag) در شبکه بلوری کانیهای سولفیدی میتواند به عنوان پاداش قیمتی (Bonus) ارزش هر تن کنسانتره را به شکل چشمگیری افزایش دهد. در نقطه مقابل، حضور عناصر مزاحم و آلاینده مانند آرسنیک، آنتیموان، سرب و روی بیش از حد استاندارد مجاز، باعث اعمال جریمه (Penalty) روی قیمت پایه خواهد شد.
آلت تکست تصویر فوق برای ناشر: تولید و قیمت کنسانتره مس سولفیدی و سمانته مس بر اساس عیار
استانداردسازی معاملات معدن با تکیه بر دادههای شفاف و کارشناسی
نگاهی به ساختار سنتی بازار مواد معدنی ایران نشان میدهد که تا سالهای اخیر، استعلام قیمت کلوخه مس اکسیدی، سمانته و کنسانتره سولفیدی عمدتاً متکی بر نرخهای شفاهی، واسطههای محلی و کانالهای غیررسمی بوده است. این عدم تقارن اطلاعاتی در بسیاری از مواقع باعث شده است که بهرهبرداران معادن کوچک، بار دپوشده خود را بدون اطلاع از ارزش واقعیِ عیار آن، با قیمتهایی پایینتر از عرف بازار واگذار کنند یا در زمان تسویهحساب نهایی بر سر نحوه محاسبه ضریب عیار و رطوبت دچار چالشهای حقوقی شوند.
توسعه زیرساختهای دادهمحور در پلتفرم تخصصی بازار مواد معدنی مینارا پاسخی عملیاتی به این خلأ ساختاری در صنعت معدن کشور است. در این بستر تخصصی، قیمت روز مواد معدنی مس نه به صورت یک عدد کلی و مبهم، بلکه در قالب سه جدول تفکیکشده برای «کلوخه مس اکسیدی»، «سمانته مس» و «کنسانتره مس سولفیدی» و در برابر هر درصد عیار به نمایش گذاشته میشود.
ترکیب این جداول مرجع قیمتگذاری با خدمات کارشناسی تخصصی معدن، ارزیابی فنی و اقتصادی ذخایر و ایجاد بازارگاه مستقیم برای ثبت فرصتهای خریدوفروش بار معدنی، زنجیره معاملات مس را از یک فرآیند پرریسک سنتی به یک تبادل شفاف، قابل پیشبینی و مبتنی بر استانداردهای مهندسی معدن تبدیل کرده است؛ تحولی که در نهایت به نفع تولیدکننده معدنی، کارخانه فرآوری و اقتصاد ملی تمام خواهد شد.