

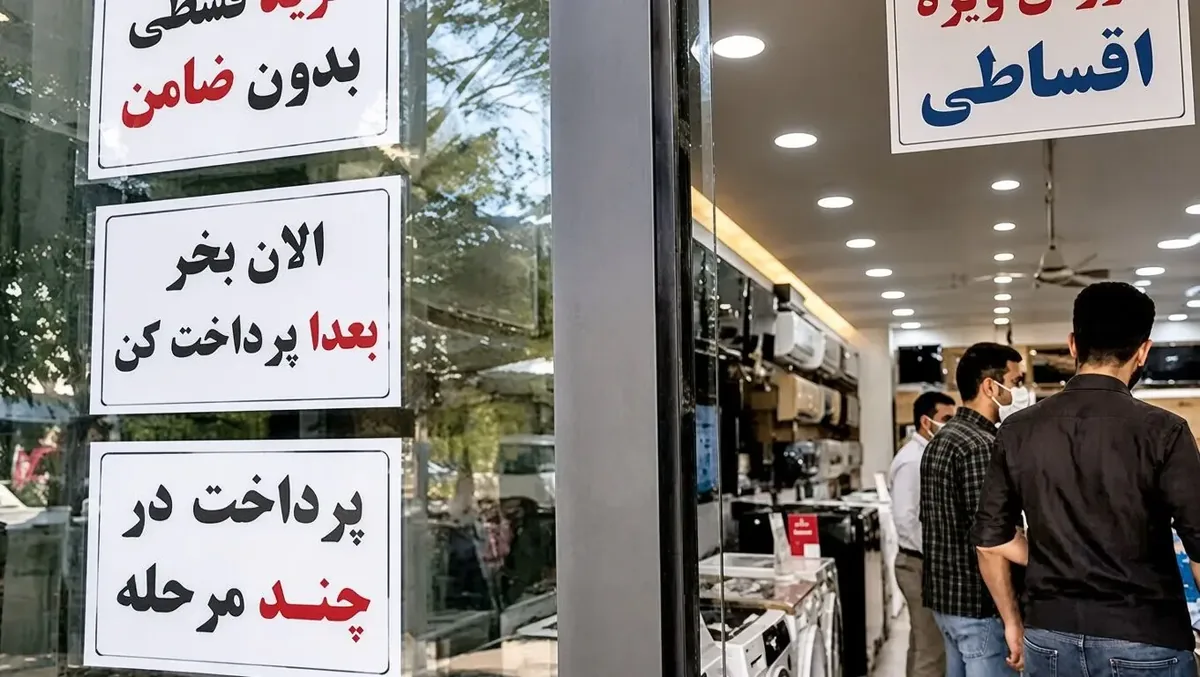
در لایههای زیرین جامعه ایرانی چه میگذرد؟
خرید قسطی در ایران دیگر به کالاهای گرانقیمت و بادوام مانند خودرو، لوازم خانگی و مسکن محدود نیست. حالا نشانههای این شیوه خرید را میتوان در سبد روزانه خانوارها هم دید؛ از خرید مواد غذایی و اقلام بهداشتی گرفته تا هزینه دریافت گواهینامه رانندگی.
به گزارش دیروزبان، گسترش تبلیغات خرید اعتباری در بیلبوردهای شهری و پلتفرمهای دیجیتال نیز نشان میدهد که اقتصاد خانوارها بیش از گذشته به درآمد ماههای آینده وابسته شده است.
با بررسی روند فزاینده خرید اعتباری خانوارها، این تغییر فراتر از تحول در شیوه پرداخت است و آن را میتوان نشانهای از دگرگونی ساختار اقتصادی زندگی روزمره توصیف کرد.
استفاده از خدمات اعتباری در برخی شرکتهای پیشرو در سال ۱۴۰۳ نسبت به سال قبل بیش از ۲۹۰ درصد افزایش یافته است. همچنین در پاییز همان سال حدود ۱۱ هزار میلیارد تومان اعتبار به کاربران اختصاص داده شد. این روند در سال ۱۴۰۴ نیز ادامه پیدا کرد؛ بهطوریکه ارزش سفارشهای اقساطی ۱۰۳ درصد رشد کرد و تعداد کاربران دارای اعتبار از ۱۰.۵ میلیون نفر فراتر رفت.
از خرید کالا تا تأمین هزینههای روزمره
یکی از مهمترین نشانههای تغییر الگوی مصرف، ورود خرید اعتباری به حوزه کالاهای ضروری است. در گذشته خرید قسطی بیشتر برای کالاهایی انجام میشد که قیمت بالایی داشتند و تهیه نقدی آنها برای بسیاری از خانوارها دشوار بود؛ اما اکنون حتی خریدهای سوپرمارکتی و اقلام مصرفی روزانه نیز در برخی طرحها بهصورت اعتباری انجام میشود.
محمد امیرپناهی، جامعهشناس و عضو هیات علمی دانشگاه علامه طباطبایی، معتقد است این تغییر صرفا به معنای عوض شدن روش خرید نیست، بلکه نشان میدهد خانوارها بخشی از درآمد آینده خود را پیشاپیش مصرف میکنند.
به اعتقاد او، زمانی که خانوادهها برای تهیه مواد غذایی، لوازم بهداشتی و دیگر نیازهای اولیه به اعتبار و اقساط متوسل میشوند، باید این وضعیت را نشانه شکاف میان درآمد و هزینههای ضروری دانست؛ شکافی که میتواند فشار روانی و نگرانی درباره آینده را افزایش دهد.
قسطی شدن زندگی؛ نشانه تابآوری یا فرسایش؟
امیرپناهی هشدار میدهد که ادامه این روند ممکن است خرید اقساطی را از یک راهکار موقت به الگوی معمول تأمین معیشت در میان طبقه متوسط و اقشار کمدرآمد تبدیل کند. در چنین شرایطی، خانوارها نهتنها بدهکارتر میشوند، بلکه ممکن است بهتدریج از انتظارات قبلی خود درباره کیفیت زندگی نیز عقبنشینی کنند؛ از سفر و پسانداز گرفته تا آموزش باکیفیت فرزندان و تغذیه مناسب.
او تأکید میکند که ادامه زندگی در شرایط دشوار را نباید لزوما نشانه تابآوری اجتماعی دانست. جامعهای که برای جبران هزینهها از مصرف ضروری، درمان، آموزش و اوقات فراغت خود میکاهد، ممکن است در ظاهر همچنان به فعالیت روزمره ادامه دهد، اما در لایههای زیرین با فرسایش اقتصادی و روانی روبهرو باشد.
بدهکاری؛ راهی برای دوام آوردن
سمانه گلاب، پژوهشگر اقتصادی، نیز خرید اقساطی را نوعی سازگاری اجباری با شرایط اقتصادی میداند. به گفته او، خانوارها در سالهای گذشته راههای مختلفی برای تطبیق با فشار هزینهها انتخاب کردهاند؛ از کاهش مصرف و تغییر سبک زندگی تا افزایش تعداد شاغلان در یک خانواده و در نهایت استفاده گستردهتر از اعتبار.
دنیای اقتصاد در این باره مینویسد، این پژوهشگر معتقد است وضعیت اقتصادی دشوار میتواند زمینهساز تشدید نارضایتیهای اجتماعی شود، هرچند نمیتوان صرفا بر اساس شاخصهای اقتصادی درباره زمان یا شکل بروز واکنشهای اجتماعی پیشبینی قطعی کرد.
زندگی قسطی اگرچه ممکن است در کوتاهمدت امکان تأمین نیازهای فوری را فراهم کند، اما بدون افزایش درآمد واقعی و کنترل تورم، خطر انباشت بدهی و کاهش بیشتر قدرت خرید را به همراه دارد. وقتی حتی هزینههای معمول زندگی نیز به درآمد ماههای آینده وابسته میشود، مسئله دیگر فقط خرید قسطی نیست؛ بلکه پرسش اصلی این است که خانوارها تا چه زمانی میتوانند هزینه امروز را با بدهی فردا جبران کنند؟