

در این مطلب به سوالاتتان حول افزایش نرخ بهره بین بانکی پاسخ میدهیم.
نرخ سود بینبانکی بعد از سالها از ۲۴ به ۳۳.۹۲ درصد رسیده، اما این افزایش به معنای پرداخت سود ۳۴ درصدی به سپردههای مردم نیست. این عدد در واقع هزینه تأمین منابع کوتاهمدت میان بانکها را نشان میدهد؛ تغییری که میتواند بر شرایط سپردهگذاری، دریافت وام و تأمین مالی کسبوکارها اثر بگذارد، ولی مسیر انتقال آن به حساب مشتریان، فوری و خودکار نیست.
طبق گزارش تسنیم از دادههای بانک مرکزی، نرخ بازار بینبانکی در هفته منتهی به ۱۴ آبان، ۹.۹۲ واحد درصد افزایش یافته است. همزمان، حداقل نرخ توافق بازخرید از ۲۳ به ۳۲ درصد، نرخ اعتبارگیری قاعدهمند از ۲۴ به ۳۴ درصد و نرخ سپردهگذاری قاعدهمند از ۱۷ به ۲۶ درصد رسیدهاند. این ارقام به روابط مالی بانکها و بانک مرکزی مربوطاند؛ حتی عنوان «سپردهگذاری قاعدهمند» در این جدول نیز به سپرده مشتریان اشاره ندارد.
بانکها چرا از یکدیگر قرض میگیرند؟
بانکها هم در جریان فعالیت روزانه خود ممکن است با کمبود موقت منابع روبهرو شوند. مثلا وقتی مشتریان یک بانک به حسابهای بانک دیگری پول منتقل میکنند، بانک مبدأ باید منابع لازم برای تسویه این انتقالها را فراهم کند. اگر منابع در دسترس کافی نباشد، یکی از راهها قرضگرفتن کوتاهمدت از بانکهای دیگر است.
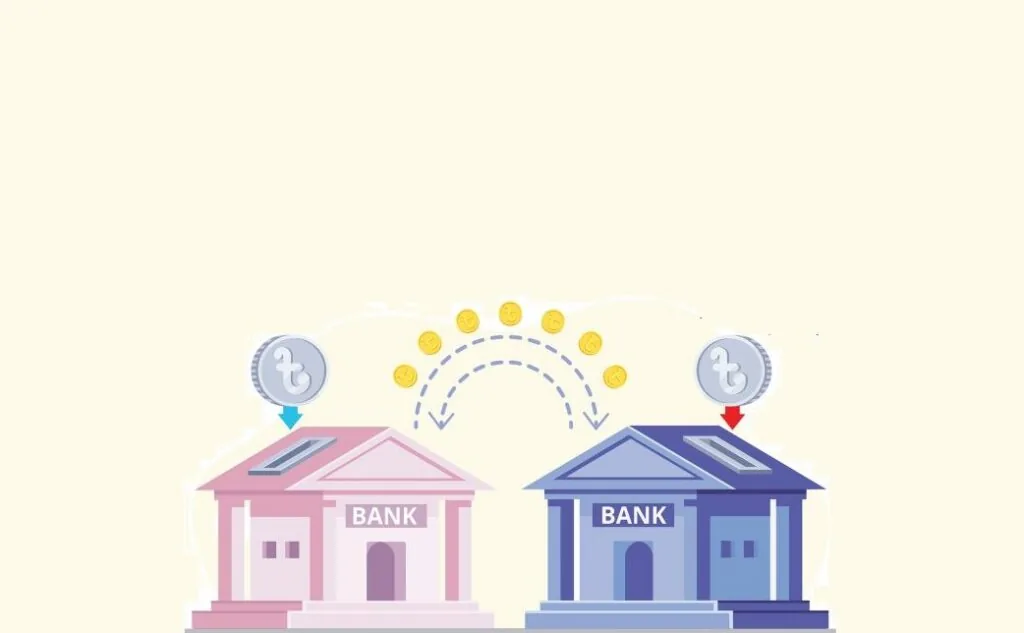
بازار بینبانکی محل تأمین همین منابع است. نرخ آن، هزینهای را نشان میدهد که بانکها برای این نوع استقراض میپردازند. بنابراین، افزایش نرخ بینبانکی یعنی این مسیر تأمین پول گرانتر شده است؛ نه اینکه نرخ سود همه حسابها یا همه وامهای بانکی به همان عدد رسیده باشد.
آیا سود سپردهها افزایش پیدا میکند؟
از تغییر نرخ بینبانکی بهتنهایی نمیتوان چنین نتیجهای گرفت. نرخ سود سپرده به نوع حساب، شرایط قرارداد و مقررات مربوط به آن وابسته است. برای اینکه سپردهگذار سود بیشتری دریافت کند، باید تغییر نرخ در شرایط همان سپرده یا ابلاغیه مرتبط با آن مشخص شده باشد.
بااینحال، ممکن است افزایش هزینه تأمین منابع، بهتدریج بر نرخهایی که بانکها به مشتریان پیشنهاد میکنند اثر بگذارد. در سازوکار عمومی سیاست پولی، نرخهای بالاتر میتوانند به افزایش نرخ سپرده و وام منتقل شوند؛ اما اندازه و سرعت این انتقال یکسان نیست. بانک انگلستان در توضیح این رابطه تأکید میکند که نرخ سیاستی تنها عامل تعیینکننده سود پسانداز و هزینه وام نیست.
در ایران، نرخهای مصوب سپرده و تسهیلات نیز در این مسیر نقش دارند. مثلا در بخشنامه افزایش نرخ سود در سال ۱۴۰۱، بانک مرکزی نرخ انواع سپرده و تسهیلات را جداگانه تعیین کرد و درباره نحوه برخورد با سپردههای قبلی نیز توضیح داد. این سابقه نشان میدهد تغییر نرخ مشتریان، شرایط اجرایی مستقلی دارد و نمیتوان آن را صرفاً از جدول بازار بینبانکی استخراج کرد.
وامها گرانتر میشوند یا گرفتنشان سختتر میشود؟
برای کسی که اکنون وامی با نرخ و برنامه بازپرداخت ثابت دارد، خبر افزایش نرخ بینبانکی بهخودیخود به معنی تغییر مبلغ قسط نیست؛ ملاک، شرایط قرارداد و مقررات قابلاعمال بر آن است. اما متقاضی وام جدید با مسئله متفاوتی روبهروست.
گرانترشدن منابع بانک میتواند هم بر هزینه تسهیلات تازه و هم بر میزان وامی که بانک حاضر است پرداخت کند فشار بگذارد. در نتیجه، اثر احتمالی افزایش نرخ فقط در عدد سود وام خلاصه نمیشود؛ ممکن است بانک در اعتبارسنجی و انتخاب وامگیرنده سختگیرتر شود یا منابع کمتری برای تسهیلات در نظر بگیرد.
بانک مرکزی اروپا در توضیح سازوکار انتقال سیاست پولی، تغییر معیارهای اعطای اعتبار را در کنار تغییر نرخ تسهیلات، یکی از مسیرهای اثرگذاری معرفی میکند. این توضیح یک سازوکار عمومی است؛ برای اینکه بدانیم در ایران کدام بانک و چه نوع تسهیلاتی تحتتأثیر قرار گرفته، باید اطلاعات پرداخت وام و شرایط اعلامی بانکها بررسی شود.
برای کسبوکارها نیز همین تمایز اهمیت دارد. بنگاهی که برای خرید مواد اولیه یا پرداخت هزینههای جاری به اعتبار نیاز دارد، ممکن است حتی بدون افزایش فوری نرخ رسمی تسهیلات، از محدودترشدن دسترسی به پول آسیب ببیند. البته شدت این اثر به میزان وابستگی بنگاه به وام و شرایط تأمین مالی آن بستگی دارد.
صندوقهای درآمد ثابت سود بیشتری میدهند؟
نرخ ۳۳.۹۲ درصدی بازار بینبانکی، نرخ بازده صندوقهای درآمد ثابت نیست. همچنین نمیتوان از آن نتیجه گرفت که سود این صندوقها حتماً به ۴۵ یا ۵۰ درصد خواهد رسید؛ چنین ادعایی به اطلاعات مشخص درباره هر صندوق نیاز دارد.
افزایش نرخهای بازار برای صندوقهای دارای اوراق با نرخ ثابت، دو اثر متفاوت دارد. از یکسو، ممکن است فرصت سرمایهگذاری منابع تازه با بازده بالاتر فراهم شود. از سوی دیگر، قیمت بازار اوراق قدیمی با نرخ ثابت معمولاً با افزایش نرخ بهره کاهش مییابد. نهاد ناظر بازار سرمایه آمریکا نیز در توضیح ریسک نرخ بهره بر همین رابطه معکوس تأکید میکند.
بنابراین، ترکیب داراییها، سررسید اوراق و نحوه ارزشگذاری آنها در نتیجه نهایی اهمیت دارد. صرف انتشار خبر افزایش نرخ بینبانکی برای پیشبینی افزایش فوری و یکسان بازده همه صندوقها کافی نیست.
برای بورس چه معنایی دارد؟
افزایش نرخ بهره میتواند بر ارزشگذاری سهام فشار وارد کند. یکی از دلایل این است که سرمایهگذار برای دریافت درآمد در آینده، بازده بیشتری مطالبه میکند؛ در نتیجه، ارزش امروز یک جریان درآمدی ثابت در آینده کاهش مییابد. افزایش هزینه استقراض نیز میتواند بر شرکتهای بدهکار اثر بگذارد.
اما این سازوکار به معنای افت قطعی بورس تهران نیست. نتیجه بازار به عوامل دیگری از جمله چشمانداز درآمد شرکتها و انتظارات سرمایهگذاران نیز بستگی دارد. از عدد جدید نرخ بینبانکی نمیتوان مقدار مشخصی خروج پول یا کاهش شاخص را پیشبینی کرد.
چطور گرانشدن پول میتواند تورم را کاهش دهد؟
منطق افزایش نرخ بهره این است که وامگرفتن و هزینهکردن را محدودتر و پسانداز را جذابتر کند. وقتی تقاضا برای کالا و خدمات کاهش پیدا کند، امکان افزایش قیمت برای بنگاهها نیز کمتر میشود. این همان مسیری است که بانکهای مرکزی برای توضیح اثر ضدتورمی نرخ بهره به آن اشاره میکنند.
این سیاست برای فعالیت اقتصادی هم پیامد دارد. تأمین مالی گرانتر میتواند بعضی سرمایهگذاریها را به تعویق بیندازد و بر تصمیم شرکتها برای استخدام اثر بگذارد. اما از تغییر اخیر بهتنهایی نمیتوان نتیجه گرفت موج مشخصی از بیکاری در راه است یا تورم به میزان معینی کاهش خواهد یافت.
همچنین کاهش تورم لزوماً به معنی ارزانشدن کالاها نیست؛ ممکن است قیمتها همچنان بالا بروند، اما با سرعت کمتر. افزایش نرخ بهره نیز کمبود کالا یا شوک هزینههای تولید را مستقیماً برطرف نمیکند، هرچند میتواند از مسیر محدودکردن تقاضا، انتقال و تداوم فشارهای تورمی را کاهش دهد.
برای سپردهگذار، یک موضوع دیگر هم تعیینکننده است؛ اینکه سود بالاتر تا چه اندازه قدرت خرید پول را حفظ میکند؟ اگر افزایش قیمتها از بازده پسانداز بیشتر باشد، حتی با بیشترشدن موجودی حساب نیز قدرت خرید آن کاهش مییابد. به همین دلیل، در ارزیابی اثر نرخ بهره، انتظارات مردم درباره تورم آینده اهمیت دارد.
اکنون پرسش از بانک مرکزی فقط این نیست که چرا نرخ بینبانکی افزایش یافته است. سیاستگذار باید روشن کند این تغییر چه نسبتی با نرخهای سپرده و تسهیلات خواهد داشت و آثار آن بر تورم و دسترسی به اعتبار را چگونه ارزیابی میکند. پاسخ به همین پرسشهاست که به سپردهگذار و وامگیرنده کمک میکند معنای عدد تازه را برای وضعیت مالی خود بفهمند.