

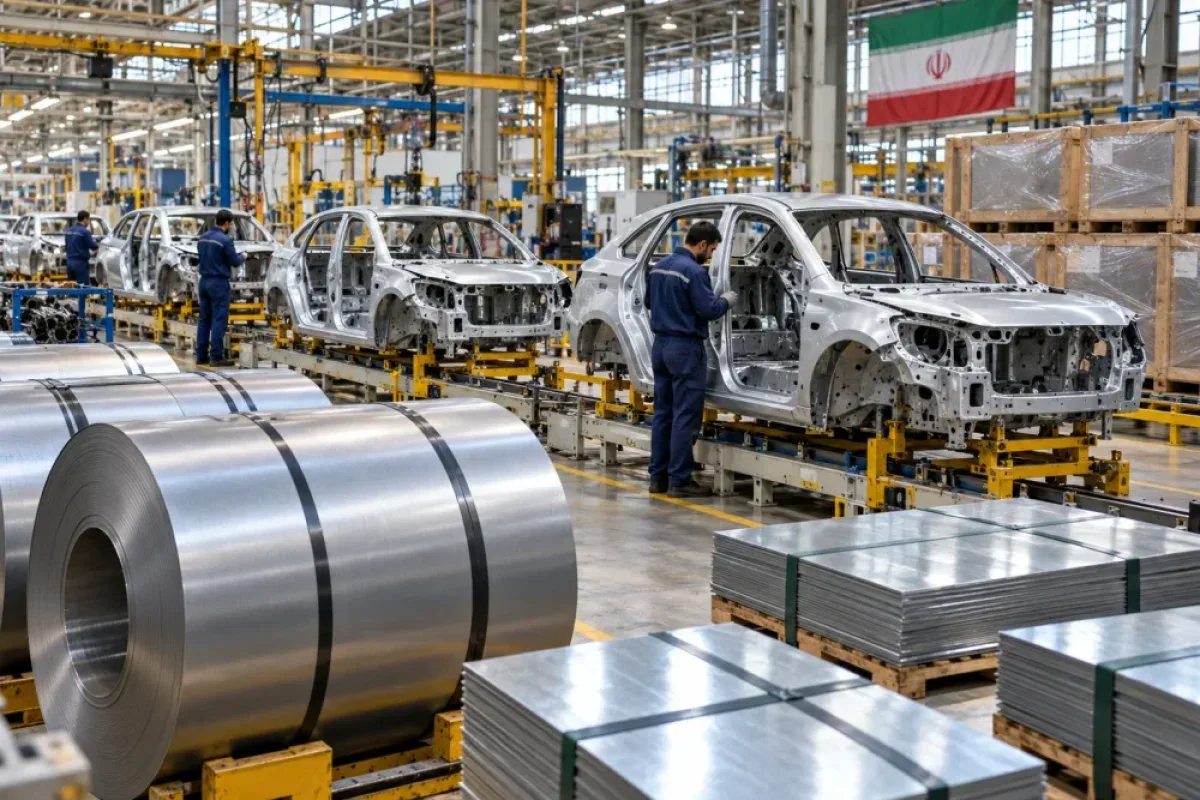
تازهترین هشدار وزارت خزانهداری آمریکا به بانکهای خارجی، دامنه تحریم صنعت خودروی ایران را از کارخانه و قطعهساز به کانال پرداخت رسانده است.
به گزارش تجارت نیوز، تحریم صنایع خودرویی و ریلی ایران طی روزهای اخیر وارد مرحله جدیتری شده است. در زمان انتشار خبر اولیه تحریم، هنوز این احتمال وجود داشت که خودروسازان با استفاده از موجودی قطعات، تولید داخل و کانالهای غیرمستقیم خرید، اثر تحریم را برای مدتی مهار کنند. اما هشدار تازه دفتر کنترل داراییهای خارجی وزارت خزانهداری آمریکا، یا اوفک، نشان میدهد فشار اصلی ممکن است نه از کمبود فوری قطعه، بلکه از بستهشدن تدریجی مسیرهای مالی آغاز شود.
این تغییر برای زنجیره فولاد اهمیت زیادی دارد؛ زیرا اگر تامین قطعه، تجهیزات و ارز خودروسازان مختل شود، کاهش تولید خودرو درنهایت خود را در افت سفارش ورق گرم، سرد، گالوانیزه و محصولات پوششدار نشان خواهد داد.
هشدار تازه وزارت خزانهداری آمریکا به بانکهای خارجی
وزارت خزانهداری آمریکا سیزدهم مهر، به مؤسسات مالی خارجی هشدار داد که ادامه معامله با بانکها و بخشهای تحریمشده ایران میتواند بدون اطلاع قبلی به اعمال تحریم منجر شود. بر اساس این هشدار، بانکهای خارجی باید روابط و فعالیتهای مرتبط را فورا متوقف کنند؛ در غیر این صورت ممکن است دسترسی آنها به حسابهای کارگزاری و حسابهای پرداختنی در آمریکا محدود یا قطع شود.
اهمیت این اطلاعیه در عبارت «بدون اطلاع قبلی» است. بانکها و شرکتهای واسطه معمولا پیش از ورود به معامله، هزینه و منفعت آن را میسنجند. وقتی احتمال تحریم ناگهانی مطرح باشد، حتی مؤسساتی که ارتباط مستقیمی با آمریکا ندارند ممکن است برای حفظ دسترسی خود به دلار، بانکهای بینالمللی و شرکتهای بیمه از همکاری با طرف ایرانی عقبنشینی کنند.
بنابراین دامنه فشار از خودروساز یا فروشنده قطعه فراتر میرود. ممکن است قطعه در چین، ترکیه یا امارات موجود باشد و فروشنده نیز آماده معامله باشد، اما نبود بانک واسطه یا مسیر قابلاعتماد انتقال پول، معامله را متوقف کند.
اوفک در بخشی از پرسش و پاسخها نیز تاکید کرده است، اشخاصی که آگاهانه کالا یا خدمات مهمی را برای بخشهای مشمول فرمان اجرایی ۱۳۹۰۲ به ایران منتقل کنند، در معرض تحریم قرار میگیرند. مؤسسات مالی خارجی که تراکنشهای مهم شرکتهای تحریمشده را پردازش کنند نیز با خطر محدودشدن حسابهای کارگزاری خود در آمریکا روبهرو هستند.
تحریم بدون مهلت خروج
اقدام اول اکتبر با افزودن صنایع خودرو و راهآهن به دامنه فرمان اجرایی ۱۳۹۰۲ اجرایی شد. خود فرمان در سال ۲۰۲۰ صادر شده بود و تصمیم مهرماه، دو بخش جدید را به صنایع مشمول آن اضافه کرد.
نکته مهم این است که این تصمیم از همان روز اجرا شد و برای پایاندادن به قراردادهای موجود، مهلت عمومی یا دوره خروج اعلام نشد. در نتیجه، فروشنده قطعه، شرکت حملونقل یا بانک خارجی فرصت مشخصی برای بستن تدریجی معاملات قبلی ندارد و ممکن است اجرای سفارشهای جاری نیز با تاخیر مواجه شود.
در بسته تحریمی، خودروسازان بزرگ ایرانی و تعدادی از شرکتهای وابسته آنها هدف قرار گرفتند. چند تأمینکننده خارجی در اندونزی، امارات، ترکیه و هنگکنگ نیز بهدلیل ارسال قطعات خودرو به ایران تحریم شدند. وزارت خزانهداری آمریکا اعلام کرده است دو خودروساز اصلی ایران بیش از ۹۰ درصد بازار داخلی را در اختیار دارند و مجموع تولید سالانه آنها در شرایط عادی به نزدیک ۱.۵ میلیون دستگاه میرسد، این ارزیابی یکی از دلایل مهم تحریم خودروسازان بوده است.
هدفگرفتن تأمینکنندگان خارجی، پیامی برای تمام شبکه خرید صنعت خودرو دارد، مبنی بر اینکه تغییر نام فروشنده، مبدأ حمل یا شرکت واسطه لزوما ریسک تحریم را از بین نمیبرد.
تحریم به صنعتی رسید که پیشتر کوچک شده بود
فشار تازه زمانی وارد شده که تولید خودرو در نیمه نخست ۱۴۰۵ از قبل کاهش یافته است. بر اساس آمار تجمیعی وزارت صمت، تولید انواع خودرو از ابتدای فروردین تا پایان شهریور به ۳۴۲ هزار و ۵۹۳ دستگاه رسید؛ درحالیکه در مدت مشابه سال گذشته ۵۲۴ هزار و ۶۶۷ دستگاه خودرو تولید شده بود.
به این ترتیب، تولید ۳۴.۷ درصد معادل بیش از ۱۸۲ هزار دستگاه کاهش یافت. تولید خودروهای سواری ۳۵.۸ درصد و تولید خودروسازان بخش خصوصی ۵۸.۶ درصد کمتر شد.
این آمار یک نکته مهم در بر دارد؛ تحریم مهرماه آغازگر رکود خودرو نیست، بلکه به رکودی اضافه شده که پیشتر بر اثر جنگ، اختلال لجستیکی، کمبود نقدینگی، محدودیت ارز، دشواری واردات و افت قدرت خرید شکل گرفته بود.
به همین دلیل، نباید انتظار داشت اثر تحریم در قالب توقف ناگهانی تمام خطوط تولید ظاهر شود. خودروسازان مقداری قطعه و مواد اولیه در انبار دارند و قطعهسازان داخلی نیز بخشی از نیاز را تامین میکنند. اثر اصلی احتمالا بهتدریج و با افزایش زمان تامین، هزینه واسطهگری و کمبود قطعات تخصصی نمایان میشود.
حلقه مالی چگونه به ورق فولادی میرسد؟
خودروساز پیش از آنکه سفارش فولاد را کاهش دهد، تلاش میکند تولید را با موجودی قطعه و خرید جایگزین ادامه دهد. اما هرچه ورود قطعاتی مانند حسگرها، تجهیزات الکترونیکی، قطعات ایمنی، مواد شیمیایی، ابزارهای دقیق و تجهیزات خط تولید دشوارتر شود، تعداد خودروهای قابل تکمیل کاهش مییابد.
ممکن است بدنه خودرو ساخته شده و ورق فولادی نیز مصرف شده باشد، اما نبود یک قطعه کموزن، محصول را در کف کارخانه متوقف کند. در این وضعیت، سرمایه خودروساز به موجودی ناقص تبدیل میشود و نقدینگی حاصل از فروش به شرکت بازنمیگردد.
اگر این چرخه ادامه یابد، واحد تولیدی برای کنترل سرمایه در گردش، خرید مواد اولیه را محدود میکند. نخست سفارش ورقهای تخصصی و سپس سفارش محصولات عمومیتر کاهش مییابد. بنابراین فاصلهای زمانی میان تحریم قطعه و افت تقاضای فولاد وجود دارد، اما این فاصله به معنای نبود اثر نیست.
ورقهای کیفی در خط مقدم فشار
صنعت خودرو یکی از مهمترین مشتریان محصولات فولادی تخت است. ورق گرم در شاسی، قطعات سازهای و برخی اجزای مقاوم مصرف میشود؛ ورق سرد بهدلیل کیفیت سطح و دقت ابعادی در قطعات بدنه کاربرد دارد و ورق گالوانیزه برای افزایش مقاومت در برابر خوردگی استفاده میشود.
افت تقاضای خودرو برای تمام این محصولات یکسان نیست. ورق گرم عمومی میتواند در صنایع لوله و پروفیل، ساختمان، مخزنسازی و تجهیزات صنعتی مصرف شود، اما انتقال ورقهای خودرویی به بازار دیگر ساده نیست. این محصولات باید استانداردهای دقیقتری در زمینه شکلپذیری، استحکام، کیفیت سطح و یکنواختی ضخامت داشته باشند.
از سوی دیگر، اثر کاهش تولید خودرو فقط به خرید مستقیم خودروساز محدود نمیشود. قطعهسازان تولیدکننده اگزوز، رینگ، صندلی، مخزن، شاسی و قطعات پرسکاریشده نیز مصرفکننده ورق هستند. وقتی سفارش مونتاژ کاهش پیدا کند، موج رکود به صدها واحد کوچک و متوسط منتقل میشود.
مسیر صادرات نیز کمکی نمیکند
بررسی بازار فلزات شانگهای نشان میدهد صادرات محصولات تخت ایران در هفته گذشته محدود بوده است. نوسان شدید ارز، مشکلات لجستیکی و نگرانی خریداران از تحریمهای آمریکا باعث شده معاملهگران رویکرد انتظار در پیش بگیرند.
در بخش اسلب، معامله صادراتی قطعی ثبت نشد. با وجود عرضه محمولهای بین ۳۰ هزار تا ۵۰ هزار تن برای بارگیری در نوامبر، کرایه بالای حمل و کمبود کشتی میتواند دایره مشتریان را به کشورهای همسایه محدود کند.
معاملات صادراتی ورق گرم نیز کمرمق گزارش شده و ارسالهای مرزی عمدتا به اجرای سفارشهای معوق اختصاص داشته است. محمولههای ورق گرم ایران در سپتامبر با قیمت ۵۴۰ تا ۵۶۰ دلار بهازای هر تن بهصورت FCA در مرزهای عراق تحویل شدهاند، اما تمایل خریداران عراقی به پذیرش محصول گرانتر ایرانی کاهش یافته است.
این دادهها معادله بازار را پیچیدهتر میکنند. اگر مصرف خودروسازان کاهش یابد و صادرات نیز نتواند محصول مازاد را جذب کند، فشار عرضه در بازار داخلی بیشتر خواهد شد.
محاصره مالی و لجستیکی همزمان شد
در هشتم اکتبر، اوفک دور تازهای از تحریمها را علیه شبکه حمل دریایی و شرکتهای واسطه مرتبط با ایران اعلام کرد. فهرست جدید، مجموعهای از شرکتهای کشتیرانی و شناورها در هنگکنگ، امارات، ترکیه، هند، بریتانیا و چند حوزه ثبت کشتی را هدف قرار داد.
اگرچه این بسته مستقیما بر خودرو یا ورق فولادی متمرکز نیست، اما اثر غیرمستقیم آن برای صنایع فلزی مهم است. کاهش تعداد شرکتهای مایل به حمل کالای ایرانی، کرایه را بالا میبرد و زمان پیداکردن کشتی را طولانیتر میکند. حتی صادرکنندهای که مشمول تحریم مستقیم نیست، ممکن است برای بیمه، حمل و دریافت پول با دشواری روبهرو شود.
در نتیجه صنعت فولاد همزمان با دو مانع مواجه است؛ از سویی خریدار داخلی بزرگ آن یعنی صنعت خودرو زیر فشار تولید قرار دارد و از سوی دیگر، مسیر خارجی فروش محصول نیز پرهزینهتر و پرریسکتر شده است.
اثر کوتاهمدت؛ احتیاط!
هنوز شواهدی از توقف فراگیر تولید خودرو صرفا بهدلیل تحریم اول اکتبر وجود ندارد. فاصله زمانی کوتاه میان اعلام تحریم و امروز برای اندازهگیری اثر واقعی بر تولید کافی نیست.
همانطور که یک منبع آگاه به متال اکسپرت گفته است: «در مجموع انتظار میرود مشکلات مربوط به تأمین و لجستیک افزایش پیدا کند، نه اینکه بلافاصله تأثیر عمدهای بر تولید مشاهده شود. احتمالا بیشترین اثر در معاملات مالی و صادرات خواهد بود.»
تحولات پس از انتشار این نقلقول، بخش دوم ارزیابی را تقویت کرده است. هشدار به بانکهای خارجی، رکود صادرات اسلب و ورق گرم و تحریم شبکههای حمل، نشان میدهد فشار ابتدا در حوزههای مالی و لجستیکی متمرکز شده است.
بااینحال اگر این محدودیتها ادامه یابد، مشکل تامین به کاهش تولید و سپس افت تقاضای فولاد تبدیل خواهد شد. این فرایند ممکن است چند هفته یا چند ماه طول بکشد، اما برای تولیدکنندگان ورقهای کیفی قابل چشمپوشی نیست.
خطر بلندمدت؛ عقبماندن فولاد خودرو از تکنولوژی
خطر بزرگتر فقط کاهش تناژ فروش نیست. صنعت خودروی جهان به سمت استفاده از فولادهای پیشرفته با استحکام بالا، ورقهای سبکتر، پوششهای مقاومتر و مواد مناسب خودروهای برقی حرکت کرده است.
تولید این محصولات به همکاری فنی نزدیک میان فولادساز، قطعهساز و خودروساز و همچنین دسترسی به تجهیزات آزمایشگاهی، خطوط پوششدهی و فناوریهای جدید نیاز دارد. تحریم، ارتباط با تأمینکنندگان فناوری را محدود و هزینه اجرای پروژههای توسعهای را بالا میبرد.
ممکن است صنعت ایران همچنان خودرو و ورق متعارف تولید کند، اما فاصله فناوری آن با محصولات جدید جهانی افزایش یابد. این عقبافتادگی در بلندمدت به معنای کاهش سهم محصولات با ارزش افزوده بالا و تداوم وابستگی صنعت فولاد به فروش محصولات سادهتر خواهد بود.
فرسایش تدریجی تقاضا برای فولاد تخت
اطلاعات منتشرشده تا ۱۷ مهر ۱۴۰۵ نشان میدهد خطر تحریم تازه از مرحله هدفگرفتن چند خودروساز فراتر رفته است. هشدار بدون اطلاع قبلی به بانکهای خارجی، تحریم تأمینکنندگان قطعه و فشار تازه بر شبکه حمل دریایی، سه مسیر تامین کالا، پرداخت پول و صادرات را همزمان محدود کردهاند.
اثر فوری، احتمالا توقف کامل کارخانههای خودرو یا سقوط ناگهانی مصرف فولاد نیست. اما صنعت خودرو پیش از تحریم نیز با افت ۳۴.۷ درصدی تولید روبهرو بود و اکنون امکان جبران این کاهش دشوارتر شده است.
برای بازار فولاد تخت، سناریوی محتمل فرسایش تدریجی تقاضاست؛ ابتدا در ورقهای سرد، گالوانیزه و گریدهای تخصصی و سپس در ورق گرم و حلقههای عمومیتر. همزمان رکود صادرات اجازه نمیدهد تمام حجم آزادشده به بازارهای خارجی منتقل شود.
به این ترتیب، تحریم خودرو دیگر فقط مساله یک صنعت نیست. قطعهای که وارد نمیشود، بانکی که پول را انتقال نمیدهد و کشتیای که محموله را حمل نمیکند، درنهایت میتواند سفارش یک کلاف ورق فولادی را از دفتر فروش حذف کند!
منبع: فولاد نیوز