

اقتصادنیوز: سه گزارش پژوهشکده پولی و بانکی از تداوم رکود در اقتصاد ایران، افت تولید صنعتی و تشدید محدودیتهای مالی بنگاهها حکایت دارند؛ وضعیتی که در کنار کاهش درآمدهای نفتی و اختلال در تجارت خارجی، چشمانداز خروج اقتصاد از رکود را بیش از پیش به سرنوشت جنگ و محاصره دریایی گره زده است.
به گزارش اقتصادنیوز، بررسی سه گزارش پژوهشکده پولی و بانکی درباره رشد اقتصادی، وضعیت تولید صنعتی و تامین مالی بنگاهها نشان میدهد اقتصاد ایران در ماههای اخیر با مجموعهای از محدودیتهای همزمان در سمت عرضه و تقاضا مواجه بوده است. برآوردها از تداوم رکود اقتصادی در سهماهه منتهی به مرداد ۱۴۰۵ حکایت دارد. در همین دوره، محدودیتهای ناشی از جنگ و محاصره دریایی، افت تولید در بخش نفت و کاهش فعالیت صنایع، در کنار دشواری تامین مالی بنگاهها، فشار مضاعفی بر فعالیت اقتصادی وارد کردهاند. هرچند برخی شاخصها از کاهش شدت رکود در بخشهایی از اقتصاد نسبت به فصل بهار خبر میدهند، اما تصویر کلی همچنان از ضعف تولید، محدودیت سرمایهگذاری و افزایش هزینه فعالیت بنگاهها حکایت دارد.
براساس گزارش کنونبینی رشد اقتصادی پژوهشکده پولی و بانکی، رشد اقتصادی ایران در سهماه منتهی به مرداد ۱۴۰۵ حدود منفی ۵.۹ درصد برآورد شده است. این رقم در مقایسه با رشد منفی ۵.۶ درصدی دوره منتهی به تیر، از تشدید اندک رکود حکایت دارد. این در حالی است که در گزارش دیگری، رشد اقتصادی فصل بهار منفی ۱۲.۱ درصد برآورد شده بود. بنابراین، اگرچه شدت افت فعالیت اقتصادی نسبت به بهار کاهش یافته، اقتصاد همچنان در محدوده رشد منفی قرار دارد. بازگشت محاصره دریایی در اواخر تیرماه و محدودیتهای ایجادشده در صادرات نفت، یکی از عوامل مهم تداوم این وضعیت بوده است. براساس برآوردهای گزارش، ارزش افزوده بخش نفت در سهماهه منتهی به مرداد ۲۷.۴ درصد کاهش یافته است. همچنین دادههای مربوط به تولید نفت در ماه اوت از افت حدود ۳۵ تا ۳۶ درصدی تولید در مقایسه با مدت مشابه سال قبل حکایت دارند.
با وجود افت قابلتوجه بخش نفت، عملکرد سایر بخشهای اقتصادی تصویر یکدستی ندارد. شدت رکود در بخش خدمات و صنایع و معادن نسبت به فصل بهار کمتر شده است. رشد بخش خدمات از منفی ۷.۸ درصد در بهار به منفی ۳.۷ درصد در سهماهه منتهی به مرداد رسیده است. این تغییر نشان میدهد بخشی از فعالیتهای خدماتی توانستهاند از شدت افت خود بکاهند، هرچند همچنان با رشد منفی مواجهاند. در مقابل، بخش کشاورزی عملکرد متفاوتی داشته و رشد آن از ۲.۵ درصد در بهار به ۶ درصد در دوره منتهی به مرداد افزایش یافته است. افزایش بیش از ۶۰ درصدی بارندگی در سال آبی ۱۴۰۴-۱۴۰۵ نسبت به دوره مشابه سال قبل، از جمله عواملی است که میتواند در توضیح بهبود عملکرد این بخش نقش داشته باشد.
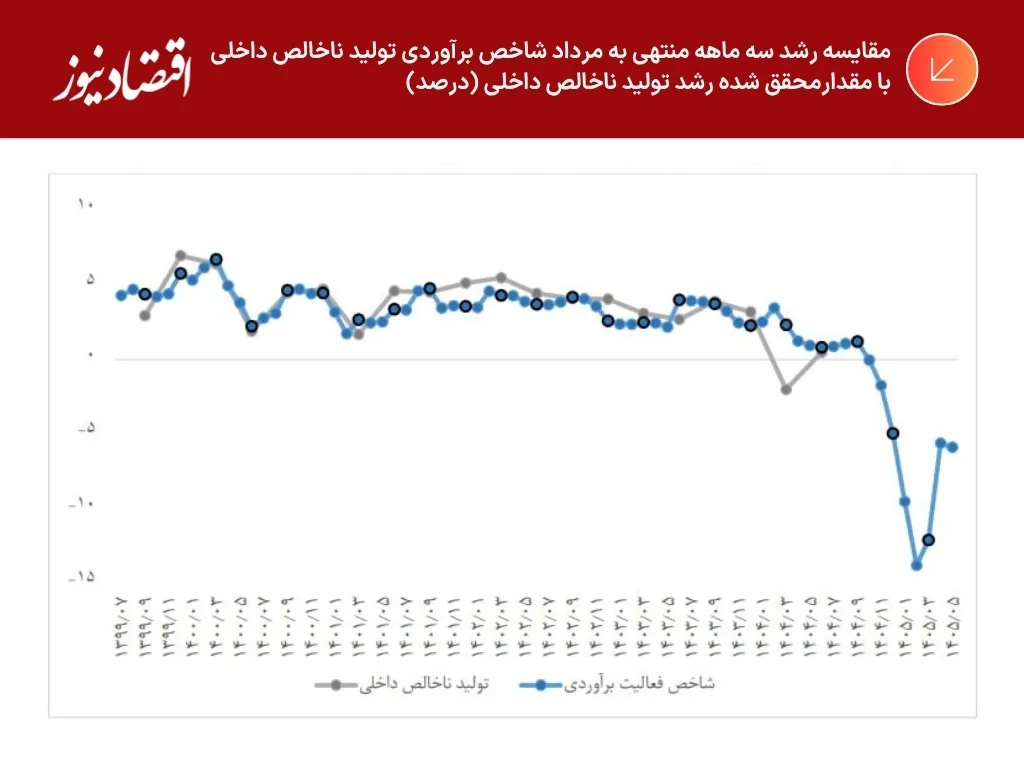
گزارش کنونبینی برای ارزیابی فعالیت اقتصادی از مجموعهای از دادههای جایگزین و بهروز استفاده کرده است. تراکنشهای شبکه شاپرک در ۲۸۱ صنف، تردد جادهای، میزان بارندگی، تولید نفت و فرآوردههای نفتی و همچنین اطلاعات تولید و فروش شرکتهای بورسی و فرابورسی، از جمله متغیرهای مورد استفاده در این برآورد هستند.
گزارشهای تولید صنعتی و تامین مالی بنگاهها از تداوم رکود در بخش صنعت و تشدید محدودیتهای مالی شرکتها حکایت دارند. براساس گزارش ماهانه تولید صنعتی شرکتهای بورسی، شاخص تولید در مرداد ۱۴۰۵ نسبت به ماه مشابه سال قبل ۱۰.۶ درصد کاهش یافته است. این شاخص در تیر و خرداد نیز بهترتیب افت ۷.۱ و ۶.۱ درصدی را تجربه کرده و رشد سهماهه منتهی به مرداد آن به منفی ۷.۹ درصد رسیده است. در این میان، تنها چهار گروه فلزات اساسی، کانیهای غیرفلزی، دارو و محصولات کاغذی رشد مثبت داشتهاند. در مقابل، تولید صنایع شیمیایی ۲۵.۲ درصد، لاستیک و پلاستیک ۳۷ درصد و صنایع غذایی بیش از ۱۵ درصد کاهش یافته است. افت همزمان تولید و موجودی انبار در برخی صنایع، از محدودیتهای سمت عرضه، آسیبهای جنگی و دشواری تامین مواد اولیه وارداتی حکایت دارد. افزایش شاخص قیمت صنایع بورسی از ۱۱۹ درصد در تیر به ۱۳۰.۴ درصد در مرداد نیز بیانگر تداوم فشار هزینهای است.
در حوزه تامین مالی نیز بررسی اطلاعات ۵۶۳ شرکت بورسی و فرابورسی نشان میدهد نسبت تسهیلات دریافتی به فروش از ۰.۳۵ تا ۰.۴ در سالهای ۱۳۹۵ و ۱۳۹۶ به ۰.۲۱ در زمستان ۱۴۰۴ کاهش یافته و در بهار ۱۴۰۵ تنها به ۰.۲۲ رسیده است. همچنین سهم تسهیلات بلندمدت از کل تسهیلات در این فصل حدود ۹ تا ۱۰ درصد بوده که محدودیت منابع مورد نیاز برای سرمایهگذاری و توسعه ظرفیت تولید را نشان میدهد. همزمان، نسبت هزینه مالی به هزینه عملیاتی از ۴.۷ درصد در پایان ۱۴۰۴ به ۵.۲ درصد افزایش یافته و نرخ موثر تسهیلات از کمتر از ۲۵ درصد به بیش از ۲۷ درصد رسیده است. شاخص محدودیت مالی بنگاهها نیز در بهار ۱۴۰۵ نسبت به فصل قبل ۸.۹ درصد رشد کرده است. در نهایت، با وجود رشد اسمی ۱۶.۹ درصدی خالص خرید داراییهای ثابت، سرمایهگذاری حقیقی با افت قابلتوجهی مواجه شده است. این شرایط نشان میدهد ضعف تولید با محدودیت اعتباری، افزایش هزینه تامین مالی و کاهش توان سرمایهگذاری بنگاهها همراه شده است.
سه گزارش پژوهشکده پولی و بانکی تصویری از اقتصاد ایران ارائه میکنند که در آن رکود تولید، محدودیت صادرات نفت و دشواری تامین مالی به یکدیگر پیوند خوردهاند. با این حال، چشمانداز اقتصاد در ماههای آینده بیش از هر چیز به تحولات سیاست خارجی و سرنوشت جنگ و محاصره دریایی وابسته خواهد بود. تداوم درگیریها و محدودیتهای تجاری میتواند با تشدید اختلال در صادرات نفت، دشوارتر شدن واردات مواد اولیه و افزایش نااطمینانی، فشار بر تولید و سرمایهگذاری را ادامهدار کند. در چنین شرایطی، حتی اگر برخی بخشهای اقتصاد بهتدریج از شدت رکود بکاهند، استمرار محدودیتهای خارجی مانع از شکلگیری یک مسیر پایدار برای بهبود فعالیتهای اقتصادی خواهد شد. در مقابل، پایان جنگ و رفع محاصره میتواند از مسیر احیای صادرات نفت، تسهیل مبادلات تجاری و بهبود دسترسی بنگاهها به نهادههای تولید، بخشی از فشارهای فعلی را کاهش دهد. از این منظر، مسیر آینده اقتصاد را نمیتوان صرفا با اتکا به شاخصهای تولید و تقاضای داخلی ارزیابی کرد؛ بلکه تعیین تکلیف وضعیت سیاسی و روابط خارجی، بهویژه مشخص شدن سرنوشت جنگ و محاصره، یکی از متغیرهای اصلی در تعیین دامنه و سرعت خروج اقتصاد از رکود خواهد بود.