

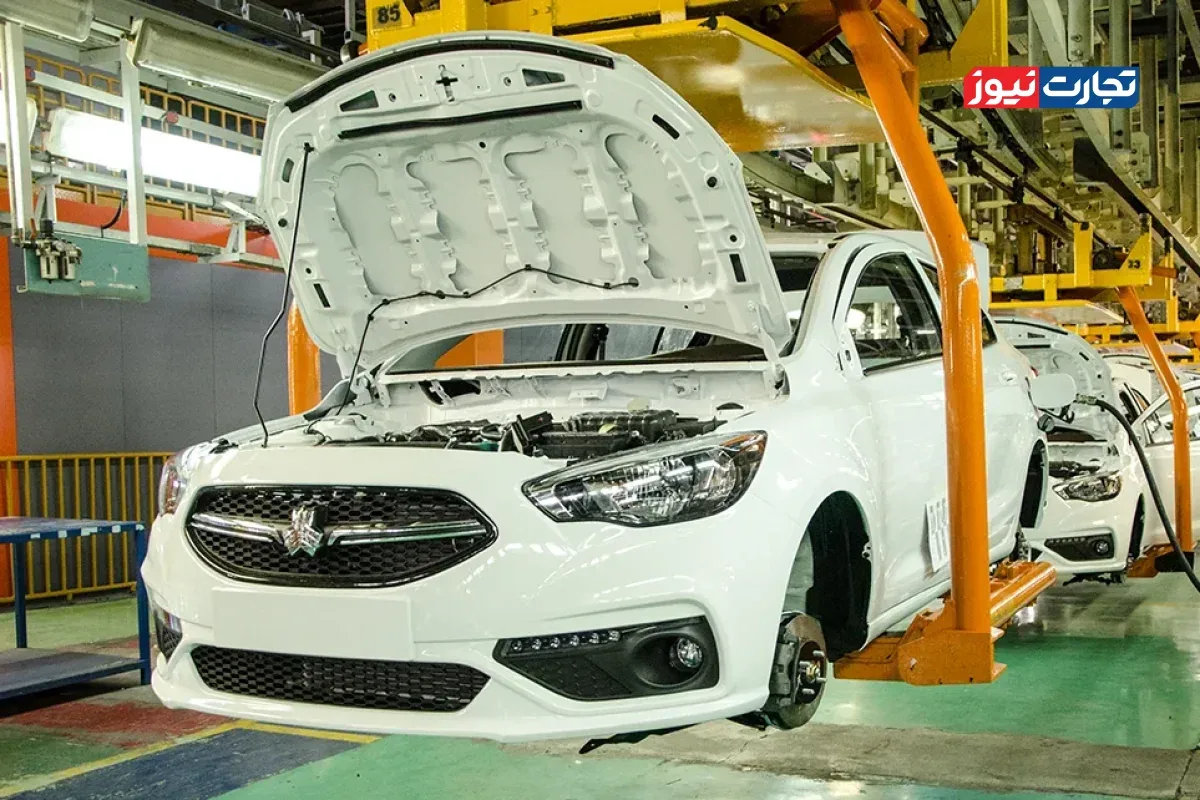
مهدیه احمدی – یک کارشناس حوزه خودرو تاکید دارد، عملکرد مدیران خودروسازی را باید با یک «داشبورد عملکرد» شامل حدود ۱۵ شاخص کلیدی ارزیابی کرد.
به گزارش تجارت نیوز، صنعت خودرو امروز فقط به معنای شمارش تعداد خودروهای خط تولید نیست، بلکه شبکهای پیچیده از شاخصهای مالی، مهندسی و زنجیره تأمین است. در همین راستا، نقش کلیدی «مدیریت» در ارتقای بهرهوری تولید و همچنین ریشهیابی چالشها و زیانهای انباشته یکی از خودروسازان بزرگ کشور یعنی سایپا را با یک کارشناس اقتصادی در میان گذاشتهایم و به واکاوی موضوع پرداختهایم.
فضلاله جمالو که سالها تجربه تدریس صنعت خودرو و مدیریت در یکی از شرکتهای خودروسازی را دارد به طور مشروح به مساله مدیریت و چالشهای خودروسازان کشور از جمله سایپا پرداخته است که در ادامه میآید.
در صنعت خودرو، مدیریت تقریباً روی تمامی اجزای بهرهوری اثری مستقیم دارد / مدیریت از تعیینکنندهترین عوامل بهرهوری در خودروسازی است
*مدیریت در بهرهوری تولید خودروسازان چقدر تأثیر دارد و تجربه خودروسازان جهان در این خصوص چیست؟
در صنعت خودرو، مدیریت تقریباً روی تمامی اجزای بهرهوری اثری مستقیم دارد. موضوع در این صنعت صرفاً تعداد خودروی تولیدشده نیست، بلکه شاخصهای حیاتی دیگری همزمان باید رصد شوند؛ از جمله: «خودرو به ازای نفر-ساعت خط تولید»، «زمان سیکل تولید»، «ضایعات و دوبارهکاریها»، «مصرف مواد و انرژی به ازای هر خودرو»، «هزینه ساخت»، «موجودی و گردش آن»، «زمان تحویل»، «کیفیت و گارانتی»، «درصد استفاده از ظرفیت»، «بهرهوری زنجیره تأمین»، «حاشیه سود هر محصول» و «زمان توسعه محصول جدید». اینجاست که مدیریت تولید، مدیریت عملیات، زنجیره تأمین، مالی و استراتژی سازمان به یکدیگر متصل میشوند.
درسهای جهانی چه میگویند؛ نمونه کلاسیک جهانی در این زمینه تویوتا است که سیستم تولید خود را بر دو ستون اصلی «جاستینتایم» (Just-in-Time) و «جیدوکا» (Jidoka) بنا نهاده و هدف آن حذف ضایعات، کاهش هزینهها در مبدأ و بهبود مستمر است. تویوتا صراحتاً سیستم تولید خود را یک سبک مدیریتی و عملیاتی فراگیر در سراسر سازمان میداند، نه صرفاً یک تکنیک ساده در خط تولید. البته تجربه تویوتا یک درس مهم دیگر نیز دارد؛ پژوهشهای دانشگاهی درباره بحران فراخوانهای سالهای ۲۰۰۹ و ۲۰۱۰ میلادی نشان داد که تصمیمات مدیریتی ناشی از رشد سریع و جهانی شدن میتواند حتی یک سیستم «لین» (ناب) بسیار موفق را از تعادل خارج کند. به بیان دیگر، مدیریت بد میتواند بهرهوری ایجادشده را نیز تخریب کند.
نمونه جدیدتر، گروه فولکسواگن است. این گروه در گزارش سال ۲۰۲۵ اعلام کرد که بهرهوری بر مبنای «خودرو به ازای هر نفر» ۴.۳ درصد (و در خارج از سرمایهگذاریهای مشترک چین ۴.۶ درصد) رشد داشته است. فولکسواگن در برنامه ۲۰۳۵ خود نیز شاخصهایی چون هزینه کارخانه، بهرهوری مصرف ظرفیت، فناوری و ملاحظات زیستمحیطی را محور تحولات قرار داده است. همچنین در سپتامبر ۲۰۲۶، این گروه اعلام کرد که کاهش پیچیدگی محصولات، کاهش هزینههای سربار، ارتقای بهرهوری کارخانهها و تسریع در تصمیمگیری را به عنوان مراحل بعدی تحول دنبال میکند. بنابراین، پاسخ روشن این است که مدیریت از تعیینکنندهترین عوامل بهرهوری در خودروسازی است؛ اما بهرهوری صرفاً نتیجه مدیریت کارخانه نیست، بلکه محصول همافزایی فناوری، زنجیرهتأمین، قیمتگذاری، سرمایهگذاری و سیاستهای کلان صنعتی نیز هست.
یک خودروساز نمیتواند سالها بر محصولات قدیمی متکی بماند و انتظار رقابتپذیری داشته باشد
*در خصوص مشکلات سایپا و زیان انباشته آن، عملکرد مدیریت چقدر نقش داشته و دارد؟
برای بررسی منصفانهتر و علمیتر چالشهای فعلی سایپا، باید به دادههای مالی رجوع کرد. بر اساس اطلاعات منتشرشده درباره عملکرد سال مالی ۱۴۰۴، زیان انباشته سایپا حدود ۹۶ هزار میلیارد تومان (همت) گزارش شده و در عین حال، گزارشهایی از زیان عملیاتی بسیار سنگین، بدهیهای بانکی، تعهدات فروش و فشار مالی شدید شرکت نیز در دست است. با این حال، یک نکته بسیار کلیدی وجود دارد: زیان سایپا را نمیتوان فقط به یک مدیر یا یک دوره مدیریتی خاص نسبت داد؛ بلکه زیان انباشته امروز، محصول انباشت تصمیمات چندینساله گذشته در این گروه خودروسازی است.
اگر بخواهیم سهم عوامل را دستهبندی کنیم، میتوان آنها را در 4 طبقه جای داد: 1. سیاستهای دولت و قیمتگذاری دستوری ۲. ساختار مالکیت و حکمرانی ۳. مدیریت و تصمیمات درونسازمانی ۴. شرایط کلان اقتصادی (تحریم، نوسانات ارزی و موانع تأمین مالی).
البته برای قضاوت دقیق، نیاز به تحلیل آماری صورتهای مالی، بهای تمامشده، قراردادهای قطعهسازان، ساختار نیروی انسانی، ظرفیت خطوط و عملکرد مدیران در بازههای زمانی مختلف است.
اما اگر بخواهیم مشخصاً به حوزههای مسئولیت مدیریتی اشاره کنیم، مدیریت حداقل در ۸ حوزه مسئولیت مستقیم دارد که 3 مورد کلیدی آن عبارتند از:
الف – مدیریت سبد محصول: یک خودروساز نمیتواند سالها بر محصولات قدیمی متکی بماند و انتظار رقابتپذیری داشته باشد. مدیریت باید مرتباً تصمیم بگیرد کدام محصول ادامه یابد، کدام متوقف یا اصلاح شود، چه محصول جدیدی توسعه یابد و پلتفرمهای جدید چه زمانی وارد چرخه تولید شوند.
ب – مدیریت ظرفیت: اگر ظرفیت تولید ایجاد شود اما تقاضای اقتصادی یا زنجیره تأمین مناسبی برای آن وجود نداشته باشد، ظرفیت عملاً به «هزینه ثابت» تبدیل میشود. مدیریت حرفهای باید ظرفیت تولید را با واقعیتهای بازار هماهنگ کند.
ج – مدیریت زنجیره تأمین: در صنعت خودرو، هزینه واقعی فقط درون کارخانه رقم نمیخورد؛ قطعهسازان، لجستیک، موجودی انبار، کیفیت قطعات، تأخیر در پرداختها، نرخ ارز و قراردادهای تأمینکنندگان همگی بر بهای تمامشده اثرگذار هستند. مدیریت حرفهای ناچار است زنجیره تأمین را به عنوان یک سیستم یکپارچه هدایت کند.
5 مورد دیگر هم شامل:
د – مدیریت بهرهوری نیروی انسانی: این موضوع بسیار حساس است و نباید با شعار اخراج کارکنان اشتباه گرفته شود. شاخص واقعی این است که «هزینه نیروی انسانی به ازای هر خودروی سالم و قابل فروش» چقدر است. مدیریت باید تعهدات تعداد نفرات، مهارتها، شیفتها، بهرهوری اضافهکاری، ساختار سازمانی و لایههای مدیریتی را با بنچمارکهای جهانی مقایسه کرده و اصلاحات لازم را اعمال کند.
ه – مدیریت کیفیت: هر خودرویی که دچار دوبارهکاری شود، برگشت بخورد یا هزینه گارانتی ایجاد کند، مستقیماً سود شرکت را میبلعد. بنابراین، «کوالیتی کاست» (هزینههای کیفیت) یکی از مهمترین متغیرهای مالی در خودروسازی است که باید مورد توجه عمیق قرار بگیرد.
و – مدیریت سرمایه در گردش: این بخش برای شرکتی مانند سایپا و هر شرکت خودروسازی بسیار حیاتی است. شرکتی که نقدینگی کافی ندارد اما همزمان موجودی انبار بالا دارد، مطالباتش دیر وصول میشود، به بانکها و قطعهسازان بدهکار است و در عین حال تعهدات فروش آینده ایجاد میکند، ممکن است در ظاهر فروش داشته باشد اما از درون با بحران نقدینگی روبهرو میشود. در گزارش عملکرد سایپا نیز به وضوح به فشار سنگین بدهیهای بانکی و تعهدات فروش اشاره شده است.
ز – مدیریت فناوری: یکی از مهمترین نقاط ضعف تاریخی صنعت خودروی ایران، فاصله تکنولوژیک و سرعت پایین نوسازی محصول است. مدیریت باید در سالهای گذشته روی خودروهای برقی (EV)، هیبرید، سامانههای کمکراننده (ADAS)، نرمافزار خودرو، ایسیو، پلتفرمهای ماژولار، سبکسازی، اتوماسیون (صنعت ۴ و ۵)، هوش مصنوعی در تولید و «دوقلوی دیجیتال» (Digital Twin) سرمایهگذاری میکرد که متاسفانه کمتر به آن توجه شده است.
ح – مدیریت استراتژیک: این شاید مهمترین بخش باشد. مدیریت یک خودروسازی بزرگ نباید فقط به سوال امروز پاسخ دهد که «چگونه امسال خودروی بیشتری تولید کنیم؟»، بلکه باید پاسخگوی افق ۵ تا ۱۰ سال آینده باشد؛ اینکه سایپا در سال ۱۴۱۰ یا ۱۴۵۰ دقیقا چه جایگاهی خواهد داشت و مزیت رقابتی آن چه خواهد بود.
با در نظر گرفتن این موارد، آیا مدیریت مسئول است؟ بله، اما نه به تنهایی. این تفکیک بسیار مهم است: مدیری که شرکت را در شرایط سخت تحویل میگیرد، نباید بابت تمام زیان تاریخی مجازات شود؛ اما از طرف دیگر، مدیری که چند سال اختیار اداره شرکت را داشته است، نمیتواند بگوید تمام زیان مربوط به مدیران قبلی است. مدیریت جدید باید بر اساس روند شاخصها از زمان تحویل بنگاه تا امروز ارزیابی شود.
پیشنهاد من از منظر مدیریت تولید و عملیات این است که عملکرد مدیران را با یک «داشبورد عملکرد» شامل حدود ۱۵ شاخص کلیدی ارزیابی کنیم: تولید واقعی، فروش واقعی، درآمد، زیان عملیاتی، زیان به ازای هر خودرو، بهای تمامشده هر خودرو، بهرهوری نیروی انسانی، ضایعات، هزینه گارانتی، گردش موجودی، بدهی بانکی، جریان نقد عملیاتی و سهم محصولات جدید از فروش. این روش بسیار علمیتر از قضاوتهای شخصی و احساسی است؛ چرا که صورتهای مالی معمولاً احساسات کمتری دارند.
سیاستگذار کلان باید پاسخگوی حکمرانی صنعتی خود باشد
*در این شرایط، نقش وزارت صنعت، معدن و تجارت (صمت) چیست و آیا نباید پاسخگوی زیان فعلی این خودروساز باشد؟
این یکی از حیاتیترین ابعاد ماجراست. وزارت صمت را نباید با مدیریت اجرایی سایپا یکی دانست. وقتی دولت قیمت فروش را محدود میکند، سیاستگذاری کلان وارداتی تعیین میکند، تعرفهها را مشخص میسازد، استانداردهای اجباری وضع میکند، تخصیص ارز را تحت تأثیر قرار میدهد، سیاست تولید را دیکته میکند، مدیران یا اعضای هیئتمدیره را به صورت مستقیم یا غیرمستقیم (از طریق تعیین صندلی در هیئتمدیره یا اعمال سیاستهای ادغام و واگذاری) منصوب و کنترل میکند، اما در عین حال مالکیت و کنترل مؤثر بر بنگاه را به شکل دولتی حفظ میکند، دیگر نمیتوان گفت سایپا یک شرکت کاملاً خصوصی است و تمام مسئولیت زیان متوجه مدیرعامل و اعضای هیئتمدیره است.
در چنین ساختاری، مداخلات ساختاری در تعیین قیمت، هزینهها و مسیر حرکتی بنگاه دارد، در قبال پیامدهای این تصمیمات و انباشت زیانها سهم و مسئولیت جدی متوجه سیاستگذار کلان است و باید پاسخگوی حکمرانی صنعتی خود باشد.
وزارت صمت به تنهایی مسئول تمام زیان سایپا نیست، اما باید در قبال سیاستهایی که بر عملکرد این شرکت اثر گذاشتهاند، پاسخگو باشد
*ریشه اصلی این بحران کجاست و آیا وزارت صمت باید پاسخگوی زیان سایپا باشد؟
مساله به چالش اصلی اقتصاد ایران یعنی ضعف «حکمرانی شرکتی» (Corporate Governance) بازمیگردد. در ساختار فعلی باید مشخص باشد که چه کسی مالک است، چه کسی سیاستگذاری میکند، چه کسی مدیر را انتخاب میکند، قیمت را چه کسی تعیین میکند، بودجه و سرمایه چگونه تأمین میشود و در نهایت، چه کسی در برابر زیان پاسخگوست.
اگر یک نهاد همزمان در نقش «مالک»، «سیاستگذار»، «تنظیمگر» (رگولاتور) و «تصمیمگیر» ظاهر شود، مرز مسئولیتها به شدت مبهم خواهد شد.
در خصوص پاسخگویی وزارت صمت، پاسخ کمی دقیقتر از این حرفها است: وزارت صمت به تنهایی مسئول تمام زیان سایپا نیست، اما باید در قبال سیاستهایی که بر عملکرد این شرکت اثر گذاشتهاند، پاسخگو باشد. این دو گزاره تفاوت اساسی با یکدیگر دارند.
برای مثال، اگر دولت قیمت خودرو را پایینتر از «هزینه واقعی و اقتصادی تولید» تعیین کرده باشد، باید محاسبه شود که شکاف میان «هزینه واقعی تولید» و «قیمت مجاز فروش» چقدر است. اگر این شکاف در حجم میلیونها دستگاه خودرو تکرار شود، بخش بزرگی از زیان شرکت اساساً از محل سیاست قیمتگذاری دستوری ایجاد شده است.
اما از آن سو، اگر همزمان محصول نامناسب انتخاب شده، هزینه سربار کنترل نشده، بهرهوری پایین بوده، سرمایهگذاری اشتباه صورت گرفته، نیروی انسانی متناسب با نیاز نبوده، خریدهای غیررقابتی انجام شده و پروژههای کمبازده اجرا شده باشد، این بخش دیگر به حساب وزارت صمت نوشته نمیشود. بنابراین، ما به یک «حساب تفصیلی مسئولیت» نیاز داریم.
*برای ارزیابی عادلانه و تفکیک مسئولیتها، چه مدل پیشنهادی را مطرح میکنید؟
اگر بخواهیم موضوع را کاملاً علمی بررسی کنیم، پیشنهاد میکنم زیان انباشته شرکتهایی مانند سایپا در 4 بخش تفکیک شود:
1. زیان ناشی از سیاستگذاری دولت: مانند قیمتگذاری دستوری، سیاستهای ارزی، تعرفهها، الزامات و تکالیف تکلیفی تولید.
2. زیان ناشی از شرایط محیطی: مانند تحریمها، تورم، جهش نرخ ارز، محدودیت در تأمین قطعات و هزینههای تأمین مالی.
3. زیان ناشی از مدیریت شرکت: مانند تصمیمات سرمایهگذاری، بهرهوری، نیروی انسانی، کیفیت محصول، ساختار سازمانی و کنترل هزینههای سربار.
4. زیان ناشی از ساختار حکمرانی شرکتی: این بخش در ایران بسیار حائز اهمیت است.
پس از این تفکیک شفاف، دقیقاً مشخص خواهد شد چه میزانی از زیان خارج از کنترل مدیریت بوده و چه مقدار ناشی از تصمیمات قابلکنترل درونسازمانی است؛ در نتیجه، ارزیابی عملکرد مدیریت کاملاً عادلانه و حرفهای خواهد شد.
اصلاح سایپا نباید با شعارهای کلی مانند «افزایش تولید» شروع شود، بلکه نیازمند یک برنامه عملیاتی و گامبهگام است
*بر اساس این نگاه تخصصی، نقشه راه نجات و اصلاح سایپا باید از چه مراحلی عبور کند؟
اصلاح سایپا نباید با شعارهای کلی مانند «افزایش تولید» شروع شود، بلکه نیازمند یک برنامه عملیاتی و گامبهگام است:
مرحله اول، توقف خونریزی مالی: توقف تولید محصولات زیانده، کنترل شدید جریان نقدینگی (Cash Flow)، مذاکره و بازسازی بدهیها، تعیین تکلیف تعهدات و کاهش موجودی مازاد و هزینههای سربار.
مرحله دوم، مهندسی مجدد عملیات: پیادهسازی ابزارهای بهرهوری مانند نگهداری و تعمیرات بهرهور جامع (TPM)، کاهش زمان راهاندازی (Setup Time)، کاهش ضایعات و دوبارهکاریها و استانداردسازی عملیات.
مرحله سوم، اصلاح زنجیره تأمین: رتبهبندی قطعهسازان، منعقد کردن قراردادهای بلندمدت، کاهش هزینهها، ارتقای کیفیت و توسعه تأمینکنندگان در بستر «زنجیره تأمین دیجیتال».
مرحله چهارم، اصلاح سبد محصول: دستهبندی محصولات به 4 گروه مشخص و تعیین تکلیف نهایی هر محصول بر اساس سودآوری و ارزش استراتژیک آن برای آینده.
مرحله پنجم، تحول تکنولوژی: حرکت شتابان به سمت خودروهای الکتریکی (EV)، هیبریدی، خودروهای متصل (Connected Cars)، سیستمهای کمکراننده (ADAS)، کارخانههای هوشمند (Smart Factory) و فناوریهای نوین.
مرحله ششم، اصلاح حکمرانی – مهمترین بخش: مدیرعامل و تیم مدیریت باید برای یک دوره مشخص منصوب شوند و قرارداد آنها شامل «شاخصهای کلیدی عملکرد» (KPIs) روشنی باشد؛ از جمله: کاهش x درصدی هزینه ساخت، ارتقای x درصد بهرهوری، کاهش x درصد زیان عملیاتی، افزایش x درصد جریان نقدینگی، افزایش x درصد موجودی و توسعه سهم محصولات جدید. پس از طی این دوره، ارزیابیها بر اساس شاخصهای عینی انجام شود و دیگر کسی نتواند صرفاً با مصاحبه و گفتگو سطحی درباره موفقیت یا شکست مدیریت قضاوت کند.
شرایط دشوار محیطی، مسئولیت مدیریت سایپا را به صفر نمیرساند
سایپا نه صرفاً قربانی «سوءمدیریت» است و نه صرفاً قربانی «سیاستهای دولتی»؛ بلکه این چالش حاصل برهمخوردن همزمان 4 سیستم است: «مدیریت بنگاه»، «حکمرانی شرکتی»، «سیاست صنعتی» و «اقتصاد کلان».
با این حال، یک نکته کلیدی وجود دارد: شرایط دشوار محیطی، مسئولیت مدیریت را به صفر نمیرساند؛ همانطور که سوءمدیریت نیز نباید بهانهای شود تا تمام تبعات سیاستگذاریهای کلان به گردن مدیرعامل انداخته شود. وزارت صمت باید پاسخگوی سیاستهای صنعتی و تنظیمگرانه خود باشد، اما همزمان نمیتواند زیان عملیاتی ناشی از تصمیمات اجرایی داخل بنگاه را به طور خودکار به یک وزارتخانه منتسب کرد.