

جبران خسارت جنگ یک راهحل واحد ندارد. افزایش ظرفیت پالایشگاههای سالم و استفاده از اضافهظرفیت شبکه، پلی برای عبور از شرایط اضطراری است؛ واردات از ترکمنستان میتواند بخشی از فشار بر شبکه، بهویژه در شمال و شمالشرق کشور را کاهش دهد؛ روسیه یک گزینه راهبردی برای سالهای آینده است و مدیریت مصرف و سوخت جایگزین نیز بخشی از هزینه اجتنابناپذیر عبور از زمستان خواهد بود. اما در نهایت، حلقه اصلی جبران خسارت همان جایی است که جنگ بیشترین ضربه را وارد کرد: ظرفیت پالایشی پارس جنوبی.
هادی سلگی-یکسوم ظرفیت فرآورش گاز پارس جنوبی در جنگ از مدار خارج شد؛ خسارتی که حالا به یکی از مهمترین چالشهای دولت و وزارت نفت برای عبور از زمستان تبدیل شده است. گاز همچنان در مخزن وجود دارد، اما آسیب به تأسیسات پالایشی، ظرفیت تبدیل آن به گاز قابل انتقال در شبکه سراسری را محدود کرده است. به همین دلیل، سیاستگذار برای جبران این شکاف ناچار است همزمان چند مسیر را دنبال کند: بازگرداندن ظرفیت پالایشی، استفاده از ظرفیتهای خالی موجود، واردات گاز و مدیریت مصرف. پرسش اصلی این است که کدامیک از این مسیرها میتواند در کوتاهمدت بخشی از خسارت را جبران کند و کدام گزینهها بیشتر برای سالهای آینده کاربرد دارند؟
گلوگاهی که تولید را محدود میکند
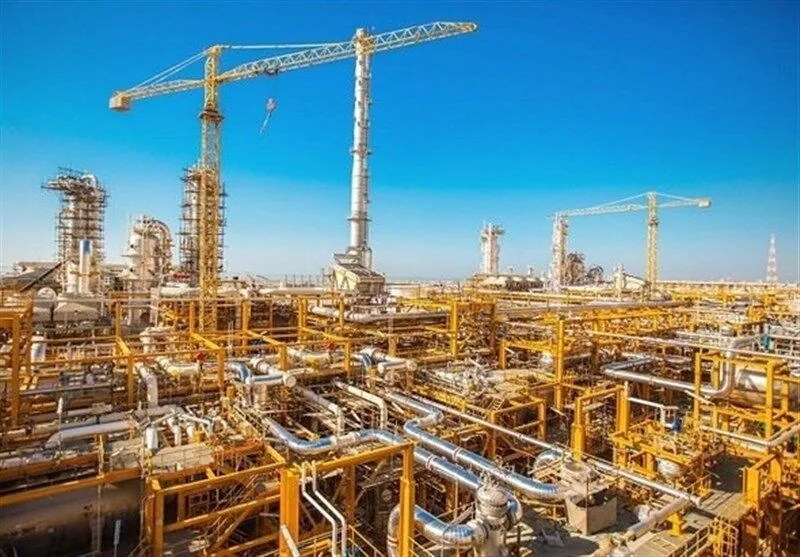
طبق گزارشها، در حملات ۲۷ اسفند ۱۴۰۴، پالایشگاههای سوم تا ششم پارس جنوبی آسیب دیدند و حدود ۲۳۰ میلیون مترمکعب در روز از ظرفیت فرآورش گاز از مدار خارج شد؛ رقمی معادل حدود یکسوم تولید گاز کشور در آن مقطع. نکته مهم اینجاست که گاز در مخزن باقی است، اما آسیب به تأسیسات فرآورش و شیرینسازی، ظرفیت تبدیل آن به گاز قابل تزریق به شبکه سراسری را محدود کرده است. بنابراین مساله فقط تولید گاز از چاهها نیست، بلکه گلوگاه اصلی در پاییندست چاهها و در تأسیسات پالایشی شکل گرفته است. در چنین شرایطی، افزایش ظرفیت بالادستی بهتنهایی راهحل نیست. تا زمانی که ظرفیت فرآورش آزاد نشود، اقداماتی مانند حفر چاههای جدید نیز الزاما گاز بیشتری به شبکه نمیرساند؛ زیرا خروجی کل زنجیره را محدودترین حلقه تعیین میکند. به همین دلیل، ظرفیت پالایشی اکنون به حلقه اصلی تعیینکننده میزان برداشت و تحویل گاز پارس جنوبی تبدیل شده است. اهمیت این مساله زمانی بیشتر میشود که پارس جنوبی یک میدان مشترک است. هر میزان محدودیت در برداشت ایران، به معنای استفاده نکردن از بخشی از ظرفیت تولید در میدان مشترکی است که طرف مقابل همچنان در آن فعال است. همین موضوع، فوریت بازگرداندن ظرفیت پالایشی را بیش از پیش افزایش میدهد.
پل موقت تا بازسازی
وزارت نفت از ابتدای کار دو مسیر را برای جبران ظرفیت از دسترفته دنبال کرد: نخست، استفاده از ظرفیتهای خالی پالایشگاههای سالم برای بازگرداندن سریع بخشی از تولید و دوم، بازسازی کامل پالایشگاههای آسیبدیده؛ مسیری که زمان بیشتری میطلبد. مسیر نخست تا حدی نتیجه داده است. در مرحله اول، افزایش ظرفیت چهار فاز برای بازگرداندن حدود ۱۰۶ میلیون مترمکعب در روز برنامهریزی شده بود. سه فاز با تعهد حدود ۹۴ میلیون مترمکعب وارد چرخه شدهاند، اما در عمل نزدیک به ۱۰۰ میلیون مترمکعب در روز به ظرفیت بازگشته است. این افزایش از طریق استفاده از ظرفیتهای خالی سایر پالایشگاههای پارس جنوبی و دیگر نقاط شبکه محقق شده است. اینکه ظرفیت عملی بازگشته حتی از برخی برآوردهای اولیه فراتر رفته، نشان میدهد شبکه موجود همچنان حاشیه عملیاتی داشته است. مدیرعامل شرکت ملی گاز نیز پیشتر گفته بود در برخی مقاطع، پالایشگاههایی با ظرفیت اسمی ۲۵ میلیون مترمکعب، تا ۳۹ میلیون مترمکعب گاز منتقل کردهاند. اما این راهحل یک محدودیت اساسی دارد: استفاده مستمر از اضافهظرفیت و تحمیل بار بیش از شرایط معمول، میتواند استهلاک تجهیزات و احتمال توقفهای ناخواسته را افزایش دهد. بنابراین، افزایش ظرفیت پالایشگاههای سالم میتواند برای عبور از شرایط اضطراری راهگشا باشد، اما جایگزین بازسازی ظرفیت از دسترفته نیست؛ این مسیر بیشتر یک پل موقت است.
بازسازی؛ راهحل پایدار اما زمانبر
راهحل دوم، بازسازی پالایشگاههای آسیبدیده است؛ مسیری که پایدارتر اما بهمراتب زمانبرتر است. مسوولیت بازسازی پالایشگاههای سوم و پنجم با شرکت ملی نفت و پالایشگاههای چهارم و ششم با شرکت ملی گاز است. بر اساس برنامهها، نخستین ردیف پالایشگاه ششم امسال به تولید بازمیگردد. برای پالایشگاه چهارم نیز زمانبندی اولیه تولید زودهنگام تا اردیبهشت ۱۴۰۶ اعلام شده، هرچند تلاش میشود بخشی از ظرفیت آن پیش از ماههای سرد وارد مدار شود. بازسازی کامل پالایشگاههای سوم و پنجم نیز طبق برآورد اولیه مدیرعامل نفت و گاز پارس، حداقل سه سال زمان نیاز داشت، اما اکنون تلاش میشود این زمان به حدود دو سال کاهش یابد. معنای این زمانبندی روشن است: هرچند بخشی از ظرفیت از دسترفته ممکن است در ماههای آینده بازگردد، اما نباید انتظار داشت افزایش واقعی و گسترده ظرفیت پالایشی در زمستان پیشرو همه خسارت ایجادشده را جبران کند.
گره بازسازی؛ پول، تجهیزات و ایمنی
سرعت بازسازی به سه عامل اصلی وابسته است: تأمین مالی، تجهیزات با زمان تحویل طولانی و الزامات ایمنی. در حوزه مالی، یکی از پیمانکاران اعلام کرده است که با تأمین منابع میتواند طی یک ماه، پیشرفت فیزیکی پروژه را ۲۰ تا ۲۵ درصد افزایش دهد و پرداخت علیالحساب ۱۰۰ میلیون دلاری را عاملی موثر در تسریع کار دانسته است. مدیرعامل بانک تجارت نیز از مشکلات تأمین مالی پروژه پالایشگاه سوم و تأثیر آن بر روند اجرا خبر داده است.این دادهها نشان میدهد گره بازسازی همیشه فنی نیست؛ گاه پروژهای که امکان پیشرفت دارد، به دلیل تأخیر در تأمین نقدینگی یا پرداخت به پیمانکار متوقف یا کند میشود. از این منظر، اولویت دادن به پرداختهای پروژههای بازسازی و سفارش همزمان تجهیزات با زمان تحویل طولانی، میتواند از مهمترین عوامل کاهش زمان بازگشت ظرفیت باشد. در کنار این موضوع، بازسازی نباید صرفا به معنای بازگرداندن تأسیسات به وضعیت پیش از جنگ باشد. تمرکز بخش بزرگی از ظرفیت پالایشی در یک منطقه، آسیبپذیری آن را نیز متمرکز میکند. بنابراین بازسازی باید با افزایش ایمنی، ایجاد افزونگی و کاهش تمرکز ریسک همراه باشد تا یک حادثه دیگر نتواند بار دیگر بخش بزرگی از ظرفیت گازی کشور را همزمان از مدار خارج کند.
شکافی که همچنان باقی میماند
با وجود بازگشت بخشی از ظرفیت، شکاف ایجادشده هنوز قابل توجه است. به گفته منابع رسمی، ظرفیت تولید گاز کشور همچنان حدود ۱۳۰ میلیون مترمکعب در روز نسبت به پیش از جنگ کمتر است. برآورد دیگری نیز از حدود ۱۴۰ میلیون مترمکعب کاهش نسبت به سال گذشته حکایت دارد. این کاهش به ناترازی ساختاری گاز در سالهای گذشته اضافه شده است. بنابراین حتی اگر روند بازسازی و افزایش ظرفیت طبق برنامه پیش برود، برای زمستان پیشرو نمیتوان انتظار داشت تمام کسری از مسیر تولید داخلی جبران شود. در نتیجه، مساله از بازسازی تأسیسات فراتر میرود و گزینههای مکمل وارد معادله میشوند: واردات گاز، ذخیرهسازی، مدیریت مصرف و استفاده از سوختهای جایگزین.
عملیترین گزینه برای کوتاهمدت
در میان گزینههای وارداتی، ترکمنستان دستکم برای زمستان پیشرو عملیترین گزینه به نظر میرسد. دو خط لوله موجود میان دو کشور ظرفیت اسمی حدود ۲۰ میلیارد مترمکعب در سال، معادل حدود ۵۵ میلیون مترمکعب در روز، دارند؛ هرچند ظرفیت واقعبینانه واردات روزانه بین ۱۵ تا ۳۰ میلیون مترمکعب برآورد میشود. افت فشار چاههای ترکمنستان در زمستان، تعهدات صادراتی این کشور به چین و محدودیتهای عملیاتی از جمله عواملی هستند که ظرفیت واقعی تحویل را کاهش میدهند. نماینده گلستان نیز امکان فنی واردات روزانه ۲۵ تا ۲۷ میلیون مترمکعب را مطرح کرده است. اگر واردات روزانه ۱۵ تا ۳۰ میلیون مترمکعب مبنا قرار گیرد، این مسیر میتواند حدود ۱۲ تا ۲۳ درصد از کسری ۱۳۰ میلیون مترمکعبی را پوشش دهد. این میزان نمیتواند کل مشکل را حل کند، اما برای کاهش فشار بر شبکه، بهویژه در شمال و شمالشرق کشور، رقم قابل توجهی است. مزیت اصلی ترکمنستان نیز همین موقعیت جغرافیایی است. گاز در شمالشرق کشور تحویل گرفته میشود؛ منطقهای که فاصله زیادی با پالایشگاههای جنوبی دارد و تأمین آن در اوج مصرف، فشار بیشتری بر شبکه سراسری وارد میکند. در مدل سوآپ نیز امکان تحویل گاز در شمالشرق و صادرات حجم معادل از نقاط دیگر فراهم میشود که میتواند نیاز به پرداخت ارزی را کاهش دهد. با این حال، مساله اصلی فقط ظرفیت نیست، بلکه اعتمادپذیری تحویل در زمستان است. در تجربه سوآپ سالهای ۱۴۰۱ و ۱۴۰۲، ترکمنستان در ماههای گرم حجم بالاتری تحویل داد، اما در سرمای زمستان به دلیل نیاز داخلی، جریان صادرات را کاهش داد. بنابراین، هر قرارداد جدید باید حداقل حجم تحویل در ماههای سرد و ضمانت اجرای آن را بهطور دقیق مشخص کند. ذخیرهسازی میتواند این ریسک را تا حدی کاهش دهد. مخزن شوریجه میتواند گاز را در ماههای گرم دریافت و در زمستان با حجمی در حدود ۲۰ میلیون مترمکعب در روز به شبکه تزریق کند. به این ترتیب، واردات تابستانی از ترکمنستان، زمانی که تحویل گاز برای این کشور آسانتر است، میتواند به ذخیرهای برای مصرف در روزهای سرد تبدیل شود.
روسیه؛ ظرفیت بزرگ اما نه برای زمستان امسال
محدودیت ظرفیت ترکمنستان باعث شده گزینه دیگری نیز در مذاکرات انرژی ایران مطرح شود: واردات گاز از روسیه. این گزینه از نظر حجم بالقوه بسیار بزرگتر است، اما به همان اندازه پیچیدگی فنی، تجاری و زمانی بیشتری دارد. طبق گزارشها، در مذاکرات دو کشور از تأمین سالانه تا ۵۵ میلیارد مترمکعب گاز سخن گفته شده که در مقیاس کامل معادل حدود ۱۵۰ میلیون مترمکعب در روز است. با این حال، مسوولان میزان انتقال در مرحله نخست را بسیار کمتر از این رقم پیشبینی میکنند. ایران و روسیه مرز زمینی مشترک ندارند و انتقال گاز مستلزم استفاده از مسیرهای ترانزیتی و زیرساخت کشورهای واسط است. همین مساله، علاوه بر توافق سیاسی، نیازمند حل مسائل فنی، تجاری، مالی و قراردادی است. سرپرست وزارت نفت نیز در آبان ۱۴۰۵ اعلام کرده بود مراحل فنی در حال انجام است و توافق انتقال گاز تقریبا نهایی شده است. با این حال، تا زمانی که مسیر، قرارداد، قیمت و سازوکار پرداخت نهایی نشود، نمیتوان روی حجم قابلاتکایی از گاز روسیه برای زمستان امسال حساب باز کرد. روسیه میتواند یک گزینه راهبردی برای زمستانهای آینده باشد، اما در شرایط فعلی نسخه فوری برای جبران خسارت امسال نیست.
بخشی از پاسخ در داخل کشور است
نه ترکمنستان و نه روسیه بهتنهایی نمیتوانند همه شکاف ایجادشده را پر کنند. اولی با محدودیت ظرفیت و ریسک تحویل زمستانی مواجه است و دومی هنوز به مرحله عملیاتی نرسیده است. بنابراین بخش مهمی از مدیریت شرایط باید در داخل کشور انجام شود. مدیریت مصرف در این میان سریعترین و کمهزینهترین ابزار است. همانگونه که بسیاری از کارشناسان نیز تأکید میکنند، افزایش تولید بهتنهایی نمیتواند عبور بدون فشار از زمستان را تضمین کند. استفاده از سوختهای جایگزین در نیروگاهها نیز بخشی از برنامه است. گازوییل، الپیجی و نفت کوره میتوانند در دوره اوج مصرف بخشی از کمبود گاز را جبران کنند؛ هرچند این گزینه هزینههای اقتصادی و زیستمحیطی خود را دارد. در چنین شرایطی، زمانبندی تعمیرات نیروگاهی نیز اهمیت بیشتری پیدا میکند تا ظرفیت استفاده از سوخت جایگزین در بحرانیترین روزهای زمستان در دسترس باشد.
حلقه اصلی جبران
جبران خسارت جنگ یک راهحل واحد ندارد. افزایش ظرفیت پالایشگاههای سالم و استفاده از اضافهظرفیت شبکه، پلی برای عبور از شرایط اضطراری است؛ واردات از ترکمنستان میتواند بخشی از فشار بر شبکه، بهویژه در شمال و شمالشرق کشور را کاهش دهد؛ روسیه یک گزینه راهبردی برای سالهای آینده است و مدیریت مصرف و سوخت جایگزین نیز بخشی از هزینه اجتنابناپذیر عبور از زمستان خواهد بود. اما در نهایت، حلقه اصلی جبران خسارت همان جایی است که جنگ بیشترین ضربه را وارد کرد: ظرفیت پالایشی پارس جنوبی. هر روز تأخیر در تأمین مالی، سفارش تجهیزات و پیشبرد بازسازی، زمان بازگشت کامل ظرفیت را عقب میاندازد. هیچ واردات یا مدیریت مصرفی نیز در بلندمدت نمیتواند جای ظرفیت از دسترفته پالایشگاههای پارس جنوبی را بگیرد. بنابراین، اگر قرار باشد میان گزینههای موجود اولویتی تعیین شود، تأمین مالی و تجهیزات بازسازی باید پیش از هر چیز در اولویت قرار گیرد؛ زیرا عبور از زمستان ممکن است با ترکیبی از واردات، مدیریت مصرف و سوخت جایگزین امکانپذیر باشد، اما جبران واقعی خسارت جنگ، از بازگرداندن ظرفیت پالایشی پارس جنوبی میگذرد.