

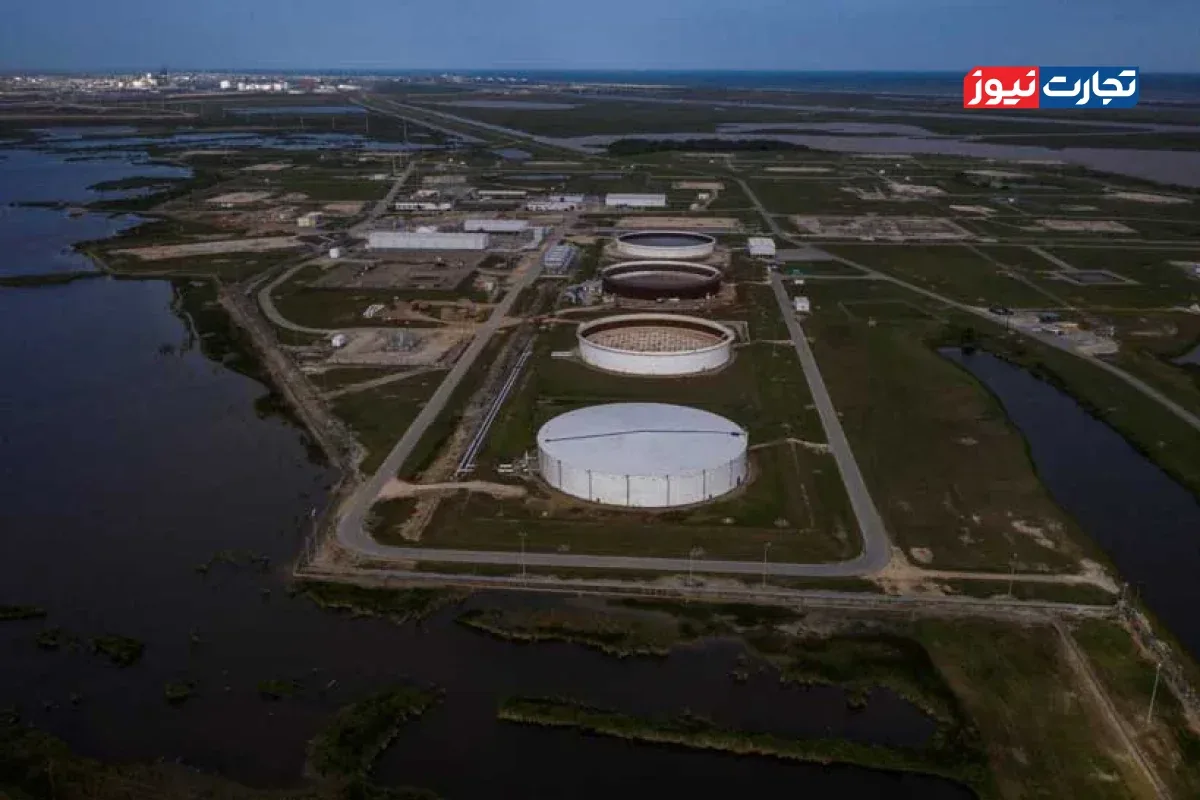
بحران تنگه هرمز نشان داده است که نظام جهانی ذخایر اضطراری نفت، در برابر اختلالات بلندمدت و محدودیتهای سیاسی در انتقال نفت ناکارآمد است و امنیت انرژی بیش از آنکه به میزان ذخایر وابسته باشد، به دسترسی و مجوز عبور از مسیرهای راهبردی بستگی دارد.
به گزارش تجارت نیوز، مدرن دیپلماسی با انتشار یادداشتی نوشت: روز سهشنبه، همزمان با برگزاری انتخابات میاندورهای آمریکا، یکی از نمایندگان مجلس ایران اعلام کرد که کشتیهای متعلق به هند، چین، عراق و قطر از محدودیتهای عبور از تنگه هرمز معاف خواهند بود. کشتیهای هندی و چینی باید برای عبور عوارض بپردازند و سایر کشتیها همچنان در معرض خطر خواهند بود. در همان هفته، یک نفتکش حامل گازوئیل روسیه به مقصد نیویورک در حرکت بود؛ محمولهای که در پی توافق ترامپ و پوتین برای کاهش قیمت سوخت در آمریکا ارسال میشد. در همین حال، ذخایر راهبردی نفت آمریکا به ۲۸۳.۸ میلیون بشکه رسیده بود؛ پایینترین سطح از سال ۱۹۸۲ تاکنون.
این سه تحول را نباید سه خبر جداگانه تلقی کرد. کنار هم قرار گرفتن آنها نشان میدهد که نظام جهانی تامین اضطراری نفت بر فرضی استوار است که دیگر اعتبار ندارد. این نظام با این تصور شکل گرفت که شوک عرضه به همه کشورهای واردکننده به یک اندازه آسیب میزند و ذخایر مشترک میتوانند تا زمان عبور از بحران، کمبود را جبران کنند. اما در سال ۲۰۲۶، دسترسی به نفت بر اساس پرچم کشتیها تعیین میشود و بزرگترین ذخایر احتیاطی نیز اساسا خارج از این نظام قرار دارند.
پلی که برای چند هفته ساخته شد
آژانس بینالمللی انرژی پس از تحریم نفتی اعراب در سال ۱۹۷۳ و بر مبنای یک قاعده مشخص تاسیس شد: اعضا باید ذخایری معادل دستکم ۹۰ روز واردات خالص خود نگهداری کنند و در زمان بحران، بهصورت هماهنگ آنها را آزاد سازند. در ماه مارس، اعضای این آژانس متعهد شدند ۴۲۶ میلیون بشکه نفت وارد بازار کنند؛ رقمی بیش از دو برابر میزان آزادسازی سال ۲۰۲۲ و بزرگترین اقدام در تاریخ این نهاد. تا اواسط اکتبر، حدود ۳۳۰ میلیون بشکه از این میزان به بازار رسیده بود. همچنین در دوم اکتبر، گروه هفت با آزادسازی حداکثر ۱۰۰ میلیون بشکه دیگر طی چهار ماه موافقت کرد که بخش عمده آن گازوئیل بود.
با این حال، شوکی که قرار بود این ذخایر برای عبور از آن به کار گرفته شوند، همچنان ادامه دارد. پیش از آغاز جنگ در ۲۸ فوریه، روزانه حدود ۲۰ میلیون بشکه نفت از تنگه هرمز عبور میکرد. در اوایل مارس، پس از آنکه شرکتهای بیمه مسئولیت و غرامت دریایی، پوشش خطرات جنگی را لغو کردند، تردد نفتکشها در این آبراه عملا به صفر رسید. خطوط لوله جایگزین نیز تنها ظرفیت انتقال روزانه حدود ۹ میلیون بشکه نفت را دارند. امدی سیگنال ماه گذشته هشدار داده که ذخایر راهبردی رو به اتمام هستند. اما مساله عمیقتر، به طراحی خود نظام ذخایر اضطراری بازمیگردد.
چهار فرضیه که همگی فرو ریختهاند
نظام سال ۱۹۷۴ بر چهار فرض اساسی استوار بود: نخست اینکه شوکهای عرضه کوتاهمدت هستند؛ دوم اینکه دارندگان اصلی ذخایر در این نظام عضویت دارند؛ سوم اینکه عضو محوری این سازوکار، یعنی آمریکا، تمایل دارد نفت ذخیره کند؛ و چهارم اینکه اختلال در عرضه به معنای قطع شیرهای نفت از سوی یک کارتل است. در سال ۲۰۲۶، هر چهار فرض اعتبار خود را از دست دادهاند.
نخست، مساله زمان است. آزادسازی بیسابقه ذخایر در ماه مارس، معادل حدود چهار روز مصرف جهانی نفت یا تقریبا ۲۰ روز جریان پیش از جنگ نفت از تنگه هرمز بود. ذخایر را با بشکه اندازهگیری میکنند، اما تعطیلی یک مسیر حیاتی با زمان سنجیده میشود. هیچ ذخیره محدودی نمیتواند یک وقفه نامحدود در عرضه را جبران کند. این ذخایر صرفا میتوانند برای دستیابی به توافق، ایجاد مسیرهای جایگزین یا کاهش تقاضا زمان بخرند؛ اما با گذشت هشت ماه، هیچیک از این راهکارها در مقیاس مورد نیاز محقق نشده است.
دوم، بزرگترین دارنده ذخایر نفتی عضو این سازوکار نیست. برآورد میشود چین بین ۱.۲ تا ۱.۴ میلیارد بشکه نفت ذخیره کرده باشد؛ رقمی که چندین برابر ذخایر آمریکا است. پکن پس از تصویب قانون انرژی در سال ۲۰۲۵ که نگهداری ذخایر را برای شرکتهای این کشور به یک الزام قانونی تبدیل کرد، به افزایش ذخایر خود ادامه داده است.
چین در جریان جنگ، روزانه حدود یک میلیون بشکه از ذخایر تجاری خود برداشت کرد و همزمان به افزودن بر ذخایر راهبردی ادامه داد. این اقدام به آرامش بازار جهانی کمک کرد، اما بر اساس محاسبات و اولویتهای خود چین، بدون هماهنگی با دیگر کشورها و بدون هیچ تعهدی برای تداوم آن. اکنون که کشتیهای چینی میتوانند با پرداخت عوارض از تنگه هرمز عبور کنند، پشتوانه ذخایر این کشور نهفقط حجم نفت، بلکه دسترسی به مسیر انتقال آن نیز هست.
سوم، عضو محوری این سازوکار دیگر مانند گذشته عمل نمیکند. آمریکا بهعنوان صادرکننده خالص نفت، تعهدی برای نگهداری ذخایر معادل ۹۰ روز واردات خالص ندارد؛ با این حال، بیش از ۴۰ درصد از هرگونه آزادسازی جمعی ذخایر را تامین میکند. اما ذخایر این کشور از نظر فیزیکی فرسوده شدهاند. اداره حسابرسی دولت آمریکا در ماه ژوئن درباره انباشت فزاینده تعمیرات و نگهداری معوق هشدار داد.
همچنین گزارشی از شورای آتلانتیک با استناد به یافتههای این نهاد نشان میدهد که توان برداشت از ذخایر راهبردی آمریکا به ۶۱ درصد ظرفیت طراحیشده و توان تزریق نفت به مخازن به ۵۶ درصد آن رسیده است. از منظر سیاسی نیز ذخایر در آستانه انتخابات میاندورهای هزینه شدند و آخرین راهکار واشنگتن برای جبران کمبود سوخت، واردات گازوئیل روسیه بود.
چهارم، ماهیت تهدید تغییر کرده است. در سال ۱۹۷۳، تولیدکنندگان عرب عرضه نفت را کاهش دادند؛ اما در سال ۲۰۲۶، تنگه هرمز از نظر حقوقی باز است، ولی از نظر تجاری عملا بسته شده است. شرکتهای بیمه از پوشش کشتیها خودداری میکنند و وجود مینها و پهپادها نیز خطر عبور را افزایش داده است.
در همین حال، ایران با ایجاد «سازمان تنگه خلیج فارس» برای عبور ایمن کشتیها مجوز صادر میکند. واشنگتن هشدار داده که پرداخت این عوارض میتواند خطر تحریمهای آمریکا را در پی داشته باشد. بر اساس حقوق دریاها، دریافت عوارض باید شفاف و بدون تبعیض باشد؛ اما ایران در حال فروش مجوزهای عبور تبعیضآمیز است و هیچیک از نهادهای شکلگرفته در قرن بیستم نتوانستهاند مانع این روند شوند.
ظرفیت مازاد نفت در اختیار کیست؟
بنابراین، ظرفیت مازاد نفت در اختیار چه کسی است؟ نه اوپک؛ زیرا بخش عمده چاههای آماده تولید این سازمان در پشت تنگه بستهشده هرمز قرار دارند. همانطور که در یک تحلیل آمده است، نفتی که پشت تنگه هرمز گرفتار شده، ظرفیت مازاد محسوب نمیشود. خط لوله شرق به غرب عربستان نیز در ماه مارس از حداکثر ظرفیت خود، یعنی روزانه هفت میلیون بشکه، استفاده میکرد.
ظرفیت مازاد واقعی در شرایط کنونی سه شکل دارد: نخست، دسترسی به تنگه هرمز که ایران آن را در اختیار کشتیهای چین و هند قرار میدهد؛ دوم، ظرفیت پالایش نفت که عمدتا در اختیار آمریکا، هند، چین و روسیه است؛ و سوم، کاهش تقاضا که بیشترین فشار آن بر کشورهای فقیر واردکننده نفت تحمیل میشود. چین بزرگترین ذخیره احتیاطی را در اختیار دارد، اما این ذخیره صرفا ابزاری برای تامین امنیت ملی خود این کشور است. آمریکا نیز اهرم سیاسی، از جمله ممنوعیت صادرات و توافقهای دوجانبه، در اختیار دارد، اما نفت کافی برای عرضه ندارد.
قویترین استدلال مخالف این دیدگاه آن است که نظام موجود همچنان کارآمد است: دولتهای عضو آژانس بینالمللی انرژی هنوز بیش از یک میلیارد بشکه ذخیره دارند و آزادسازی ماه مارس نیز به آرام شدن قیمتها کمک کرد. هر دو گزاره درست هستند، اما رقم کل ذخایر میتواند گمراهکننده باشد. بخش قابلتوجهی از نفت باقیمانده، ذخایر عملیاتی مورد نیاز پالایشگاهها برای ادامه فعالیت است. از سوی دیگر، سهم آمریکا در این ذخایر به مخازنی تعلق دارد که فرسوده شدهاند و پر کردن دوباره آنها ماهها زمان خواهد برد.
پیشبینی مازاد عرضه در سال ۲۰۲۷ که قرار است امکان پر کردن دوباره مخازن را فراهم کند، بر این فرض استوار است که تولید نفت خلیج فارس تا سهماهه دوم سال آینده به سطح پیش از جنگ بازمیگردد. اگر چنین اتفاقی رخ ندهد، مازاد پیشبینیشده به دومین زمستان کمبود نفت تبدیل خواهد شد. ارزش یک ذخیره احتیاطی به اندازه استفادهای است که دولتها از فرصتی میکنند که این ذخیره برایشان میخرد؛ اما دولتها تاکنون از این فرصت صرفا برای انتظار کشیدن استفاده کردهاند.
سه سناریو برای پایان ذخایر
سناریوی پایه؛ عبور دشوار از بحران و تداوم قیمتهای بالا:پس از انتخابات میاندورهای، توافقی میان آمریکا و ایران به بازگشایی تدریجی تنگه هرمز در نیمه نخست سال ۲۰۲۷ منجر میشود. کشورهای عضو آژانس بینالمللی انرژی زمستان را با ذخایری در پایینترین سطح چند دهه اخیر به پایان میرسانند و خرید دوباره صدها میلیون بشکه نفت، درست در زمانی که مصرفکنندگان انتظار کاهش قیمتها را دارند، باعث بالا ماندن بهای نفت میشود. آژانس مذاکراتی را برای هماهنگی با چین و هند آغاز میکند، اما هیچ توافق الزامآوری به دست نمیآید. فرض اصلی این سناریو آن است که مذاکرات پس از انتخابات ظرف چند هفته به جریان بیفتد.
سناریوی بدبینانه؛ عادی شدن عبور عوارضی از تنگه: نظام صدور مجوز ایران به سازوکاری دائمی و دوسطحی تبدیل میشود. کشتیهای کشورهای آسیایی معاف از محدودیتها با پرداخت عوارض از تنگه عبور میکنند، اما کشتیهای مرتبط با غرب همچنان از این مسیر دور میمانند. سومین اقدام جمعی برای آزادسازی ذخایر، دولتها را ناگزیر میکند به ذخایر اجباری صنایع متوسل شوند و ممنوعیتهای صادراتی، ابتدا در حوزه گازوئیل، گسترش پیدا میکند. کشورهای واردکنندهای که ذخایر محدودی دارند، مانند پاکستان و ویتنام، با کمبود واقعی سوخت مواجه میشوند. برای شرکتها، معنای این وضعیت آن است که قیمت نفت نهفقط بر اساس نوع و کیفیت آن، بلکه بر مبنای پرچم کشتی و مسیر انتقال تعیین خواهد شد. نشانه هشدار اولیه در این سناریو، پیشنهاد سومین اقدام آژانس بینالمللی انرژی برای آزادسازی ذخایر پیش از پایان ماه ژانویه است.
سناریوی خوشبینانه؛ تکرار لحظه ۱۹۷۴: بازگشایی زودهنگام تنگه هرمز، مازاد عرضه پیشبینیشده برای سال ۲۰۲۷ را جلو میاندازد و دولتها میتوانند با قیمتهای پایینتر ذخایر خود را دوباره پر کنند. در این صورت، بحران به فرصتی برای بازسازی نظام ذخایر اضطراری تبدیل خواهد شد. چنین اقدامی مستلزم ایجاد ذخایر اختصاصی گازوئیل و سوخت جت، دستیابی به توافقی برای هماهنگی با پکن و دهلینو، تأمین بودجه تعمیرات و بازسازی ذخایر آمریکا و ایجاد سازوکاری دولتی برای بیمه خطرات جنگی در گلوگاههای راهبردی است. تحقق این سناریو مستلزم آن است که آمریکا و چین، در شرایط رقابت و تنش، هماهنگی در زمینه ذخایر نفتی را منفعتی مشترک تلقی کنند.
مساله نفت نیست؛ مساله مجوز عبور است
ذخایر احتیاطی نفت جهان کاملا تهی نشدهاند، اما در مکان مناسبی قرار ندارند، بخشی از آنها قابل استفاده نیست و مالکیت عمده آنها نیز در اختیار بازیگرانی است که خارج از سازوکار موجود قرار دارند. نظام سال ۱۹۷۴ همچنان میتواند نفت را روانه بازار کند، اما نمیتواند تعیین کند چه کشوری اجازه عبور از تنگه هرمز را دارد، نفت خام در کجا به گازوئیل تبدیل شود یا چین ذخایر خود را با دیگران به اشتراک بگذارد.
آنچه باید زیر نظر گرفت: اینکه آیا آژانس بینالمللی انرژی یا گروه هفت پیش از پایان ماه ژانویه به سمت سومین دور آزادسازی جمعی ذخایر حرکت میکنند و آیا پکن به این اقدام میپیوندد یا خیر. سومین بخش از آزادسازی بدون مشارکت چین نشان خواهد داد که این سازوکار به باشگاهی متشکل از ضعیفترین اعضای خود محدود شده است. حضور چین در مذاکرات، نخستین گام واقعی برای اصلاح این نظام از سال ۱۹۷۴ تاکنون خواهد بود.
نظام اضطراری نفت برای تقسیم کمبودها طراحی شده بود؛ اما این بحران به دولتها میآموزد که آنچه امروز کمیاب شده، نه نفت، بلکه مجوز انتقال و جابهجایی آن است.